注目の新星
人気の無料スキル
人間味あふれる公式アカウント文章術
WeChat公式アカウントの記事、投稿、読み上げ原稿を、まるで本当の人が話しているような文章に整えます。具体的な場面、書き手自身の判断、自然な感情と話し言葉のリズムを加え、読者が気取った印象や不自然さを感じず、文章の奥にいる書き手やその立場まで伝わる内容にします。 ゼロからの執筆、既存原稿のリライト、文章のブラッシュアップ、「人間味を出したい」「AIっぽさをなくしたい」「もっと人間らしくしたい」といった観点からのチェックまで対応します。事実、ブランドのトーン、核となる情報を保ちながら、決まり文句や過度な対句、構成が整いすぎた表現を減らします。WeChat公式アカウントで読みやすい文章として、冒頭は自然に、中盤には意見を置き、結びではスローガンを叫びません。必要に応じて、生活の細部や動作、会話、小さな衝突を加え、内容をより具体的で情景の浮かぶものにします。 公開できる公式アカウント記事本文に加え、複数のタイトル案、選べる印象的な一文、画像の提案、人間味に関するセルフチェックのフィードバックも受け取れます。「人間らしさ」を出すために体験やデータ、引用を捏造したり、ネットスラングを多用したり、過度に感情を煽ったり、ブランドらしさを損なったりすることはありません。個人アカウント、ブランドコンテンツ、自然な口調が求められる読み上げ表現に適しています。
PNCP案件を収集
国立公共調達ポータル(PNCP)をキーワードで検索し、見つかった公告の添付ファイルを整理します。デフォルトでは、ステータス:終了、文書の種類:公告、方式:電子入札、管轄:連邦のフィルターが適用されます。これらはすべてユーザーが変更できます。見つかった公告を確認用に表示し、ユーザーが「OK」と答えると、専用プロジェクトを作成します(公告ごとに1グループ)。各調達案件の添付ファイルを探してプロジェクトへの保存を試み、ファイル形式がサポートされていない場合(application/octet-stream)は、各添付ファイルの直接ダウンロードリンクを提示し、表形式のレポートを作成します。
生成花田家长好评海报
把老师发来的家长好评聊天截图,按花田社区书房固定模板,自动生成一张 9:16 竖版、红白撞色、品牌感强的高端家长好评海报,可直接发朋友圈。固定要素:正红主色 + 白色留白 + 金色点缀的三段式版式、花田官方 logo、固定主标题与 slogan;可变槽位:家长称呼、家长原话金句、老师表扬要点。适用场景:老师在 YouMind / work buddy 中提交家长好评截图,快速产出统一、美观、可信赖的口碑海报。
顧客成約の鍵を分析
• 動画の基本情報と分析上の制限 • 講師の行動 → 顧客の感じ方 → 目に見える結果 • 5つの主要な観点による評価と根拠の確信度 • 完全なタイムスタンプ付きの根拠一覧 • ポジティブな内容、ネガティブな背景、保留意見、未言及事項 • 実行可能な改善提案 • 見落としチェックの結果
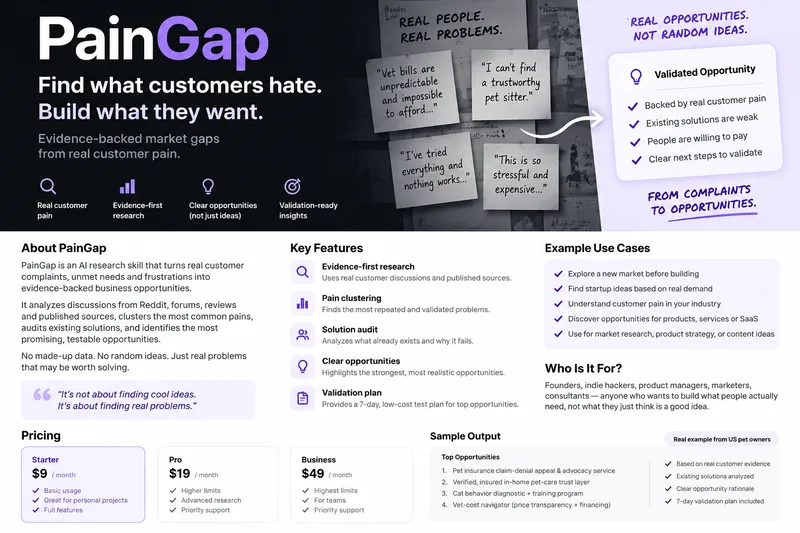
PainGap
PainGap turns real customer complaints, unmet needs, and weak existing solutions into evidence-backed business opportunities. It researches real market pain, checks competitors, identifies commercial signals, and creates practical validation plans before you build.
動画チートシート
長い動画を見ていて、何度も見返す代わりに要点を残したいと思ったことはありませんか?このスキルは、動画のリンク(YouTubeなど)または既存の文字起こしから、コンパクトでタイムコード付きのチートシートを作成します。 スマートモードが動画の種類を自動で判別します。 • チュートリアル/解説動画 → 「断片 → そこから得られること」の組み合わせ(用語、設定、公式、サービス、手順) • インタビュー、ニュース、Vlog、会話形式のポッドキャスト → 「主張 → 要点」の組み合わせ 出力は必ず構造化ドキュメントになり、視覚的な内容の場合は、ダークでシネマティックなテーマのカード付きWebページも作成されます。結果は動画と同じ言語で作成され、用語や名前は翻訳されません。内容を勝手に補うことはなく、元の情報だけを使用し、明らかな自動文字起こしの誤りのみ修正します。
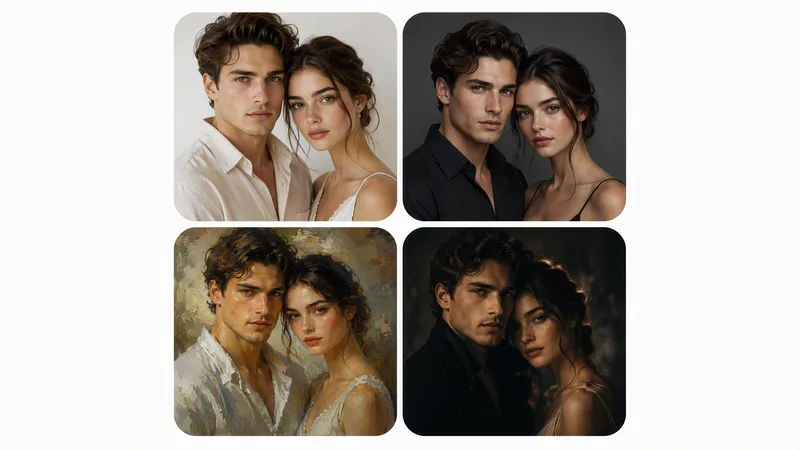
Perfect Portrait from Photo
Perfect Portrait from Photo turns an amateur photo of a person (or a group) into a perfectly retouched portrait while strictly preserving likeness, then, on request, creates artistic variations: studio, painterly, cinematic, and black-and-white. First comes photorealistic retouching to an ideal result; artistic variations follow after confirmation. Works for a single person or a group. Hard rules: never change facial features or body shape, no plastic skin, no invented details, no artifacts. The skill replies in the user's language. Превращает любительское фото человека (или группы) в идеально отретушированный портрет с сохранением сходства, а затем по желанию создаёт художественные вариации: студийную, живописную, кинематографичную и чёрно-белую. Сначала выполняется фотореалистичная ретушь до идеала, затем — вариации по подтверждению. Навык отвечает на языке пользователя.
販売・ローンチ計画を作成
ユーザーの商品やビジネスに合わせて、実行可能な30日間の販売・ローンチ計画書を作成します。不足している情報は短い質問で確認し、最新の市場データ(プラットフォーム手数料や価格帯など)を調査して、ユーザーに合ったトーンに調整します。成果物には、コピー&ペーストして使える文章、比較表、日ごとの実行スケジュールを含む、保存・編集可能な計画書がまとめられます。
评审基准日:2026-09-18(周五)收盘 1113.14 元(+0.65%)|持仓成本 1100 元|浮动盈亏约 +1.2%(基本持平)|总市值约 7000 亿元|PE(TTM) 约 210 倍、PB 约 51 倍
本文是一场结构化投委会:摆事实、列正反理由、划风险、设复核触发条件。不构成投资建议,也不输出任何买卖或仓位指令。
1. 决策议题
围绕“持有寒武纪、成本 1100 元”这一现状,本次要评审的问题是:
在一个“业绩已由预期转为兑现、但估值极高、且价格处于近一年中低位”的位置上,这笔持仓的核心逻辑是否仍然成立?在什么情形下,哪些是支持维持或调整暴露的理由,哪些是反对理由,以及出现哪些信号时必须重新评审。
拆成三个子问题:
-
现价的“贵”与“便宜”该如何界定——是相对自身历史分位的贵,还是相对“业绩已兑现”之后的贵?
-
支撑持仓的证据(业绩、国产替代、机构预期)与反对证据(估值、存货、竞争、现金流),哪一方权重更高?
-
需要补哪些新信息,才能把“维持 / 降低 / 观察”从模糊倾向变成有依据的判断?
输入信息说明:本次评审缺少“仓位占比 / 持有周期 / 原始买入理由 / 最大担忧”四项关键输入(见文末澄清问题)。以下内容基于“单一持仓、成本价买入、目前约盈亏平衡”的默认假设展开;补齐后结论的重心可能移动。
2. 各方案支持理由
方案一:继续持有(维持现有暴露)
1|业绩兑现是真的,不是预期。 2026H1 营收 59.96 亿元(+108.13%)、归母 23.11 亿元(+122.61%)、扣非 21.66 亿元(+137.30%),综合毛利率 55.25%,连续 7 个季度盈利;Q2 单季净利率冲到 41.72%。2025 年已实现首次年度盈利(营收 64.97 亿元,+453%)。这是国产 AI 芯片公司第一次用连续业绩,把“国产算力替代”落在报表上。
2|机构预期仍普遍偏多。 近 90 天 16 家机构评级(12 家买入 / 4 家增持),目标均价约 1596 元;近 3 个月 24 位分析师中 70.83% 给出“强力推荐”;中信里昂 9/14 首次覆盖即给增持、目标价 1479 元。
3|价格位置相对不高。 现价 1113 元处于 52 周区间 648.66–1620 元的中下部,较 52 周高点回撤约 31%,较 7 月高点(约 1535–1570 元)回撤约 27%–29%。成本 1100 元买在回撤后的区间,并非高位追入。
4|需求端的产业证据在增强。 下游 CSP 资本开支高增(腾讯 2026H1 资本开支 847.20 亿元、+82%;阿里 Q1 676.78 亿元、+75%);管理层称 Q3 将继续大幅增加算力采购;预付款 29.14 亿元(较 2025 年末 +291.37%)可视为锁定上游产能的信号。
5|稀缺性与生态位。 作为独立第三方 AI 芯片龙头,云端产品线占比 99.98%,已完成 DeepSeek、GLM、Qwen、Kimi、MiniMax 等主流开源模型适配;出口管制背景下,国产替代的确定性叙事仍在。
投資委員会(investment-committee)
一人でも投資委員会を開催し、思い込みではなく規律あるプロセスで投資判断をサポートします。
简历工坊
简历工坊帮使用者持续累积个人经历,形成可复用的「个人经历知识库」;并据此一键生成多风格、响应式的网页版简历与 ATS 友好的纸质版简历。当使用者提供目标岗位 JD 时,还能从知识库中匹配并突出相关经历,生成有侧重点的定制版简历(网页版 + 纸质版)。此外,只需 1-2 张正脸生活照,即可生成美式职业形象照与标准证件照。全程不虚构任何经历与数据,风格、语言与模块随简历内容和行业自适应。
现在是 2026 年 9 月末,我现在买转债是合适的吗?
I'll first ground this with the current market situation, then apply the specialized framework. 这个技能是一套银行 / 金融股(及金融类转债)专项口径——用资本充足、资产质量、息差、盈利质量这些银行专属指标,配合转债特有的转股溢价率、债底、条款,来判断"一只转债值不值"。它本身不做择时、也不给买卖评级。不过我可以先帮你把当下的市场位置和判断框架摆清楚,再请你补一个关键信息。 当下(2026 年 9 月中旬)转债估值处在什么位置 截至 9 月 16 日,中证转债收 477.63 点,创年内新低,自高点回撤 10.64%,已连续两周下跌、四周累计 -3.21%,且跌幅大于正股——属于典型的"转债主动补跌"。citation 估值上有个矛盾信号:百元平价溢价率已降至 37.19%,自 7/28 年内峰值 42.27% 压缩了 5.09pct,短期在修复;但拉长看绝对水平仍偏贵——当前处于近半年 53.2%、近一年 75.7%、近两年 87.8%、2024 年至今 91.0%、2018 年以来 97.2% 分位。citation 也就是说,跌是跌了,但还谈不上便宜。 另一个值得注意的结构信号:全口径转股溢价率中位数约 50.33%,而市值加权(剔除银行)高达 66.39%——剔除银行后反而更高,说明银行转债把整体溢价率拉低了,金融类转债相对更"便宜"。citation 更关键的是下行保护:当前转债中位数价格约 131 元、平均价格 154.6 元,双低值 223.08(近一年分位 75%),中位数转股价值仅 88.4(近一年分位 14%),而中位数到期收益率约 -10.89%——这意味着债底很薄、甚至为负,"跌下来有债底兜着"这层安全垫基本不成立,价格回撤主要由正股决定。citation 背景是 10 年期国债收益率仅约 1.68%、30 年期约 2.132% 的低利率环境。citation 风险层面,近期强赎公告密集(万讯转债、胜蓝转02 等),150 元以上高价券占比约 23%,"双高券"(价格 150+ 且溢价率 30%+)约 30 只——估值压缩与强赎是个券层面最需要盯的两点。citation "现在买合不合适"应该拆成三件事 一是买的是哪一类。银行/金融转债溢价率低、正股波动小,接近"类固收+";高价小盘转债则是纯股性博弈,波动和强赎风险完全不是一个量级。整体溢价率偏高,但结构分化极大,不能一概而论。 二是下行保护够不够。当前负到期收益率、债底偏远,安全垫很薄,这一点对偏防御的诉求尤其不利。 三是正股基本面——这是本技能的主场。如果是银行转债,要看的不是股价,而是资产质量(不良率、拨备覆盖率、关注/逾期)、资本充足(核心一级)、息差与盈利质量,再结合 PB/ROE 理解估值。 我需要你补一个信息 按这套口径,我不能直接替你回答"该不该买"(那是择时和买卖建议,超出边界);但要产出真正有用的分析,我需要知道下面两点: 明白了——你关注的是双低 / 高股息策略组合的估值性价比。先说明一点:这套技能原本是银行 / 金融专项,按"单只标的"的六段式来评;你选的是组合层面,我把这六段翻译到组合口径上用,逻辑不变、边界不变(只做估值理解,不给买卖评级)。 1. 安全垫评估(组合的"资本充足"对应项) 对转债组合而言,"资本充足"对应的是债底厚度与下行保护。当前全市场中位数到期收益率约 -10.89%,意味着多数转债的债底远在现价之下、甚至为负——"跌到债底就跌不动了"这层保护基本不成立。citation 这一点上双低组合相对占优:它的第一条腿就是"价格低",天然把仓位放在更靠近债底的标的上。但要清醒——当前价格中位数约 131 元、平均价格 154.6 元,即便双低筛出来的标的,绝对价格也普遍不低,安全垫是"相对厚"而非"绝对厚"。citation 2. 资产质量分析(正股质量与信用风险) 双低组合成分券分散在各行业,正股质量参差,必须用信用与基本面筛子过滤(剩余规模、评级、正股盈利)。高股息组合则高度集中在银行、公用事业、交运——正股基本面稳、违约概率低,但行业集中度高。转债自身信用风险历史上极低,但并非为零;一旦出现系统性信用事件,双低策略同样会回撤。citation 3. 收益来源与可持续性("息差 + 盈利质量"对应项) 双低策略的收益结构是低价提供债底(防守)+ 低溢价提供跟涨(进攻),靠"跌不深、涨得动"在震荡市里积小胜。citation 历史回测显示,双低策略 2017 年以来年度正收益概率约 71%,2019 年至 2025 年 10 月累计收益约 95.25%,牛市周期年均超额约 7.72%。citation 但有一个关键变化:底层逻辑没失效,无脑执行版本的超额收益已明显下降,2026 年需要做改良(加入评级、规模、正股质量等过滤)。citation 高股息这一端,盈利质量的核心是银行的净息差与资产质量:2026 年二季度商业银行净息差约 1.41%、环比回升 1bp,是息差筑底企稳的信号之一。citation 息差决定分红的可持续性——而分红的可持续性,才是高股息策略的"盈利质量"内核。 4. 估值理解框架 这是你关心的核心,分两块看。 双低端:当前全市场平均双低值约 223.08,处于近一年约 75% 分位——偏高。百元平价溢价率 37.19%,虽自 7/28 峰值 42.27% 压缩了 5.09pct,但仍处近一年 75.7%、近两年 87.8%、2018 年以来 97.2% 分位。citation citation 也就是说,双低的"便宜"是相对市场其他转债便宜,而非相对历史便宜。 高股息端:42 家 A 股上市银行全部破净,行业平均 PB 约 0.6 倍,板块平均股息率约 4.55%,六大行中期股息率 3.6%—4.6%。citation 对照 10 年期国债 1.65%—1.8% 的收益率,利差仍有约 2.7—2.9 个百分点——这正是险资二季度加仓近 4900 亿元、把银行股当"增强版固收"配置的核心原因。citation 但要清醒:银行板块自 2024 年起已走完一轮系统性估值修复,9 月初多只大行创历史新高,"便宜"仍在,但已不是 2023 年那种绝对洼地。citation 一句话概括这个框架:双低端是"相对便宜、绝对不便宜";高股息端是"绝对便宜、但修复已过半"。 两者目前都不构成"闭眼买"的位置。 5. 横向位置 策略之间——东方金诚周报显示,近期"双低、高评级转债表现延续占优",万得可转债双低指数在各细分指数中跌幅最小(约 1.02%),券商判断"双低转债配置性价比预计持续占优"。[citation](
如果说我现在用双低策略选择转债,那对应推荐的转债标的给我 5 只?
I have partial data. Let me try to pull a real-time double-low ranking to ground the list. I have solid real data now. Let me verify forced-redemption (强赎) status on the lowest-ranked names before presenting. Let me check whether a fuller market list is available before finalizing. A forced-redemption calendar exists. Let me pull it to exclude names in redemption. This gives me a real double-low basis. Let me pull the details on the lowest-ranked candidates. 我把筛选口径、被剔除的"陷阱标的"和最终 5 只一起给你。先声明一句:这是机械筛选结果(双低值升序),不是买入建议——本技能的边界是不给买卖指令。 筛选口径 双低值 = 转债现价 + 转股溢价率 × 100,升序取最小。但有三类标的"双低值很低、其实是坑",必须先剔除:一是已公告强赎的(套利会把溢价率压到 0 附近,那不是便宜,是风险);二是临近到期赎回的;三是 *ST / 信用瑕疵的。数据日:债价 2026-09-17、溢价率 2026-09-16。citation 被剔除的低双低值标的(说明为什么):万讯转债(123112.SZ) 双低 123.54,但已进入强赎,9/16 登记、9/17 赎回,不卖按 101.33 赎回、代价约 -26%;金田转债(113046.SH) 双低 131.68,9 月 8 日已公告"预计触发赎回条款";岭南转债(128044.SZ) 双低 76.55 看着最低,但正股是 *ST 岭南,信用瑕疵。citation citation 5 只双低候选(按双低值升序) | # | 转债 | 代码 | 正股 | 债价 | 转股溢价率 | 纯债溢价率 | 双低值 | 评级 | 到期日 | |---|---|---|---|---|---|---|---|---|---| | 1 | 美锦转债 | 127061.SZ | 美锦能源 | 110.64 | 6.51% | 2.50% | 118.24 | AA- | 2028-04-20 | | 2 | 财通转债 | 113043.SH | 财通证券 | 111.50 | 6.93% | 6.59% | 119.49 | AAA | 2026-12-10 | | 3 | 上银转债 | 113042.SH | 上海银行 | 117.70 | 2.47% | 5.87% | 120.41 | AAA | 2027-01-25 | | 4 | 重银转债 | 113056.SH | 重庆银行 | 125.97 | 5.39% | 14.83% | 131.58 | AAA | 2028-03-23 | | 5 | 常银转债 | 113062.SH | 常熟银行 | 128.00 | 5.95% | 22.16% | 134.10 | AA+ | 2028-09-15 | 数据来源:大波浪数据各券页(债价 2026-09-17、溢价率 2026-09-16)。citation 逐只的关键点 美锦转债(118.24)——五只里"债性"最足的一只:债价仅 110.64,纯债溢价率 2.50%,意味着价格已经贴近债底,下行空间被纯债价值基本锁住;同时溢价率 6.51% 又保留了跟涨弹性。它是唯一一只非金融标的(美锦能源,煤炭/氢能),AA- 评级是这组里最低的。citation 财通转债(119.49)——券商转债,AAA。但要注意:到期日 2026-12-10,只剩约 3 个月,期权价值已基本衰减完毕,双低值低主要来自"临近到期",不是估值便宜。citation 上银转债(120.41)——上海银行,200 亿大盘、AAA、票面利率 4.00%。溢价率只有 2.47%,是这组里最低的。同样要留意到期日 2027-01-25,只剩约 4 个月;且转股价值已高于到期赎回价,实际上已被市场当成准权益在看。citation 重银转债(131.58)——重庆银行,AAA,到期 2028-03,剩余约 1.5 年,是五只里"期限与估值比较平衡"的一只。纯债溢价率 14.83%,债底保护中等。citation 常银转债(134.10)——常熟银行,AA+,到期 2028-09,剩余约 2 年。纯债溢价率 22.16% 偏高,说明价格离债底较远,防守性弱于美锦,但正股(常熟银行)资产质量在农商行里属优等生。citation 一个值得注意的结构性事实 这 5 只里 4 只是银行 / 券商转债——这不是巧合。银行转债的溢价率天然被压低,原因正是本技能的专项逻辑:银行股长期破净,转股价受"不得低于每股净资产"约束、下修空间有限,正股很难站上强赎线,于是转债大概率走向"到期兑付"。结果是它们债底相对厚、股性被压住,双低值自然低。所以银行转债更像"带一点期权的高等级债",而不是弹性品种——买它要的是票息与到期保护,不是博正股翻倍。这与上一轮我给你的"高股息端=绝对便宜、修复已过半"是同一枚硬币的两面。 风险与待核实项 临近到期:财通(2026-12)和上银(2027-01)剩余期限很短,期权价值已所剩无几,若你按改良版双低(要求剩余 ≥ 1.5 年)过滤,这两只会被剔除,候选池会下移到侨银转债(136.39)、G三峡EB2(138.20) 等。citation 强赎状态:这 5 只目前都不在已公告强赎名单(当前名单为万讯、鸿路、胜蓝转02、南航、洽洽、天能、乐歌、大参),但上银溢价率仅 2.47%,需逐日核对是否逼近赎回线。citation 信用与集中度:美锦为 AA-,是这组唯一非 AAA/AA+ 的标的;四只金融券行业高度集中,若你追求分散,这个名单并不分散。 数据边界:以上取自"低溢价候选池"(转股溢价率最低的 20 只)按双低值排序,并非全市场完整排名——若有"价格极低(如 105 元附近)、溢价率略高(10% 以上)"的标的,可能不在这张表内。下单前请以集思录实时"双低"排序复核,并确认最新强赎/下修公告。 以上是机械筛选与估值理解,不构成任何买入 / 卖出建议。如果你愿意,我可以按银行专项口径(资本充足、不良率、拨备覆盖率、净息差)把重银、常银、上银这几只的正股基本面再拆一层,帮你判断"债底到底靠不靠得住"。
この転換社債、割に合う?(金融株専門)
銀行を測る物差しで銀行を評価し、不良債権と自己資本比率の評価フレームワークを構築します。
人気の有料スキル
 画像
商品スピード美学広告
ユーザーの商品または人物向けに、「躍動する鋭さ・広角斜軸スピード美学」の中国語ImageGen用および英語Midjourney用の静止画プロンプトを作成します。低いカメラ位置で被写体に近づき、斜めの軸に沿って空間を後方へ引き伸ばします。前景はシャープに、背景は方向性を持って流動させ、読み取りやすい速度感と力強さを生み出します。スポーツ商品に置き換えれば新しいスタイルになる、というものではありません。商品カテゴリの分類、広告コピー、設計図、TVCの完成映像ではなく、デフォルトではプロンプトのみを記述します。
政策・ニュース可視化Slides作成
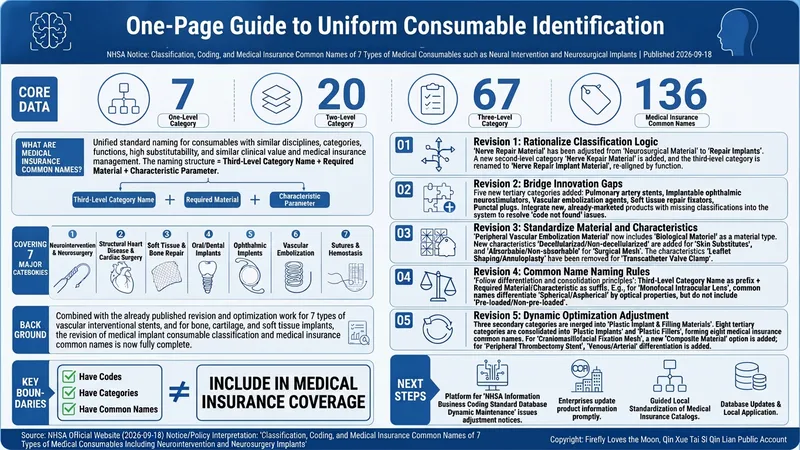
政策、ニュース、公式文書(公式発表を含む)のリンク、PDF、またはテキストを入力すると、まず原文を完全かつ正確に抽出し、その原文に基づいて構造的に読み解きます。主要ポイント、対象者、施行時期、重要条項、影響を整理し、原文との逐条比較や複数文書の横断比較にも対応します。その後、標準的なワークフローに沿って表紙、目次、内容ページ、結びのページを設計し、ビジネス向けの専門的なビジュアルPPTを生成します。データビジュアライゼーション、仕組みのフロー図、タイムライン、段階構造図、Bentoグリッドカードを活用し、重要なデータと主要な論点を分かりやすく強調します。全工程で原文のみを事実の根拠とし、AIによる創作を排除します。各ページのフッターには具体的な出典を記載し、ヘッダーまたはフッターには著作権表記を入れます(初期設定は「萤火虫爱月亮,秦学秦思秦练公众号」で、必要に応じて変更できます)。
ニュース・政策精読と情報図
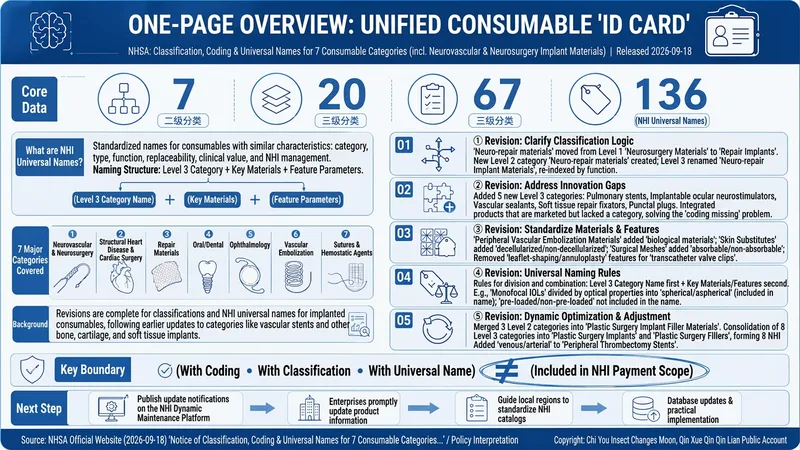
ニュース・政策研究者向けの「捏造ゼロ」政策精読・情報図作成スキルです。 最新の政策原文、公式文書、ニュースリンクを入力すると、まず資料を A 政策原文 / B 公式解説 / C メディア報道の3層に分類します。逐語引用による証拠表を作成し、確認済み / 要確認 / 原文に記載なしの3段階で注記します。次に、固定の五つの問い(何を定めたか、何が変わるか、どこがレッドラインか、いつ施行されるか、誰に影響するか)に沿って精読し、最後に既存のスタイルと統一感のある高密度情報図を作成します。デザインはクラインブルーのクリップボードとフォルダー、クリーム色の背景、オレンジのインデックスタグ、新ニューモーフィズム調、重要情報の赤字太字、固定署名「萤火虫爱月亮,秦学秦思秦练公众号」で構成されます。核心となる目標は、図中のすべての数字を原文から特定できるようにし、補足・推算を一切行わず、メディアの解釈を政策原文として扱わないことです。最初のステップが完了すると停止し、ユーザーの確認を待ってから精読と情報図作成に進みます。
タロットリーディング整理
1枚のタロットカードや、完全なスプレッドの結果を、質問に寄り添った明確なリーディングへ整理します。今の感情、内面的な動力、これから直面する可能性のある外的状況に気づく手助けとなります。恋愛、人間関係、仕事、選択、自分探しなど、どのようなテーマでも、まず質問を明確にし、カードが示す核心の方向性を捉えられます。 各カードのキーワード、エネルギーの感覚、心理状態、起こり得る出来事、そしてスプレッド内の位置がカードに与える役割を一枚ずつ説明します。同時に、カード同士に見られる共通テーマ、対立や葛藤、隠れた課題にも注目し、断片的なカードの意味を一つの流れへとまとめます。語調は率直、中立、穏やかから選べるほか、わかりやすい助言や、象徴的で詩的な表現も選択できます。 最後に、気づきを実行可能な方向性へと変換します。今すぐ始められる小さな一歩、今週中に取り組める実践、習慣や境界線、長期的な選択に関するヒントを示し、日記に記録しやすい核心のメッセージも添えます。タロットリーディングは自分探しと意思決定の支援を目的としたものであり、医療、法律、財務などの専門的な助言に代わるものではありません。
歌詞の世界観を読み解く
歌詞翻訳プロジェクトのために、全体的な世界観から一行ごとの解釈まで、深く分析します。翻訳者が原作者の創作意図を正確に理解し、翻訳を通してその感情と意味を的確に表現できるようサポートします。
 画像
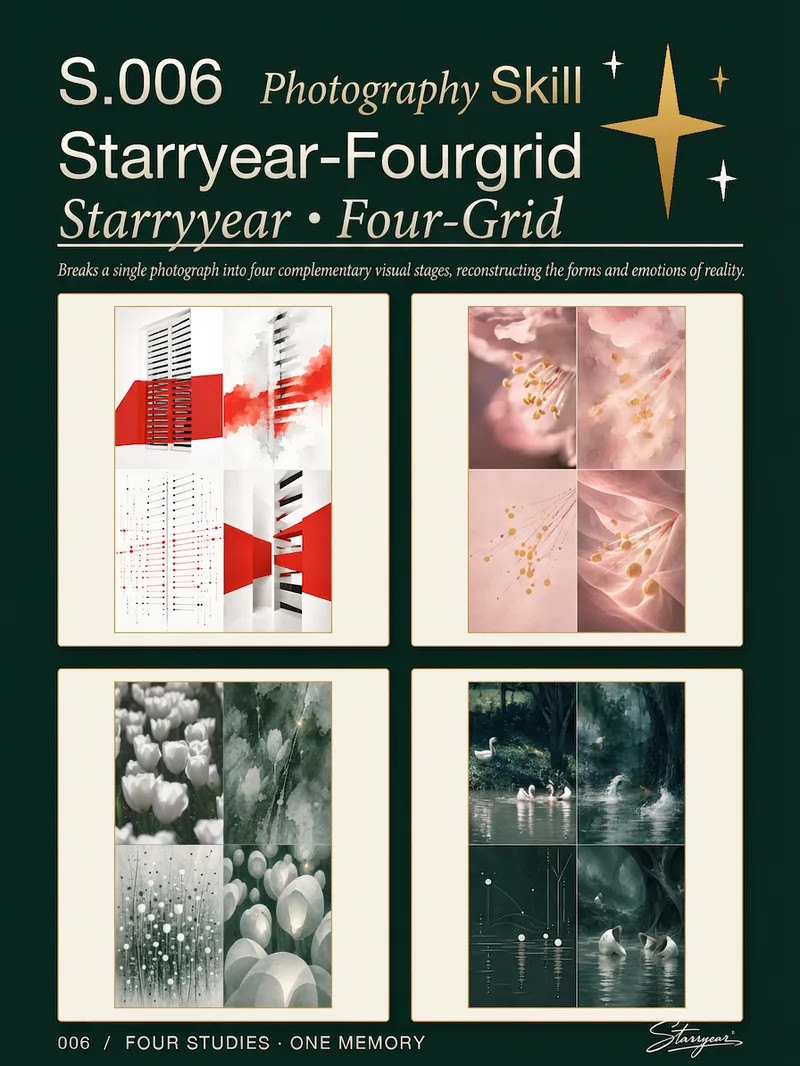
【S.006】水墨4分割
1枚の写真を、縦長2:3の水墨4分割アート作品へ変換します。元画像を左上のリアルな映像として残し、写真そのものの色彩、構図の関係、動きの軌跡、空間のリズムから、互いに異なる3つの視覚表現を展開します。完成作品は単なるコラージュや4種類のフィルターではなく、写真の記録から詩的な記憶、点と線のリズム、さらにシュルレアリスティックな空間へと連続的に翻訳する試みです。 2つ目の区画では、写真の雰囲気を半抽象的で湿潤な、かすかに見え隠れする表現へ凝縮します。3つ目の区画では、観察できる方向、交差、反復、密度の関係を抑制の効いた点と線の構造へ変換し、具体的な物体の輪郭から離れます。4つ目の区画では、元画像の空間文法と奥行きを保ちながら、実在する対象を写真に由来する折り目、インターフェース、通路などの非具象的な形態へ置き換え、出発点を感じ取れるシュルレアリスティックな世界を形づくります。 アップロードする写真ごとに色彩と視覚的特徴を新たに抽出するため、固定されたテーマ、配色、構図の使い回しを避けられます。水墨四分割、写真の4展開、元画像の抽象化、編集的なビジュアルポスターの制作に適しています。完成品は、文字や枠線のない、統一感のある縦長のアート画像です。
 画像
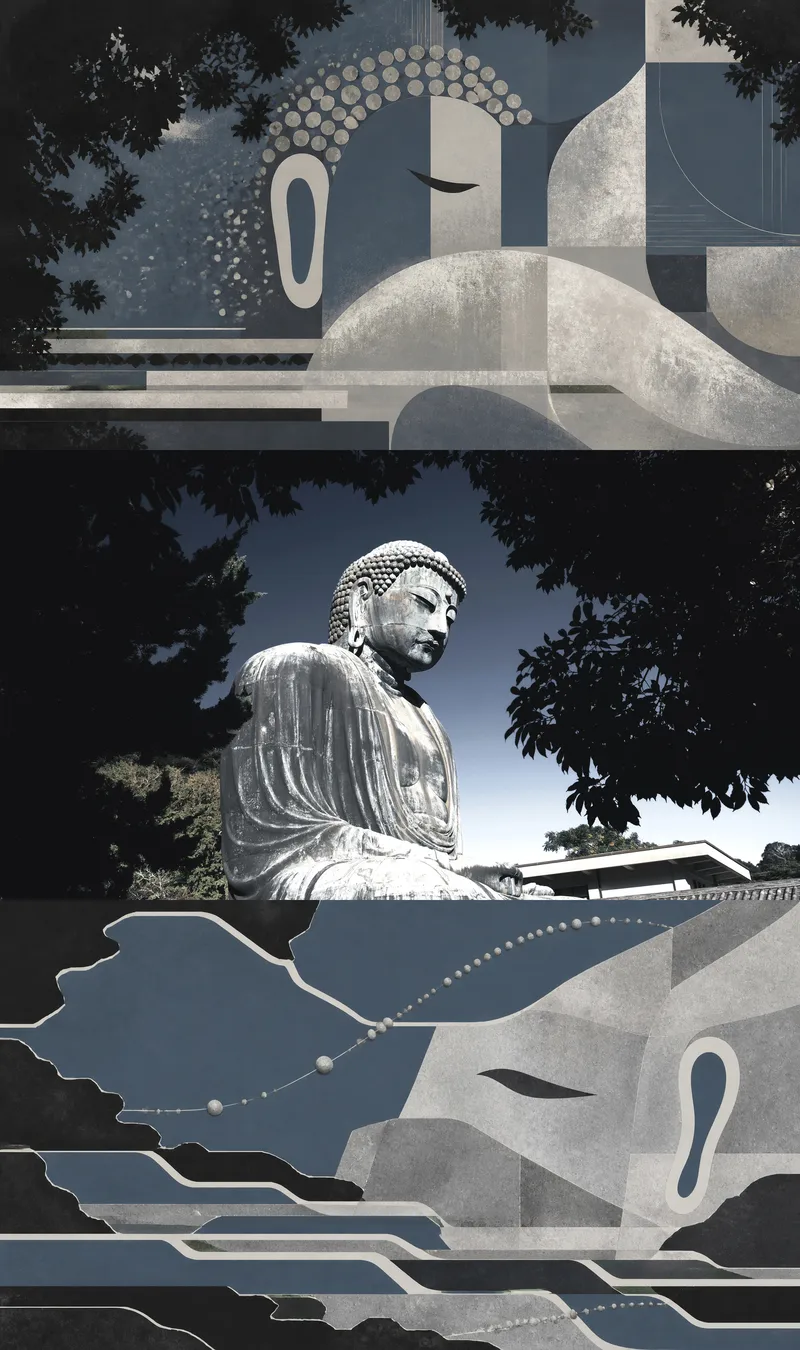
【S.002】三重記憶
ユーザーがアップロードした1枚の写真を、視覚的な連続性を持つ三連画へ変換します。上段では、被写体や中心となる空間を内側へ集約し、安定感と集中性を備え、アイデンティティの特徴を残した抽象形態へと抽出します。中段には実際の元画像をそのまま配置し、代替不可能な写真の証拠として残します。下段では、写真に含まれる色彩、輪郭、質感、空間の関係性を外側へ解放し、分散・移動する、よりシュールな新しい場を形成します。完成した画像は、集約型抽象と拡散型抽象の違いを示すと同時に、それらが元の写真とどのようにつながっているかをたどれる構成になります。 人物、動物、物体、建築、室内、自然風景など、1枚の写真に適しています。抽象化の結果は、写真そのものの被写体同士の関係、構図の方向性、色彩の関係、視覚的なリズムを軸に展開され、決まったパターンや汎用フィルター、無関係な装飾スタイルを当てはめるものではありません。被写体の数、アイデンティティ、向き、比率、重要な空間関係にも細かく配慮し、中段には置き換えのない元画像を保持します。 元画像を起点とした完成版の三連画と、上下2つの抽象パネルに用いられた主な視覚的要素の概要が得られます。集約と拡散がそれぞれ元画像からどの手がかりを抽出したのかを理解するのに役立ちます。
 画像
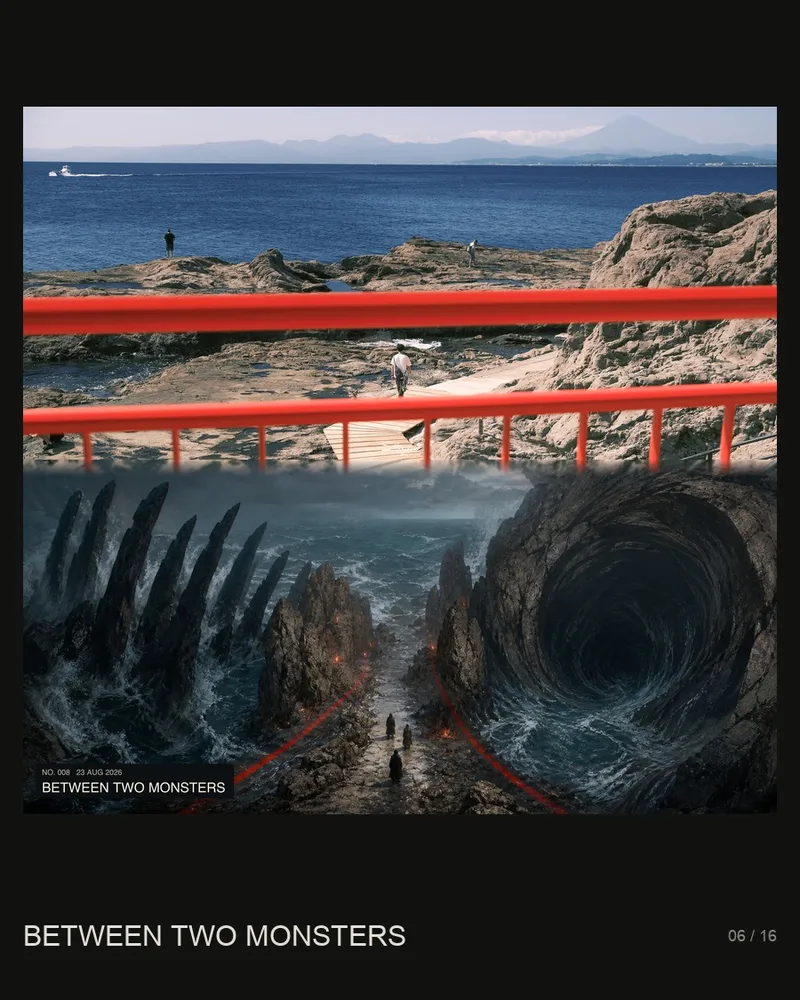
【S.003】オデュッセイア叙事詩風
1枚の実写写真を、叙事詩的な物語性を持つ『オデュッセイア』の二連画へと変換します。上段には元の写真を完全に残し、下段には写真の視覚的な証拠と呼応する現代的な抽象画面を生成します。人物、動物、数の関係、姿勢、空間構造、方向、光、色彩から手がかりを抽出し、最もふさわしい『オデュッセイア』の一場面を選びます。写真を現実の証拠とし、下段の画面を神話的な解釈として構成します。 下段の抽象パネルは、写真を複製したり、フィルターをかけたり、神話をそのまま描いたりするものではありません。スケール、経路、包囲、反復、圧力、素材の重量感を通して、たとえば一つ目の巨人の洞窟の開口部、セイレーンの誘惑、カリュブディスの渦、スキュラの多重攻撃、ペネロペの織物、オデュッセウスの帰還といった、見分けやすい場面のイメージを1つから複数取り入れます。写真の主な色、影、ハイライトを引き継ぎ、元の光に応じて自然光、火の光、またはぼんやりとした境界的な雰囲気を選択します。明快で抑制が効き、触感に富んだ「clean epic」なビジュアルスタイルを保ちます。 最終的には、上下がつながった1枚の完成度の高いアートページに仕上がります。簡潔なアーカイブ番号、日付、英語の場面タイトルを添え、選んだ章、写真に見られる根拠、神話的モチーフ、色彩の方向性を短い説明で示します。神話をテーマにした写真アーカイブ、文学のビジュアル研究、現代アートプロジェクト、または帰還や旅の意味を持つ個人の映像作品に適しています。
LinkedIn営業DMを作成
1人分のプロフィールから、個別に最適化した、押しつけ感のないLinkedIn営業DM(件名+本文)を作成します。プロフィールのテキストを貼り付けるか、スクリーンショットをアップロードしてください。固定の4段落テンプレートに沿って、相手の実際の分野に合わせて関連性を伝える一文を個別化し、短く営業色の薄いメッセージに仕上げます。すべてのプレースホルダーを置き換えるため、そのまま送信できます。複数人にも対応し、すべてのDMを1つの継続的な記録ドキュメントに記録します。
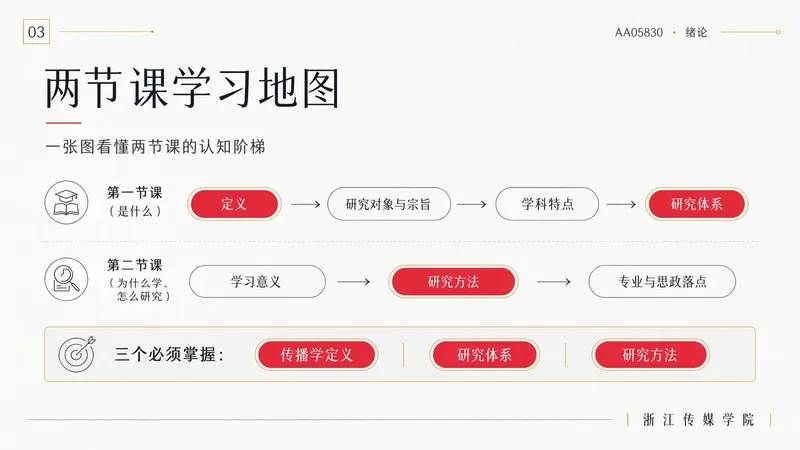
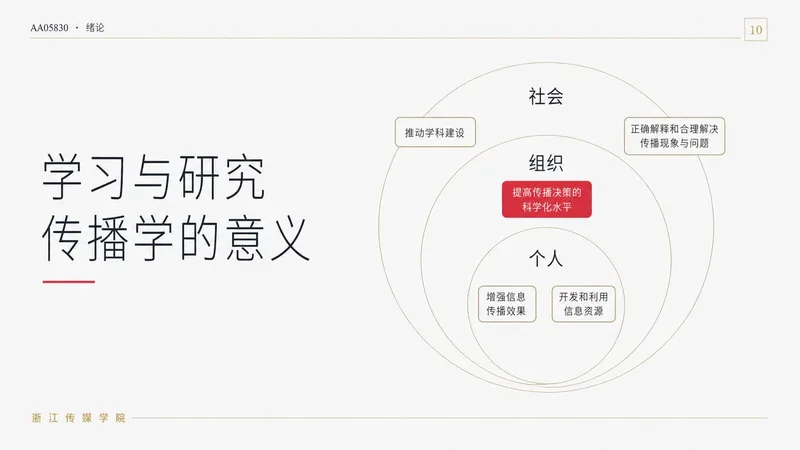
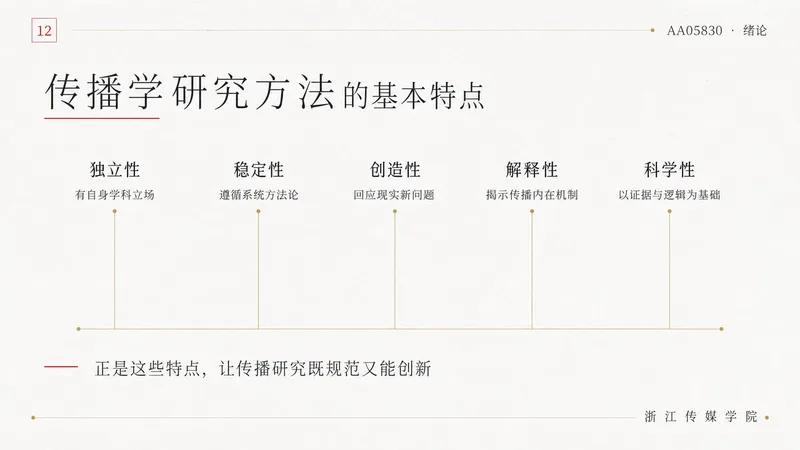
大学専門科目の授業設計専門家
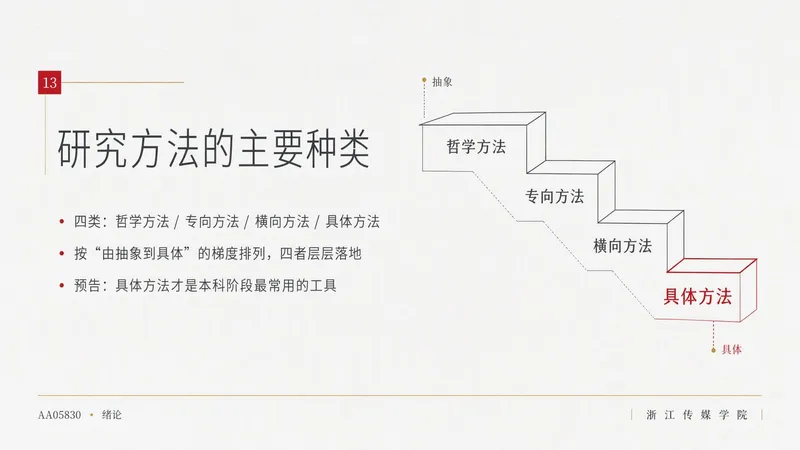
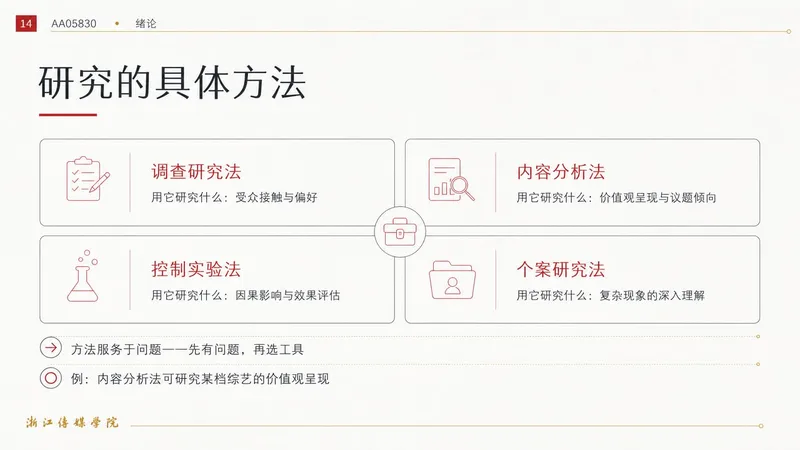
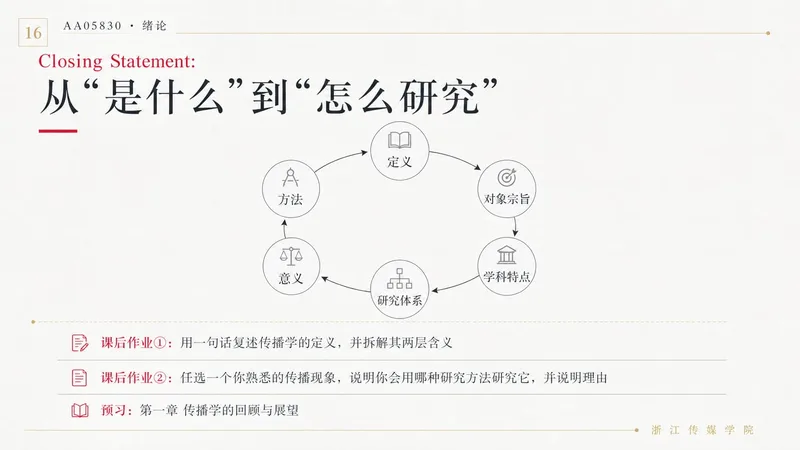
大学の専門理論科目の構築に向けて、シラバスの基準に沿った分単位の授業案設計と、スイス式アカデミック・ミニマルスタイルの教材(PPT)詳細スクリプトを、全工程にわたってアジャイルに開発します。
GardenMax ニュースレター作成
GardenMaxの通販サイト(garden-max.hu)向けに、パートナー商品のおすすめを紹介する週刊ニュースレターを作成します。ユーザーが季節やテーマ、取り上げたい商品を入力すると、Skillはまず承認用の構成案を作成し、その後、標準的な構成とトーンで完成版のニュースレターを作成します。内容には、件名、呼びかけ、季節に合わせた導入文、商品紹介、garden-max.huへの案内、連絡先ブロック(電話番号、メールアドレス)、署名が含まれます。完成したニュースレターはYouMindドキュメントとしてプロジェクトに保存できます。
歌詞翻訳バトル
原文と2~3件の英訳を入力すると、このスキルは五つの観点(意味の正確さ、韻律/リズム感、イメージの保持、歌いやすさ、語調/感情)で採点し、比較表で示します。最後に最良の翻訳を選び、その理由を説明します。歌詞の前後関係も任意で提供できます。
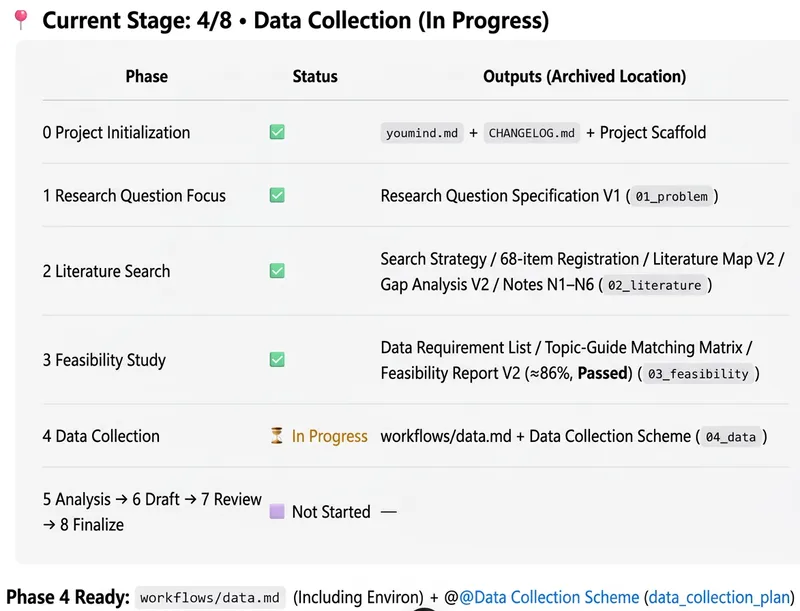
科研プロジェクト申請支援
大学教員・研究者向けの科研プロジェクト申請全行程アシスタントです。曖昧なアイデアを出発点に、研究課題の焦点化、学術検索と実現可能性の検証、申請書の初稿作成、専門家審査のシミュレーション、複数回のブラッシュアップまで進めます。ユーザーが提供する募集要項やテンプレートに厳密に沿って、整った申請書と研究図表を作成します。全行程で youmind.md の規範に従い、CHANGELOG に記録を残しながら、成果を起点に段階的に発展させます。ローカルファイルやコードの実行が必要な工程では、外部環境へ自動的に引き継ぎます。
企業調査レポート作成
企業または業界を入力すると、構成が固定された「製品ライン全体像の調査レポート」文書を作成します。事業セグメント、製品マトリクス、ユーザー数と主要指標、戦略のトレンドを整理し、出典の引用とデータの定義・集計基準も明記します。
对比对象:建发股份(600153.SH)、厦门象屿(600057.SH)、厦门国贸(600755.SH)——同处厦门、同为地方国资控股的大宗商品供应链龙头,市场并称「三剑客」。数据区间:三家公司均于 2026 年 8 月下旬披露 2026 年半年度报告。
阅读说明:以下为基于公开中报数据的横向观察,用于长期研究,不构成任何买卖或仓位建议。
一、核心财务指标对照(2026 上半年)
| 指标 | 建发股份 | 厦门象屿 | 厦门国贸 |
|---|---|---|---|
| 营业收入 | 3037.84 亿元(−3.66%) | 2090.45 亿元(+2.50%) | 1962.04 亿元(+29.37%) |
| 归母净利润 | 9.89 亿元(+17.62%) | 10.66 亿元(+3.28%) | 4.26 亿元(−18.50%) |
| 扣非归母净利润 | 10.77 亿元(+59.52%) | 9.42 亿元(+184.75%) | 8.26 亿元(扭亏为盈) |
| 基本每股收益 | 0.25 元(+25%) | 0.28 元(−9.68%) | 0.10 元(−23.08%) |
| 加权平均 ROE | 1.68%(+0.64pct) | 5.04% | 1.08% |
| 毛利率 | 4.22% | 2.50%(+0.83pct) | 2.37% |
| 净利率 | — | 0.73% | 0.19% |
| 经营性现金流净额 | +66.41 亿元(−62.84%) | −138.66 亿元 | −285.55 亿元 |
| 期末总资产 | 8460.07 亿元(较年初 +15.40%) | 1361.35 亿元(+5.78%) | 1521.18 亿元(+44.39%) |
| 资产负债率 | 78.83% | 71.74%(−0.55pct) | 74.66% |
| EBITDA 利息保障倍数 | — | 6.57 | 2.48 |
注:三家的营收口径、业务构成差异较大,绝对值不宜直接对比,需结合结构看(见第四节)。
二、盈利质量:三家都在「修复」,但含金量不同
この経営陣を信頼できる?
株主の視点で経営陣と資本配分を審査し、自社株買いやM&Aが価値を生み出しているかを評価します。
科技板块最近震荡,还有什么好标的是这波行情被错杀,价位性价比比较高的?
我先按「下跌标的研究筛选」的框架来准备。这个任务的核心不是直接给"错杀名单",而是先固定样本范围、时间窗口和数据口径,再用可核实资料做筛选和反向验证。所以开始前,有几个关键输入需要你确认(一次问清,最多三个): 明白了。参数已固定: - 样本范围:A股科技板块 —— 消费电子/硬件 细分 - 观察窗口:近 3 个月(约 2026-06-19 → 2026-09-19),截止今天 - 口径:以 A 股财报与行情口径为准 下面我先搭好任务清单,然后去取真实行情与披露资料。 现在确认 A 股代码在数据源里的写法,并开始取行情。 行情接口可用(A 股代码格式为 .SHE / `.SHG`)。立讯精密(002475.SHE) 近 3 个月从 68.15 → 54.10,区间约 -20.6%,是典型下跌样本。 现在我按统一规则拉取 A 股消费电子/硬件主要公司的近 3 个月行情,识别下跌样本。先取第一批(用周线以控制数据量): 我已取到第一批数据。为避免代码与公司名称错配,我先用数据源逐一核验代码对应的公司名称: 代码与公司名全部核验无误。第一批里已看到明显下跌样本(信维通信 -44.6%、蓝思科技 -40%、水晶光电 -31%、东山精密 -28%、鹏鼎控股 -25%、领益智造 -25%、长盈精密 -21.5%、立讯精密 -20.6%)。 继续取第二批(含沪市主板/科创板样本): 第二批结果(近3个月收盘口径): | 代码 | 公司 | 起 | 止 | 区间 | |---|---|---|---|---| | 601138 | 工业富联 | 78.08 | 62.71 | -19.7% | | 000725 | 京东方A | 6.55 | 5.92 | -9.6% | | 688036 | 传音控股 | 53.51 | 52.77 | -1.4% | | 601231 | 环旭电子 | 37.51 | 26.99 | -28.0% | | 600745 | 闻泰科技 | 16.90 | 16.74 | -0.9% | | 300207 | 欣旺达 | 20.80 | 20.03 | -3.7% | | 000049 | 德赛电池 | 24.05 | 22.29 | -7.3% | | 300866 | 安克创新 | 117.11 | 126.99 | +8.4% | 现在核查下跌样本的消息面,判断下跌背景。先取最大跌幅样本的公司新闻: 消息面覆盖稀疏(信维、水晶光电无新闻)。蓝思科技有 Intel TGV 玻璃封装合作的报道。东山精密与立讯精密的新闻量较大,已另存为文档,我读取关键部分: 消息面关键线索已获取: - 立讯精密:2026年7月完成港股上市,募资约31亿美元(H股首日一度跌9.6%);此前深市股价一年涨超80%,客户集中度(苹果)从75%降至57%,汽车电子占比升至11.8%。 - 宏观背景:新闻中反复出现「Nvidia万亿美元市值蒸发、AI估值回落至AI热潮前水平」「美股因美伊局势下跌、油价反弹」——指向一轮全球AI/科技股回调 + 地缘风险,这是"科技板块震荡"的重要外部驱动。 再补充检索板块层面的下跌背景: 板块下跌背景已经清晰。再补充一层:区分"受存储涨价挤压利润的传统硬件"与"受益 AI 算力的 PCB/封装环节",并核查主要候选的中报业绩: 中报分化图景已浮现。我再核实几个"股价大跌但业绩似乎不差"的样本(信维通信、水晶光电)以及"业绩承压"样本(蓝思、长盈)的真实中报数据: 关键中报数据已到手。最后补一个搜索,核实立讯、鹏鼎、环旭的中报口径: 恐慌里找错杀:A股消费电子/硬件(近3个月下跌样本研究筛选) 先说明五点: 样本为 A股消费电子/硬件 17 家主要公司,行情窗口 2026-06-15 → 2026-09-18(近约3个月),价格为收盘口径(未含分红,已用复权价核对除权);资料来自行情数据源与公开中报/新闻,截止 2026-09-19。这波下跌是多重因素叠加——全球 AI/科技股回调、存储涨价挤压传统硬件、人民币升值带来汇兑损失、苹果 Q4 指引走弱——而非单一利空。中报显示板块呈 K 型分化:AI 服务器/高速 PCB/光学龙头业绩仍在增长,而高苹果依赖的手机链(蓝思、长盈)利润接近腰斩。据此筛出 4 个"基本面暂未明显恶化"的进一步研究候选(立讯精密、工业富联、水晶光电、环旭电子),但候选 ≠ 已证实错杀。最重要的反对证据是:立讯扣非仅 +6.47%、经营现金流转负,且多数样本仍高度依赖苹果订单能见度;我未能取得全部样本口径一致的前瞻估值数据。 --- 1. 下跌背景(事实与解释分开) 口径:区间收盘涨跌幅(价格收益),基准为自身窗口起点,非"最大回撤"。 | 代码 | 公司 | 06-15收盘 | 09-18收盘 | 近3月 | |---|---|---|---|---| | 300136 | 信维通信 | 107.45 | 59.51 | -44.6% | | 300433 | 蓝思科技 | 55.77 | 33.48 | -40.0% | | 002273 | 水晶光电 | 36.94 | 25.47 | -31.0% | | 002384 | 东山精密 | 273.00 | 196.15 | -28.2% | | 601231 | 环旭电子 | 37.51 | 26.99 | -28.0% | | 002600 | 领益智造 | 16.82 | 12.58 | -25.2% | | 002938 | 鹏鼎控股 | 119.91 | 89.88 | -25.0% | | 300115 | 长盈精密 | 31.19 | 24.48 | -21.5% | | 002475 | 立讯精密 | 68.15 | 54.10 | -20.6% | | 601138 | 工业富联 | 78.08 | 62.71 | -19.7% | | 000725 | 京东方A | 6.55 | 5.92 | -9.6% | | 000049 | 德赛电池 | 24.05 | 22.29 | -7.3% | | 300207 | 欣旺达 | 20.80 | 20.03 | -3.7% | | 002241 | 歌尔股份 | 23.92 | 23.33 | -2.5% | | 688036 | 传音控股 | 53.51 | 52.77 | -1.4% | | 600745 | 闻泰科技 | 16.90 | 16.74 | -0.9% | | 300866 | 安克创新 | 117.11 | 126.99 | +8.4% | 已核实的事实(外部环境): - 全球 AI/科技回调:9/14 因 AI 风险担忧美股科技股大跌,英伟达市值一度蒸发约 1 万亿美元、估值回落至 AI 热潮前水平;美伊局势推布伦特油价至约 90 美元/桶,风险偏好收缩。citation - 苹果指引走弱:7/31 苹果 FQ3 财报营收 1094.2 亿美元(+16%)、净利 297.89 亿美元(+27%),但 8/1 股价单日 -7.35%,因四季度指引不及预期 + 存储涨价挤压利润。citation - 存储涨价传导:2026 上半年末智能手机存储芯片合约均价较 2025 年末涨幅超 200%;Q2 全球智能手机出货同比 -11%(2013 年以来最低)。citation - 全行业汇兑损失:人民币兑美元升值,果链企业普遍受损(立讯约 19.86 亿、蓝思 4.92 亿、歌尔财务费用 +557.69%)。citation - 板块内 K 型分化:截至 8/25,67 家消费电子概念股中仅约 48% 净利润同比增长,高增长者多为 AI 相关企业。citation 可能解释(未完全证实的部分): 部分个股(信维、水晶光电)前期因卫星通信/毫米波雷达、AI 眼镜/微棱镜等主题涨幅较大,本次下跌可能包含估值向中枢回归成分,而非单纯情绪冲击。 --- 2. 筛选规则与资料覆盖 | 规则/检查项 | 本次口径 | 依据 | 覆盖情况及限制 | |---|---|---|---| | 样本范围 | A股消费电子/硬件主要上市公司的自建清单(17家) | 用户指定细分 + 行业常识归类 | 非全市场全量筛选,未覆盖的同类公司未纳入 | | 下跌口径 | 区间收盘涨跌幅(价
下落=誤った評価とは限らない
市場のパニックの中から、誤って売られた可能性のある企業候補を絞り込み、逆張りの検討をサポートします。 | 入力状況 | 期待される対応 | | 「60%下落したなら、きっと誤って売られたのでは?」 | 下落率だけで判断せず、観察期間、業績見通し、資金調達の変化を先に確認する | | 「PERはわずか5倍で、同業より割安だ」 | 景気循環上の位置、利益の質、債務、同業との比較可能性を確認する | | 「直近の利益は減っていないので、ファンダメンタルズは悪化していない」 | データの対象期間、受注、現金回収、決算後の事象を確認する | | 「データはない。誤って売られた銘柄を10社、直接挙げて」 | リストを捏造せず、スクリーニングの枠組みを示し、最も重要な資料を求める | | ユーザーが3社だけ提示した | その3社だけを分析し、市場全体のスクリーニングとは称さない | | 利益は安定しているが、売掛金と棚卸資産が明らかに増えている | 利益計算書だけでなく、回収、需要、減損の可能性を検証する | | 事業は正常だが、短期債務の返済期日が集中している | 借り換え、資金の用途制限、財務制限条項を優先的に確認する | | 利益はすでに減少しているが、ユーザーは株価の下落の方が大きいと考えている | 事業悪化後の価格付けに関する調査として分け、ファンダメンタルズが安定した候補に混ぜない | | すべてのサンプルに重大な資料不足がある | 候補を空欄とすることを認め、要確認事項の一覧を出力する | | ユーザーが特定の過去の日付時点での検証を求めている | その時点で公表済みだった資料だけでスクリーニングし、その後の結果は別途検討する | | 「では、今は底値で買ってよいのか?」 | 売買行動を示さず、未解決の問題と再確認条件を返す |
这是一次“方法论适配”分析,不是投资建议:它不判断影石创新该买该卖,也不预测股价。要回答的只有一个问题——你想套用的巴菲特式价值投资,其底层假设放在 A 股、放在“影石创新”这家公司身上,哪些能直接用、哪些必须改、哪些根本用不上。
先把对象和你的处境摆清楚。影石创新(688775.SH,品牌 Insta360)是一家 2025 年 6 月才登陆科创板的消费电子公司,主业是全景相机、运动相机、拇指相机、云台相机,正试图向无人机与“硬件+软件+数据”扩张。它的画像很鲜明:全球全景相机市占率超过 65%,是细分赛道的绝对龙头;海外收入占比约 69%,欧美是主战场。但增长与盈利严重背离——2025 年营收 97.41 亿元、同比 +74.76%,归母净利润却只有 9.29 亿元、同比 -6.62%;2026 年一季度营收再增 83.11%,净利润却腰斩 52.02%;毛利率从 2024 年的 52.2% 降到 45.74%,2025 年上半年经营现金流同比 -60.22%。2026 年 6 月 11 日,占总股本 56.5% 的限售股解禁,全部是上市前的财务投资人,不含创始人刘靖康及管理层。你的持仓成本 137 元,现价 97.25 元,浮亏约 29%。[[citation:{"links":["https://k.sina.com.cn/article_7879922977_1d5ae152106801g0r6.html","https://www.163.com/dy/article/KRMEQQPL05568W0A.html","https://stock.stockstar.com/RB2025090500040710.shtml","https://www.163.com/dy/article/KV7BD6RL0553MHUM.html"]}]]
这里有一个必须先讲的框架要点:巴菲特的体系里没有“成本价”这个锚。137 元是你的历史,不是公司的价值。它唯一合理的用途是算税费和留记录,绝不是“要不要继续拿”的理由。用成本价决定去留,是行为金融里的“处置效应”,恰恰是价值框架要你克服的东西。后面所有分析都以“这家公司的内在价值与机会成本”为尺度,而不是“我亏了多少”。
一、原框架假设
巴菲特(以及其背后的格雷厄姆—费雪传统)不是一套估值公式,而是一组关于“什么生意值得长期持有”的前提假设。要判断它能不能本土化,得先把它拆成可检验的命题。
认知层。 只投自己真正能看懂的生意(能力圈);偏好需求稳定、技术迭代慢、盈利可预测的行业,反复回避“变化太快”的赛道。
商业层。 企业要有宽而持久的护城河(品牌、成本、网络效应、转换成本),能长期维持高资本回报(ROE/ROIC);低负债、少资本开支,能产生稳定、可预测的自由现金流(“股东盈余”);拥有定价权。
市场层。 “市场先生”短期是投票机、长期是称重机,价格波动是机会而非风险;内在价值可以被大致估算,据此在显著折价时买入(安全边际);逆向操作,别人恐惧时贪婪。
治理层。 管理层诚实、能干、以股东利益为先,尤其看重资本配置能力与对小股东的公平。
持有层。 长期甚至永久持有,让复利发挥作用,低换手、低摩擦成本。
这十条里,越靠前的越接近“世界观”,越靠后的越依赖具体的市场制度与信息环境。A 股适配的难点,主要落在后两类。
二、A 股适配分析
逐条对照 A 股特征与影石创新的具体情况。
能力圈——成立,但需要纪律。 消费电子是可感知的赛道,产品能上手、能对比,比多数行业更容易建立直觉。但影石创新的叙事正在变复杂:“摄影机器人”“硬件+软件+数据复利模型”,加上全景无人机的远期估值弹性(乐观与悲观情景的收入差近十倍),这些假设已超出多数人的能力圈。能力圈在 A 股不是知识问题,而是“承认自己不懂”的纪律问题。
可预测性——不成立。 这是整个框架在影石身上最硬的一处冲突。消费电子由新品驱动、技术迭代快、竞争白热,正是巴菲特明确回避的“快速变化行业”。数据也印证了这一点:营收 +74.76% 的同时净利 -6.62%,一季度净利 -52%,市场对明年的盈利几乎没有共识——你提供的数据里“前瞻 PE 641 倍”就是这种失锚的极端信号(盈利基数被压缩到接近临界,估值倍数随之失真)。一个盈利不可预测的公司,DCF 也好、PE 也好,输入端假设的抖动会直接淹没结论。
护城河——需修正。 全景相机 65% 以上的全球份额、自研的全景拼接与防抖算法,是真实的壁垒,也是影石最“巴菲特”的地方。但 A 股(乃至整个消费电子)的护城河是“动态的”:它需要持续、大额的研发投入去维护,而不是像可口可乐的品牌那样可以“躺着吃”。影石 2025 年研发费用达 15.3 亿元,研发人员从 514 人扩张到 2180 人;同时大疆用 Osmo 360 单品正面切入全景赛道、在云台相机上与其短兵相接,存储芯片(LPDDR4X)价格暴涨超 250% 直接压制毛利,GoPro 从“品类代名词”到被边缘化更是前车之鉴——它说明“能定义品类”不等于“能守住品类”。巴菲特偏好的是“不需要持续军备竞赛”的护城河,而影石身处一场停不下来的竞赛。[[citation:{"links":["https://xueqiu.com/3124808626/377662860"]}]]
高资本回报、低负债——部分成立。 公司 2024 年 ROIC 约 35.7%,资本回报率极强,符合“高资本回报”的标准,是明确的加分项。但需核实其负债结构与现金状况,且高 ROIC 在竞争加剧与成本上行时能否维持,才是关键。[[citation:{"links":["https://xueqiu.com/2085303554/400628861"]}]]
稳定自由现金流(股东盈余)——不成立。 巴菲特要的是可预测的“现金奶牛”。影石 2025 年上半年经营现金流净额仅 2.41 亿元、同比 -60.22%,主因是原材料备货;净利润与现金流背离,公司处于高投入的扩张期而非收获期。会计净利润不等于股东盈余,这一条在影石身上需要打问号。
定价权——需修正。 影石长期“国内定价低于海外”,海外毛利率约 47.9% 高于国内约 42.1%,说明品牌具备一定溢价能力与定价权。但这份定价权正被两头挤压:上游存储成本上涨,下游大疆的价格与产品竞争。定价权不是静态资产。
市场先生/波动即机会——需修正。 A 股的“市场先生”情绪权重远高于成熟市场:散户主导成交、涨跌停制度、题材轮动,让波动更大、错杀更多,但噪音也更多。难点在于区分“错杀”和“价值毁灭”——影石从 52 周高点 323.14 元跌到 97.25 元、年内 -58.56%,这到底是情绪宣泄,还是市场在对“增收不增利 + 竞争加剧 + 巨额解禁”做基本面重估?在 A 股,价格下跌本身不构成买入理由。
バフェット流はA株で使える?
価値投資をA株で実践できる方法に置き換え、実現可能性を見極めます。