YouMind
ログイン
バフェット流はA株で使える?

バフェット流はA株で使える?

価値投資をA株向けの調査法に

作成者
LLim Jinny
インストール数
0
出典YouMind

コンテンツ紹介

巴菲特的打法能不能用在影石创新?——A股本土化适配分析

这是一次“方法论适配”分析,不是投资建议:它不判断影石创新该买该卖,也不预测股价。要回答的只有一个问题——你想套用的巴菲特式价值投资,其底层假设放在 A 股、放在“影石创新”这家公司身上,哪些能直接用、哪些必须改、哪些根本用不上。

先把对象和你的处境摆清楚。影石创新(688775.SH,品牌 Insta360)是一家 2025 年 6 月才登陆科创板的消费电子公司,主业是全景相机、运动相机、拇指相机、云台相机,正试图向无人机与“硬件+软件+数据”扩张。它的画像很鲜明:全球全景相机市占率超过 65%,是细分赛道的绝对龙头;海外收入占比约 69%,欧美是主战场。但增长与盈利严重背离——2025 年营收 97.41 亿元、同比 +74.76%,归母净利润却只有 9.29 亿元、同比 -6.62%;2026 年一季度营收再增 83.11%,净利润却腰斩 52.02%;毛利率从 2024 年的 52.2% 降到 45.74%,2025 年上半年经营现金流同比 -60.22%。2026 年 6 月 11 日,占总股本 56.5% 的限售股解禁,全部是上市前的财务投资人,不含创始人刘靖康及管理层。你的持仓成本 137 元,现价 97.25 元,浮亏约 29%。[[citation:{"links":["https://k.sina.com.cn/article_7879922977_1d5ae152106801g0r6.html","https://www.163.com/dy/article/KRMEQQPL05568W0A.html","https://stock.stockstar.com/RB2025090500040710.shtml","https://www.163.com/dy/article/KV7BD6RL0553MHUM.html"]}]]

这里有一个必须先讲的框架要点:巴菲特的体系里没有“成本价”这个锚。137 元是你的历史,不是公司的价值。它唯一合理的用途是算税费和留记录,绝不是“要不要继续拿”的理由。用成本价决定去留,是行为金融里的“处置效应”,恰恰是价值框架要你克服的东西。后面所有分析都以“这家公司的内在价值与机会成本”为尺度,而不是“我亏了多少”。

一、原框架假设

巴菲特(以及其背后的格雷厄姆—费雪传统)不是一套估值公式,而是一组关于“什么生意值得长期持有”的前提假设。要判断它能不能本土化,得先把它拆成可检验的命题。

认知层。 只投自己真正能看懂的生意(能力圈);偏好需求稳定、技术迭代慢、盈利可预测的行业,反复回避“变化太快”的赛道。

商业层。 企业要有宽而持久的护城河(品牌、成本、网络效应、转换成本),能长期维持高资本回报(ROE/ROIC);低负债、少资本开支,能产生稳定、可预测的自由现金流(“股东盈余”);拥有定价权。

市场层。 “市场先生”短期是投票机、长期是称重机,价格波动是机会而非风险;内在价值可以被大致估算,据此在显著折价时买入(安全边际);逆向操作,别人恐惧时贪婪。

治理层。 管理层诚实、能干、以股东利益为先,尤其看重资本配置能力与对小股东的公平。

持有层。 长期甚至永久持有,让复利发挥作用,低换手、低摩擦成本。

这十条里,越靠前的越接近“世界观”,越靠后的越依赖具体的市场制度与信息环境。A 股适配的难点,主要落在后两类。

二、A 股适配分析

逐条对照 A 股特征与影石创新的具体情况。

能力圈——成立,但需要纪律。 消费电子是可感知的赛道,产品能上手、能对比,比多数行业更容易建立直觉。但影石创新的叙事正在变复杂:“摄影机器人”“硬件+软件+数据复利模型”,加上全景无人机的远期估值弹性(乐观与悲观情景的收入差近十倍),这些假设已超出多数人的能力圈。能力圈在 A 股不是知识问题,而是“承认自己不懂”的纪律问题。

可预测性——不成立。 这是整个框架在影石身上最硬的一处冲突。消费电子由新品驱动、技术迭代快、竞争白热,正是巴菲特明确回避的“快速变化行业”。数据也印证了这一点:营收 +74.76% 的同时净利 -6.62%,一季度净利 -52%,市场对明年的盈利几乎没有共识——你提供的数据里“前瞻 PE 641 倍”就是这种失锚的极端信号(盈利基数被压缩到接近临界,估值倍数随之失真)。一个盈利不可预测的公司,DCF 也好、PE 也好,输入端假设的抖动会直接淹没结论。

护城河——需修正。 全景相机 65% 以上的全球份额、自研的全景拼接与防抖算法,是真实的壁垒,也是影石最“巴菲特”的地方。但 A 股(乃至整个消费电子)的护城河是“动态的”:它需要持续、大额的研发投入去维护,而不是像可口可乐的品牌那样可以“躺着吃”。影石 2025 年研发费用达 15.3 亿元,研发人员从 514 人扩张到 2180 人;同时大疆用 Osmo 360 单品正面切入全景赛道、在云台相机上与其短兵相接,存储芯片(LPDDR4X)价格暴涨超 250% 直接压制毛利,GoPro 从“品类代名词”到被边缘化更是前车之鉴——它说明“能定义品类”不等于“能守住品类”。巴菲特偏好的是“不需要持续军备竞赛”的护城河,而影石身处一场停不下来的竞赛。[[citation:{"links":["https://xueqiu.com/3124808626/377662860"]}]]

高资本回报、低负债——部分成立。 公司 2024 年 ROIC 约 35.7%,资本回报率极强,符合“高资本回报”的标准,是明确的加分项。但需核实其负债结构与现金状况,且高 ROIC 在竞争加剧与成本上行时能否维持,才是关键。[[citation:{"links":["https://xueqiu.com/2085303554/400628861"]}]]

稳定自由现金流(股东盈余)——不成立。 巴菲特要的是可预测的“现金奶牛”。影石 2025 年上半年经营现金流净额仅 2.41 亿元、同比 -60.22%,主因是原材料备货;净利润与现金流背离,公司处于高投入的扩张期而非收获期。会计净利润不等于股东盈余,这一条在影石身上需要打问号。

定价权——需修正。 影石长期“国内定价低于海外”,海外毛利率约 47.9% 高于国内约 42.1%,说明品牌具备一定溢价能力与定价权。但这份定价权正被两头挤压:上游存储成本上涨,下游大疆的价格与产品竞争。定价权不是静态资产。

市场先生/波动即机会——需修正。 A 股的“市场先生”情绪权重远高于成熟市场:散户主导成交、涨跌停制度、题材轮动,让波动更大、错杀更多,但噪音也更多。难点在于区分“错杀”和“价值毁灭”——影石从 52 周高点 323.14 元跌到 97.25 元、年内 -58.56%,这到底是情绪宣泄,还是市场在对“增收不增利 + 竞争加剧 + 巨额解禁”做基本面重估?在 A 股,价格下跌本身不构成买入理由。

巴菲特的打法能不能用在影石创新?——A股本土化适配分析

説明

価値投資をA株で実践できる方法に置き換え、実現可能性を見極めます。

こんな方におすすめ

古典的な価値投資手法をA株の調査フレームワークに応用し、適用範囲を明確にしたい投資家に適しています。

この Skill の使い方

  1. 入力を用意する

    研究したい銘柄または業界、価値投資のフレームワーク、A株市場の特徴についての懸念を入力してください。

  2. Skill を実行する

    価値投資のフレームワークを、A株の制度、参加者、情報開示、バリュエーション環境と照らし合わせ、適合性を評価して調整の方向性を示します。

  3. 結果を確認する

    適合性の分析、現地向けの調査提案、適用範囲、検証が必要な事実の一覧を提示します。具体的な売買銘柄や株式コードは含みません。

関連スキル

すべて表示
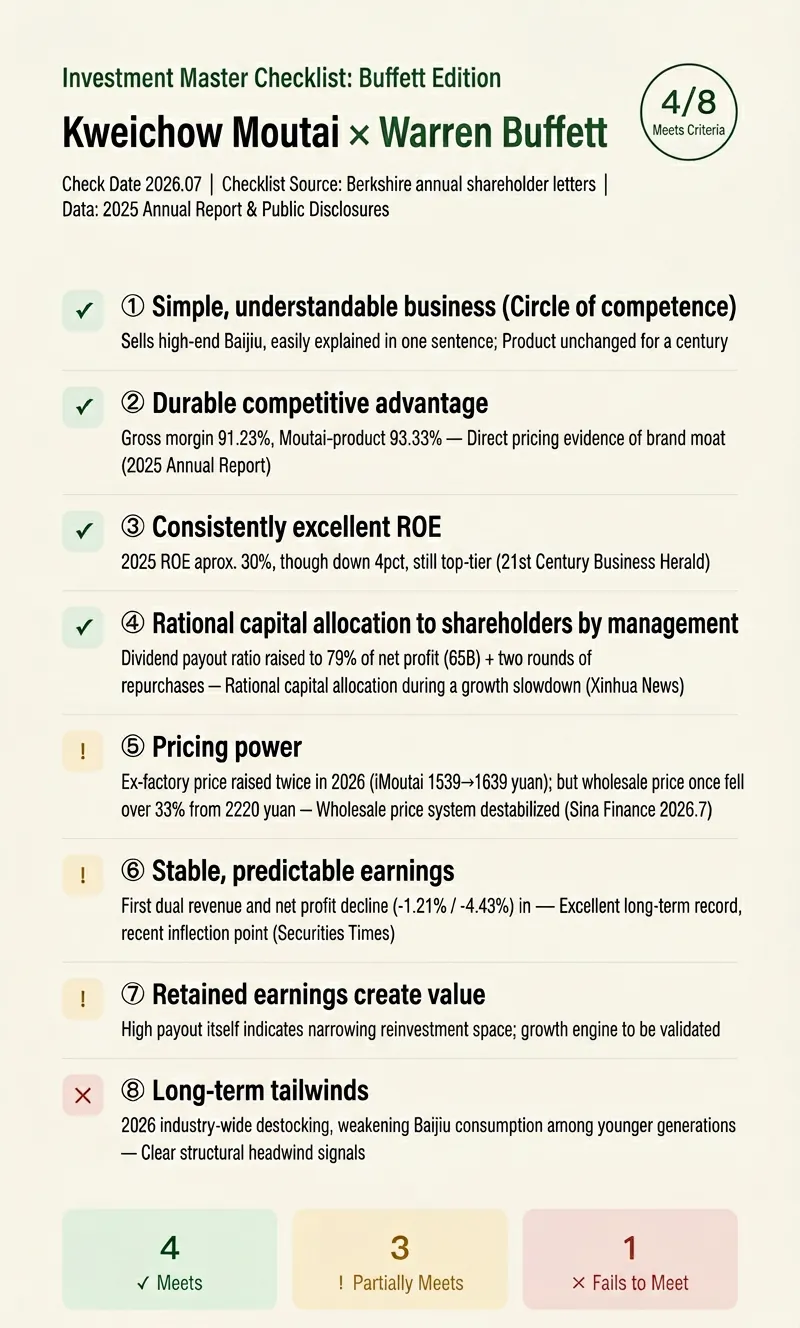
投資の達人チェックリスト|バフェットの目で企業を見る

バフェットの株主向け書簡、『プア・チャーリーの宝典』、『賢明なる投資家』――投資の達人の基準はすべて公開されているが、それを一つ一つ照合してくれる人は今までいなかった。 企業名を入力(A株/香港株/米株)、達人の視点を選択:バフェット(デフォルト)/ マンガー / ピーター・リンチ / フィッシャー / グレアム。スキルはインターネットで各基準に対応する公開証拠を検証し、✅適合 / ⚠️部分的に適合 / ❌不適合 / ❓情報不足 の判定を項目ごとに表示。さらに共有可能なスコアカードの長尺画像(3:5 縦長、小紅書/微信朋友圈向け)を生成します。 毎回の提供内容: ① 項目別チェック本文:各基準に判定、証拠、出典、時点を付記。さらに「人間語に翻訳」―この基準が何を問うているのかを解説 ② スコアカードのまとめ(N/8 項目適合)+特に注目すべき三つのポイント ③ スコアカードの長尺画像、バリュー投資のクラシックな配色で、そのまま公開可能 三つの鉄則: ・判定には必ず証拠を添える。見つからなければ ❓ と表示し、データを捏造しない ・リスト項目は達人の公開著作に忠実に従い、「達人の基準」をでっち上げない ・対照結果のみを示し、達人の見解を代表せず、投資助言を構成しない リピートの提案:同じ企業に対して、五人の達人それぞれでチェック。五つの視点で相互に検証できます。 バリュー投資学習者、金融コンテンツクリエイター、企業を体系的に理解したい一般投資家に適しています。
Y
1999
研究

バフェットの投資判断アシスタント(73項目チェックリスト)

バフェットの判断アシスタント。企業/株式を対象に、73項目チェックリストを開き、AIがオンラインで事前スコアリング(財務諸表・評価・競合データを自動検索し項目ごとに評価)、分析記録の自動保存、履歴照会、レポート生成をサポート。ウェブ版「价值投资决策精灵助手」と深く統合。

积
410k

個別株の評価分析

株式投資で最も恐れるのは2つあります。1つは悪い会社を買ってしまうこと、もう1つは良い会社を高値で買ってしまうことです。多くの投資家は株式を手にすると、まずPEやPBを確認し、同業他社と比較して結論を出します。これこそが評価の最大の誤解です。 • 📝 数字だけを見て会社を見ない:PEが低ければ必ず割安か?景気循環株は景気のピークで低PEはむしろ罠です。成長株は高PEでも必ずしも割高ではない。間違った物差しでは正しい結果は測れません。 • 🤔 業界を考慮せずに評価を語る:受託製造会社とテクノロジープラットフォームでは、同じPE=20でも意味は大きく異なります。業界の成長上限とビジネスモデルを先に理解しなければ、どんな評価額も絵に描いた餅です。 • 📉 バリュートラップを無視する:低評価はファンダメンタルズ悪化の兆候であり、投資機会ではありません。会社の質が悪ければ、どんなに「割安」でも罠になり得ます。 • 🎯 期待値の差を無視する:株価の変動は業績の良し悪しの絶対値ではなく、業績と市場予想との相対的な差に依存します。利益が30%増えても、市場予想が50%増ならば、やはり下落します。 • 📊 評価は正確にしすぎると逆に間違う:評価は範囲であり、正確な数字ではない。ぼんやりと正しい方が、正確に間違うよりましだ。 このスキルはこれらの問題を解決するために生まれました。「5段階評価法」のフレームワークに基づき、スキップできない5段階のシステムプロセスで、会社の種類、業界の成長上限、会社の質、成長ロジックから価格予想まで、段階的に完全かつ専門的な個別株式の評価分析を完了し、最終的に構造化された評価レポートとダウンロード可能なPDFファイルを出力します。A株、香港株、米国株に対応しています。

格
22k

情報

バージョン
v3
最終更新
実行クレジット
使用量に応じて消費
モデル
自動選択
活用シーン
調査・分析学習・教育投資・金融
得られるもの
レポート計画

もっと大胆な作品をつくる準備はできましたか?

バフェット流はA株で使える?
