下落=誤った評価とは限らない
下落市場から再調査候補を見つける
下落=誤った評価とは限らない
下落市場から再調査候補を見つける
コンテンツ紹介
説明
市場のパニックの中から、誤って売られた可能性のある企業候補を絞り込み、逆張りの検討をサポートします。 | 入力状況 | 期待される対応 | | 「60%下落したなら、きっと誤って売られたのでは?」 | 下落率だけで判断せず、観察期間、業績見通し、資金調達の変化を先に確認する | | 「PERはわずか5倍で、同業より割安だ」 | 景気循環上の位置、利益の質、債務、同業との比較可能性を確認する | | 「直近の利益は減っていないので、ファンダメンタルズは悪化していない」 | データの対象期間、受注、現金回収、決算後の事象を確認する | | 「データはない。誤って売られた銘柄を10社、直接挙げて」 | リストを捏造せず、スクリーニングの枠組みを示し、最も重要な資料を求める | | ユーザーが3社だけ提示した | その3社だけを分析し、市場全体のスクリーニングとは称さない | | 利益は安定しているが、売掛金と棚卸資産が明らかに増えている | 利益計算書だけでなく、回収、需要、減損の可能性を検証する | | 事業は正常だが、短期債務の返済期日が集中している | 借り換え、資金の用途制限、財務制限条項を優先的に確認する | | 利益はすでに減少しているが、ユーザーは株価の下落の方が大きいと考えている | 事業悪化後の価格付けに関する調査として分け、ファンダメンタルズが安定した候補に混ぜない | | すべてのサンプルに重大な資料不足がある | 候補を空欄とすることを認め、要確認事項の一覧を出力する | | ユーザーが特定の過去の日付時点での検証を求めている | その時点で公表済みだった資料だけでスクリーニングし、その後の結果は別途検討する | | 「では、今は底値で買ってよいのか?」 | 売買行動を示さず、未解決の問題と再確認条件を返す |
こんな方におすすめ
下落した上場企業を体系的に調査し、誤って売られた可能性を探りながらバリュートラップを避けたい投資家やリサーチ担当者向けです。
この Skill の使い方
入力を用意する
調査したい企業、セクター、またはサンプル一覧を入力し、分析基準日、下落の観察期間、比較対象、手元の資料を記載してください。
Skill を実行する
公開情報をもとに下落の背景を分解し、バリュエーション、事業、キャッシュフロー、債務、ガバナンス、株主権利のリスクを確認して反証します。
結果を確認する
追加調査候補、要確認サンプル、または対象外とするサンプルを示し、根拠、主な反対解釈、資料の不足、再確認条件を整理します。売買指示は行いません。
関連スキル
すべて表示
個別株の評価分析
株式投資で最も恐れるのは2つあります。1つは悪い会社を買ってしまうこと、もう1つは良い会社を高値で買ってしまうことです。多くの投資家は株式を手にすると、まずPEやPBを確認し、同業他社と比較して結論を出します。これこそが評価の最大の誤解です。 • 📝 数字だけを見て会社を見ない:PEが低ければ必ず割安か?景気循環株は景気のピークで低PEはむしろ罠です。成長株は高PEでも必ずしも割高ではない。間違った物差しでは正しい結果は測れません。 • 🤔 業界を考慮せずに評価を語る:受託製造会社とテクノロジープラットフォームでは、同じPE=20でも意味は大きく異なります。業界の成長上限とビジネスモデルを先に理解しなければ、どんな評価額も絵に描いた餅です。 • 📉 バリュートラップを無視する:低評価はファンダメンタルズ悪化の兆候であり、投資機会ではありません。会社の質が悪ければ、どんなに「割安」でも罠になり得ます。 • 🎯 期待値の差を無視する:株価の変動は業績の良し悪しの絶対値ではなく、業績と市場予想との相対的な差に依存します。利益が30%増えても、市場予想が50%増ならば、やはり下落します。 • 📊 評価は正確にしすぎると逆に間違う:評価は範囲であり、正確な数字ではない。ぼんやりと正しい方が、正確に間違うよりましだ。 このスキルはこれらの問題を解決するために生まれました。「5段階評価法」のフレームワークに基づき、スキップできない5段階のシステムプロセスで、会社の種類、業界の成長上限、会社の質、成長ロジックから価格予想まで、段階的に完全かつ専門的な個別株式の評価分析を完了し、最終的に構造化された評価レポートとダウンロード可能なPDFファイルを出力します。A株、香港株、米国株に対応しています。
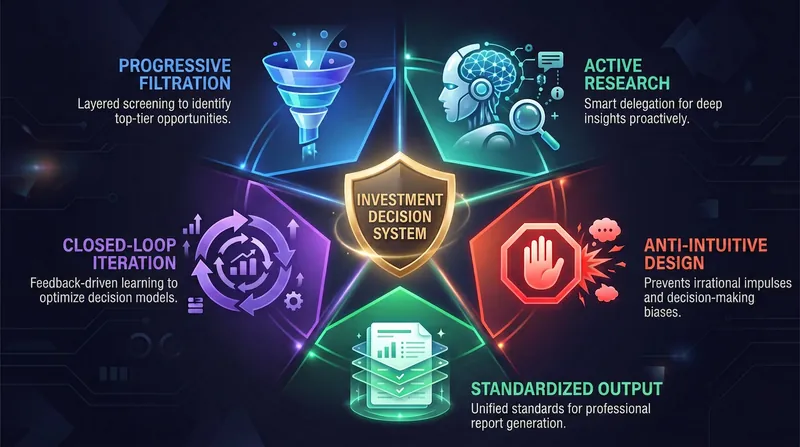
銘柄選定判断エンジン
すべての投資家が経験したことがある瞬間: • 📝 衝動買いで後悔する —— 3日間上昇した株を見て、手がむずむずして注文し、結局天井で買ってしまう • 🤔 研究不足で決断 —— 分析記事を1本読んだだけで「分かった」気になり、実際には会社が何で稼いでいるのかも説明できない • 💸 売るタイミングが分からない —— 利益が出ても売れず、損失も手放せず、結局どちらも損をする • 🎭 市場の感情に巻き込まれる —— 他人が恐慌すれば自分も恐慌し、他人が強欲なら自分も強欲、常に高値追いかけ安値で売る • 🔄 同じ過ちを繰り返す —— 振り返りの仕組みがなく、毎回取引が「ゼロから」始まる 投資決定システムは、これらの問題を解決するために生まれた。これは買いの理由を見つけるツールではなく、「買うべきでない」瞬間を認識するための意思決定ブレーキシステムだ。核心となる原則はただ一つ:良い会社 ≠ 良い株。
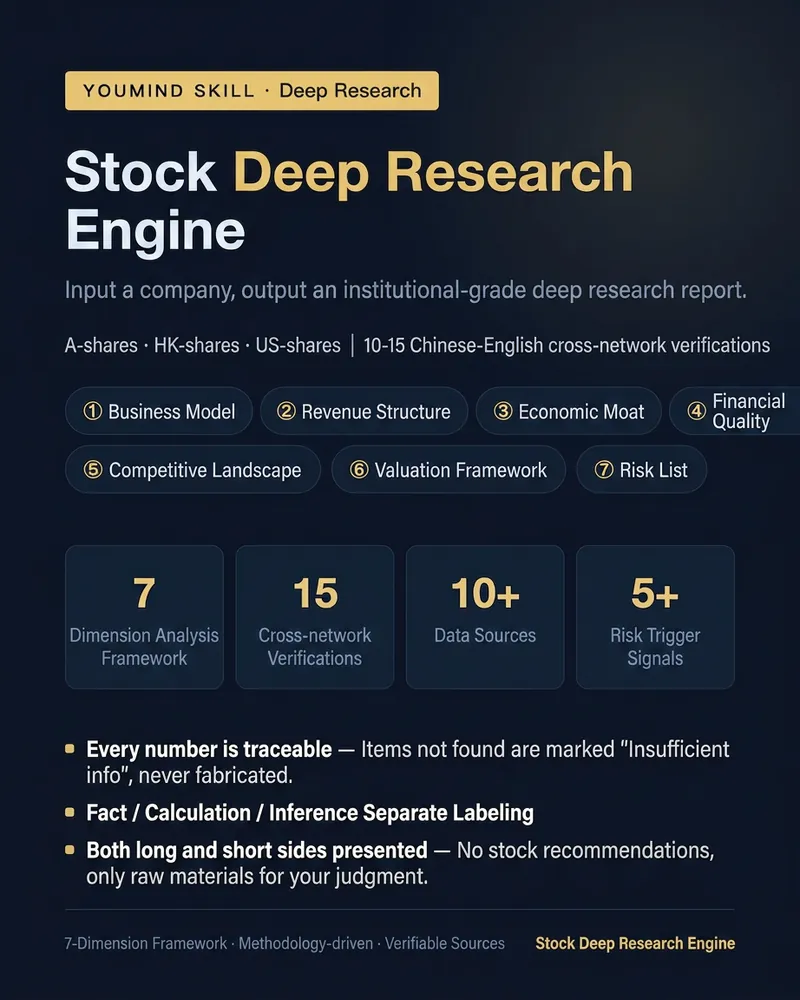
個別銘柄深掘りエンジン|一社を徹底研究
ニュースの抜き書きではなく、方法論の骨格を持つ個別銘柄調査レポートです。 企業名(A株/香港株/米国株の名称またはコード)を入力すると、10~15回の中英オンライン検索を行い、七次元フレームワークに沿ってレポートを作成します。 ① ビジネスモデル——お金の流れを解説し、「人間の言葉に翻訳」版も提供 ② 収益構造——事業別に分解+成長エンジンと足かせ ③ 堀(競争優位)——「広がっているか狭まっているか」を、市場シェア・粗利率・価格決定力の方向で回答 ④ 財務品質——キャッシュフローと利益の一致度、売掛金・在庫・のれんの異変 ⑤ 競争環境——競合比較表+集中度の方向性 ⑥ バリュエーションフレームワーク——データと計算枠組みのみ提供、割高・割安の判断はしない ⑦ リスクリスト——影響度順に並べ、各項目に検証可能なトリガーシグナルを付記 各レポートには以下を固定添付:強弱両面の1ページサマリー(両方に実質的な証拠)、来四半期のフォローアップリスト、各データの出典。 三つの鉄則: · 各重要な数字は公告や権威あるメディアに遡れること。確認できない場合は「情報不足」と明記し、決して捏造しない。 · 事実、計算、推論を分けて明記する。 · 株価予測、目標株価、売買推奨は行わない——「買うべきか」に対しても強弱の証拠のみを返す。 三つの視点に対応:事業理解(デフォルト)/ 財務諸表チェック / 2社比較競合分析。 投資研究者、金融コンテンツ制作者、一つの企業を体系的に理解したい真剣な投資家に適しています。
情報
- バージョン
- v5
- 最終更新
- 実行クレジット
- 使用量に応じて消費
- モデル
- 自動選択
- 活用シーン
- 調査・分析投資・金融
- 得られるもの
- レポート計画データ
