YouMind
登入
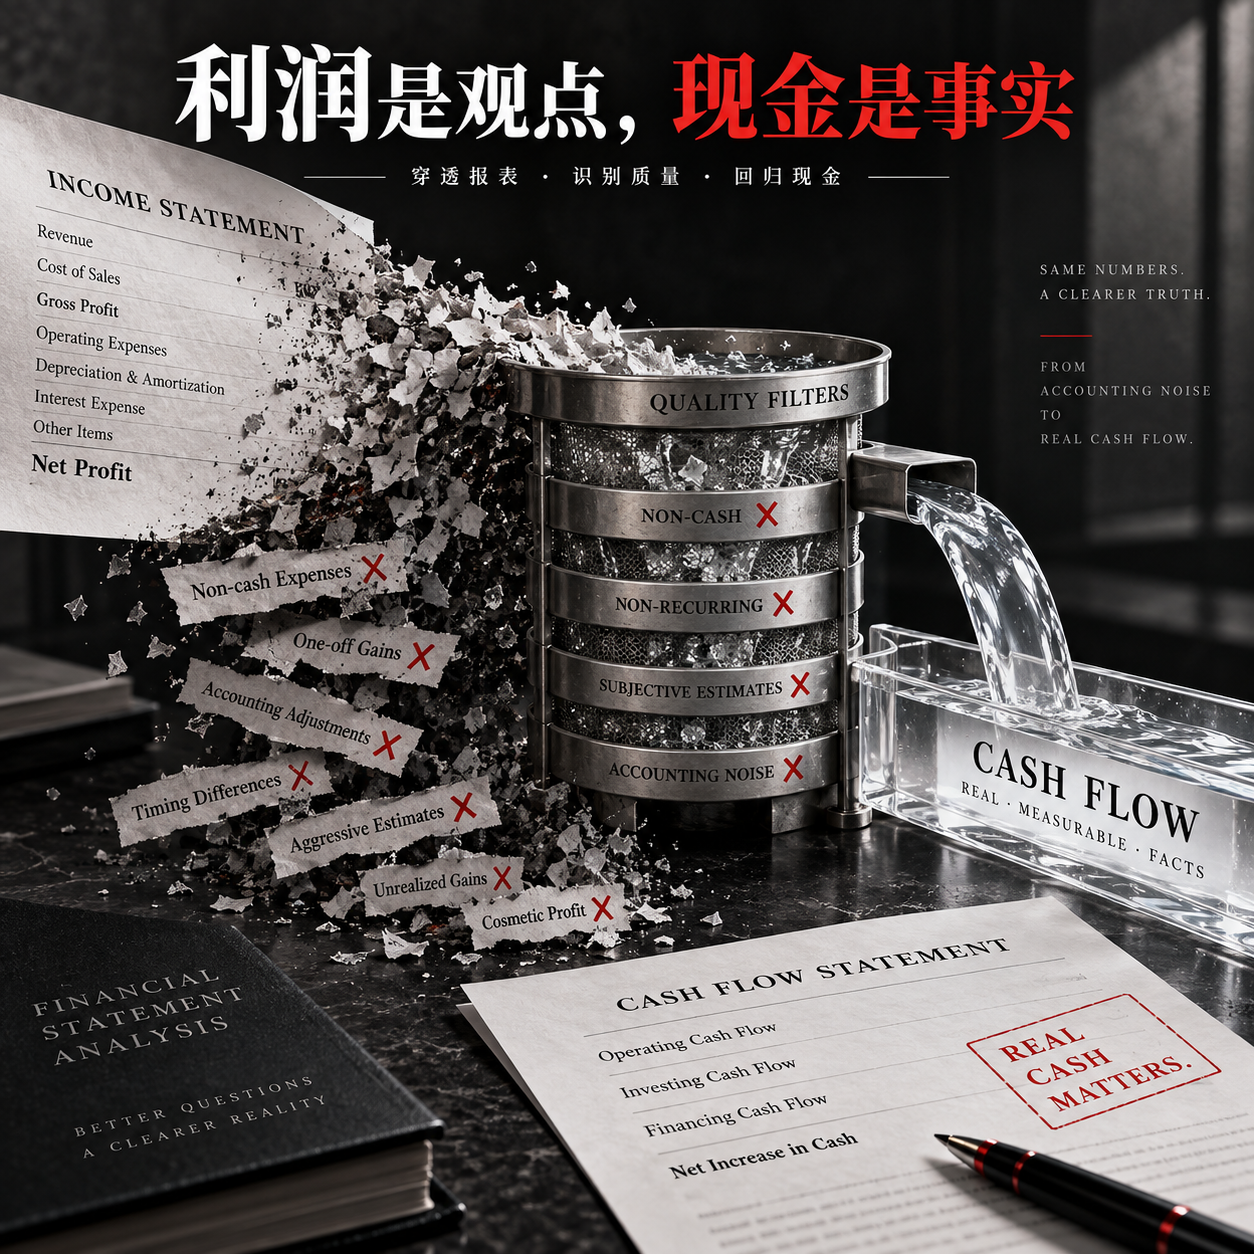
利潤是觀點,現金是事實(cash-flow-quality)

利潤是觀點,現金是事實(cash-flow-quality)

拆解現金流與利潤含金量,看清誰在賺真錢。

安裝人數
0
來源YouMind

展示內容

贵州茅台(600519.SH)现金流质量分析:利润是观点,现金是事实

分析区间:2022–2024 年度(最近一期已披露完整年报)|数据来源:公司年度报告及公开披露整理 本文聚焦“利润的现金含量与盈利质量”,列出证据强度与待核实问题,不构成审计意见,也不构成任何买卖或仓位建议。

茅台的利润数字几乎没有争议——连续多年营收、净利双位数增长,毛利率稳定在 91% 以上,净利率约 52%。真正值得盯住的不是“赚了多少”,而是“赚到的钱有多少变成了现金”。把利润表、现金流量表和资产负债表三张表叠在一起看,茅台的现金含量整体优异,但 2022–2024 三年间经营现金流的大起大落,暴露了一个容易被忽略的结构性问题:合并报表里的“经营活动现金流”并非纯粹的白酒生意造血。

一、利润 vs 现金流对比

项目(亿元)202220232024
营业总收入1,275.541,505.601,741.44
营业收入1,241.001,476.941,708.99
归母净利润627.16747.34862.28
扣非归母净利润627.92747.53862.41
经营活动现金流净额(OCF)366.99665.93924.64
资本开支(购建固定/无形/长期资产)53.0726.1946.78
自由现金流(OCF − 资本开支,简易口径)313.92639.74877.86
OCF / 归母净利润58.5%89.1%107.2%
自由现金流 / 归母净利润50.1%85.6%101.8%

三年里利润稳定爬坡,而经营现金流走出了“深蹲—反弹—再创新高”的过山车:2022 年 OCF 只有 366.99 亿元,同比大降约 42.7%,仅为当年净利润的 58.5%;2023 年回补到 665.93 亿元(同比 +81.5%);2024 年进一步冲到 924.64 亿元(同比 +38.85%),首次显著超过净利润,OCF/净利达到 107%。

差距的成因并不在主业本身。公司在 2022 年报中明确解释,OCF 大幅减少是因为集团公司划转贵州习酒股权后,习酒不再是其控股子公司贵州茅台集团财务有限公司的成员单位,“公司吸收存款减少”。而 2024 年报对 OCF 增长的解释是“本期公司销售商品收到的现金增加及控股子公司贵州茅台集团财务有限公司归集集团公司其他成员单位资金较上期增加“。也就是说,两个方向的剧烈波动,相当一部分来自财务公司的存贷款归集——这是金融活动,却按会计准则计入了合并报表的”经营活动“。

二、盈利质量分析

主业层面,茅台的利润现金含量是极高的。 白酒(尤其茅台酒)执行的是“先款后货”,应收账款长期接近于零(常年不足 2 亿元,2024 年三季度末仅约 1,013 万元),几乎不存在利润挂在账上收不回来的问题。销售商品、提供劳务收到的现金持续高于营业收入——2022 年约 1,406.92 亿元、2023 年约 1,636 亿元、2024 年约 1,826 亿元,收现比始终大于 1(含增值税口径),回款能力稳健。无有息负债、账上现金及类现金资产充裕,是典型的“现金奶牛”。

但合并口径的 OCF/净利在 58.5%–107.2% 之间大幅漂移,这一波动不能直接归因于主业盈利质量的变化。 2022 年的低点和 2023 年的反弹,主因是财务公司吸收存款的一次性扰动;2024 年的高点和 38.85% 的高增长,也有一部分来自财务公司归集集团成员单位存款(当年“吸收存款及同业存放”余额同比 +91.97%,约从 120 亿元升至 230 亿元量级)。如果剔除财务公司这一层,白酒主业自身产生的经营现金流,大致趋势更接近“略低于或接近净利润”,而不是表面上那样“远超净利润”。

因此,结论需要分两层:茅台的利润有真实的现金支撑,没有明显的“纸面利润”问题;但“利润与现金流对不上”的观感,主要是财务公司口径造成的统计噪音,而非盈利质量恶化。

贵州茅台(600519.SH)现金流质量分析:利润是观点,现金是事实

描述

識別帳面利潤與實際現金的差異,判斷利潤含金量。 | 淨利潤增長,應收款項和合約資產增長更快,CFO 下降 | 識別回款與收入兌現風險,但不直接認定造假 | | CFO 大幅上升,主要來自應付款項和預收款增加 | 區分現金改善與持續經營創造現金的能力 | | 淨利潤虧損、CFO 為正 | 不用負分母轉化率判斷「現金含量很高」,改為拆解差異 | | CFO 穩定為正,擴產導致 FCF 為負 | 區分經營現金品質與擴張投入壓力 | | 只提供歸屬母公司股東的淨利潤、累計 CFO 和一期資產負債表 | 提示口徑與資料限制,先做有限分析,不輸出偽精確結論 |

適合對象

適合希望從財報判斷利潤含金量、回款風險和現金流改善可持續性的財務分析者。

如何使用此 Skill

  1. 提供輸入

    提供公司名稱、分析期間、產業及關注問題,並盡量附上損益表、現金流量表、資產負債表和相關附註。

  2. 執行 Skill

    比較淨利潤、營業現金流、自由現金流及營運資金變化,評估利潤兌現、現金流持續性和再投入壓力。

  3. 查看結果

    獲得一份根據所提供資料的現金流品質分析,包含關鍵發現、證據限制和優先核實事項,不作舞弊定論或買賣建議。

相關技能

查看全部
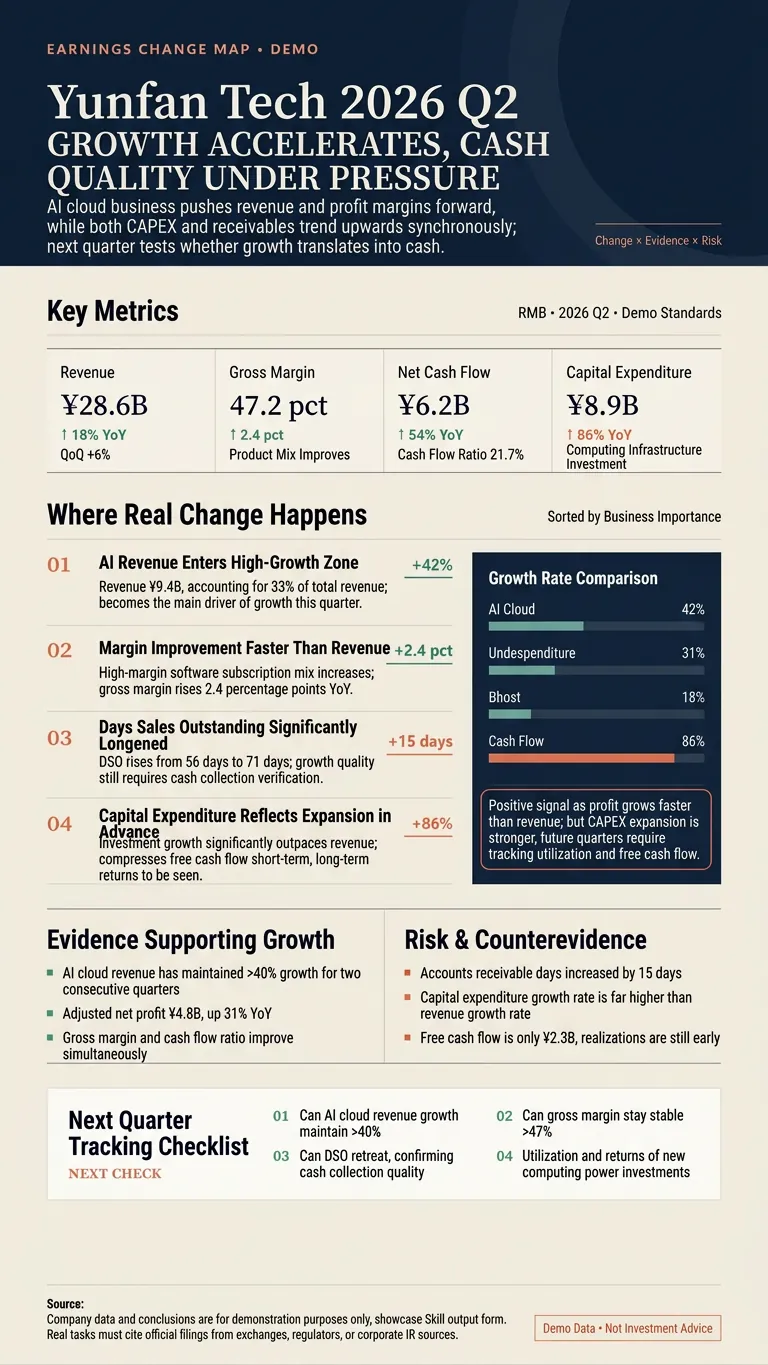
財報異動長圖

不是復述財報,而是找出真正發生變化的地方。 輸入 A 股、港股或美股公司名稱、股票代碼、財報連結或 PDF,自動核對官方揭露,比較同口徑關鍵指標,識別成長加速或減速、利潤率變化、現金流異常、一次性項目與管理層指引變化。 每次固定交付: ① 來源卡與關鍵指標表 ② 最重要的財報異動 ③ 支持證據與風險清單 ④ 下一季度追蹤指標 ⑤ 一張 3:5 或 9:16 的投資人長圖 ⑥ 可直接發布的簡短摘要 你可以這樣用: • 分析騰訊最新財報,重點看遊戲、廣告和資本開支 • 比較輝達最近兩個季度,找出成長加速或減速的指標 • 檢查貴州茅臺的現金流、合約負債和渠道庫存 • 核驗一篇股票分析中的數字和結論,再整理成長圖 所有數字必須能追溯到公司公告、交易所文件、SEC 或公司 IR 等原始來源。事實、計算和推斷分開標註,不編造缺失數據,不提供買賣建議。 適合投資人、財經創作者、研究員和上市公司內容團隊。

Y
5666

大品牌 ≠ 護城河(moat-assessment)

識別公司護城河的類型、真實性與可持續性,建立護城河評估框架。 參考輸入: 6. 【XX公司】利潤還沒下降,股價卻已經跌了 30%,財報背後可能藏著哪些尚未反映的風險? 7. 【XX公司】帳上現金很多,股價卻跌得這麼慘,這些現金是能救命的,還是受到限制的? 8. 【XX公司】靠增發續命,跌得這麼慘還能碰嗎?普通股會不會被稀釋? 9. 我手上的這 5 家公司最近都跌了不少,幫我看看哪家基本面其實沒有惡化,值得深入研究。 10. 幫我回測【XX板塊】去年那波大跌後,哪些公司後來真正修復了,別只拿活下來的公司來說。

L
03k

資訊

版本
v4
更新時間
執行點數
依實際用量
模型
自動選擇
使用情境
研究與分析商業與決策投資與金融
你將獲得
報告

準備好創作更大膽的作品了嗎?

利潤是觀點,現金是事實(cash-flow-quality)
