YouMind
Увійти
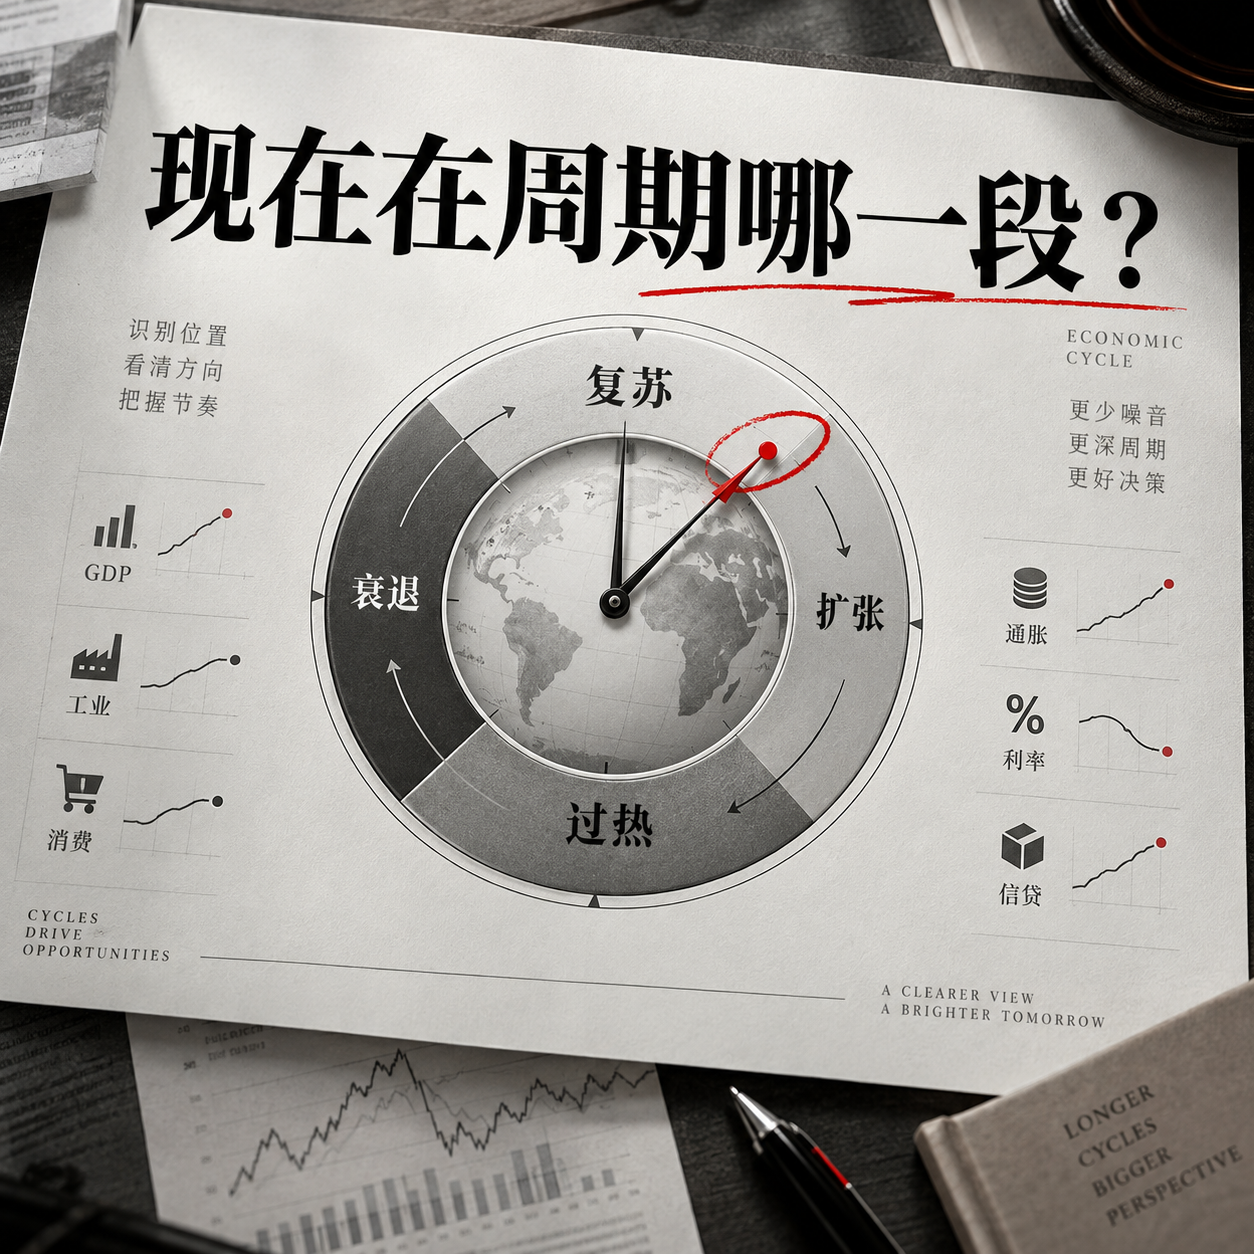
На якому етапі цикл?

На якому етапі цикл?

Визначте фазу галузі та не інвестуйте сліпо на піку ажіотажу.

Створено
LLim Jinny
Встановлено користувачами:
0
ВідYouMind

Попередній перегляд

现在在周期哪一段?(cycle-positioning)

2026年10月,光模块现在在周期的哪一段?

I'll research the current state of the optical module industry to ground the cycle-positioning analysis in fresh data. 光模块周期定位(观察窗口:2026 年 10 月) > 说明:以下数据截至 2026 年 9 月中旬,正好处在 2026Q3 财报验证窗口开启之前。本分析只做阶段判断、证据强度与跟踪框架,不预测精确拐点,也不构成任何仓位或投资建议。 1. 周期位置判断 结论:AI 数通高速光模块正处于景气扩张周期的"中后段"(中期扩张偏后 / 主升段中后段),尚未确认进入晚期过热的顶部,但后周期特征正在增多;同时行业内部呈显著的结构性分化。 拆开看:800G / 1.6T / 3.2T 这一段仍处在"供需紧张、订单排满、价格坚挺"的扩张中后段,供给端证据强度较高——龙头订单指引已排满 2027 全年,核心物料锁定到 2028,龙头高端可插拔毛利率仍高达 44%–46% 以上citationcitation。而 ≤100G 的低速段已经进入下行/出清:产能过剩率超 45%、开工率普遍不足 50%citation。所以更准确的表述是:高速段中期偏后、低速段已在下行,同业不同周期。 对"已近年段"这一步判断,证据强度为中等,主要依赖估值、降价幅度与扩产节奏,需要 10–11 月集中披露的 Q3 财报来验证。业内也有相近看法,杭州朗星资产认为当前"处于行业景气周期中段略微偏后的位置"citation。 2. 供需与价格信号 需求端仍是明确的上行,且斜率极高。 北美四大云厂商 2026 年资本开支指引约 7250 亿美元、同比 +77%,仅 2026Q2 微软、亚马逊、Meta、谷歌合计资本开支就达 1649 亿美元、同比 +86%citationcitation。高盛 9 月三度上修,将 2026–2028 年全球光模块市场分别调至约 677 亿 / 1314 亿 / 1485 亿美元(+33% / +81% / +115%);1.6T 出货量 2026 年约 3300 万只、2027 年 7100 万只,800G 及以上 2027/2028 需求上修至 1.44 亿 / 1.71 亿只citationcitation。需求还从训练侧向推理侧外溢citation。 供给端是当前真正的约束,"不缺订单、只缺产能"。 瓶颈集中在光芯片(EML)、DSP、磷化铟(InP)衬底与激光器——1.6T 单只消耗的 InP 衬底面积约为 800G 的 2.7–2.8 倍citation。Coherent 的 InP 激光器已售罄至 2027 年、数据中心 book-to-bill 超过 4 倍、订单排至 2028citation。麦肯锡测算 800G 产能到 2027 年仍短缺 40%–60%,1.6T 到 2029 年短缺 30%–40%;LightCounting 则判断缺口约 30%、并预期 2026 年底随新 InP 产能释放而缓解citation。行业口径的 2026 年 1.6T 供需缺口最高达四成citation。 价格是分歧最大的一环。 一方面有"1.6T 价格一年腰斩(从约 2000 美元级别回落)"的说法,说明稀缺溢价已开始被侵蚀citation;另一方面产业与机构反馈,800G 基本无降价空间、1.6T 实际降幅小于悲观预期,高盛甚至以"1.6T 均价跌破 700 美元"作为推翻其定价纪律判断的临界值(意味着当前仍显著高于该线),且行业惯例年降幅为 5%–10%citationcitation。高速段价格仍受供给约束支撑、低速段价格已自由落体,这是本阶段最鲜明的量价分层。 盈利处于周期高位。 中际旭创 2026H1 营收 417.78 亿元(+182.49%)、归母净利 136.51 亿元(+241.7%)、毛利率被 1.6T 拉升至 46.4%;新易盛营收 209.10 亿元(+100.3%)、净利 75.29 亿元(+91%)、毛利率 48.46%;"易中天"三家上半年合计净利 223.84 亿元(+153%),已超三家 2025 年全年;上游芯片源杰科技净利暴增 1212%citationcitation。注意"掉队者"已出现(天孚增速仅 33.92%),说明同赛道内部盈利结构在分化。 综合看:需求仍在加速、供给仍紧、高端价格与毛利仍在峰值区——这更像扩张中后段,而非衰退;但"涨价/高毛利还能维持多久"的问号已经出现。 3. 反向证据(可能推翻"仍在扩张中后段"的迹象) 以下几类信号说明周期可能比"供给紧张至 2028"的叙事更早见顶或换挡: - 估值已抢跑。 中际旭创市值约 1 万亿元、年化市盈率约 40 倍;板块 7 月大幅回调(下半年以来一度平均跌近 23%)后 8 月又反弹近 37%,交易拥挤、机构抱团明显citationcitationcitation。外资已开始调仓:摩根士丹利二季度退出中际旭创、天孚前十大流通股东,高盛对中际旭创 H 股多头持仓由 10.1% 降至 9.31%[citation](https://xueqiu.com/2144240666/40948

折叠屏现在进入一个启动器的周期了吗?

我理解你的问题是:折叠屏是否已经进入"启动(放量启动)"的周期阶段——也就是用同一套周期定位框架,判断折叠屏产业现在处在周期的哪一段。如果我理解偏了,你可以直接纠正我。 先查一下折叠屏产业的最新数据再下判断。 折叠屏周期定位:它"启动"了吗? 先直接回答你的问题:严格说,还没有真正进入"已启动"的放量周期。折叠屏目前更像是"在长达八年的导入期里,第一次摸到规模化启动的门槛"——2026 下半年(尤其是苹果入局)是一次真实但尚未确认的点火,确认窗口在 2027 年。 下面按周期定位框架拆开说。需要说明:折叠屏更接近"产品/技术渗透周期",而非光模块那种"供需—库存—价格"的商品周期,所以判断维度会有所不同。 1. 周期位置判断 结论:折叠屏处在"导入期尾声 → 规模化启动临界点"的过渡位置,属于潜在的"启动前夜 / 启动初段",而非启动成功后的中段。证据强度中等偏高。 支撑这个判断最硬的一组事实是"时间":自 2019 年首款商用以来品类走了整整八年,累计出货到 2026 年底才将突破 1 亿部,渗透率至今仅约全球智能手机的 2%citation。同时增长并不连续——2025 年全球出货约 1820 万部、同比仅 +6%,2026 上半年更同比下滑 21.6%citation。一个"已经启动"的周期,通常不会呈现这种八年原地踏步、增速反复归零的特征;它更像是一条被高价格、耐用性与使用场景三重约束压在低位、等待触发的曲线。 反过来说,2026 年确实是这条曲线第一次出现"启动条件同时具备"的年份:龙头形态收敛(大折叠成为主流)、上游成本下行、以及最强的变量——苹果首次入局,把折叠屏从"安卓试验田"拉进"全球手机主战场"citation。所以更准确的说法是:它进入了"启动的临界区",但"启动"尚未被数据确认。 若你所说的"启动器"是指"需求开始自我加速的起飞段",那么答案是"还没有,但 2026H2 是迄今最像样的一次点火"。 2. 供需与价格信号 需求端:整体仍是"平",但内部结构剧烈换血。 2026 全年出货各家口径分歧很大——TrendForce 估约 2020 万支、同比仅 +0.5%citation;IDC 相对乐观,预计 +12.6% 至 2290 万台、2027 年 2700 万台citation。面板口径则明显更强:Counterpoint 预计 2026 全年折叠屏面板出货同比 +23%,其中下半年较上半年 +53%、同比 +71%,全年 61% 集中在 H2citation。注意"下半年堆量"这一特征——这正是由苹果新品节奏驱动的一次性脉冲,而非全市场均衡复苏。 结构分化是这一轮最关键的信号:大折叠(书本式)上半年同比 +35%、份额由 50% 升至 78%;翻盖式则同比暴跌 62%、份额跌至 21%citation。也就是说,市场在用脚投票:愿意为"大屏生产力"付高价,但对"小折叠"这种偏时尚、偏降价的形态需求在退潮。这对"启动"是个偏负面的细节——最接近大众价位的那一档反而在萎缩。 供给端:历史瓶颈是良率与工艺,2026 正在被动松绑。 三星显示凭借苹果三年独家协议,二季度面板份额提升 13.5 个百分点至 66%,并被要求把供应量拉升至月供超 100 万片、2026 年 800 万片、2027 年 1500 万片citation。而曾经卡住苹果项目的核心正是良率——供应链实际良率长期停在 60%–70%,达不到苹果要求,导致项目一度搁置。国产侧面则在追赶:京东方一季度一度占约 45%(主要由华为拉动),但二季度同比 -41%、份额回落至 22%;UTG 良率从 65% 提升到 80%citationcitation。 价格端:零部件在降,整机仍贵——这是"启动"尚未成立的直接原因。 供应链成本确实在改善:UTG 模组价格下降约 30%,铰链单机成本降至约 200 元区间citationcitation。但终端售价仍集中在 ¥ 9999–15999(苹果国行 15999 元起),且维修经济性极差——苹果内屏更换价据测算约 1155 美元citation。对多数消费者而言,折叠屏的"总拥有成本"仍高到无法进入主流换机决策,这是需求无法自我加速的根本约束。 3. 反向证据(可能推翻"正在启动"的迹象) - 增长依赖"苹果首年新鲜感",而非全市场扩张。 TrendForce 明确指出:目前苹果带来的增量"主要在抵消既有品牌的下滑",2026 全年净增速仅约 +0.5%citation。这不是一个行业级启动该有的形态。 - 八年未破小众。 渗透率仍卡在约 2%,有观点直言"七年仍未真正跳出小众市场"citation。若本轮仍只是"高端尝鲜品的又一次更新",而非价位与可靠性跃迁,那么"启动"会再次落空。 - 最便宜的形态正在失败。 翻盖式 -62% 说明价格敏感群体并未被激活;若这一档持续萎缩,"下沉放量"的路径就被堵死。 - 非苹果链条疲弱。 京东方二季度出货同比 -41%,反映华为以外的安卓链需求并不强。 - 预测本身分歧巨大。 2026 出货口径从 +0.5%(TrendForce)到 +23%(Counterpoint 面板)横跨二十多个百分点,说明连产业界对"是否启动"都未达成共识。 4. 风险信号与先行指标 值得持续跟踪的先行指标与复核触发条件: - 渗透率能否越过 2% 关口:这是"启动"最本质的刻度。若 2027–2028 稳定升向 3%–5%,启动成立;若继续在 2% 附近徘徊,则仍是小众。 - 2027 实际出货 vs +37% 预测:Counterpoint 预计 2027 全球折叠屏出货同比 +37%、创 2022 年以来新高citation。这是最重要的验证锚——达标则启动确认,落空则本轮又是一次脉冲。 - 苹果第二代的量级与供应链订单:三星显示对苹果面板 800 万片(2026)→ 1500 万片(2027)的爬坡是否兑现citation;苹果份额是否从 2026 的约 25%–28% 继续上移citation。 - 价格与成本曲线:整机是否存在跌破 ¥ 8000–1000

光模块周期位置分析

Опис

Допомагає визначити позицію галузі в циклі та виявити сигнали ризику й випереджальні індикатори.

Схожі навички

Переглянути всі
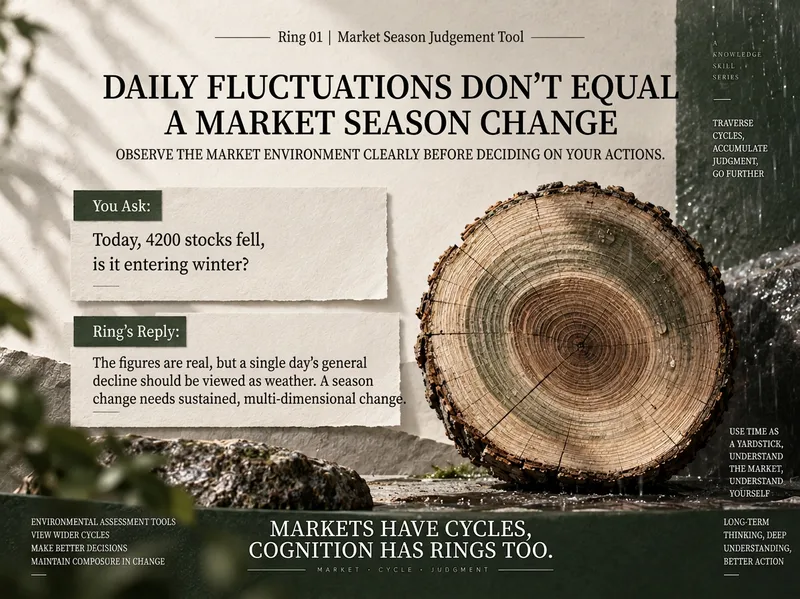
Кільця року|Сезон ринку

Інвестиційні висновки спотворюються не через одну неправильно прочитану новину, а через те, що спочатку не визначено, у якому середовищі ви перебуваєте. Те саме падіння наприкінці літа може бути лише коливанням, а на початку осені — свідчити про накопичення ризиків. Так само одна позитивна новина може мати зовсім різне значення на різних етапах. Ця навичка не прогнозує, зросте чи впаде ринок завтра. Вона спочатку відповідає на важливіше запитання: яке зараз ринкове середовище? Вона комплексно аналізує: Рівень оцінки Настрої та перевантаженість позиціями Напрям політики Поведінку ринку Економічне тло Структурні відмінності між галузями та всім ринком Після цього визначає: До якого сезону зараз ближчий ринок Чи перебуває він у перехідній зоні між сезонами Які докази підтверджують цей висновок Які докази суперечать одне одному Чи є останні зміни лише «погодою», чи вже достатніми для перегляду висновку Які майбутні зміни можуть зробити поточний висновок недійсним Вона не перетворює чотири сезони на механічну систему балів і не видає псевдоточних відповідей на кшталт «82% імовірності входження в осінь». Що ще важливіше, вона допускає, що: Увесь ринок і окремі галузі можуть перебувати в різних сезонах. Ринок A-акцій загалом може бути наприкінці літа, тоді як у перегрітій популярній галузі вже можуть проявлятися осінні ознаки. Інша галузь, що тривалий час перебувала в занепаді, може лише починати відтавати наприкінці зими. Чотири типові сценарії використання Який зараз сезон? До якого сезону — весни, літа, осені чи зими — загалом ближчий ринок A-акцій? Кільця року визначають ринкове середовище за найновішими даними, які можна перевірити, а не лише за сьогоднішньою динамікою. Сьогоднішнє різке падіння — це лише погода? Понад 4000 акцій сьогодні подешевшали. Чи означає це, що вже настала зима? Кільця року спочатку визначають, чи є це одноденним шоком, а потім перевіряють, чи відбулися одночасні тривалі зміни в середньостроковому тренді, політиці, оцінках і настроях. Чому весь ринок і окремі галузі можуть бути в різних сезонах? У якому сезоні перебувають A-акції, AI/обчислювальні потужності та споживчий сектор? Кільця року оцінюють їх окремо й не переносять висновок для всього ринку безпосередньо на кожну галузь. Чи справді одна політична новина змінює сезон ринку? Чи означає остання політика центрального банку, що ринок знову входить у весну? Кільця року розрізняють разову подію та сталий напрям політики, а також визначають, чи впливає вона на короткострокові настрої, чи на середньострокові фундаментальні чинники. Приклади запитів До якого сезону — весни, літа, осені чи зими — зараз загалом належать A-акції? Окремо визнач сезон для A-акцій, AI/обчислювальних потужностей і споживчого сектору. Сьогодні подешевшали понад 4000 акцій. Це лише погода чи вже зміна сезону? Останнім часом обсяги торгів стабільно скорочуються, а індекси залишаються на високому рівні. Це більше схоже на кінець літа чи початок осені? Чи може остання політика центрального банку змінити поточний сезон ринку? Чому індекс зростає, але на більшості акцій уже важко заробляти? Чого вона не робить: Точно не прогнозує вершини та дна ринку; Не називає конкретних дат зміни сезону й не дає псевдоточних імовірностей; Не надає цільових цін або точних моментів купівлі та продажу окремих акцій; Не визначає персональну частку капіталу в позиції; Не вигадує сезон, якщо доказів недостатньо. Це інструмент для оцінки ринкового середовища, а не для прогнозування моменту входу чи виходу з ринку.
J
02k

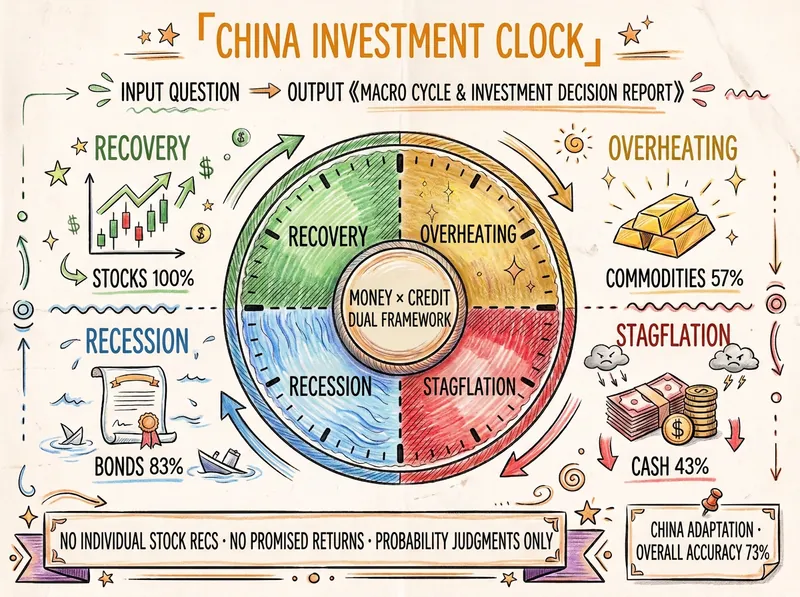
Інвестгодинник Китаю V3

Аналітичний рушій для визначення фаз макроекономічного циклу Китаю на основі подвійної моделі «гроші × кредит» і вдосконаленого годинника Меррилла. Для інвесторів формує ймовірнісні орієнтири щодо фази циклу, напрямів галузевої ротації та рішень із розподілу активів; не рекомендує окремі акції й не гарантує дохідності.

J
22.5k

Інформація

Версія
v6
Останнє оновлення
Кредити за запуск
За фактичним використанням
Моделі
Автоматично

Готові створити щось сміливіше?

На якому етапі цикл?
