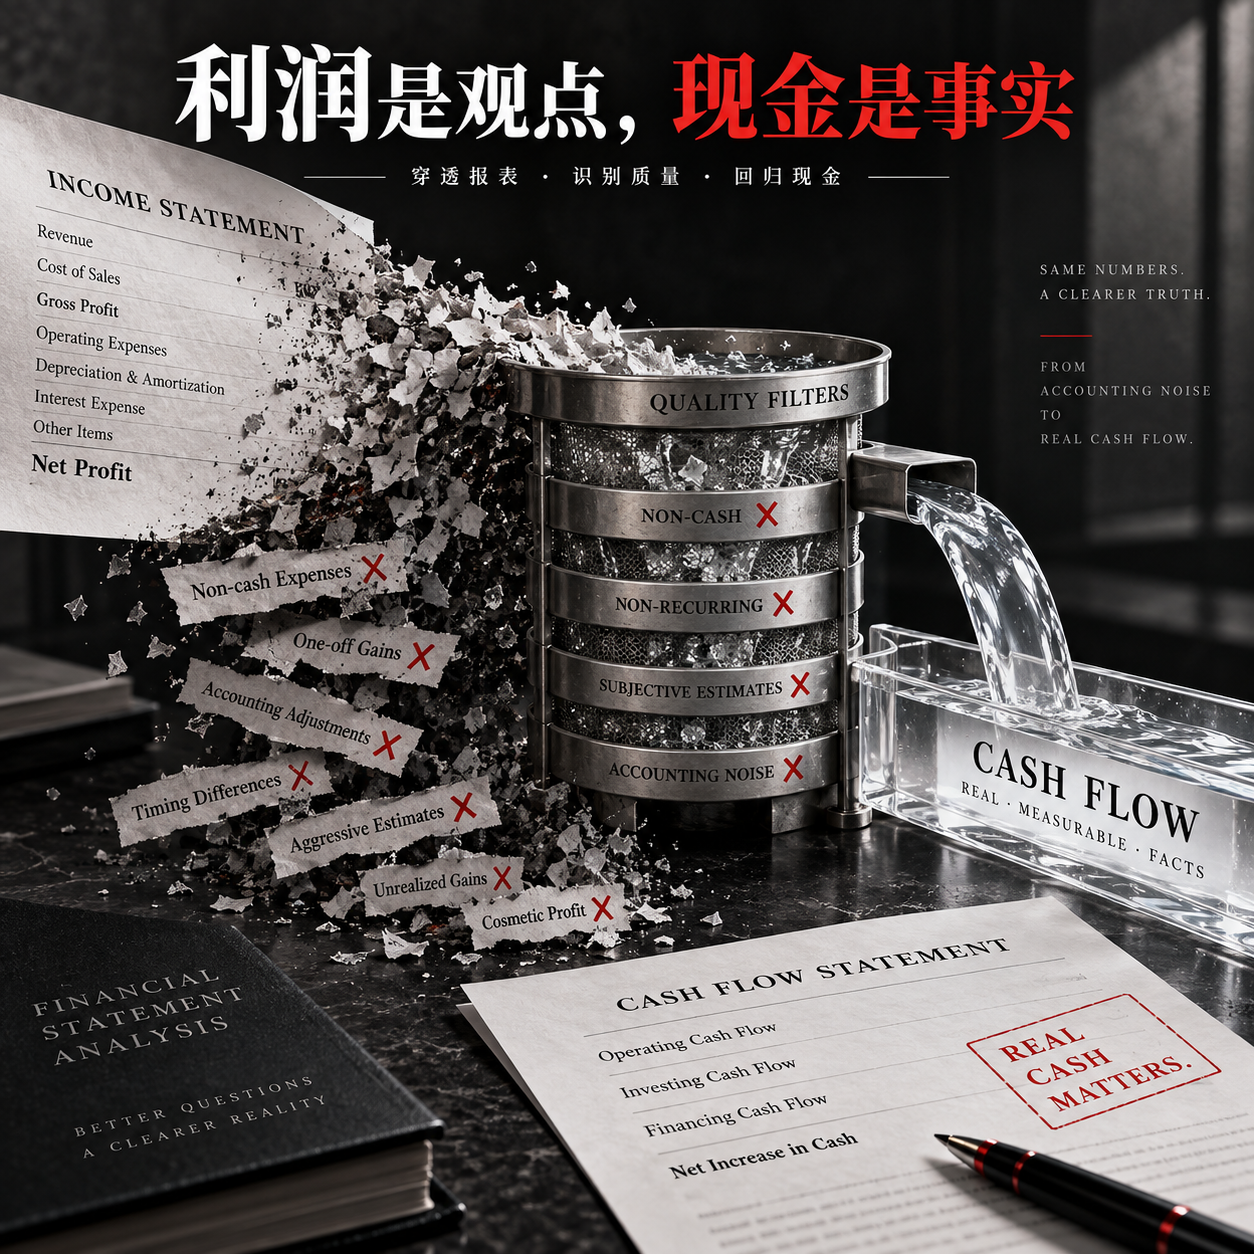
Прибуток — думка, гроші — факт
Аналізуйте грошовий потік і якість прибутку
Прибуток — думка, гроші — факт
Аналізуйте грошовий потік і якість прибутку
Попередній перегляд
Опис
Виявляє різницю між прибутком на папері та реальними грошовими коштами й допомагає оцінити якість прибутку. | Чистий прибуток зростає, дебіторська заборгованість і контрактні активи зростають швидше, CFO знижується | Виявляє ризики отримання платежів і підтвердження виручки, але не робить прямого висновку про фальсифікацію | | CFO значно зростає переважно через збільшення кредиторської заборгованості та авансів від клієнтів | Допомагає відрізнити покращення грошового потоку від сталої здатності операційної діяльності генерувати кошти | | Чистий прибуток від’ємний, CFO додатний | Не слід оцінювати «високий грошовий вміст» за коефіцієнтом із від’ємним знаменником; натомість потрібно розкласти різницю на складові | | CFO стабільно додатний, але через розширення FCF стає від’ємним | Допомагає відрізнити якість операційного грошового потоку від тиску інвестицій у розширення | | Надано лише чистий прибуток, що припадає на власників материнської компанії, сукупний CFO і баланс за один період | Вказує на обмеження методики та даних: спочатку виконує обмежений аналіз і не формує псевдоточних висновків |
Схожі навички
Переглянути всі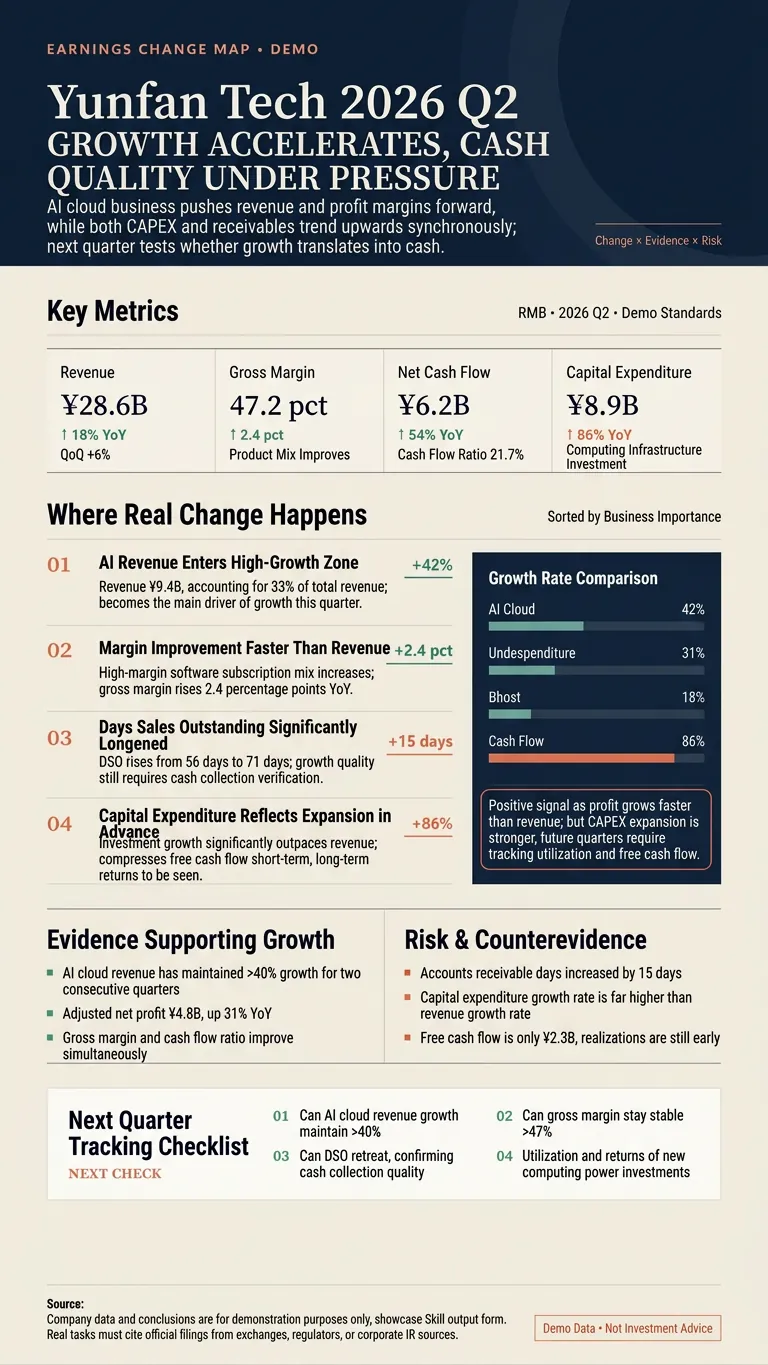
Інфографіка звітних аномалій
Не переказує фінансову звітність, а знаходить місця, де відбулися реальні зміни. Введіть назву компанії з A-акцій, Гонконгу або США, код акцій, посилання на звіт або PDF, автоматично перевіряє офіційні розкриття, порівнює ключові показники в однаковому обчисленні, визначає прискорення або сповільнення зростання, зміни маржі, аномалії грошових потоків, одноразові статті та зміни в прогнозах керівництва. Кожного разу гарантовано: ① Картка джерел та таблиця ключових показників ② Найважливіші аномалії звітності ③ Підтверджувальні докази та перелік ризиків ④ Показники для відстеження в наступному кварталі ⑤ Довге зображення для інвесторів у форматі 3:5 або 9:16 ⑥ Коротке резюме, готове до публікації Ви можете використовувати це так: • Аналізуйте останній звіт Tencent, зосередьтеся на іграх, рекламі та капітальних витратах • Порівняйте останні два квартали NVIDIA, знайдіть показники прискорення або сповільнення зростання • Перевірте грошові потоки, контрактні зобов'язання та канальні запаси Kweichow Moutai • Перевірте цифри та висновки в аналізі акцій, а потім оформіть у довге зображення Усі цифри мають бути простежуваними до оригінальних джерел, таких як заяви компаній, документи біржі, SEC або IR компаній. Факти, розрахунки та висновки позначаються окремо, відсутні дані не вигадуються, рекомендації з купівлі чи продажу не надаються. Підходить для інвесторів, фінансових творців, дослідників та контент-команд публічних компаній.
Бренд ≠ конкурентний рів
Визначайте тип, справжність і стійкість конкурентного рову компанії та формуйте структуру його оцінювання. Приклади запитів: 6. 【XX公司】Прибуток ще не знизився, а акції вже впали на 30%. Які ризики, не відображені у звітності, можуть стояти за цим падінням? 7. На рахунках 【XX公司】 багато готівки, але акції так сильно впали. Ця готівка справді може врятувати компанію чи вона обмежена в доступі? 8. 【XX公司】підтримує діяльність за рахунок додаткової емісії. Чи можна купувати акції після такого падіння? Чи не буде розмито частку звичайних акцій? 9. Усі 5 компаній у моєму портфелі нещодавно суттєво впали. Допоможи визначити, у якої фундаментальні показники насправді не погіршилися і яку варто дослідити глибше. 10. Допоможи ретроспективно перевірити, які компанії з 【XX板块】 справді відновилися після масштабного падіння минулого року, а не лише назвати тих, хто вижив.
Інформація
- Версія
- v4
- Останнє оновлення
- Кредити за запуск
- За фактичним використанням
- Моделі
- Автоматично
- Сценарії використання
- Дослідження та аналізБізнес та стратегіяІнвестиції та фінанси
- Що ви отримаєте
- Звіт
