Підхід Баффетта для A-акцій
Ціннісне інвестування для A-акцій
Підхід Баффетта для A-акцій
Ціннісне інвестування для A-акцій
Попередній перегляд
Опис
Перекладає ціннісне інвестування у практичний підхід для ринку A-акцій та оцінює його застосовність.
Кому підійде
Для інвесторів, які хочуть перетворити класичні методи ціннісного інвестування на дослідницьку модель для A-акцій і визначити межі їх застосування.
Як використовувати цей Skill
Надайте вхідні дані
Вкажіть акцію або галузь для дослідження, підхід ціннісного інвестування та свої сумніви щодо особливостей ринку A-акцій.
Запустіть Skill
Зіставляє підхід ціннісного інвестування з інституціями, учасниками, розкриттям інформації та середовищем оцінювання на ринку A-акцій, оцінює його відповідність і пропонує напрями адаптації.
Перевірте результат
Ви отримаєте аналіз відповідності, рекомендації щодо локалізації, межі застосування та перелік фактів для перевірки — без конкретних інвестиційних рекомендацій чи біржових кодів.
Схожі навички
Переглянути всі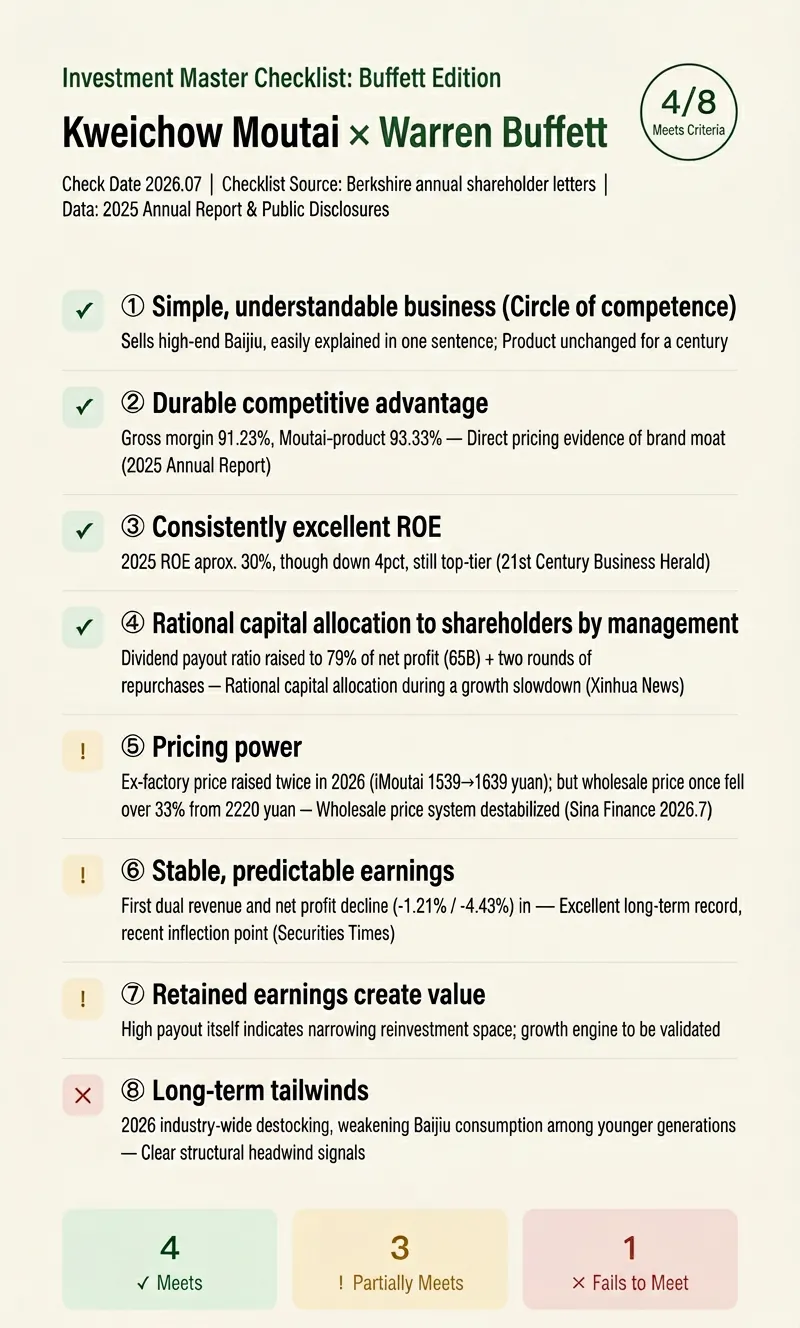
Чек-лист інвест-гуру: Баффет
Листи акціонерам Баффета, «Альманах бідного Чарлі» і «Розумний інвестор» — критерії інвестиційних гуру публічні, але ніхто не перевіряє їх по пунктах. Введіть компанію (A-акції/Гонконг/США), виберіть перспективу гуру: Баффет (за замовчуванням) / Мангер / Пітер Лінч / Фішер / Грем. Він перевіряє в Інтернеті публічні докази за кожним критерієм і дає постатейну оцінку: ✅ відповідає / ⚠️ частково відповідає / ❌ не відповідає / ❓ недостатньо інформації, а потім генерує картку оцінки у форматі довгого зображення (3:5 вертикальне, підходить для соціальних мереж). Кожна поставка включає: ① Текст перевірки за пунктами: кожен критерій з оцінкою, доказом, джерелом та часом, а також «переклад на зрозумілу мову» — що саме перевіряє цей критерій. ② Зведена картка оцінки (N/8 відповідають) + три найважливіші моменти. ③ Довге зображення картки оцінки в класичній кольоровій гамі ціннісного інвестування, готове до публікації. Три залізні правила: · Оцінка має спиратися на докази; якщо не знайдено — позначаємо ❓, ніколи не вигадуємо дані. · Пункти списку відповідають публічним працям гуру, не вигадуємо «критерії гуру». · Представляємо лише результати порівняння, що не є думкою гуру та не є інвестиційною рекомендацією. Повторне використання: ту саму компанію перевірте з кожним із п'яти гуру, п'ять перспектив взаємно підтверджуються. Підходить для тих, хто вивчає ціннісне інвестування, творців фінансового контенту та звичайних інвесторів, які хочуть системно зрозуміти компанію.
 Дослідження
Помічник Баффета (73 пункти)
Помічник Баффета для компаній/акцій підтримує відкриття чек-листа з 73 пунктів, AI попередню оцінку з підключенням до інтернету (автоматичний пошук фінансової звітності, оцінки, конкуренції тощо та оцінка за кожним пунктом), автоматичне збереження аналітичних записів, перегляд історії та створення звітів. Інтегрований з веб-версією «Помічник з ціннісного інвестування».

Оцінка вартості акцій
Купуючи акції, найбільше бояться двох речей: купити погану компанію або переплатити за хорошу. Багато інвесторів, отримавши акції, перш за все дивляться на PE та PB, а потім порівнюють з аналогічними компаніями і роблять висновки — саме це є найбільшою помилкою в оцінці вартості. • 📝 Дивитися лише на цифри, а не на компанію: чи означає низький PE, що акції дешеві? Для циклічних акцій на піку циклу низький PE може бути пасткою; для акцій зростання високий PE не обов'язково означає дорожнечу. З неправильною міркою не отримаєш правильного результату. • 🤔 Оцінка без урахування галузі: контрактний виробник і технологічна платформа з однаковим PE=20 мають зовсім різне значення. Без розуміння меж росту галузі та бізнес-моделі будь-яка оцінка — це повітряний замок. • 📉 Ігнорування пасток вартості: низька оцінка може бути сигналом погіршення фундаментальних показників, а не інвестиційною можливістю. Якщо компанія погана, навіть «дешевизна» може бути пасткою. • 🎯 Ігнорування відхилення від очікувань: рух ціни акцій залежить не від абсолютного значення результатів, а від різниці між фактичними показниками та ринковими очікуваннями. Якщо прибуток зріс на 30%, а ринок очікував 50% — акції все одно падають. • 📊 Занадто точна оцінка — це помилка: оцінка — це діапазон, а не точне число. Краще бути приблизно правим, ніж точно помилятися. Цей навик створено саме для вирішення цих проблем. Він базується на структурі «п'ятикрокового методу оцінки» і використовує системний процес із п'яти обов'язкових кроків, які не можна пропустити. Він допоможе вам поетапно провести повний і професійний аналіз оцінки акцій — від типу компанії, меж зростання галузі, якості бізнесу та логіки зростання до очікуваної ціни. У результаті ви отримаєте структурований звіт з оцінки та доступний для завантаження PDF-файл. Підходить для акцій A, Гонконгу та США.
Інформація
- Версія
- v3
- Останнє оновлення
- Кредити за запуск
- За фактичним використанням
- Моделі
- Автоматично
- Сценарії використання
- Дослідження та аналізНавчання та освітаІнвестиції та фінанси
- Що ви отримаєте
- ЗвітПлан
