Düşüş ≠ Haksız Satış
Düşüşte araştırmaya değer şirketleri bulun
Düşüş ≠ Haksız Satış
Düşüşte araştırmaya değer şirketleri bulun
İçerik önizlemesi
Açıklama
Piyasa paniği sırasında haksız yere satılmış olabilecek şirketleri belirler ve kontrarian konumlanmayı destekler. | Girdi durumu | Beklenen yaklaşım | | “%60 düştü, kesin haksız yere satılmıştır, değil mi?” | Yalnızca düşüş oranına göre karar vermeyin; önce dönem aralığını, faaliyet beklentilerini ve finansman değişikliklerini inceleyin | | “Fiyat-kazanç oranı yalnızca 5, rakiplerinden ucuz” | Döngüdeki konumu, kâr kalitesini, borcu ve rakiplerle karşılaştırılabilirliği kontrol edin | | “Son dönemde kâr düşmedi, o hâlde temel yapı bozulmadı” | Verilerin kapsadığı dönemi, siparişleri, nakit tahsilatını ve dönem sonrası gelişmeleri inceleyin | | “Veri yok, doğrudan haksız yere satılmış on şirket söyle” | Liste uydurmayın; bir eleme çerçevesi sunun ve en kritik bilgileri isteyin | | Kullanıcı yalnızca üç şirket sunuyor | Yalnızca bu üç şirketi analiz edin; bunu tüm piyasa taraması olarak nitelendirmeyin | | Kâr istikrarlı, ancak ticari alacaklar ve stoklar belirgin biçimde artıyor | Yalnızca gelir tablosuna bakmayın; tahsilatı, talebi ve değer düşüklüğünü test edin | | Faaliyetler normal, ancak kısa vadeli borçların vadesi yoğunlaşıyor | Yeniden finansmanı, kısıtlı nakdi ve sözleşme kısıtlarını öncelikle doğrulayın | | Kâr zaten gerilemiş, ancak kullanıcı hisse fiyatının daha fazla düştüğünü düşünüyor | Bunu, temel yapı bozulduktan sonraki fiyatlamaya ilişkin ayrı bir araştırma olarak ele alın; temel yapısı istikrarlı adaylara karıştırmayın | | Tüm örneklerde önemli bilgi eksikleri var | Aday listesinin boş olmasına izin verin ve doğrulanması gereken maddeleri sunun | | Kullanıcı belirli bir geçmiş tarihe dönük inceleme istiyor | Eleme için yalnızca o tarihte kamuya açık olan bilgileri kullanın; sonraki sonuçları ayrı olarak ele alın | | “O hâlde şimdi dipten alabilir miyim?” | İşlem önerisi vermeyin; henüz çözülmemiş soruları ve yeniden inceleme koşullarını sunun |
İlgili beceriler
Tümünü gör
Hisse Değerleme Analizi
Hisse senedi alırken en çok korkulan iki şey vardır: kötü bir şirkete yatırım yapmak ve iyi bir şirkete fazla ödemek. Birçok yatırımcı bir hisse senedi gördüğünde ilk iş olarak F/K ve PD/DD oranlarına bakar, ardından sektördeki benzerleriyle kıyaslayıp hemen sonuca varır—oysa bu, değerlemedeki en büyük hatadır. • 📝 Yalnızca rakamlara bakıp şirketi görmezden gelmek: Düşük F/K her zaman ucuzluk anlamına mı gelir? Döngüsel hisselerde konjonktür zirvesinde düşük F/K aslında tuzaktır; büyüme hisselerinde yüksek F/K illa pahalı olduğu anlamına gelmez. Yanlış ölçüm aletiyle doğru sonuç elde edemezsiniz. • 🤔 Sektörden bağımsız olarak değerleme yapmak: Bir fason üretici ile bir teknoloji platformunun her ikisinde F/K=20 olsa da anlamları birbirinden çok farklıdır. Sektörün tavanını ve iş modelini önceden anlamadan, hiçbir değerleme rakamı sağlam bir temele oturmaz. • 📉 Değer tuzaklarını görmezden gelmek: Düşük değerleme, temel göstergelerin bozulduğunun işareti olabilir; yatırım fırsatı değil. Şirket kalitesi düşükse, ne kadar “ucuz” görünürse görünsün tuzak olabilir. • 🎯 Beklenti farklarını göz ardı etmek: Hisse fiyatındaki değişim, performansın mutlak değerine değil, performans ile piyasa beklentileri arasındaki göreli farka bağlıdır. Kâr %30 arttı, ancak piyasa %50 artış bekliyordu—yine de düşer. • 📊 Değerlemede aşırı kesinlik hatalara yol açar: Değerleme bir aralıktır, kesin bir sayı değildir. Yaklaşık olarak doğru olmak, kesin olarak yanlış olmaktan iyidir. Bu beceri bu sorunları çözmek için oluşturulmuştur. “Beş Adımlı Değerleme Yöntemi” çerçevesine dayanır; atlanamayan beş adımlı sistematik bir süreçle, şirket türünden sektör tavanına, şirket kalitesinden büyüme mantığına ve fiyat beklentilerine kadar adım adım ilerleyerek eksiksiz ve profesyonel bir hisse değerleme analizi yapmanıza yardımcı olur. Sonunda yapılandırılmış bir değerleme raporu ve indirilebilir bir PDF dosyası sunar. A hisseleri, Hong Kong hisseleri ve ABD hisseleri için uygundur.
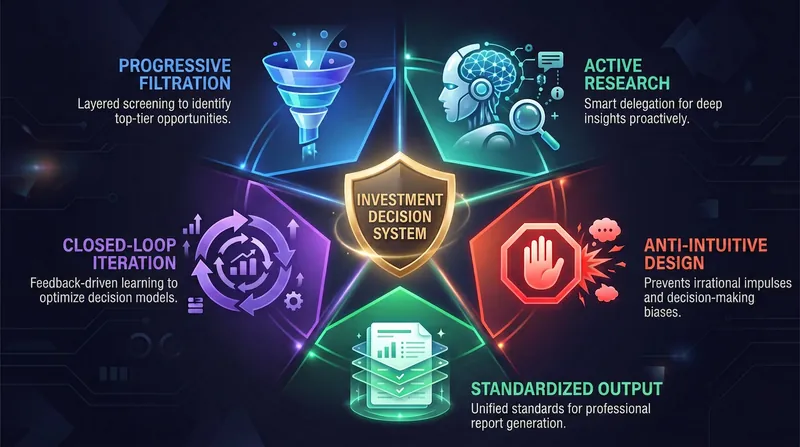
Hisse Seçim Karar Motoru
Her yatırımcı şu anları yaşamıştır: • 📝 Dürtüsel alım ve pişmanlık — Bir hisse üç gün üst üste yükseldiği için eliniz kaşınır, emir verir ve tepeden alırsınız. • 🤔 Yetersiz araştırmayla karar verme — Tek bir analiz yazısı okuyup “anladım” dersiniz, ama şirketin neyle para kazandığını bile tam bilemezsiniz. • 💸 Ne zaman satacağınızı bilememek — Kazanınca satmaya kıyamazsınız, kaybedince satmaya gönlünüz razı olmaz; sonunda iki yandan da kaybedersiniz. • 🎭 Pazar duygularına kapılmak — Başkaları paniklerken siz de paniklersiniz, başkaları hırslanırken siz de hırslanırsınız; hep yükselirken alıp düşerken satarsınız. • 🔄 Aynı hataları tekrar tekrar yapmak — Geri değerlendirme mekanizması olmadığı için her işlem “sıfırdan başlar”. Yatırım karar sistemi bu sorunları çözmek için doğdu. Size alım gerekçesi bulmak için değil, “almamalı” anlarını tanımanıza yardımcı olan bir karar freni sistemidir. Temel ilke tek bir cümledir: İyi şirket ≠ İyi hisse.
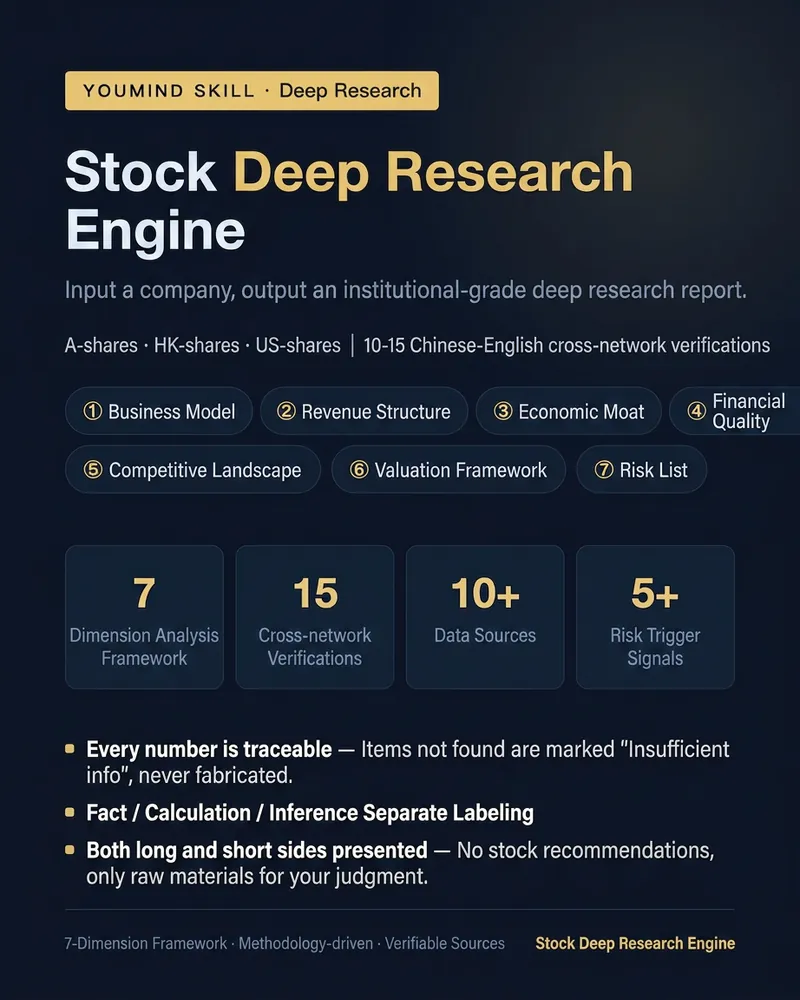
Hisse Derin Araştırma Motoru
Bilgi derlemesi değil, metodolojik bir hisse senedi araştırma raporudur. Bir şirket adı veya kodu (A/H/K hisseleri) girildiğinde, 10-15 kez Çince/İngilizce internette arama yaparak yedi boyutlu çerçevede rapor oluşturur: ① İş modeli – Paranın nereden gelip nereye gittiği, "insan dilinde" açıklaması ② Gelir yapısı – Bölümlere göre ayrıştırma + büyüme motorları ve yükler ③ Hendek – "Genişliyor mu daralıyor mu" sorusuna pazar payı, marj ve fiyatlandırma gücü ile yanıt ④ Finansal kalite – Nakit akışı ve kâr uyumu, alacak/stok/şerefiye anormallikleri ⑤ Rekabet ortamı – Rakiplerle karşılaştırma tablosu + yoğunlaşma yönü ⑥ Değerleme çerçevesi – Sadece veri ve hesaplama, yargı yok ⑦ Risk listesi – Etki sırasına göre, her biri için doğrulanabilir tetikleyici sinyal Her rapora ek: Tek sayfada uzun/kısa (her iki taraf için kanıt), sonraki çeyrek takip listesi, veri kaynakları. Üç kural: · Her önemli rakam kamuya açık bilgiye dayanır, bulunamazsa "yetersiz bilgi" yazılır. · Gerçek, hesaplama ve çıkarım ayrı etiketlenir. · Fiyat tahmini, hedef fiyat veya al/sat tavsiyesi verilmez; sadece her iki tarafın kanıtı sunulur. Üç perspektif: İşi anlama (varsayılan), Mali tablo incelemesi, İki şirket karşılaştırması. Yatırım araştırmacıları, finans içerik üreticileri ve bir şirketi sistematik olarak anlamak isteyen ciddi yatırımcılar için uygundur.
Bilgiler
- Sürüm
- v5
- Son güncelleme
- Çalıştırma kredileri
- Kullanıma göre
- Modeller
- Otomatik
- Kullanım alanları
- Araştırma ve analizYatırım ve finans
- Elde edecekleriniz
- RaporPlanVeri
