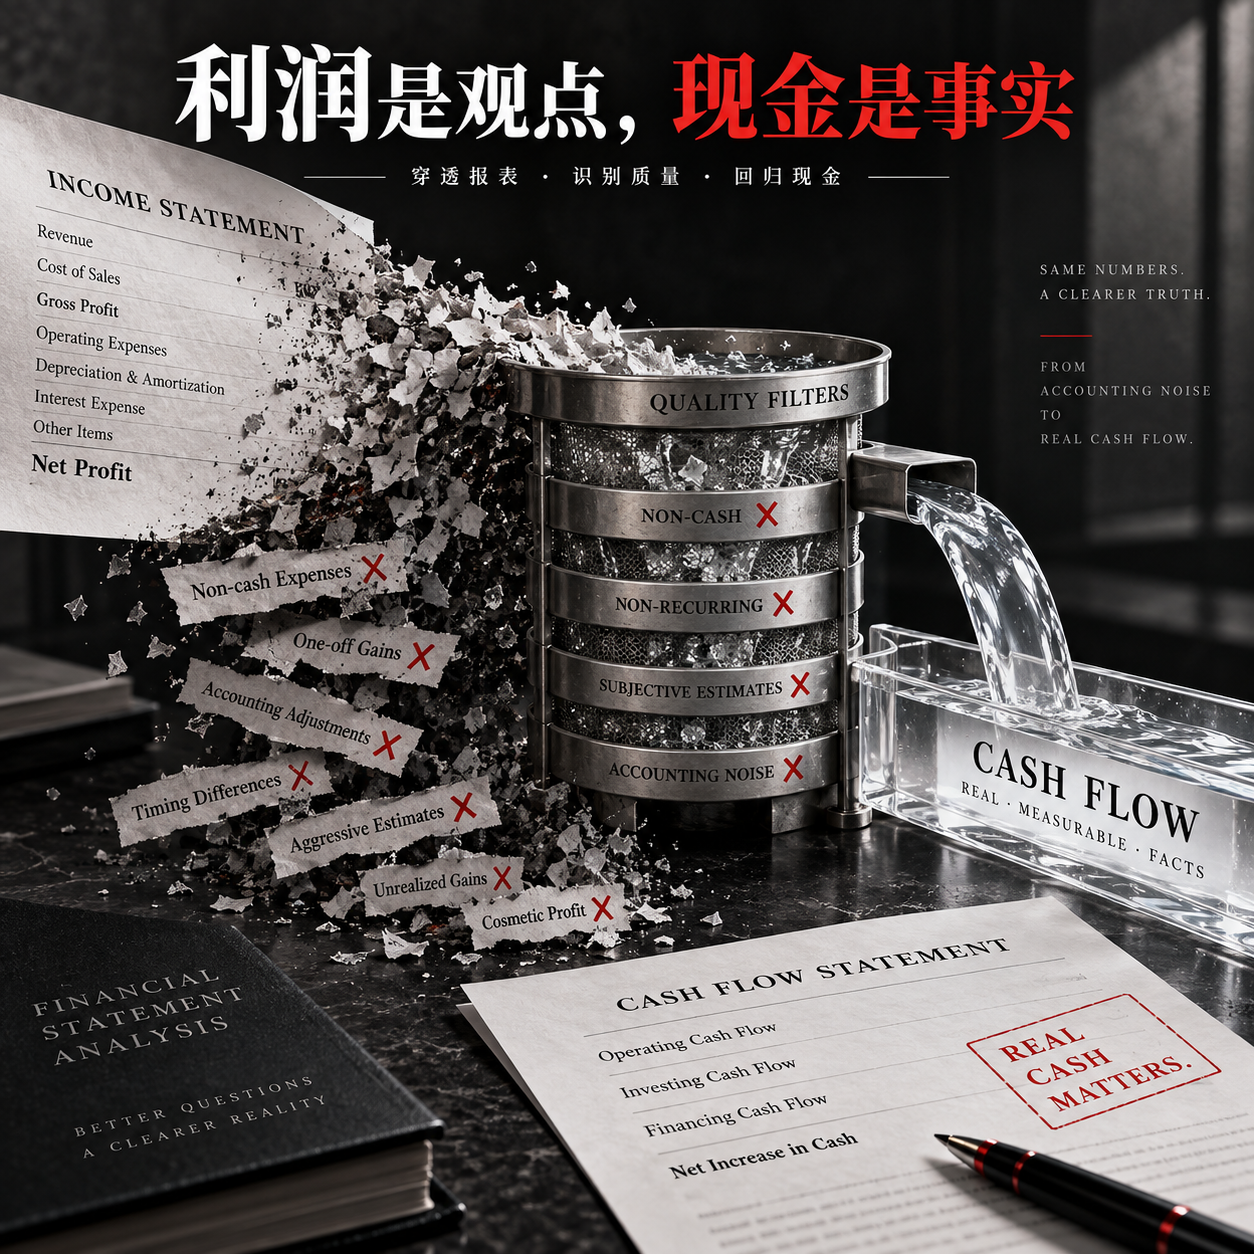
Kâr Görüş, Nakit Gerçek
Nakit akışı ve kârın kalitesini çözümleyin
Kâr Görüş, Nakit Gerçek
Nakit akışı ve kârın kalitesini çözümleyin
İçerik önizlemesi
Açıklama
Kâğıt üzerindeki kâr ile gerçek nakit arasındaki farkı belirleyin ve kârın kalitesini değerlendirin. | Net kâr artıyor, ticari alacaklar ve sözleşme varlıkları daha hızlı büyüyor, CFO düşüyor | Tahsilat ve gelirin nakde dönüşmesi risklerini belirleyin; ancak bunu doğrudan sahtekârlık olarak nitelendirmeyin | | CFO önemli ölçüde artıyor; artışın temel nedeni ticari borçlar ve alınan avanslardaki yükseliş | Nakit iyileşmesini, sürdürülebilir faaliyet yaratma kapasitesinden ayırın | | Net kâr zararda, CFO pozitif | “Nakit içeriği çok yüksek” sonucuna varmak için negatif paydalı dönüşüm oranı kullanmayın; farkı ayrıştırın | | CFO istikrarlı biçimde pozitif, kapasite artışı FCF'yi negatife çekiyor | Faaliyet nakdi kalitesi ile genişleme yatırımlarının yarattığı baskıyı ayırın | | Yalnızca ana ortaklığa ait net kâr, kümülatif CFO ve tek dönemlik bilanço sunuluyor | Kapsam ve veri sınırlılıklarını belirtin; önce sınırlı analiz yapın, sahte kesinlik içeren sonuçlar vermeyin |
İlgili beceriler
Tümünü gör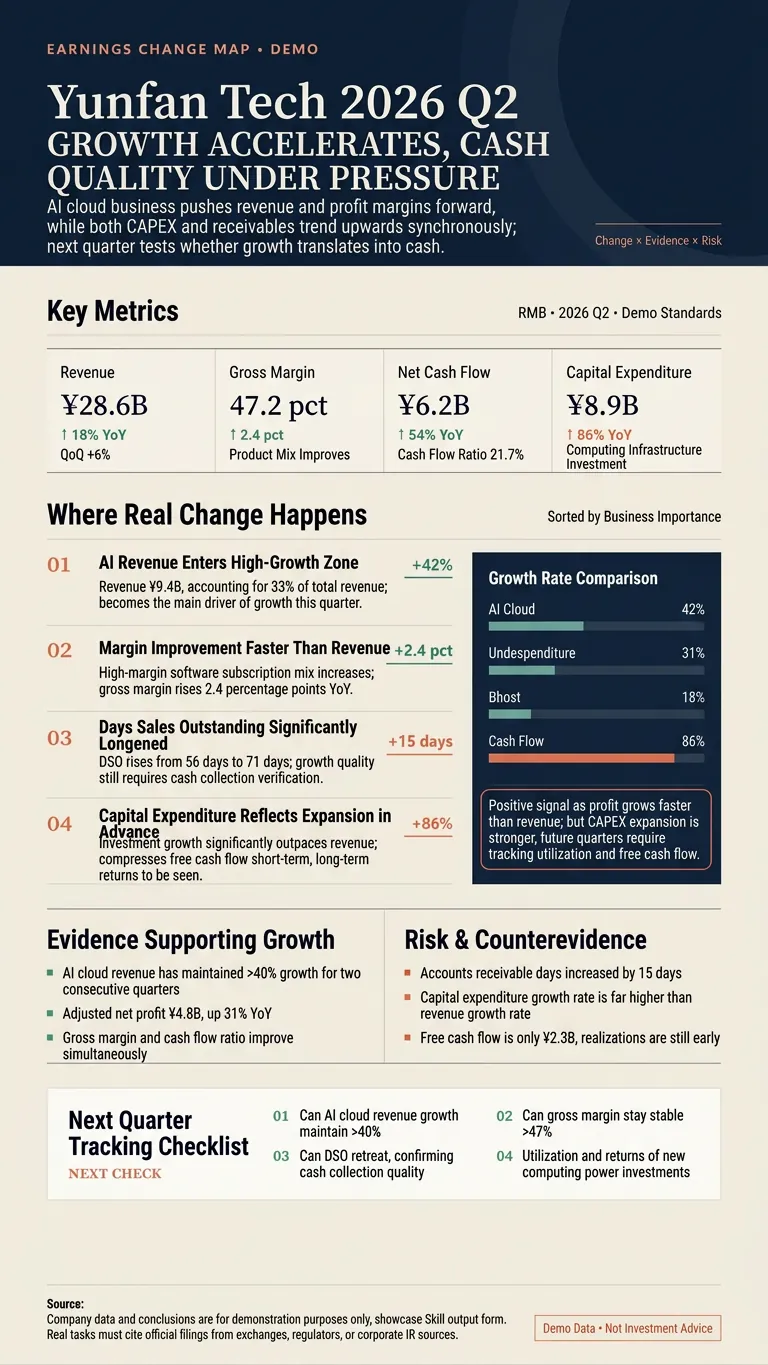
Mali Rapor Anomali Görseli
Mali raporu yeniden anlatmak yerine, gerçek değişim noktalarını tespit eder. Çin A hisseleri, Hong Kong hisseleri veya ABD hisseleri şirket adı, hisse senedi kodu, mali rapor bağlantısı veya PDF'si girin. Otomatik olarak resmi açıklamaları kontrol eder, aynı temeldeki anahtar göstergeleri karşılaştırır, büyüme hızlanması veya yavaşlaması, kar marjı değişiklikleri, nakit akışı anomalileri, tek seferlik kalemler ve yönetim rehberliği değişikliklerini tespit eder. Her seferinde sabit teslimat: ① Kaynak kartı ve anahtar gösterge tablosu ② En önemli mali rapor anomalisi ③ Destekleyici kanıtlar ve risk listesi ④ Gelecek çeyrek takip göstergeleri ⑤ 3:5 veya 9:16 oranında bir yatırımcı görseli ⑥ Doğrudan yayınlanabilir kısa özet Şu şekilde kullanabilirsiniz: • Tencent'in son mali raporunu analiz edin, oyun, reklam ve sermaye harcamalarına odaklanın • Nvidia'nın son iki çeyreğini karşılaştırın, büyüme hızlanması veya yavaşlaması gösteren göstergeleri bulun • Kweichow Moutai'nin nakit akışını, sözleşme yükümlülüklerini ve kanal stoklarını kontrol edin • Bir hisse senedi analizindeki sayıları ve sonuçları doğrulayın, ardından bir görsel haline getirin Tüm sayılar şirket duyuruları, borsa dosyaları, SEC veya şirket IR gibi orijinal kaynaklara dayanmalıdır. Gerçekler, hesaplamalar ve çıkarımlar ayrı ayrı işaretlenir, eksik veriler uydurulmaz, alım/satım tavsiyesi verilmez. Yatırımcılar, finans içerik üreticileri, araştırmacılar ve halka açık şirket içerik ekipleri için uygundur.
Büyük Marka ≠ Hendek
Şirketin rekabet hendeğinin türünü, gerçek olup olmadığını ve sürdürülebilirliğini belirleyerek bir hendek değerlendirme çerçevesi oluşturur. Referans girdiler: 6. 【XX şirketi】nin kârı henüz düşmemişken hisse fiyatı neden %30 geriledi; finansal tabloların arkasında henüz yansımamış hangi riskler olabilir? 7. 【XX şirketi】nin kasasında çok miktarda nakit varken hisse neden bu kadar sert düştü; bu nakit şirketi kurtarabilir mi, yoksa kısıtlı mı? 8. 【XX şirketi】sermaye artırımlarıyla ayakta kalmaya çalışıyor; bu kadar düştükten sonra hâlâ alınabilir mi? Adi hisseler sulandırılabilir mi? 9. Elimdeki 5 şirketin hisseleri de son dönemde ciddi geriledi. Hangisinin temel göstergeleri aslında kötüleşmedi; hangisini daha derinlemesine incelemeliyim? 10. 【XX sektörü】nün geçen yılki sert düşüşünden sonra hangi şirketlerin gerçekten toparlandığını geriye dönük test et; yalnızca hayatta kalanları temel alarak sonuca varma.
Bilgiler
- Sürüm
- v4
- Son güncelleme
- Çalıştırma kredileri
- Kullanıma göre
- Modeller
- Otomatik
- Kullanım alanları
- Araştırma ve analizİş ve stratejiYatırım ve finans
- Elde edecekleriniz
- Rapor
