Buffett A-hisselerinde?
Değer yatırımını A-hisselerine uyarlayın.
Buffett A-hisselerinde?
Değer yatırımını A-hisselerine uyarlayın.
İçerik önizlemesi
Açıklama
Değer yatırımını A-hisselerinde uygulanabilir bir yönteme çevirin ve uygulanabilirliğini değerlendirin.
Kimler için uygun
Klasik değer yatırım yöntemlerini A-hisse araştırma çerçevesine dönüştürmek ve geçerlilik sınırlarını netleştirmek isteyen yatırımcılar için uygundur.
Bu Skill nasıl kullanılır
Girdinizi sağlayın
Araştırmak istediğiniz hisseyi veya sektörü, değer yatırım çerçevesini ve A-hisseleri piyasasının özellikleriyle ilgili endişelerinizi belirtin.
Skill’i çalıştırın
Değer yatırım çerçevesini A-hisselerindeki düzenlemeler, piyasa katılımcıları, bilgi açıklamaları ve değerleme ortamıyla karşılaştırarak uyumluluğunu değerlendirin ve uyarlama yönleri önerin.
Sonucu inceleyin
Uyumluluk analizi, yerelleştirilmiş araştırma önerileri, kullanım sınırları ve doğrulanması gereken gerçekler listesini alın; belirli alım satım varlıkları veya hisse kodları içermez.
İlgili beceriler
Tümünü gör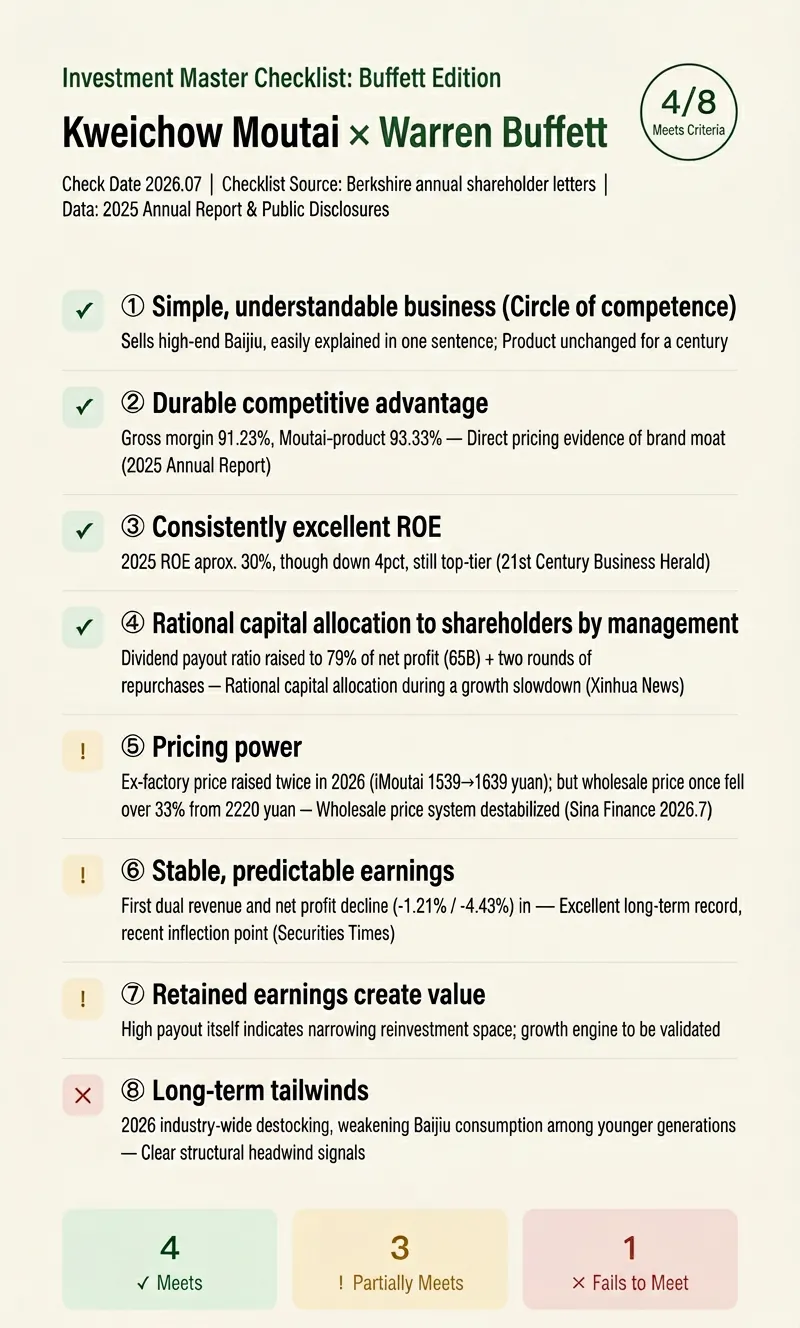
Yatırım Ustası Kontrol Listesi
Buffett'ın hissedar mektupları, 'Poor Charlie's Almanack', 'The Intelligent Investor' – yatırım ustalarının standartları herkese açıktır, ancak hiç kimse bunları sizin için tek tek karşılaştırmamıştır. Bir şirket (Çin A hissesi/Hong Kong hissesi/ABD hissesi) girin, bir usta perspektifi seçin: Buffett (varsayılan)/ Munger / Peter Lynch / Fisher / Graham. Her bir kritere karşılık gelen kamuya açık kanıtları çevrimiçi olarak doğrular ve ✅ Uygun / ⚠️ Kısmen uygun / ❌ Uygun değil / ❓ Yetersiz bilgi şeklinde tek tek değerlendirmeler yapar ve paylaşılabilir bir puan kartı uzun görseli (3:5 dikey, Xiaohongshu/WeChat Moments için uygun) oluşturur. Her teslimat: ① Madde madde inceleme metni: Her kriter için değerlendirme, kanıt, kaynak ve zaman bilgisi ile birlikte 'insan diline çeviri' – bu kriter aslında neyi sorguluyor ② Puan kartı özeti (N/8 uygun) + en dikkat çekici üç nokta ③ Değer yatırımı klasik renk düzeninde, doğrudan yayınlanabilir bir puan kartı uzun görseli Üç kural: · Değerlendirme kanıta dayalı olmalı, bulunamazsa ❓ işareti konur, asla veri uydurulmaz · Liste maddeleri ustanın kamuya açık eserlerine sadıktır, uydurma 'usta standartları' kullanılmaz · Sadece karşılaştırma sonuçları sunulur, ustanın görüşünü temsil etmez, yatırım tavsiyesi niteliği taşımaz Tekrar satın alma: Aynı şirket için beş ustanın her biriyle ayrı ayrı kontrol edin, beş perspektif birbirini doğrular. Değer yatırımı öğrencileri, finansal içerik oluşturucuları ve bir şirketi sistematik olarak anlamak isteyen sıradan yatırımcılar için uygundur.
 Araştırma
Buffett Yatırım Asistanı (73)
Buffett'ın karar asistanı, şirketler/hisseler için 73 maddelik kontrol listesini açma, AI ile çevrimiçi ön puanlama (otomatik olarak mali raporlar/değerleme/ rekabet gibi verileri arayıp her maddeyi puanlama), analiz kayıtlarını otomatik kaydetme, geçmiş sorgulama ve rapor oluşturma özelliklerini destekler. Web tarafındaki 'Değer Yatırım Kararı Elfi Asistanı' ile derinlemesine entegredir.

Hisse Değerleme Analizi
Hisse senedi alırken en çok korkulan iki şey vardır: kötü bir şirkete yatırım yapmak ve iyi bir şirkete fazla ödemek. Birçok yatırımcı bir hisse senedi gördüğünde ilk iş olarak F/K ve PD/DD oranlarına bakar, ardından sektördeki benzerleriyle kıyaslayıp hemen sonuca varır—oysa bu, değerlemedeki en büyük hatadır. • 📝 Yalnızca rakamlara bakıp şirketi görmezden gelmek: Düşük F/K her zaman ucuzluk anlamına mı gelir? Döngüsel hisselerde konjonktür zirvesinde düşük F/K aslında tuzaktır; büyüme hisselerinde yüksek F/K illa pahalı olduğu anlamına gelmez. Yanlış ölçüm aletiyle doğru sonuç elde edemezsiniz. • 🤔 Sektörden bağımsız olarak değerleme yapmak: Bir fason üretici ile bir teknoloji platformunun her ikisinde F/K=20 olsa da anlamları birbirinden çok farklıdır. Sektörün tavanını ve iş modelini önceden anlamadan, hiçbir değerleme rakamı sağlam bir temele oturmaz. • 📉 Değer tuzaklarını görmezden gelmek: Düşük değerleme, temel göstergelerin bozulduğunun işareti olabilir; yatırım fırsatı değil. Şirket kalitesi düşükse, ne kadar “ucuz” görünürse görünsün tuzak olabilir. • 🎯 Beklenti farklarını göz ardı etmek: Hisse fiyatındaki değişim, performansın mutlak değerine değil, performans ile piyasa beklentileri arasındaki göreli farka bağlıdır. Kâr %30 arttı, ancak piyasa %50 artış bekliyordu—yine de düşer. • 📊 Değerlemede aşırı kesinlik hatalara yol açar: Değerleme bir aralıktır, kesin bir sayı değildir. Yaklaşık olarak doğru olmak, kesin olarak yanlış olmaktan iyidir. Bu beceri bu sorunları çözmek için oluşturulmuştur. “Beş Adımlı Değerleme Yöntemi” çerçevesine dayanır; atlanamayan beş adımlı sistematik bir süreçle, şirket türünden sektör tavanına, şirket kalitesinden büyüme mantığına ve fiyat beklentilerine kadar adım adım ilerleyerek eksiksiz ve profesyonel bir hisse değerleme analizi yapmanıza yardımcı olur. Sonunda yapılandırılmış bir değerleme raporu ve indirilebilir bir PDF dosyası sunar. A hisseleri, Hong Kong hisseleri ve ABD hisseleri için uygundur.
Bilgiler
- Sürüm
- v3
- Son güncelleme
- Çalıştırma kredileri
- Kullanıma göre
- Modeller
- Otomatik
- Kullanım alanları
- Araştırma ve analizÖğrenme ve eğitimYatırım ve finans
- Elde edecekleriniz
- RaporPlan
