떠오르는 스타
인기 무료 스킬
위챗 글, 사람답게 쓰기
위챗 공식계정 글, 게시글, 대본을 실제 사람이 말하는 것처럼 다듬습니다. 구체적인 장면과 개인적인 판단, 자연스러운 감정과 구어체 리듬을 더해 독자가 부담스럽거나 딱딱하지 않게 읽고, 글쓴이의 생각과 입장을 느낄 수 있도록 합니다. 처음부터 글을 쓰거나 기존 원고를 다시 쓰고, 문장을 다듬거나 “사람다운 느낌”, “AI 티 제거”, “진짜 사람처럼” 보이는지 검토할 때도 사실, 브랜드 톤, 핵심 정보를 유지하면서 상투적인 표현과 과도한 대구, 지나치게 구조화된 문장을 줄입니다. 위챗 공식계정의 읽기 습관에 맞춰 도입부는 자연스럽게, 중간에는 관점을 담고, 끝에서는 구호를 외치지 않도록 다듬습니다. 필요하면 생활의 세부 묘사, 행동, 대화 또는 작은 갈등을 활용해 내용을 더 구체적이고 생생하게 만듭니다. 게시할 수 있는 위챗 공식계정 본문과 함께 여러 제목, 선택 가능한 인상적인 문구, 이미지 제안, 사람다운 느낌에 대한 자체 점검 피드백도 받을 수 있습니다. “사람 냄새”를 만들기 위해 경험, 데이터, 인용문을 지어내지 않으며, 유행어를 남용하거나 지나치게 감정에 호소하거나 브랜드의 분위기를 희생하지 않습니다. 개인 계정, 브랜드 콘텐츠, 자연스러운 말투가 필요한 구어체 표현에 적합합니다.
PNCP 공고 수집
국가 공공조달 포털(Portal Nacional de Contratações Públicas, PNCP)에서 키워드로 검색하고, 검색된 공고의 첨부파일을 정리합니다. 기본적으로 상태: 종료됨, 계약 수단 유형: 공고, 방식: 전자 입찰, 관할: 연방 필터를 적용하며, 모든 필터는 사용자가 조정할 수 있습니다. 검색된 공고를 확인할 수 있도록 먼저 표시하고, 사용자가 OK를 누르면 전용 프로젝트를 생성합니다(공고당 그룹 하나). 그런 다음 각 계약의 첨부파일을 찾아 프로젝트에 저장을 시도합니다. 파일 유형이 지원되지 않는 경우(application/octet-stream)에는 각 첨부파일의 직접 다운로드 링크를 제공하고, 표 형식의 보고서를 생성합니다.
生成花田家长好评海报
把老师发来的家长好评聊天截图,按花田社区书房固定模板,自动生成一张 9:16 竖版、红白撞色、品牌感强的高端家长好评海报,可直接发朋友圈。固定要素:正红主色 + 白色留白 + 金色点缀的三段式版式、花田官方 logo、固定主标题与 slogan;可变槽位:家长称呼、家长原话金句、老师表扬要点。适用场景:老师在 YouMind / work buddy 中提交家长好评截图,快速产出统一、美观、可信赖的口碑海报。
고객 성사 핵심 분석
• 영상 기본 정보 및 분석 제한 • 강사의 행동 → 고객의 느낌 → 눈에 보이는 결과 • 5가지 핵심 차원별 점수와 근거 신뢰도 • 완전한 타임스탬프 근거 기록 • 긍정적 의견, 부정적 맥락, 유보적 의견 및 언급되지 않은 사항 • 실행 가능한 개선 제안 • 누락 점검 결과
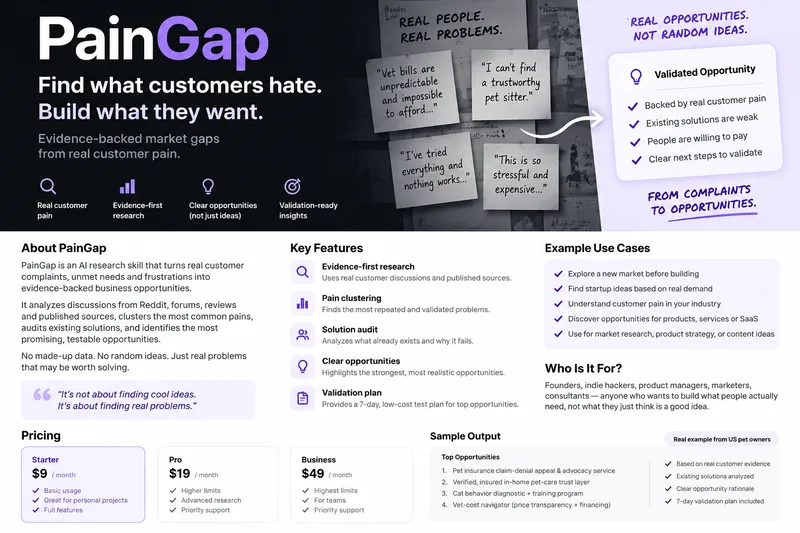
PainGap
PainGap turns real customer complaints, unmet needs, and weak existing solutions into evidence-backed business opportunities. It researches real market pain, checks competitors, identifies commercial signals, and creates practical validation plans before you build.
영상 치트 시트
긴 영상을 다시 보지 않고 핵심만 간직하고 싶으신가요? 이 스킬은 영상 링크(YouTube 등)나 기존 대본을 타임코드가 포함된 간결한 치트 시트로 만들어 줍니다. 스마트 모드가 영상 유형을 자동으로 파악합니다. • 튜토리얼 / 교육 영상 → "구간 → 얻을 수 있는 내용" 쌍(용어, 설정, 수식, 서비스, 단계) • 인터뷰, 뉴스, 브이로그, 대화형 팟캐스트 → "주제 → 핵심 요점" 쌍 결과물은 항상 구조화된 문서로 제공되며, 시각 자료가 포함된 경우 어두운 시네마틱 테마의 카드형 웹 페이지도 함께 만들어집니다. 결과는 영상의 언어로 작성되며 용어와 이름은 번역되지 않습니다. 내용을 임의로 만들어 내지 않고, 원본에 실제로 있는 내용만 사용하며 명백한 자동 생성 대본 오류만 수정합니다.
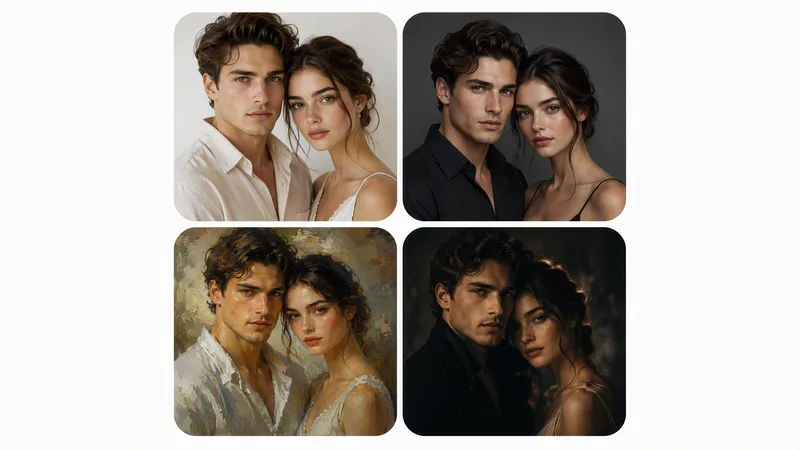
Perfect Portrait from Photo
Perfect Portrait from Photo turns an amateur photo of a person (or a group) into a perfectly retouched portrait while strictly preserving likeness, then, on request, creates artistic variations: studio, painterly, cinematic, and black-and-white. First comes photorealistic retouching to an ideal result; artistic variations follow after confirmation. Works for a single person or a group. Hard rules: never change facial features or body shape, no plastic skin, no invented details, no artifacts. The skill replies in the user's language. Превращает любительское фото человека (или группы) в идеально отретушированный портрет с сохранением сходства, а затем по желанию создаёт художественные вариации: студийную, живописную, кинематографичную и чёрно-белую. Сначала выполняется фотореалистичная ретушь до идеала, затем — вариации по подтверждению. Навык отвечает на языке пользователя.
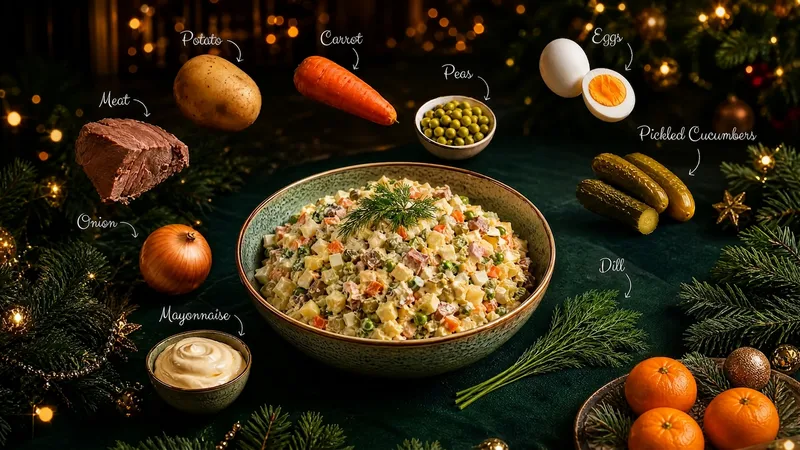
시각 자료 레시피
고정된 구조의 요리 레시피 문서를 만들고, 재료 이름이 표시된 요리 이미지와 함께 필수 시각적 분석을 제공합니다. 생성 전에 식단 제한, 알레르기, 인분 수, 게시 형식 및 배경을 확인합니다.
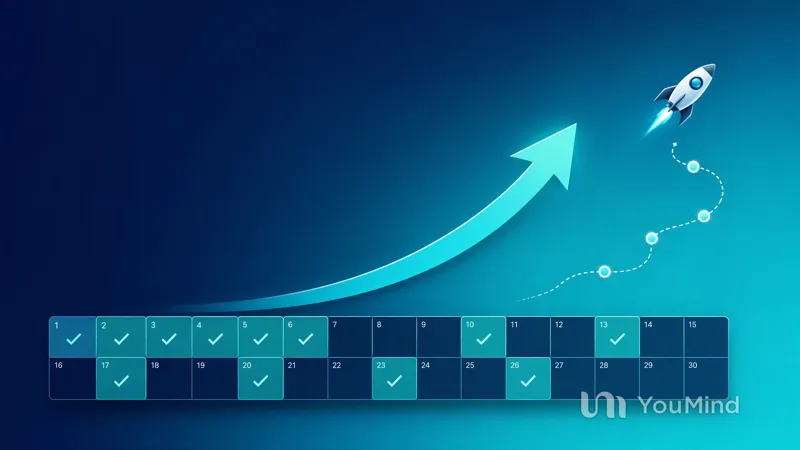
판매·런칭 계획 만들기
사용자의 제품 또는 비즈니스를 위한 실행 가능한 30일 판매·런칭 계획 문서를 작성합니다. 간단한 질문으로 부족한 정보를 수집하고, 최신 시장 데이터(플랫폼 수수료, 가격대)를 조사하며 사용자의 톤에 맞게 조정합니다. 결과물에는 복사해 바로 사용할 수 있는 문구, 비교표, 날짜별 실행 일정이 포함된 저장 및 편집 가능한 계획 문서가 제공됩니다.
评审基准日:2026-09-18(周五)收盘 1113.14 元(+0.65%)|持仓成本 1100 元|浮动盈亏约 +1.2%(基本持平)|总市值约 7000 亿元|PE(TTM) 约 210 倍、PB 约 51 倍
本文是一场结构化投委会:摆事实、列正反理由、划风险、设复核触发条件。不构成投资建议,也不输出任何买卖或仓位指令。
1. 决策议题
围绕“持有寒武纪、成本 1100 元”这一现状,本次要评审的问题是:
在一个“业绩已由预期转为兑现、但估值极高、且价格处于近一年中低位”的位置上,这笔持仓的核心逻辑是否仍然成立?在什么情形下,哪些是支持维持或调整暴露的理由,哪些是反对理由,以及出现哪些信号时必须重新评审。
拆成三个子问题:
-
现价的“贵”与“便宜”该如何界定——是相对自身历史分位的贵,还是相对“业绩已兑现”之后的贵?
-
支撑持仓的证据(业绩、国产替代、机构预期)与反对证据(估值、存货、竞争、现金流),哪一方权重更高?
-
需要补哪些新信息,才能把“维持 / 降低 / 观察”从模糊倾向变成有依据的判断?
输入信息说明:本次评审缺少“仓位占比 / 持有周期 / 原始买入理由 / 最大担忧”四项关键输入(见文末澄清问题)。以下内容基于“单一持仓、成本价买入、目前约盈亏平衡”的默认假设展开;补齐后结论的重心可能移动。
2. 各方案支持理由
方案一:继续持有(维持现有暴露)
1|业绩兑现是真的,不是预期。 2026H1 营收 59.96 亿元(+108.13%)、归母 23.11 亿元(+122.61%)、扣非 21.66 亿元(+137.30%),综合毛利率 55.25%,连续 7 个季度盈利;Q2 单季净利率冲到 41.72%。2025 年已实现首次年度盈利(营收 64.97 亿元,+453%)。这是国产 AI 芯片公司第一次用连续业绩,把“国产算力替代”落在报表上。
2|机构预期仍普遍偏多。 近 90 天 16 家机构评级(12 家买入 / 4 家增持),目标均价约 1596 元;近 3 个月 24 位分析师中 70.83% 给出“强力推荐”;中信里昂 9/14 首次覆盖即给增持、目标价 1479 元。
3|价格位置相对不高。 现价 1113 元处于 52 周区间 648.66–1620 元的中下部,较 52 周高点回撤约 31%,较 7 月高点(约 1535–1570 元)回撤约 27%–29%。成本 1100 元买在回撤后的区间,并非高位追入。
4|需求端的产业证据在增强。 下游 CSP 资本开支高增(腾讯 2026H1 资本开支 847.20 亿元、+82%;阿里 Q1 676.78 亿元、+75%);管理层称 Q3 将继续大幅增加算力采购;预付款 29.14 亿元(较 2025 年末 +291.37%)可视为锁定上游产能的信号。
5|稀缺性与生态位。 作为独立第三方 AI 芯片龙头,云端产品线占比 99.98%,已完成 DeepSeek、GLM、Qwen、Kimi、MiniMax 等主流开源模型适配;出口管制背景下,国产替代的确定性叙事仍在。
투자위원회
혼자서도 투자위원회를 열어, 즉흥적인 판단 대신 원칙에 따라 투자 결정을 내릴 수 있도록 돕습니다.
简历工坊
简历工坊帮使用者持续累积个人经历,形成可复用的「个人经历知识库」;并据此一键生成多风格、响应式的网页版简历与 ATS 友好的纸质版简历。当使用者提供目标岗位 JD 时,还能从知识库中匹配并突出相关经历,生成有侧重点的定制版简历(网页版 + 纸质版)。此外,只需 1-2 张正脸生活照,即可生成美式职业形象照与标准证件照。全程不虚构任何经历与数据,风格、语言与模块随简历内容和行业自适应。
现在是 2026 年 9 月末,我现在买转债是合适的吗?
I'll first ground this with the current market situation, then apply the specialized framework. 这个技能是一套银行 / 金融股(及金融类转债)专项口径——用资本充足、资产质量、息差、盈利质量这些银行专属指标,配合转债特有的转股溢价率、债底、条款,来判断"一只转债值不值"。它本身不做择时、也不给买卖评级。不过我可以先帮你把当下的市场位置和判断框架摆清楚,再请你补一个关键信息。 当下(2026 年 9 月中旬)转债估值处在什么位置 截至 9 月 16 日,中证转债收 477.63 点,创年内新低,自高点回撤 10.64%,已连续两周下跌、四周累计 -3.21%,且跌幅大于正股——属于典型的"转债主动补跌"。citation 估值上有个矛盾信号:百元平价溢价率已降至 37.19%,自 7/28 年内峰值 42.27% 压缩了 5.09pct,短期在修复;但拉长看绝对水平仍偏贵——当前处于近半年 53.2%、近一年 75.7%、近两年 87.8%、2024 年至今 91.0%、2018 年以来 97.2% 分位。citation 也就是说,跌是跌了,但还谈不上便宜。 另一个值得注意的结构信号:全口径转股溢价率中位数约 50.33%,而市值加权(剔除银行)高达 66.39%——剔除银行后反而更高,说明银行转债把整体溢价率拉低了,金融类转债相对更"便宜"。citation 更关键的是下行保护:当前转债中位数价格约 131 元、平均价格 154.6 元,双低值 223.08(近一年分位 75%),中位数转股价值仅 88.4(近一年分位 14%),而中位数到期收益率约 -10.89%——这意味着债底很薄、甚至为负,"跌下来有债底兜着"这层安全垫基本不成立,价格回撤主要由正股决定。citation 背景是 10 年期国债收益率仅约 1.68%、30 年期约 2.132% 的低利率环境。citation 风险层面,近期强赎公告密集(万讯转债、胜蓝转02 等),150 元以上高价券占比约 23%,"双高券"(价格 150+ 且溢价率 30%+)约 30 只——估值压缩与强赎是个券层面最需要盯的两点。citation "现在买合不合适"应该拆成三件事 一是买的是哪一类。银行/金融转债溢价率低、正股波动小,接近"类固收+";高价小盘转债则是纯股性博弈,波动和强赎风险完全不是一个量级。整体溢价率偏高,但结构分化极大,不能一概而论。 二是下行保护够不够。当前负到期收益率、债底偏远,安全垫很薄,这一点对偏防御的诉求尤其不利。 三是正股基本面——这是本技能的主场。如果是银行转债,要看的不是股价,而是资产质量(不良率、拨备覆盖率、关注/逾期)、资本充足(核心一级)、息差与盈利质量,再结合 PB/ROE 理解估值。 我需要你补一个信息 按这套口径,我不能直接替你回答"该不该买"(那是择时和买卖建议,超出边界);但要产出真正有用的分析,我需要知道下面两点: 明白了——你关注的是双低 / 高股息策略组合的估值性价比。先说明一点:这套技能原本是银行 / 金融专项,按"单只标的"的六段式来评;你选的是组合层面,我把这六段翻译到组合口径上用,逻辑不变、边界不变(只做估值理解,不给买卖评级)。 1. 安全垫评估(组合的"资本充足"对应项) 对转债组合而言,"资本充足"对应的是债底厚度与下行保护。当前全市场中位数到期收益率约 -10.89%,意味着多数转债的债底远在现价之下、甚至为负——"跌到债底就跌不动了"这层保护基本不成立。citation 这一点上双低组合相对占优:它的第一条腿就是"价格低",天然把仓位放在更靠近债底的标的上。但要清醒——当前价格中位数约 131 元、平均价格 154.6 元,即便双低筛出来的标的,绝对价格也普遍不低,安全垫是"相对厚"而非"绝对厚"。citation 2. 资产质量分析(正股质量与信用风险) 双低组合成分券分散在各行业,正股质量参差,必须用信用与基本面筛子过滤(剩余规模、评级、正股盈利)。高股息组合则高度集中在银行、公用事业、交运——正股基本面稳、违约概率低,但行业集中度高。转债自身信用风险历史上极低,但并非为零;一旦出现系统性信用事件,双低策略同样会回撤。citation 3. 收益来源与可持续性("息差 + 盈利质量"对应项) 双低策略的收益结构是低价提供债底(防守)+ 低溢价提供跟涨(进攻),靠"跌不深、涨得动"在震荡市里积小胜。citation 历史回测显示,双低策略 2017 年以来年度正收益概率约 71%,2019 年至 2025 年 10 月累计收益约 95.25%,牛市周期年均超额约 7.72%。citation 但有一个关键变化:底层逻辑没失效,无脑执行版本的超额收益已明显下降,2026 年需要做改良(加入评级、规模、正股质量等过滤)。citation 高股息这一端,盈利质量的核心是银行的净息差与资产质量:2026 年二季度商业银行净息差约 1.41%、环比回升 1bp,是息差筑底企稳的信号之一。citation 息差决定分红的可持续性——而分红的可持续性,才是高股息策略的"盈利质量"内核。 4. 估值理解框架 这是你关心的核心,分两块看。 双低端:当前全市场平均双低值约 223.08,处于近一年约 75% 分位——偏高。百元平价溢价率 37.19%,虽自 7/28 峰值 42.27% 压缩了 5.09pct,但仍处近一年 75.7%、近两年 87.8%、2018 年以来 97.2% 分位。citation citation 也就是说,双低的"便宜"是相对市场其他转债便宜,而非相对历史便宜。 高股息端:42 家 A 股上市银行全部破净,行业平均 PB 约 0.6 倍,板块平均股息率约 4.55%,六大行中期股息率 3.6%—4.6%。citation 对照 10 年期国债 1.65%—1.8% 的收益率,利差仍有约 2.7—2.9 个百分点——这正是险资二季度加仓近 4900 亿元、把银行股当"增强版固收"配置的核心原因。citation 但要清醒:银行板块自 2024 年起已走完一轮系统性估值修复,9 月初多只大行创历史新高,"便宜"仍在,但已不是 2023 年那种绝对洼地。citation 一句话概括这个框架:双低端是"相对便宜、绝对不便宜";高股息端是"绝对便宜、但修复已过半"。 两者目前都不构成"闭眼买"的位置。 5. 横向位置 策略之间——东方金诚周报显示,近期"双低、高评级转债表现延续占优",万得可转债双低指数在各细分指数中跌幅最小(约 1.02%),券商判断"双低转债配置性价比预计持续占优"。[citation](
如果说我现在用双低策略选择转债,那对应推荐的转债标的给我 5 只?
I have partial data. Let me try to pull a real-time double-low ranking to ground the list. I have solid real data now. Let me verify forced-redemption (强赎) status on the lowest-ranked names before presenting. Let me check whether a fuller market list is available before finalizing. A forced-redemption calendar exists. Let me pull it to exclude names in redemption. This gives me a real double-low basis. Let me pull the details on the lowest-ranked candidates. 我把筛选口径、被剔除的"陷阱标的"和最终 5 只一起给你。先声明一句:这是机械筛选结果(双低值升序),不是买入建议——本技能的边界是不给买卖指令。 筛选口径 双低值 = 转债现价 + 转股溢价率 × 100,升序取最小。但有三类标的"双低值很低、其实是坑",必须先剔除:一是已公告强赎的(套利会把溢价率压到 0 附近,那不是便宜,是风险);二是临近到期赎回的;三是 *ST / 信用瑕疵的。数据日:债价 2026-09-17、溢价率 2026-09-16。citation 被剔除的低双低值标的(说明为什么):万讯转债(123112.SZ) 双低 123.54,但已进入强赎,9/16 登记、9/17 赎回,不卖按 101.33 赎回、代价约 -26%;金田转债(113046.SH) 双低 131.68,9 月 8 日已公告"预计触发赎回条款";岭南转债(128044.SZ) 双低 76.55 看着最低,但正股是 *ST 岭南,信用瑕疵。citation citation 5 只双低候选(按双低值升序) | # | 转债 | 代码 | 正股 | 债价 | 转股溢价率 | 纯债溢价率 | 双低值 | 评级 | 到期日 | |---|---|---|---|---|---|---|---|---|---| | 1 | 美锦转债 | 127061.SZ | 美锦能源 | 110.64 | 6.51% | 2.50% | 118.24 | AA- | 2028-04-20 | | 2 | 财通转债 | 113043.SH | 财通证券 | 111.50 | 6.93% | 6.59% | 119.49 | AAA | 2026-12-10 | | 3 | 上银转债 | 113042.SH | 上海银行 | 117.70 | 2.47% | 5.87% | 120.41 | AAA | 2027-01-25 | | 4 | 重银转债 | 113056.SH | 重庆银行 | 125.97 | 5.39% | 14.83% | 131.58 | AAA | 2028-03-23 | | 5 | 常银转债 | 113062.SH | 常熟银行 | 128.00 | 5.95% | 22.16% | 134.10 | AA+ | 2028-09-15 | 数据来源:大波浪数据各券页(债价 2026-09-17、溢价率 2026-09-16)。citation 逐只的关键点 美锦转债(118.24)——五只里"债性"最足的一只:债价仅 110.64,纯债溢价率 2.50%,意味着价格已经贴近债底,下行空间被纯债价值基本锁住;同时溢价率 6.51% 又保留了跟涨弹性。它是唯一一只非金融标的(美锦能源,煤炭/氢能),AA- 评级是这组里最低的。citation 财通转债(119.49)——券商转债,AAA。但要注意:到期日 2026-12-10,只剩约 3 个月,期权价值已基本衰减完毕,双低值低主要来自"临近到期",不是估值便宜。citation 上银转债(120.41)——上海银行,200 亿大盘、AAA、票面利率 4.00%。溢价率只有 2.47%,是这组里最低的。同样要留意到期日 2027-01-25,只剩约 4 个月;且转股价值已高于到期赎回价,实际上已被市场当成准权益在看。citation 重银转债(131.58)——重庆银行,AAA,到期 2028-03,剩余约 1.5 年,是五只里"期限与估值比较平衡"的一只。纯债溢价率 14.83%,债底保护中等。citation 常银转债(134.10)——常熟银行,AA+,到期 2028-09,剩余约 2 年。纯债溢价率 22.16% 偏高,说明价格离债底较远,防守性弱于美锦,但正股(常熟银行)资产质量在农商行里属优等生。citation 一个值得注意的结构性事实 这 5 只里 4 只是银行 / 券商转债——这不是巧合。银行转债的溢价率天然被压低,原因正是本技能的专项逻辑:银行股长期破净,转股价受"不得低于每股净资产"约束、下修空间有限,正股很难站上强赎线,于是转债大概率走向"到期兑付"。结果是它们债底相对厚、股性被压住,双低值自然低。所以银行转债更像"带一点期权的高等级债",而不是弹性品种——买它要的是票息与到期保护,不是博正股翻倍。这与上一轮我给你的"高股息端=绝对便宜、修复已过半"是同一枚硬币的两面。 风险与待核实项 临近到期:财通(2026-12)和上银(2027-01)剩余期限很短,期权价值已所剩无几,若你按改良版双低(要求剩余 ≥ 1.5 年)过滤,这两只会被剔除,候选池会下移到侨银转债(136.39)、G三峡EB2(138.20) 等。citation 强赎状态:这 5 只目前都不在已公告强赎名单(当前名单为万讯、鸿路、胜蓝转02、南航、洽洽、天能、乐歌、大参),但上银溢价率仅 2.47%,需逐日核对是否逼近赎回线。citation 信用与集中度:美锦为 AA-,是这组唯一非 AAA/AA+ 的标的;四只金融券行业高度集中,若你追求分散,这个名单并不分散。 数据边界:以上取自"低溢价候选池"(转股溢价率最低的 20 只)按双低值排序,并非全市场完整排名——若有"价格极低(如 105 元附近)、溢价率略高(10% 以上)"的标的,可能不在这张表内。下单前请以集思录实时"双低"排序复核,并确认最新强赎/下修公告。 以上是机械筛选与估值理解,不构成任何买入 / 卖出建议。如果你愿意,我可以按银行专项口径(资本充足、不良率、拨备覆盖率、净息差)把重银、常银、上银这几只的正股基本面再拆一层,帮你判断"债底到底靠不靠得住"。
이 전환사채, 가치 있나? (금융주 전문가)
은행을 은행의 잣대로 평가해 부실채권과 자본적정성을 평가하는 프레임워크를 만듭니다.
인기 유료 스킬
 이미지
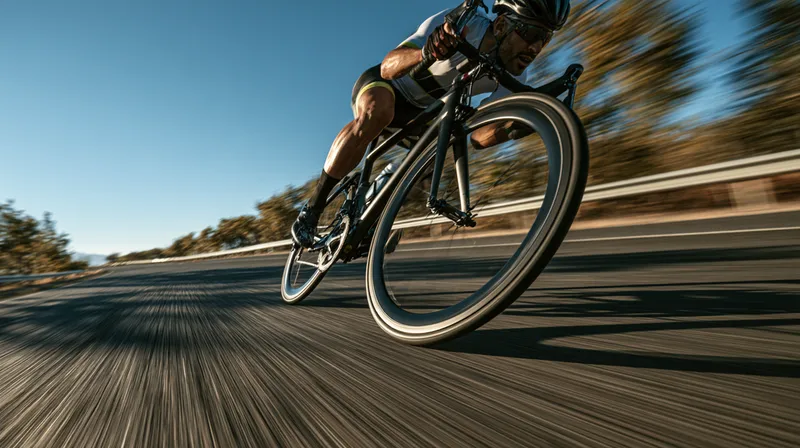
제품 속도 미학 광고
사용자의 상품 또는 인물을 위해 운동의 날카로움과 광각 사선축 속도 미학을 담은 중국어 ImageGen 및 영어 Midjourney 스틸 이미지 프롬프트를 작성합니다. 낮은 카메라 위치에서 피사체에 가까이 접근하고, 사선축 공간을 뒤쪽으로 넓혀 전경은 선명하게, 배경은 일정한 방향으로 흐르게 표현함으로써 읽기 쉬운 속도감과 힘을 만듭니다. 단순히 스포츠 상품으로 바꾼다고 새로운 스타일이 되는 것은 아닙니다. 상품 카테고리 분류, 홍보 문구, 공학 도면 또는 TVC 완성본이 아니며, 기본적으로 프롬프트만 작성합니다.
秦学秦思秦练 정책 시각화 Slides
정책, 뉴스 또는 공식 문서(공식 발표 포함)의 링크, PDF 또는 텍스트를 입력하면 먼저 원문을 완전하고 정확하게 추출합니다. 그런 다음 원문을 바탕으로 구조적으로 분석해 핵심 내용, 적용 대상, 시행 시점, 주요 조항과 영향을 정리하며, 조항별 원문 대조와 여러 문서의 수평 비교를 지원합니다. 이후 표준 작업 흐름에 따라 표지, 목차, 본문 및 마무리 페이지를 기획하고, 데이터 시각화, 메커니즘 흐름도, 타임라인, 단계형 토폴로지 다이어그램과 Bento 그리드 카드를 활용한 비즈니스 전문 스타일의 시각화 PPT를 생성합니다. 핵심 데이터와 주요 논점을 눈에 띄게 제시합니다. 전체 과정에서 원문을 유일한 사실 근거로 삼아 AI의 허위 창작을 방지하며, 각 페이지 하단에 구체적인 출처를 표시합니다. 머리글 또는 바닥글에는 저작권 문구를 표시합니다(기본값: “萤火虫爱月亮,秦学秦思秦练公众号”, 필요에 따라 변경 가능).
뉴스·정책 정독 인포그래픽
뉴스 및 정책 연구자를 위한 「날조 없는」 정책 정독·인포그래픽 제작 스킬입니다. 최신 정책 원문, 공식 문서 또는 뉴스 링크를 입력하면 먼저 자료를 A 정책 원문 / B 공식 해설 / C 언론 보도의 세 단계로 분류하고, 문구를 그대로 인용한 근거 표를 만든 뒤 세 가지 상태(확인 완료 / 확인 필요 / 원문에 언급 없음)로 표시합니다. 이어 고정된 5가지 질문의 틀에 따라 정독 내용을 정리합니다(무엇을 규정했는가, 무엇이 달라지는가, 어떤 사항이 금지선인가, 언제 시행되는가, 누가 영향을 받는가). 마지막으로 기존 스타일과 일관된 고밀도 인포그래픽을 제작합니다(클라인 블루 클립보드와 폴더, 크림 베이지 배경, 주황색 색인 태그, 뉴모피즘 질감, 핵심 정보는 빨간색 굵게 표시, 고정 서명 「萤火虫爱月亮,秦学秦思秦练公众号」). 핵심 목표는 이미지에 표시된 모든 숫자를 원문에서 찾아볼 수 있게 하고, 내용을 임의로 보충하거나 추산하지 않으며, 언론의 해석을 정책 원문으로 오인하지 않는 것입니다. 첫 단계가 끝나면 사용자의 확인을 기다린 후 정독과 인포그래픽 제작을 진행합니다.
타로 리딩 정리 전문가
단일 타로 카드 또는 전체 스프레드에서 나온 결과를 명확하고 질문에 맞는 해석으로 정리해, 현재의 감정과 내면의 동력, 마주할 수 있는 외부 상황을 살펴볼 수 있도록 돕습니다. 연애, 인간관계, 일, 선택 또는 자기 탐색 등 어떤 주제든 먼저 질문을 명확히 한 뒤 카드가 보여 주는 핵심 방향을 파악할 수 있습니다. 각 카드의 핵심 키워드, 에너지의 흐름, 심리 상태, 일어날 수 있는 사건과 스프레드 속 해당 위치에서의 역할을 차례로 설명합니다. 또한 카드 사이에 반복되는 주제, 충돌과 갈등, 숨겨진 쟁점을 살펴 흩어진 카드의 의미를 하나의 맥락으로 연결합니다. 직접적이거나 중립적이거나 부드러운 말투, 쉬운 표현의 조언 또는 상징적이고 시적인 표현 방식 중에서 선택할 수도 있습니다. 마지막에는 통찰을 실행 가능한 방향으로 바꾸어, 지금 바로 시작할 수 있는 작은 단계, 이번 주에 실천할 수 있는 일, 습관·경계·장기적인 선택에 관한 조언을 제시합니다. 일기에 기록하기 좋은 핵심 메시지 한 문장도 함께 제공합니다. 타로 리딩은 자기 탐색과 의사결정을 돕기 위한 것이며, 의료·법률·재무 등 전문적인 조언을 대신하지 않습니다.
가사 분위기 해부
가사 번역 프로젝트를 위해 전체적인 분위기부터 한 줄씩 해석하는 과정까지 심층 분석을 제공합니다. 번역자가 원작자의 창작 의도를 정확히 이해하고, 번역 과정에서 원작자의 감정과 의미를 충실히 전달할 수 있도록 돕습니다.
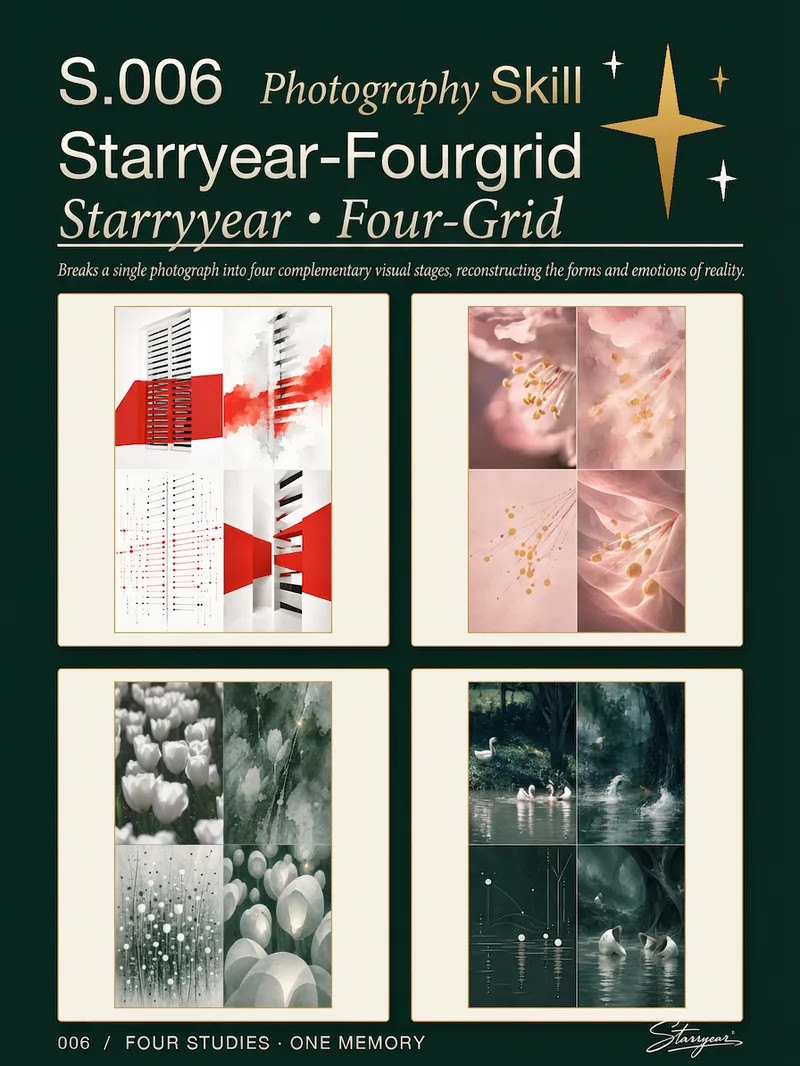 이미지
【S.006】수묵 사각
사진 한 장을 세로형 2:3 수묵 네 칸 예술 작품으로 변환합니다. 원본 이미지는 왼쪽 위에 실제 이미지로 유지하고, 사진 자체의 색채, 구도 관계, 움직임의 궤적과 공간적 리듬에서 서로 구별되는 세 가지 시각적 표현을 확장해 냅니다. 최종 작품은 단순한 콜라주나 네 가지 필터가 아니라, 사진의 증거에서 시적인 기억과 점·선의 리듬을 거쳐 초현실적 공간으로 이어지는 연속적인 변환입니다. 두 번째 칸은 반추상적이고 촉촉하며 희미한 방식으로 사진의 분위기를 추출합니다. 세 번째 칸은 관찰 가능한 방향, 교차, 반복과 밀도 차이를 절제된 점·선 구조로 바꾸어 구체적인 사물의 윤곽에서 벗어납니다. 네 번째 칸은 원본 이미지의 공간 문법과 층위를 유지하면서 실제 대상을 사진에서 비롯된 접힘, 인터페이스, 통로 또는 다른 비구상 형태로 대체해, 출처를 알아볼 수 있는 초현실적 세계를 만듭니다. 매번 업로드한 사진을 바탕으로 색채와 시각적 특징을 새롭게 추출하므로, 고정된 테마·색상·구도를 반복해서 적용하지 않습니다. 수묵 네 칸 이미지, 사진 한 장의 네 가지 변주, 원본 이미지의 추상화, 편집 감각의 비주얼 포스터 제작에 적합합니다. 결과물은 텍스트와 테두리 없이 하나로 통일된 완성도 높은 세로형 예술 이미지입니다.
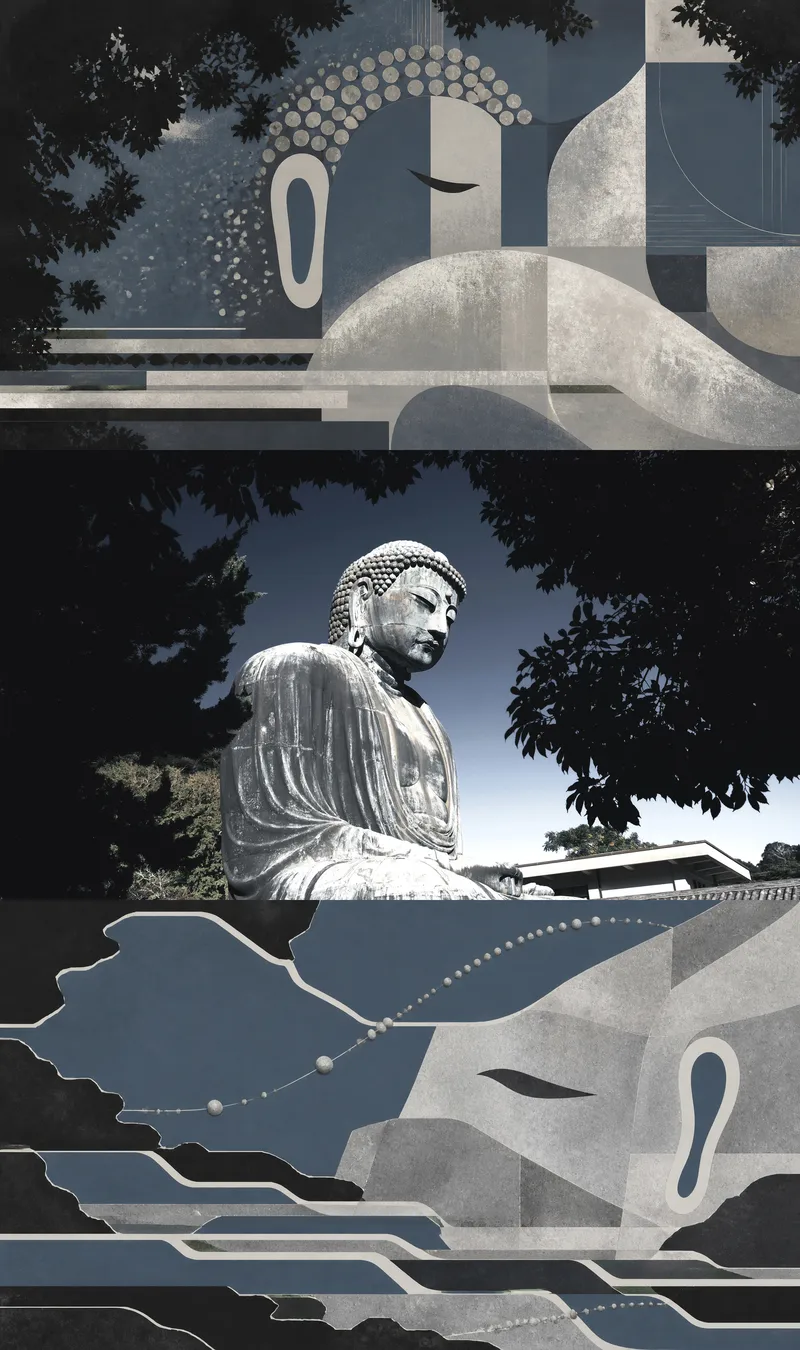 이미지
【S.002】삼중 기억
사용자가 업로드한 사진 한 장을 시각적 연속성이 있는 삼면화로 변환합니다. 위쪽에는 피사체나 핵심 공간을 안쪽으로 응집해 안정적이고 집중된 추상 형태로 만들며, 정체성을 드러내는 특징을 유지합니다. 가운데에는 대체할 수 없는 사진 증거로서 실제 원본을 그대로 보존합니다. 아래쪽에는 사진 속 색상, 윤곽, 질감과 공간 관계를 바깥으로 방출해 분산되고 이동하며 더욱 초현실적인 새로운 장면을 만듭니다. 완성된 이미지는 응집형 추상과 확산형 추상의 차이를 보여주는 동시에, 두 추상 패널과 원본 사진의 연결도 되짚어 볼 수 있게 합니다. 인물, 동물, 사물, 건축물, 실내 또는 자연 풍경 등 한 장의 사진에 적합합니다. 추상 결과는 고정된 패턴이나 일반 필터, 무관한 장식 스타일을 적용하는 대신 사진 자체의 피사체 관계, 구도 방향, 색상 관계와 시각적 리듬을 바탕으로 전개됩니다. 특히 피사체의 수, 정체성, 방향, 비율 및 중요한 공간 관계에 주의를 기울여 가운데 패널이 대체되지 않은 원본 사진으로 남도록 합니다. 완성된 원본 기반 삼면화와 함께, 위아래 두 추상 패널에 사용된 주요 시각적 유전자에 대한 간략한 설명을 제공합니다. 이를 통해 응집과 확산이 각각 원본 사진에서 어떤 단서를 추출했는지 이해할 수 있습니다.
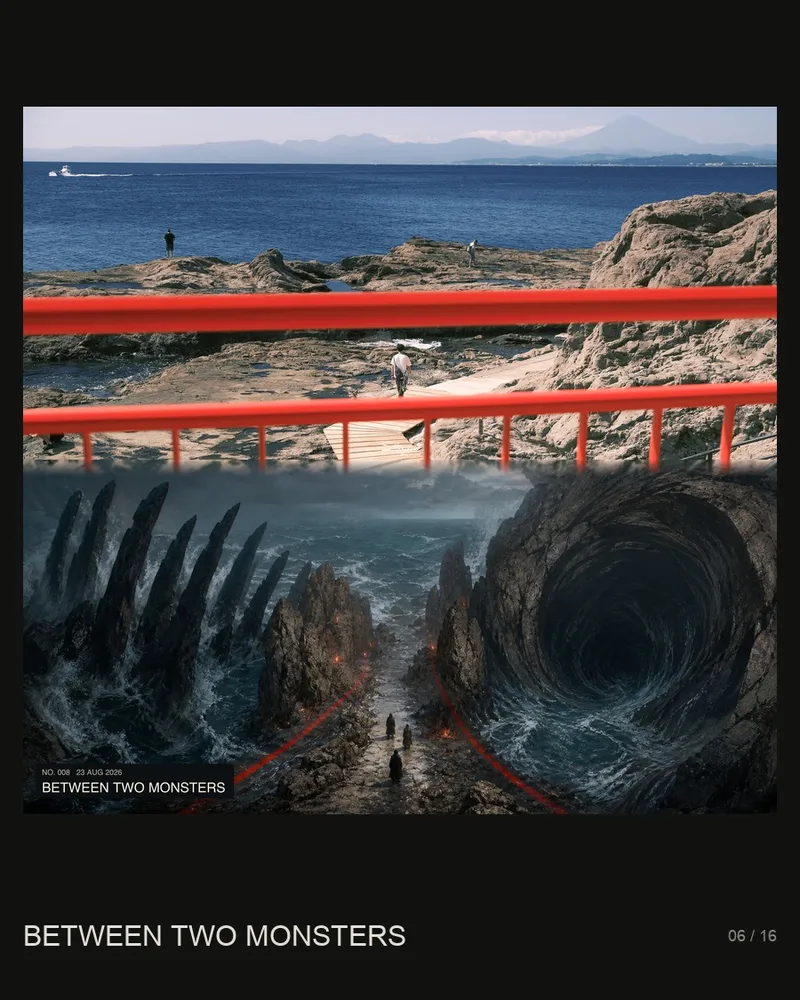 이미지
【S.003】오디세이 서사풍
한 장의 실제 사진을 서사적 장엄함이 느껴지는 오디세이 2연화 작품으로 변환합니다. 위쪽에는 원본 사진을 온전히 보존하고, 아래쪽에는 사진의 시각적 단서와 호응하는 현대적 추상 화면을 생성합니다. 인물, 동물, 수량 관계, 자세, 공간 구조, 방향, 빛과 색채에서 단서를 추출해 가장 어울리는 오디세이 장면을 선택합니다. 사진은 현실의 증거가 되고, 아래 화면은 신화적 해석이 됩니다. 아래 추상 패널은 사진을 복제하거나 필터를 적용하거나 노골적인 신화 삽화를 그리지 않습니다. 대신 규모, 경로, 둘러쌈, 반복, 압박감과 재료의 무게를 통해 키클롭스의 구멍, 세이렌의 유혹, 카리브디스의 소용돌이, 스킬라의 다중 습격, 페넬로페의 직물, 오디세우스의 귀환과 같이 알아볼 수 있는 하나 이상의 장면 모티프를 녹여냅니다. 사진의 주요 색상, 그림자와 하이라이트를 이어가며 원본의 빛에 따라 자연광, 불빛 또는 몽환적인 경계 분위기를 선택합니다. 선명하고 절제되면서도 촉각적인 “clean epic” 시각 스타일을 유지합니다. 최종 결과물은 위아래가 자연스럽게 이어지는 하나의 완성된 아트 페이지입니다. 간결한 아카이브 번호, 날짜와 영어 장면 제목을 포함하며, 선택한 장, 사진 속 근거, 신화적 모티프와 색채 방향을 짧은 설명으로 정리합니다. 신화 테마 사진 아카이브, 문학 시각 연구, 현대미술 프로젝트 또는 귀환과 여정의 의미를 담은 개인 영상 작품을 제작하는 데 적합합니다.
LinkedIn 맞춤 DM 작성
한 사람의 프로필에서 맞춤형이면서 부담 없는 LinkedIn 연락 DM(제목 + 메시지)을 생성합니다. 프로필 텍스트를 붙여 넣거나 스크린샷을 업로드하면 됩니다. 고정된 4개 문단 템플릿을 채우고, 상대방의 실제 분야에 맞춰 관련성 문장을 개인화하며, 메시지를 짧고 영업 티가 나지 않게 작성합니다. 모든 플레이스홀더를 교체하므로 바로 보낼 수 있는 문구를 제공합니다. 여러 사람을 한 번에 처리할 수 있으며, 모든 DM을 하나의 누적 기록 문서에 기록합니다.
대학 강의·학술 자료 설계 전문가
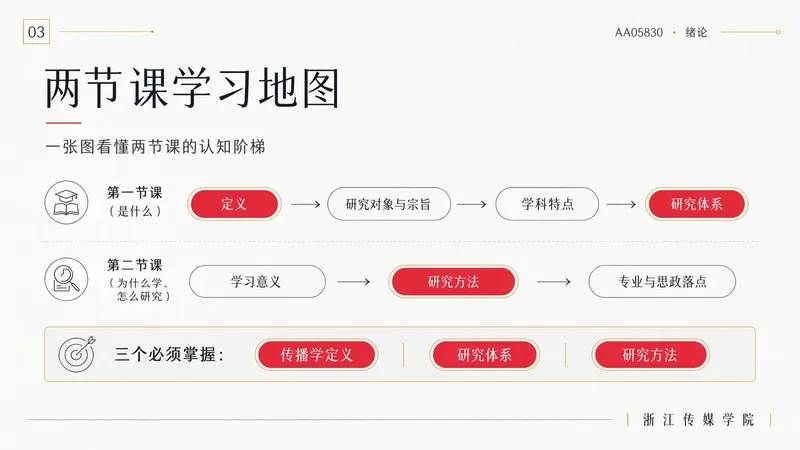
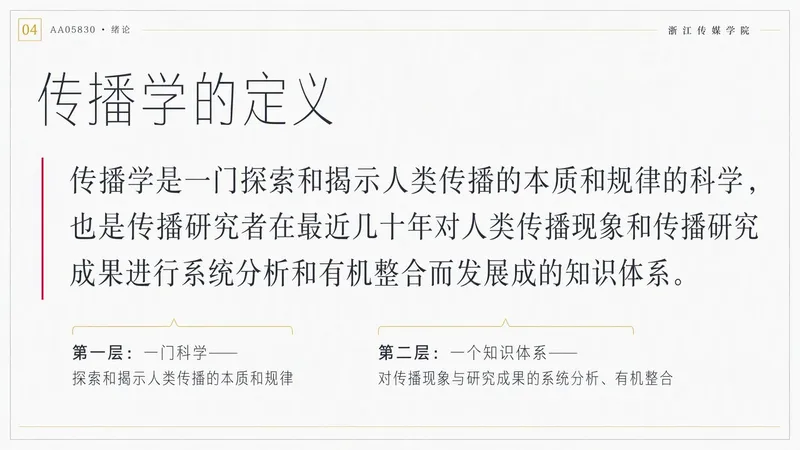
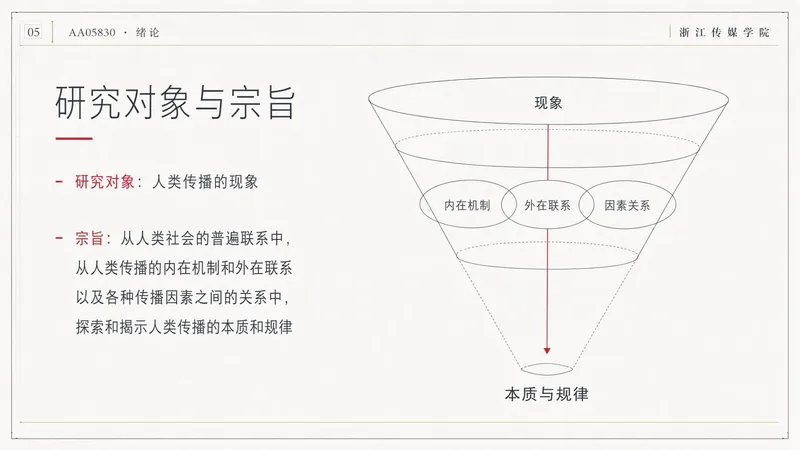
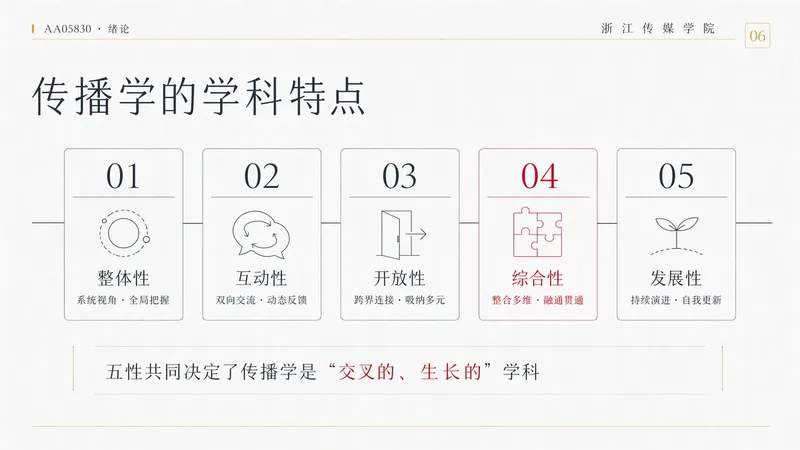
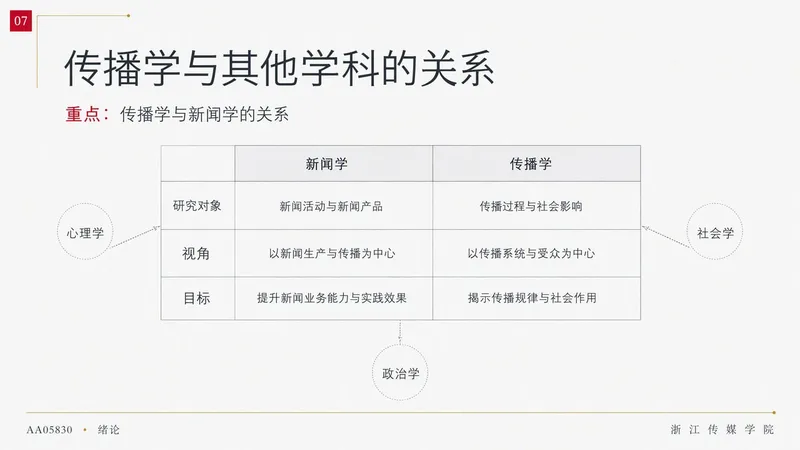
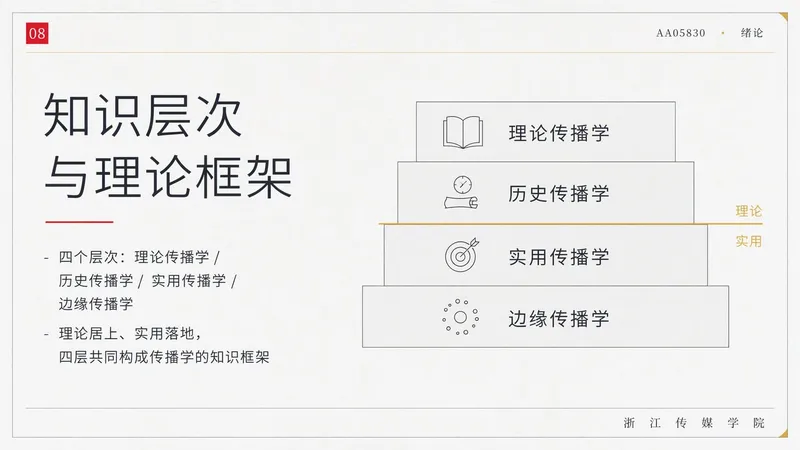
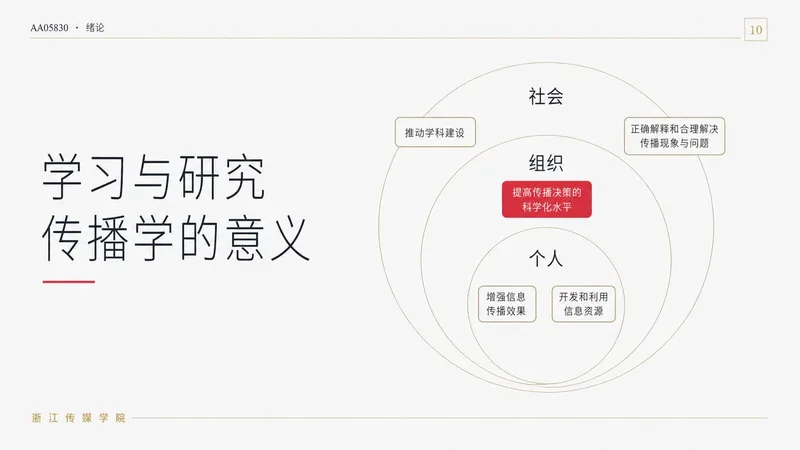
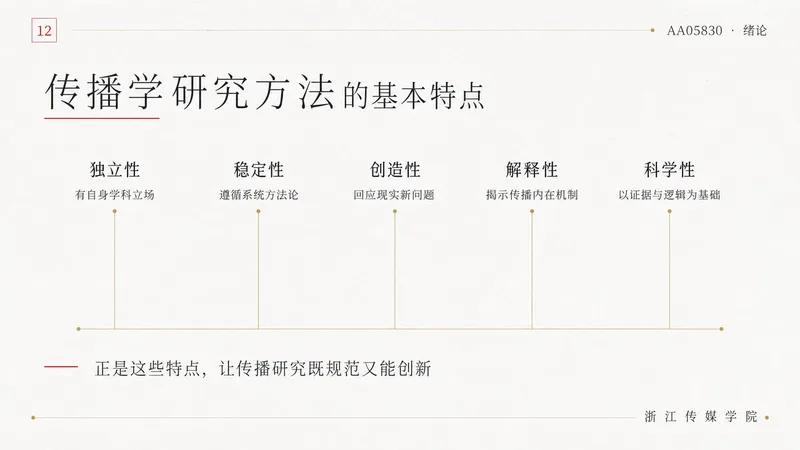
대학 전공 이론 강의 개발을 위해 교육과정 기준에 맞춘 분 단위 수업안 설계와 스위스 학술 미니멀 스타일의 PPT 상세 스크립트를 전 과정에 걸쳐 민첩하게 개발합니다.
GardenMax 뉴스레터 생성기
GardenMax 쇼핑몰(garden-max.hu)을 위한 주간 파트너 상품 추천 뉴스레터를 작성합니다. 사용자가 시즌이나 주제, 강조할 제품을 입력하면 Skill이 먼저 검토 및 승인을 위한 개요를 작성한 뒤, 익숙한 구성과 어조에 맞춘 완성된 뉴스레터를 만듭니다. 뉴스레터에는 제목, 인사말, 시즌별 도입부, 제품 추천, garden-max.hu 링크, 연락처 블록(전화번호, 이메일), 서명이 포함됩니다. 완성된 뉴스레터는 YouMind 문서로 프로젝트에 저장할 수 있습니다.
가사 번역 대결
사용자가 원문과 2~3개의 영어 가사 번역을 입력하면, 스킬이 다섯 가지 기준(의미 정확도, 운율/리듬감, 이미지 보존, 가창성, 어조/감정)으로 점수를 매기고 비교표로 보여 줍니다. 마지막으로 가장 좋은 번역을 선정하고 그 이유를 설명합니다. 가사의 맥락은 선택적으로 제공할 수 있습니다.
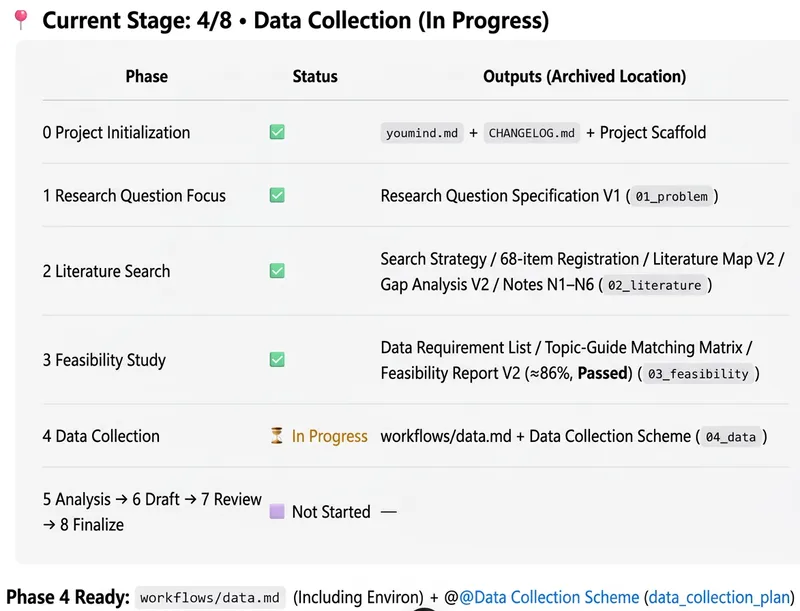
연구과제 신청 전 과정 도우미
대학 교원과 연구자를 위한 연구과제 신청 전 과정 도우미입니다. 모호한 아이디어에서 출발해 연구 문제 구체화, 학술 검색과 타당성 논증, 신청서 초안 작성, 전문가 모의 심사, 다회 수정을 거치며, 사용자가 제공한 공모 지침과 템플릿에 따라 규정에 맞는 신청서와 연구 도표를 작성합니다. 전체 과정은 youmind.md 헌법을 기준으로 진행하고 CHANGELOG에 기록을 남기며, 결과물 중심으로 단계적으로 발전합니다. 로컬 파일이나 코드 실행이 필요한 단계에서는 외부 환경으로 자동 인계합니다.
기업 리서치 보고서 작성
기업이나 산업을 입력하면 일정한 구조의 "제품 라인업 종합 리서치 보고서"를 작성합니다. 사업 부문, 제품 매트릭스, 사용자 수와 핵심 지표, 전략 동향을 다루며 출처 인용과 데이터 기준도 함께 표시합니다.
对比对象:建发股份(600153.SH)、厦门象屿(600057.SH)、厦门国贸(600755.SH)——同处厦门、同为地方国资控股的大宗商品供应链龙头,市场并称「三剑客」。数据区间:三家公司均于 2026 年 8 月下旬披露 2026 年半年度报告。
阅读说明:以下为基于公开中报数据的横向观察,用于长期研究,不构成任何买卖或仓位建议。
一、核心财务指标对照(2026 上半年)
| 指标 | 建发股份 | 厦门象屿 | 厦门国贸 |
|---|---|---|---|
| 营业收入 | 3037.84 亿元(−3.66%) | 2090.45 亿元(+2.50%) | 1962.04 亿元(+29.37%) |
| 归母净利润 | 9.89 亿元(+17.62%) | 10.66 亿元(+3.28%) | 4.26 亿元(−18.50%) |
| 扣非归母净利润 | 10.77 亿元(+59.52%) | 9.42 亿元(+184.75%) | 8.26 亿元(扭亏为盈) |
| 基本每股收益 | 0.25 元(+25%) | 0.28 元(−9.68%) | 0.10 元(−23.08%) |
| 加权平均 ROE | 1.68%(+0.64pct) | 5.04% | 1.08% |
| 毛利率 | 4.22% | 2.50%(+0.83pct) | 2.37% |
| 净利率 | — | 0.73% | 0.19% |
| 经营性现金流净额 | +66.41 亿元(−62.84%) | −138.66 亿元 | −285.55 亿元 |
| 期末总资产 | 8460.07 亿元(较年初 +15.40%) | 1361.35 亿元(+5.78%) | 1521.18 亿元(+44.39%) |
| 资产负债率 | 78.83% | 71.74%(−0.55pct) | 74.66% |
| EBITDA 利息保障倍数 | — | 6.57 | 2.48 |
注:三家的营收口径、业务构成差异较大,绝对值不宜直接对比,需结合结构看(见第四节)。
二、盈利质量:三家都在「修复」,但含金量不同
이 경영진을 믿어도 될까?
주주처럼 경영진과 자본 배분을 검토하고, 자사주 매입과 인수합병이 가치를 창출하는지 평가합니다.
科技板块最近震荡,还有什么好标的是这波行情被错杀,价位性价比比较高的?
我先按「下跌标的研究筛选」的框架来准备。这个任务的核心不是直接给"错杀名单",而是先固定样本范围、时间窗口和数据口径,再用可核实资料做筛选和反向验证。所以开始前,有几个关键输入需要你确认(一次问清,最多三个): 明白了。参数已固定: - 样本范围:A股科技板块 —— 消费电子/硬件 细分 - 观察窗口:近 3 个月(约 2026-06-19 → 2026-09-19),截止今天 - 口径:以 A 股财报与行情口径为准 下面我先搭好任务清单,然后去取真实行情与披露资料。 现在确认 A 股代码在数据源里的写法,并开始取行情。 行情接口可用(A 股代码格式为 .SHE / `.SHG`)。立讯精密(002475.SHE) 近 3 个月从 68.15 → 54.10,区间约 -20.6%,是典型下跌样本。 现在我按统一规则拉取 A 股消费电子/硬件主要公司的近 3 个月行情,识别下跌样本。先取第一批(用周线以控制数据量): 我已取到第一批数据。为避免代码与公司名称错配,我先用数据源逐一核验代码对应的公司名称: 代码与公司名全部核验无误。第一批里已看到明显下跌样本(信维通信 -44.6%、蓝思科技 -40%、水晶光电 -31%、东山精密 -28%、鹏鼎控股 -25%、领益智造 -25%、长盈精密 -21.5%、立讯精密 -20.6%)。 继续取第二批(含沪市主板/科创板样本): 第二批结果(近3个月收盘口径): | 代码 | 公司 | 起 | 止 | 区间 | |---|---|---|---|---| | 601138 | 工业富联 | 78.08 | 62.71 | -19.7% | | 000725 | 京东方A | 6.55 | 5.92 | -9.6% | | 688036 | 传音控股 | 53.51 | 52.77 | -1.4% | | 601231 | 环旭电子 | 37.51 | 26.99 | -28.0% | | 600745 | 闻泰科技 | 16.90 | 16.74 | -0.9% | | 300207 | 欣旺达 | 20.80 | 20.03 | -3.7% | | 000049 | 德赛电池 | 24.05 | 22.29 | -7.3% | | 300866 | 安克创新 | 117.11 | 126.99 | +8.4% | 现在核查下跌样本的消息面,判断下跌背景。先取最大跌幅样本的公司新闻: 消息面覆盖稀疏(信维、水晶光电无新闻)。蓝思科技有 Intel TGV 玻璃封装合作的报道。东山精密与立讯精密的新闻量较大,已另存为文档,我读取关键部分: 消息面关键线索已获取: - 立讯精密:2026年7月完成港股上市,募资约31亿美元(H股首日一度跌9.6%);此前深市股价一年涨超80%,客户集中度(苹果)从75%降至57%,汽车电子占比升至11.8%。 - 宏观背景:新闻中反复出现「Nvidia万亿美元市值蒸发、AI估值回落至AI热潮前水平」「美股因美伊局势下跌、油价反弹」——指向一轮全球AI/科技股回调 + 地缘风险,这是"科技板块震荡"的重要外部驱动。 再补充检索板块层面的下跌背景: 板块下跌背景已经清晰。再补充一层:区分"受存储涨价挤压利润的传统硬件"与"受益 AI 算力的 PCB/封装环节",并核查主要候选的中报业绩: 中报分化图景已浮现。我再核实几个"股价大跌但业绩似乎不差"的样本(信维通信、水晶光电)以及"业绩承压"样本(蓝思、长盈)的真实中报数据: 关键中报数据已到手。最后补一个搜索,核实立讯、鹏鼎、环旭的中报口径: 恐慌里找错杀:A股消费电子/硬件(近3个月下跌样本研究筛选) 先说明五点: 样本为 A股消费电子/硬件 17 家主要公司,行情窗口 2026-06-15 → 2026-09-18(近约3个月),价格为收盘口径(未含分红,已用复权价核对除权);资料来自行情数据源与公开中报/新闻,截止 2026-09-19。这波下跌是多重因素叠加——全球 AI/科技股回调、存储涨价挤压传统硬件、人民币升值带来汇兑损失、苹果 Q4 指引走弱——而非单一利空。中报显示板块呈 K 型分化:AI 服务器/高速 PCB/光学龙头业绩仍在增长,而高苹果依赖的手机链(蓝思、长盈)利润接近腰斩。据此筛出 4 个"基本面暂未明显恶化"的进一步研究候选(立讯精密、工业富联、水晶光电、环旭电子),但候选 ≠ 已证实错杀。最重要的反对证据是:立讯扣非仅 +6.47%、经营现金流转负,且多数样本仍高度依赖苹果订单能见度;我未能取得全部样本口径一致的前瞻估值数据。 --- 1. 下跌背景(事实与解释分开) 口径:区间收盘涨跌幅(价格收益),基准为自身窗口起点,非"最大回撤"。 | 代码 | 公司 | 06-15收盘 | 09-18收盘 | 近3月 | |---|---|---|---|---| | 300136 | 信维通信 | 107.45 | 59.51 | -44.6% | | 300433 | 蓝思科技 | 55.77 | 33.48 | -40.0% | | 002273 | 水晶光电 | 36.94 | 25.47 | -31.0% | | 002384 | 东山精密 | 273.00 | 196.15 | -28.2% | | 601231 | 环旭电子 | 37.51 | 26.99 | -28.0% | | 002600 | 领益智造 | 16.82 | 12.58 | -25.2% | | 002938 | 鹏鼎控股 | 119.91 | 89.88 | -25.0% | | 300115 | 长盈精密 | 31.19 | 24.48 | -21.5% | | 002475 | 立讯精密 | 68.15 | 54.10 | -20.6% | | 601138 | 工业富联 | 78.08 | 62.71 | -19.7% | | 000725 | 京东方A | 6.55 | 5.92 | -9.6% | | 000049 | 德赛电池 | 24.05 | 22.29 | -7.3% | | 300207 | 欣旺达 | 20.80 | 20.03 | -3.7% | | 002241 | 歌尔股份 | 23.92 | 23.33 | -2.5% | | 688036 | 传音控股 | 53.51 | 52.77 | -1.4% | | 600745 | 闻泰科技 | 16.90 | 16.74 | -0.9% | | 300866 | 安克创新 | 117.11 | 126.99 | +8.4% | 已核实的事实(外部环境): - 全球 AI/科技回调:9/14 因 AI 风险担忧美股科技股大跌,英伟达市值一度蒸发约 1 万亿美元、估值回落至 AI 热潮前水平;美伊局势推布伦特油价至约 90 美元/桶,风险偏好收缩。citation - 苹果指引走弱:7/31 苹果 FQ3 财报营收 1094.2 亿美元(+16%)、净利 297.89 亿美元(+27%),但 8/1 股价单日 -7.35%,因四季度指引不及预期 + 存储涨价挤压利润。citation - 存储涨价传导:2026 上半年末智能手机存储芯片合约均价较 2025 年末涨幅超 200%;Q2 全球智能手机出货同比 -11%(2013 年以来最低)。citation - 全行业汇兑损失:人民币兑美元升值,果链企业普遍受损(立讯约 19.86 亿、蓝思 4.92 亿、歌尔财务费用 +557.69%)。citation - 板块内 K 型分化:截至 8/25,67 家消费电子概念股中仅约 48% 净利润同比增长,高增长者多为 AI 相关企业。citation 可能解释(未完全证实的部分): 部分个股(信维、水晶光电)前期因卫星通信/毫米波雷达、AI 眼镜/微棱镜等主题涨幅较大,本次下跌可能包含估值向中枢回归成分,而非单纯情绪冲击。 --- 2. 筛选规则与资料覆盖 | 规则/检查项 | 本次口径 | 依据 | 覆盖情况及限制 | |---|---|---|---| | 样本范围 | A股消费电子/硬件主要上市公司的自建清单(17家) | 用户指定细分 + 行业常识归类 | 非全市场全量筛选,未覆盖的同类公司未纳入 | | 下跌口径 | 区间收盘涨跌幅(价
하락이 곧 잘못된 매도는 아니다
시장 공포 속에서 과도하게 매도된 후보 기업을 선별해 역발상 투자를 돕습니다. | 입력 상황 | 기대 동작 | | “60% 하락했으니 분명 과도하게 매도된 것 아닌가요?” | 하락폭만으로 판단하지 않고, 먼저 관찰 기간·사업 전망·자금 조달 변화를 점검합니다 | | “PER이 5배뿐이라 동종 기업보다 저렴해요” | 경기·사업 사이클상 위치, 이익의 질, 부채 및 동종 기업과의 비교 가능성을 확인합니다 | | “최근 분기 이익이 줄지 않았으니 펀더멘털은 나빠지지 않았어요” | 데이터 기간, 수주, 현금 회수 및 결산 후 사건을 점검합니다 | | “자료가 없으니 과도하게 매도된 종목 10개를 바로 골라 주세요” | 목록을 지어내지 않고 선별 프레임워크를 제공하며 가장 중요한 자료를 요청합니다 | | 사용자가 세 기업만 제공함 | 이 세 기업만 분석하고 전체 시장 선별이라고 표현하지 않습니다 | | 이익은 안정적이지만 매출채권과 재고가 뚜렷하게 증가함 | 손익계산서만 보지 않고 현금 회수, 수요 및 손상 가능성을 검증합니다 | | 사업은 정상이나 단기 부채의 만기가 집중됨 | 차환, 제한된 자금 및 재무 약정의 제약을 우선 확인합니다 | | 이익은 이미 감소했지만 사용자는 주가가 더 많이 하락했다고 판단함 | ‘악화 후 가격 반영’ 연구로 별도 분류하고 펀더멘털 안정 후보에 섞지 않습니다 | | 모든 표본에 중대한 자료 공백이 있음 | 후보를 비워 둘 수 있으며, 확인 대기 목록을 출력합니다 | | 사용자가 특정 과거 시점의 검토를 요청함 | 해당 시점까지 공개된 자료만 사용해 선별하고, 이후 결과는 별도로 논의합니다 | | “그럼 지금 저점 매수해도 되나요?” | 매매 행동을 제시하지 않고, 아직 해결되지 않은 문제와 재검토 조건을 반환합니다 |
这是一次“方法论适配”分析,不是投资建议:它不判断影石创新该买该卖,也不预测股价。要回答的只有一个问题——你想套用的巴菲特式价值投资,其底层假设放在 A 股、放在“影石创新”这家公司身上,哪些能直接用、哪些必须改、哪些根本用不上。
先把对象和你的处境摆清楚。影石创新(688775.SH,品牌 Insta360)是一家 2025 年 6 月才登陆科创板的消费电子公司,主业是全景相机、运动相机、拇指相机、云台相机,正试图向无人机与“硬件+软件+数据”扩张。它的画像很鲜明:全球全景相机市占率超过 65%,是细分赛道的绝对龙头;海外收入占比约 69%,欧美是主战场。但增长与盈利严重背离——2025 年营收 97.41 亿元、同比 +74.76%,归母净利润却只有 9.29 亿元、同比 -6.62%;2026 年一季度营收再增 83.11%,净利润却腰斩 52.02%;毛利率从 2024 年的 52.2% 降到 45.74%,2025 年上半年经营现金流同比 -60.22%。2026 年 6 月 11 日,占总股本 56.5% 的限售股解禁,全部是上市前的财务投资人,不含创始人刘靖康及管理层。你的持仓成本 137 元,现价 97.25 元,浮亏约 29%。[[citation:{"links":["https://k.sina.com.cn/article_7879922977_1d5ae152106801g0r6.html","https://www.163.com/dy/article/KRMEQQPL05568W0A.html","https://stock.stockstar.com/RB2025090500040710.shtml","https://www.163.com/dy/article/KV7BD6RL0553MHUM.html"]}]]
这里有一个必须先讲的框架要点:巴菲特的体系里没有“成本价”这个锚。137 元是你的历史,不是公司的价值。它唯一合理的用途是算税费和留记录,绝不是“要不要继续拿”的理由。用成本价决定去留,是行为金融里的“处置效应”,恰恰是价值框架要你克服的东西。后面所有分析都以“这家公司的内在价值与机会成本”为尺度,而不是“我亏了多少”。
一、原框架假设
巴菲特(以及其背后的格雷厄姆—费雪传统)不是一套估值公式,而是一组关于“什么生意值得长期持有”的前提假设。要判断它能不能本土化,得先把它拆成可检验的命题。
认知层。 只投自己真正能看懂的生意(能力圈);偏好需求稳定、技术迭代慢、盈利可预测的行业,反复回避“变化太快”的赛道。
商业层。 企业要有宽而持久的护城河(品牌、成本、网络效应、转换成本),能长期维持高资本回报(ROE/ROIC);低负债、少资本开支,能产生稳定、可预测的自由现金流(“股东盈余”);拥有定价权。
市场层。 “市场先生”短期是投票机、长期是称重机,价格波动是机会而非风险;内在价值可以被大致估算,据此在显著折价时买入(安全边际);逆向操作,别人恐惧时贪婪。
治理层。 管理层诚实、能干、以股东利益为先,尤其看重资本配置能力与对小股东的公平。
持有层。 长期甚至永久持有,让复利发挥作用,低换手、低摩擦成本。
这十条里,越靠前的越接近“世界观”,越靠后的越依赖具体的市场制度与信息环境。A 股适配的难点,主要落在后两类。
二、A 股适配分析
逐条对照 A 股特征与影石创新的具体情况。
能力圈——成立,但需要纪律。 消费电子是可感知的赛道,产品能上手、能对比,比多数行业更容易建立直觉。但影石创新的叙事正在变复杂:“摄影机器人”“硬件+软件+数据复利模型”,加上全景无人机的远期估值弹性(乐观与悲观情景的收入差近十倍),这些假设已超出多数人的能力圈。能力圈在 A 股不是知识问题,而是“承认自己不懂”的纪律问题。
可预测性——不成立。 这是整个框架在影石身上最硬的一处冲突。消费电子由新品驱动、技术迭代快、竞争白热,正是巴菲特明确回避的“快速变化行业”。数据也印证了这一点:营收 +74.76% 的同时净利 -6.62%,一季度净利 -52%,市场对明年的盈利几乎没有共识——你提供的数据里“前瞻 PE 641 倍”就是这种失锚的极端信号(盈利基数被压缩到接近临界,估值倍数随之失真)。一个盈利不可预测的公司,DCF 也好、PE 也好,输入端假设的抖动会直接淹没结论。
护城河——需修正。 全景相机 65% 以上的全球份额、自研的全景拼接与防抖算法,是真实的壁垒,也是影石最“巴菲特”的地方。但 A 股(乃至整个消费电子)的护城河是“动态的”:它需要持续、大额的研发投入去维护,而不是像可口可乐的品牌那样可以“躺着吃”。影石 2025 年研发费用达 15.3 亿元,研发人员从 514 人扩张到 2180 人;同时大疆用 Osmo 360 单品正面切入全景赛道、在云台相机上与其短兵相接,存储芯片(LPDDR4X)价格暴涨超 250% 直接压制毛利,GoPro 从“品类代名词”到被边缘化更是前车之鉴——它说明“能定义品类”不等于“能守住品类”。巴菲特偏好的是“不需要持续军备竞赛”的护城河,而影石身处一场停不下来的竞赛。[[citation:{"links":["https://xueqiu.com/3124808626/377662860"]}]]
高资本回报、低负债——部分成立。 公司 2024 年 ROIC 约 35.7%,资本回报率极强,符合“高资本回报”的标准,是明确的加分项。但需核实其负债结构与现金状况,且高 ROIC 在竞争加剧与成本上行时能否维持,才是关键。[[citation:{"links":["https://xueqiu.com/2085303554/400628861"]}]]
稳定自由现金流(股东盈余)——不成立。 巴菲特要的是可预测的“现金奶牛”。影石 2025 年上半年经营现金流净额仅 2.41 亿元、同比 -60.22%,主因是原材料备货;净利润与现金流背离,公司处于高投入的扩张期而非收获期。会计净利润不等于股东盈余,这一条在影石身上需要打问号。
定价权——需修正。 影石长期“国内定价低于海外”,海外毛利率约 47.9% 高于国内约 42.1%,说明品牌具备一定溢价能力与定价权。但这份定价权正被两头挤压:上游存储成本上涨,下游大疆的价格与产品竞争。定价权不是静态资产。
市场先生/波动即机会——需修正。 A 股的“市场先生”情绪权重远高于成熟市场:散户主导成交、涨跌停制度、题材轮动,让波动更大、错杀更多,但噪音也更多。难点在于区分“错杀”和“价值毁灭”——影石从 52 周高点 323.14 元跌到 97.25 元、年内 -58.56%,这到底是情绪宣泄,还是市场在对“增收不增利 + 竞争加剧 + 巨额解禁”做基本面重估?在 A 股,价格下跌本身不构成买入理由。
버핏의 전략, A주에도 통할까?
가치 투자를 A주에 적용할 수 있는 실행 전략으로 전환하고, 그 타당성을 판단합니다.