YouMind
로그인
버핏의 전략, A주에도 통할까?

버핏의 전략, A주에도 통할까?

가치 투자 프레임워크를 A주 연구법으로 전환

설치 수
0
출처YouMind

콘텐츠 미리보기

巴菲特的打法能不能用在影石创新?——A股本土化适配分析

这是一次“方法论适配”分析,不是投资建议:它不判断影石创新该买该卖,也不预测股价。要回答的只有一个问题——你想套用的巴菲特式价值投资,其底层假设放在 A 股、放在“影石创新”这家公司身上,哪些能直接用、哪些必须改、哪些根本用不上。

先把对象和你的处境摆清楚。影石创新(688775.SH,品牌 Insta360)是一家 2025 年 6 月才登陆科创板的消费电子公司,主业是全景相机、运动相机、拇指相机、云台相机,正试图向无人机与“硬件+软件+数据”扩张。它的画像很鲜明:全球全景相机市占率超过 65%,是细分赛道的绝对龙头;海外收入占比约 69%,欧美是主战场。但增长与盈利严重背离——2025 年营收 97.41 亿元、同比 +74.76%,归母净利润却只有 9.29 亿元、同比 -6.62%;2026 年一季度营收再增 83.11%,净利润却腰斩 52.02%;毛利率从 2024 年的 52.2% 降到 45.74%,2025 年上半年经营现金流同比 -60.22%。2026 年 6 月 11 日,占总股本 56.5% 的限售股解禁,全部是上市前的财务投资人,不含创始人刘靖康及管理层。你的持仓成本 137 元,现价 97.25 元,浮亏约 29%。[[citation:{"links":["https://k.sina.com.cn/article_7879922977_1d5ae152106801g0r6.html","https://www.163.com/dy/article/KRMEQQPL05568W0A.html","https://stock.stockstar.com/RB2025090500040710.shtml","https://www.163.com/dy/article/KV7BD6RL0553MHUM.html"]}]]

这里有一个必须先讲的框架要点:巴菲特的体系里没有“成本价”这个锚。137 元是你的历史,不是公司的价值。它唯一合理的用途是算税费和留记录,绝不是“要不要继续拿”的理由。用成本价决定去留,是行为金融里的“处置效应”,恰恰是价值框架要你克服的东西。后面所有分析都以“这家公司的内在价值与机会成本”为尺度,而不是“我亏了多少”。

一、原框架假设

巴菲特(以及其背后的格雷厄姆—费雪传统)不是一套估值公式,而是一组关于“什么生意值得长期持有”的前提假设。要判断它能不能本土化,得先把它拆成可检验的命题。

认知层。 只投自己真正能看懂的生意(能力圈);偏好需求稳定、技术迭代慢、盈利可预测的行业,反复回避“变化太快”的赛道。

商业层。 企业要有宽而持久的护城河(品牌、成本、网络效应、转换成本),能长期维持高资本回报(ROE/ROIC);低负债、少资本开支,能产生稳定、可预测的自由现金流(“股东盈余”);拥有定价权。

市场层。 “市场先生”短期是投票机、长期是称重机,价格波动是机会而非风险;内在价值可以被大致估算,据此在显著折价时买入(安全边际);逆向操作,别人恐惧时贪婪。

治理层。 管理层诚实、能干、以股东利益为先,尤其看重资本配置能力与对小股东的公平。

持有层。 长期甚至永久持有,让复利发挥作用,低换手、低摩擦成本。

这十条里,越靠前的越接近“世界观”,越靠后的越依赖具体的市场制度与信息环境。A 股适配的难点,主要落在后两类。

二、A 股适配分析

逐条对照 A 股特征与影石创新的具体情况。

能力圈——成立,但需要纪律。 消费电子是可感知的赛道,产品能上手、能对比,比多数行业更容易建立直觉。但影石创新的叙事正在变复杂:“摄影机器人”“硬件+软件+数据复利模型”,加上全景无人机的远期估值弹性(乐观与悲观情景的收入差近十倍),这些假设已超出多数人的能力圈。能力圈在 A 股不是知识问题,而是“承认自己不懂”的纪律问题。

可预测性——不成立。 这是整个框架在影石身上最硬的一处冲突。消费电子由新品驱动、技术迭代快、竞争白热,正是巴菲特明确回避的“快速变化行业”。数据也印证了这一点:营收 +74.76% 的同时净利 -6.62%,一季度净利 -52%,市场对明年的盈利几乎没有共识——你提供的数据里“前瞻 PE 641 倍”就是这种失锚的极端信号(盈利基数被压缩到接近临界,估值倍数随之失真)。一个盈利不可预测的公司,DCF 也好、PE 也好,输入端假设的抖动会直接淹没结论。

护城河——需修正。 全景相机 65% 以上的全球份额、自研的全景拼接与防抖算法,是真实的壁垒,也是影石最“巴菲特”的地方。但 A 股(乃至整个消费电子)的护城河是“动态的”:它需要持续、大额的研发投入去维护,而不是像可口可乐的品牌那样可以“躺着吃”。影石 2025 年研发费用达 15.3 亿元,研发人员从 514 人扩张到 2180 人;同时大疆用 Osmo 360 单品正面切入全景赛道、在云台相机上与其短兵相接,存储芯片(LPDDR4X)价格暴涨超 250% 直接压制毛利,GoPro 从“品类代名词”到被边缘化更是前车之鉴——它说明“能定义品类”不等于“能守住品类”。巴菲特偏好的是“不需要持续军备竞赛”的护城河,而影石身处一场停不下来的竞赛。[[citation:{"links":["https://xueqiu.com/3124808626/377662860"]}]]

高资本回报、低负债——部分成立。 公司 2024 年 ROIC 约 35.7%,资本回报率极强,符合“高资本回报”的标准,是明确的加分项。但需核实其负债结构与现金状况,且高 ROIC 在竞争加剧与成本上行时能否维持,才是关键。[[citation:{"links":["https://xueqiu.com/2085303554/400628861"]}]]

稳定自由现金流(股东盈余)——不成立。 巴菲特要的是可预测的“现金奶牛”。影石 2025 年上半年经营现金流净额仅 2.41 亿元、同比 -60.22%,主因是原材料备货;净利润与现金流背离,公司处于高投入的扩张期而非收获期。会计净利润不等于股东盈余,这一条在影石身上需要打问号。

定价权——需修正。 影石长期“国内定价低于海外”,海外毛利率约 47.9% 高于国内约 42.1%,说明品牌具备一定溢价能力与定价权。但这份定价权正被两头挤压:上游存储成本上涨,下游大疆的价格与产品竞争。定价权不是静态资产。

市场先生/波动即机会——需修正。 A 股的“市场先生”情绪权重远高于成熟市场:散户主导成交、涨跌停制度、题材轮动,让波动更大、错杀更多,但噪音也更多。难点在于区分“错杀”和“价值毁灭”——影石从 52 周高点 323.14 元跌到 97.25 元、年内 -58.56%,这到底是情绪宣泄,还是市场在对“增收不增利 + 竞争加剧 + 巨额解禁”做基本面重估?在 A 股,价格下跌本身不构成买入理由。

巴菲特的打法能不能用在影石创新?——A股本土化适配分析

설명

가치 투자를 A주에 적용할 수 있는 실행 전략으로 전환하고, 그 타당성을 판단합니다.

추천 대상

고전적 가치 투자 방법을 A주 연구 프레임워크로 전환하고 적용 범위를 명확히 하려는 투자자에게 적합합니다.

이 Skill 사용 방법

  1. 입력 제공

    연구하려는 종목 또는 업종, 가치 투자 프레임워크와 A주 시장 특성에 대한 우려를 알려주세요.

  2. Skill 실행

    가치 투자 프레임워크를 A주 시장의 제도, 참여자, 정보 공개 및 가치 평가 환경과 대조해 적합성을 평가하고 조정 방향을 제시합니다.

  3. 결과 확인

    적합성 분석, 현지화된 연구 제안, 적용 범위와 검증이 필요한 사실 목록을 제공합니다. 구체적인 매매 종목이나 주식 코드는 포함하지 않습니다.

관련 스킬

전체 보기
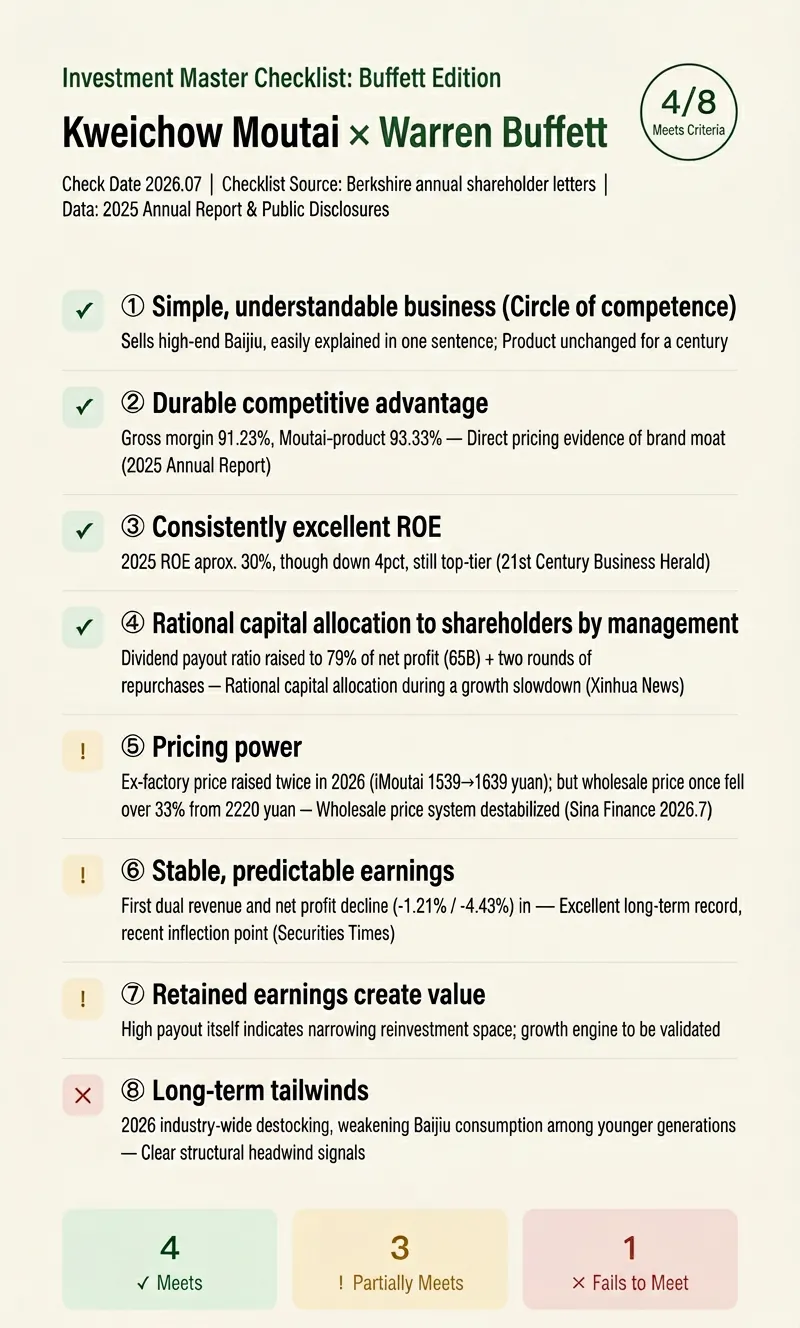
투자 대가 체크리스트|버핏의 시각으로 기업 보기

버핏의 주주 서한, 「가난한 찰리의 연감」, 「현명한 투자자」 — 투자 대가의 기준은 모두 공개되어 있지만, 이를 하나하나 대조해 주는 사람은 없었습니다. 회사명을 입력하면(A주/홍콩주/미국주), 대가의 관점을 선택할 수 있습니다: 버핏(기본)/멍거/피터 린치/피셔/그레이엄. 이 스킬은 각 기준에 해당하는 공개 증거를 인터넷에서 확인하여 ✅충족 / ⚠️부분 충족 / ❌미충족 / ❓정보 부족으로 판정하고, 공유 가능한 점수표 이미지(3:5 세로형, 샤오홍슈/카카오스토리 등에 적합)를 생성합니다. 매번 제공: ① 항목별 검토 본문: 각 기준에 판정, 증거, 출처 및 시점, 그리고 '쉽게 설명하면' — 이 기준이 무엇을 묻는지 ② 점수표 요약(N/8 항목 충족) + 가장 주목할 점 3가지 ③ 점수표 이미지, 가치 투자 클래식 색상으로 바로 게시 가능 세 가지 원칙: · 판정에는 반드시 증거를 첨부, 확인 불가 시 ❓표시, 절대 데이터를 조작하지 않음 · 체크리스트 항목은 대가의 공개 저서에 충실, 가짜 기준을 만들지 않음 · 대조 결과만 제시하며, 대가의 의견이나 투자 조언을 대표하지 않음 재구매 포인트: 같은 회사를 다섯 대가의 관점으로 각각 확인, 다섯 가지 시각을 상호 검증. 가치 투자 학습자, 재무 콘텐츠 제작자, 기업을 체계적으로 이해하려는 일반 투자자에게 적합합니다.
Y
1999
연구

버핏의 투자 결정 도우미(73개 체크리스트)

버핏의 의사 결정 도우미는 기업/주식을 대상으로 73개 체크리스트를 열어 AI 온라인 사전 평가(재무제표, 가치 평가, 경쟁 등 데이터를 자동 검색하여 각 항목별로 점수를 매김)를 지원하며, 분석 기록을 자동 저장하고, 이전 기록을 조회하며, 보고서를 생성합니다. 웹 버전의 '가치 투자 결정 요정 도우미'와 깊이 통합되어 있습니다.

积
410k

개별 종목 가치 분석

주식 투자에서 가장 두려운 두 가지는 나쁜 회사를 사는 것과 좋은 회사를 비싸게 사는 것입니다. 많은 투자자들이 주식을 받으면 가장 먼저 PE와 PB를 확인하고 같은 업종의 다른 기업과 비교해 바로 결론을 내립니다. 이것이 바로 밸류에이션의 가장 큰 오해입니다. • 📝 숫자만 보고 회사는 보지 않기: PE가 낮으면 반드시 싼 것일까? 경기순환주는 정점에서 낮은 PE가 오히려 함정이고, 성장주는 높은 PE가 꼭 비싼 것은 아닙니다. 잘못된 자로 재면 올바른 결과를 얻을 수 없습니다. • 🤔 업종을 떼고 밸류에이션 논하기: 한 위탁생산 업체와 한 테크 플랫폼이 둘 다 PE=20이라도 의미는 천차만별입니다. 업종의 성장 한계와 비즈니스 모델을 먼저 파악하지 않으면 어떤 밸류에이션 숫자도 허상에 불과합니다. • 📉 가치 함정 무시: 낮은 밸류에이션은 투자 기회가 아니라 펀더멘털 악화 신호일 수 있습니다. 회사 품질이 나쁘면 아무리 “싸다” 해도 함정일 수 있습니다. • 🎯 기대 차이 무시: 주가 등락은 실적의 절대적 좋고 나쁨이 아니라 실적과 시장 기대의 상대적 차이에 달려 있습니다. 이익이 30% 늘었지만 시장 기대가 50%였다면 여전히 하락합니다. • 📊 밸류에이션을 너무 정확히 하려다 틀리기: 밸류에이션은 정확한 숫자가 아니라 구간입니다. 대략적으로 맞는 편이 정확하게 틀리는 것보다 낫습니다. 이 스킬은 바로 이러한 문제들을 해결하기 위해 만들어졌습니다. “5단계 가치평가법” 프레임워크를 기반으로, 건너뛸 수 없는 5단계 시스템 프로세스를 통해 회사 유형, 업종 성장 한계, 회사 품질, 성장 논리에서 가격 기대까지 단계적으로 완전하고 전문적인 개별 종목 가치평가 분석을 수행하며, 최종적으로 구조화된 가치평가 보고서와 다운로드 가능한 PDF 파일을 제공합니다. A주, 홍콩주, 미국주에 적용됩니다.

格
22k

정보

버전
v3
최종 업데이트
실행 크레딧
사용량에 따라 차감
모델
자동 선택
활용 사례
조사 및 분석학습 및 교육투자 및 금융
얻을 수 있는 결과
보고서계획

더 대담한 작품을 만들 준비가 되셨나요?

버핏의 전략, A주에도 통할까?
