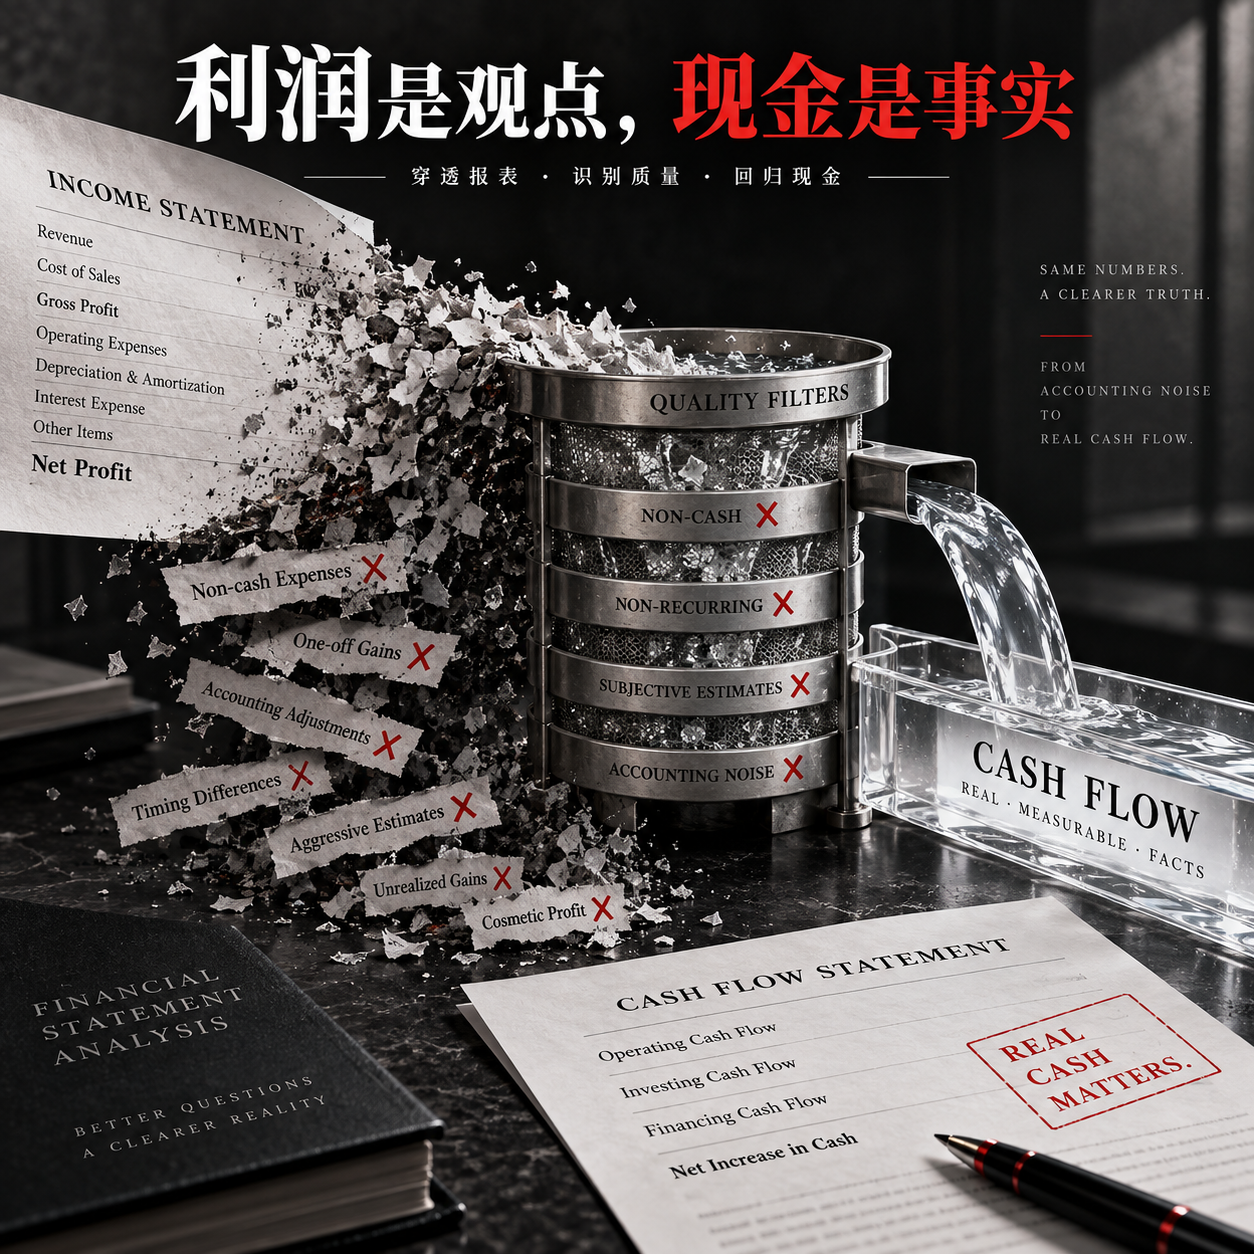
利益は見方、現金は事実
キャッシュフローと利益の実態を見抜く
利益は見方、現金は事実
キャッシュフローと利益の実態を見抜く
コンテンツ紹介
説明
帳簿上の利益と実際の現金の違いを見極め、利益の質を判断します。 | 純利益が増加し、売掛金と契約資産がより速く増加、CFOが低下 | 回収と収益実現のリスクを見極めますが、粉飾とは直接断定しません | | CFOが大幅に増加し、主因が買掛金と前受金の増加 | 現金の改善と、継続的な事業活動による創出能力を区別します | | 純利益が赤字で、CFOがプラス | 分母がマイナスとなる転換率で「現金含有量が高い」と判断せず、差異を分解します | | CFOが安定してプラスだが、設備拡張によりFCFがマイナス | 営業キャッシュフローの質と、拡張投資による負担を区別します | | 親会社株主に帰属する純利益、累計CFO、1期分の貸借対照表のみ提供 | 指標の定義とデータの限界を示し、まず限定的な分析を行い、見せかけの精密な結論は出しません |
こんな方におすすめ
財務諸表から利益の現金化の度合い、回収リスク、キャッシュフロー改善の持続性を判断したい財務分析担当者に適しています。
この Skill の使い方
入力を用意する
会社名、分析期間、業種、確認したい点を入力し、損益計算書、キャッシュフロー計算書、貸借対照表、関連注記があれば添付してください。
Skill を実行する
純利益、営業キャッシュフロー、フリーキャッシュフロー、運転資本の変化を比較し、利益の実現度、キャッシュフローの持続性、再投資の負担を評価します。
結果を確認する
提供資料に基づくキャッシュフローの質の分析を得られます。主な発見、証拠の限界、優先して確認すべき事項を含み、粉飾の断定や売買推奨は行いません。
関連スキル
すべて表示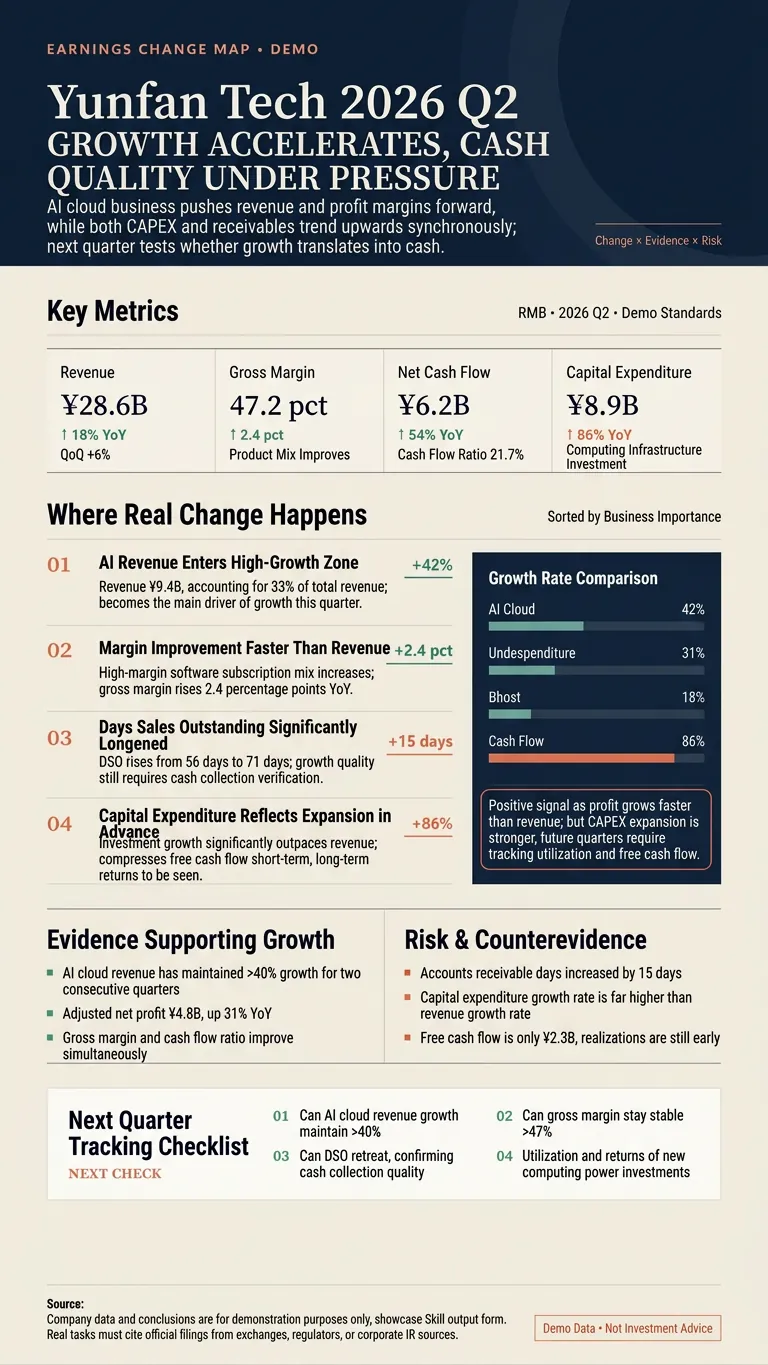
決算異変ロング画像
決算書の内容をそのまま要約するのではなく、真に変化した箇所を見つけ出します。 A株、香港株、米国株の企業名、株式コード、決算書のリンクまたはPDFを入力すると、公式開示情報と自動照合し、同一基準の主要指標を比較、成長加速・減速、利益率の変化、キャッシュフローの異常、一時的な項目、経営陣のガイダンスの変更を識別します。 毎回固定で提供するもの: ① 出典カードと主要指標表 ② 最も重要な決算異変 ③ 裏付け証拠とリスクリスト ④ 次四半期の追跡指標 ⑤ 3:5 または 9:16 の投資家向けロング画像 ⑥ そのまま公開可能な簡潔なサマリー このように使えます: • テンセントの最新決算書を分析、ゲーム、広告、設備投資に注目 • NVIDIAの直近2四半期を比較、成長加速・減速の指標を特定 • 貴州茅台のキャッシュフロー、契約負債、チャネル在庫をチェック • 株式分析記事の数字と結論を検証し、ロング画像にまとめる すべての数字は、会社公告、取引所提出書類、SEC、または会社IRなどの出典に遡れる必要があります。事実、計算、推論は別々に明記し、欠損データを作り上げず、売買のアドバイスも提供しません。 投資家、金融系コンテンツ制作者、リサーチャー、上場企業のコンテンツチームに適しています。
大手ブランド≠経済的な堀
企業の経済的な堀の種類、実態、持続可能性を見極め、経済的な堀を評価するための枠組みを作成します。 参考入力: 6. 【XX社】利益はまだ落ちていないのに株価が30%下落しています。決算の裏に、まだ反映されていないどんなリスクが潜んでいる可能性がありますか? 7. 【XX社】帳簿上の現金は多いのに、なぜこれほど下落したのでしょうか。この現金は会社を救えるものですか、それとも使途が制限されていますか? 8. 【XX社】増資で延命しています。ここまで下落していても手を出してよいでしょうか?普通株は希薄化されませんか? 9. 保有しているこの5社は最近いずれも大きく下落しました。実はファンダメンタルズが悪化しておらず、さらに調べる価値があるのはどの会社か見てください。 10. 【XXセクター】が昨年大きく下落した後、実際に回復した企業をバックテストで調べてください。生き残った企業だけを取り上げないでください。
情報
- バージョン
- v4
- 最終更新
- 実行クレジット
- 使用量に応じて消費
- モデル
- 自動選択
- 活用シーン
- 調査・分析ビジネス・戦略投資・金融
- 得られるもの
- レポート
