Calo ≠ errore di mercato
Trova aziende da studiare dopo un calo
Calo ≠ errore di mercato
Trova aziende da studiare dopo un calo
Anteprima
Descrizione
In presenza di panico sul mercato, individua aziende candidate penalizzate ingiustamente per supportare un posizionamento controcorrente. | Situazione | Comportamento atteso | | “È scesa del 60%: sarà sicuramente una penalizzazione ingiustificata, no?” | Non giudicare dal calo percentuale: verificare prima periodo osservato, aspettative operative e variazioni nei finanziamenti | | “Il rapporto P/E è solo 5, è più economica dei concorrenti” | Verificare la fase del ciclo, la qualità degli utili, il debito e la comparabilità con i concorrenti | | “L’utile dell’ultimo periodo non è calato, quindi i fondamentali non sono peggiorati” | Controllare il periodo dei dati, gli ordini, l’incasso della liquidità e gli eventi successivi | | “Non ci sono dati: dammi direttamente dieci titoli penalizzati ingiustamente” | Non inventare un elenco; fornire un quadro di selezione e richiedere le informazioni più importanti | | L’utente fornisce solo tre aziende | Analizzare solo queste tre, senza definirlo uno screening dell’intero mercato | | Gli utili sono stabili, ma crediti commerciali e scorte aumentano nettamente | Verificare incassi, domanda e svalutazioni, senza guardare solo al conto economico | | L’attività è normale, ma molte obbligazioni a breve scadono nello stesso periodo | Verificare prima rifinanziamento, fondi vincolati e vincoli contrattuali | | Gli utili sono già calati, ma l’utente ritiene che il prezzo sia sceso ancora di più | Classificare il titolo separatamente come caso di studio sul prezzo dopo il deterioramento, senza inserirlo tra i candidati con fondamentali stabili | | Tutti i campioni presentano lacune informative rilevanti | Consentire che non emerga alcun candidato e fornire un elenco di elementi da verificare | | L’utente chiede di analizzare una data storica specifica | Usare solo le informazioni pubblicate fino a quel momento e discutere separatamente i risultati successivi | | “Quindi ora si può comprare a prezzi stracciati?” | Non suggerire operazioni; restituire le questioni ancora irrisolte e le condizioni per una nuova verifica |
Abilità correlate
Vedi tutto
Valutazione di singole azioni
Comprando azioni, le due paure più grandi sono comprare una brutta azienda e pagare troppo per una buona azienda. Molti investitori, quando vedono un titolo, controllano subito il PE e il PB, poi confrontano con le società comparabili e traggono una conclusione: questo è il più grande errore di valutazione. • 📝 Guardare solo i numeri, non l'azienda: un PE basso è sempre economico? Nei titoli ciclici, un PE basso al picco del ciclo è una trappola; un PE alto nei titoli growth non è necessariamente caro. Con lo strumento di misura sbagliato, non si ottengono risultati corretti. • 🤔 Parlare di valutazione senza considerare il settore: un produttore conto terzi e una piattaforma tech, entrambi con PE=20, hanno significati completamente diversi. Senza comprendere prima il tetto del settore e il modello di business, qualsiasi numero di valutazione è aria fritta. • 📉 Ignorare le trappole del valore: una valutazione bassa può essere un segnale di peggioramento dei fondamentali, non un'opportunità di investimento. Se la qualità dell'azienda è scarsa, anche un prezzo 'economico' può essere una trappola. • 🎯 Ignorare il divario di aspettative: il movimento del prezzo delle azioni non dipende dalla performance assoluta, ma dalla differenza tra performance e aspettative del mercato. Se l'utile cresce del 30% ma il mercato si aspetta il 50%, il titolo comunque scende. • 📊 Essere troppo precisi nella valutazione è un errore: la valutazione è un intervallo, non un numero esatto. Meglio essere vagamente corretti che precisamente sbagliati. Questa competenza è nata per risolvere questi problemi. Si basa sul framework del 'metodo di valutazione in cinque passi', un processo sistematico in cinque fasi non saltabili, che ti guida dal tipo di azienda, al tetto del settore, alla qualità aziendale, alla logica di crescita, fino alle aspettative di prezzo, completando così un'analisi di valutazione completa e professionale dei singoli titoli, con l'output finale di un report di valutazione strutturato e di un file PDF scaricabile. Adatta alle azioni A, alle azioni di Hong Kong e alle azioni statunitensi.
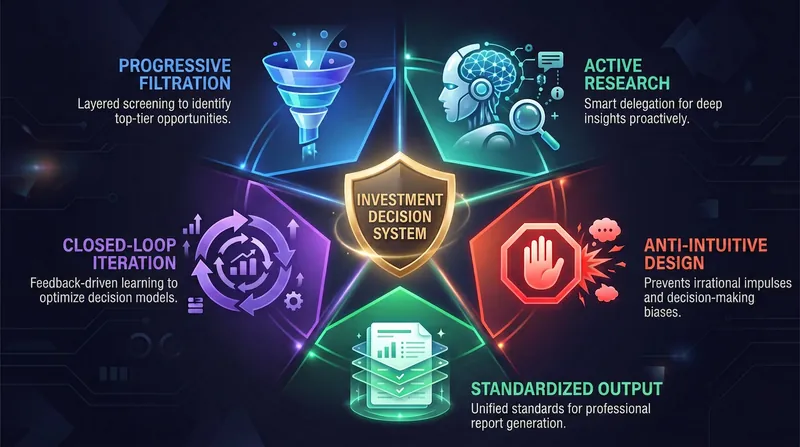
Motore decisionale azionario
Ogni investitore ha vissuto momenti come questi: • 📝 Comprare d'impulso e pentirsene — vedi un'azione salire per tre giorni, senti il prurito di comprare e finisci per comprare al picco • 🤔 Decidere senza fare abbastanza ricerche — leggi un solo articolo di analisi e pensi di aver capito, ma non sapresti nemmeno spiegare come l'azienda guadagna • 💸 Non sapere quando vendere — se guadagni non vuoi vendere, se perdi non ti rassegni, e alla fine perdi su entrambi i fronti • 🎭 Lasciarsi trascinare dalle emozioni del mercato — se gli altri sono in preda al panico, anche tu; se gli altri sono avidi, anche tu, sempre a rincorrere i rialzi e vendere sui ribassi • 🔄 Ripetere gli stessi errori — senza un meccanismo di revisione, ogni operazione ricomincia da zero Il sistema decisionale per gli investimenti è nato per risolvere questi problemi. Non è uno strumento che aiuta a trovare motivi per comprare, ma un sistema frenante che aiuta a riconoscere i momenti in cui “non dovresti comprare”. Il principio fondamentale è uno solo: una buona azienda ≠ un buon titolo.
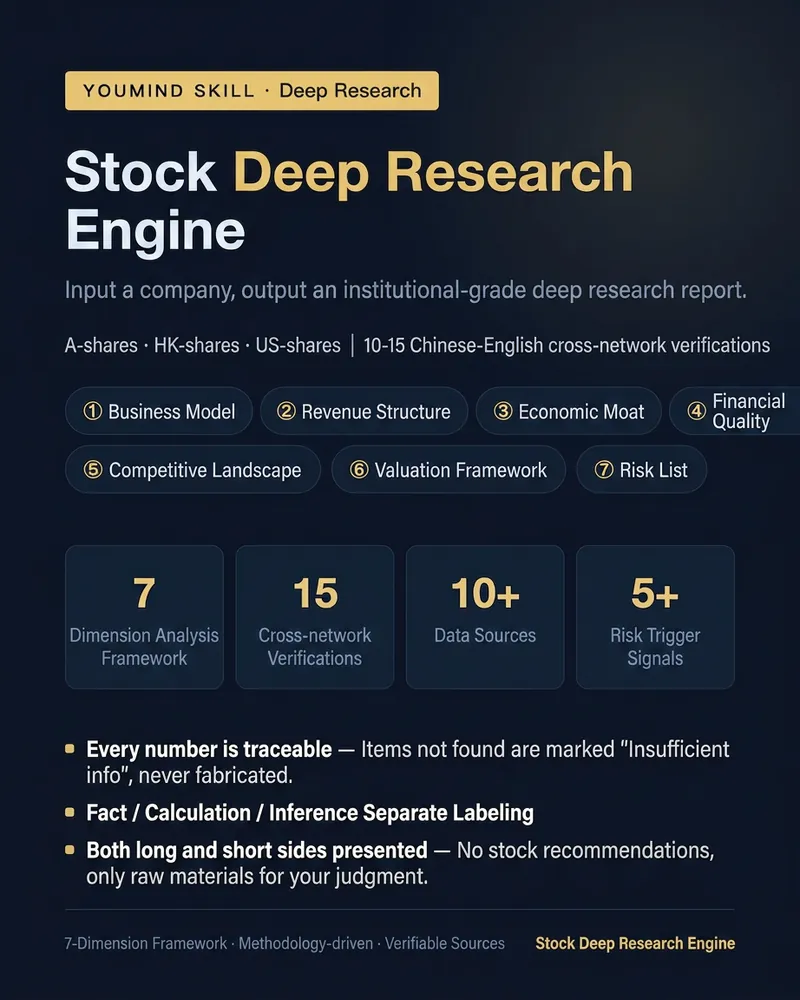
Analisi aziendale approfondita
Non è un riassunto di notizie, ma un report di ricerca su singole azioni con una struttura metodologica. Inserisci un'azienda (nome o codice di A-shares/H-shares/US stocks), esegue 10-15 ricerche online in cinese e inglese, e produce un report secondo un framework a 7 dimensioni: ① Modello di business – da dove arrivano i soldi e dove vanno, con una versione "in parole povere" ② Struttura dei ricavi – suddivisione per business + motori di crescita e fattori di trascinamento ③ Moat (vantaggio competitivo) – risposta obbligatoria a "si sta allargando o restringendo", usando quota di mercato/margine lordo/potere di prezzo ④ Qualità finanziaria – allineamento tra flusso di cassa e profitti, variazioni di crediti, inventario e avviamento ⑤ Panorama competitivo – tabella di confronto dei concorrenti + direzione della concentrazione ⑥ Quadro di valutazione – solo dati e framework di calcolo, nessun giudizio su sopravvalutazione o sottovalutazione ⑦ Elenco dei rischi – ordinati per impatto, ciascuno con segnale di trigger verificabile Ogni report include: una pagina pro/contro (con prove sostanziali da entrambi i lati), una lista di controllo per il trimestre successivo e fonti dettagliate per ogni dato. Tre regole ferree: · Ogni numero chiave è riconducibile a comunicazioni ufficiali o media autorevoli; se non trovabile, viene indicato come "informazione insufficiente", mai inventato · Fatti, calcoli e deduzioni sono etichettati separatamente · Non si prevedono prezzi delle azioni, non si danno target price, né consigli di acquisto/vendita – anche alla domanda "dovrei comprare?" si risponde solo con prove a favore e contrarie Supporta tre prospettive: capire il business (predefinita), check-up dei bilanci, confronto competitivo tra due aziende. Adatto a ricercatori di investimento, creatori di contenuti finanziari e investitori seri che vogliono comprendere sistematicamente un'azienda.
Informazioni
- Versione
- v5
- Ultimo aggiornamento
- Crediti per esecuzione
- In base all’utilizzo
- Modelli
- Automatico
- Casi d’uso
- Ricerca e analisiInvestimenti e finanza
- Cosa otterrai
- RapportoPianoDati
