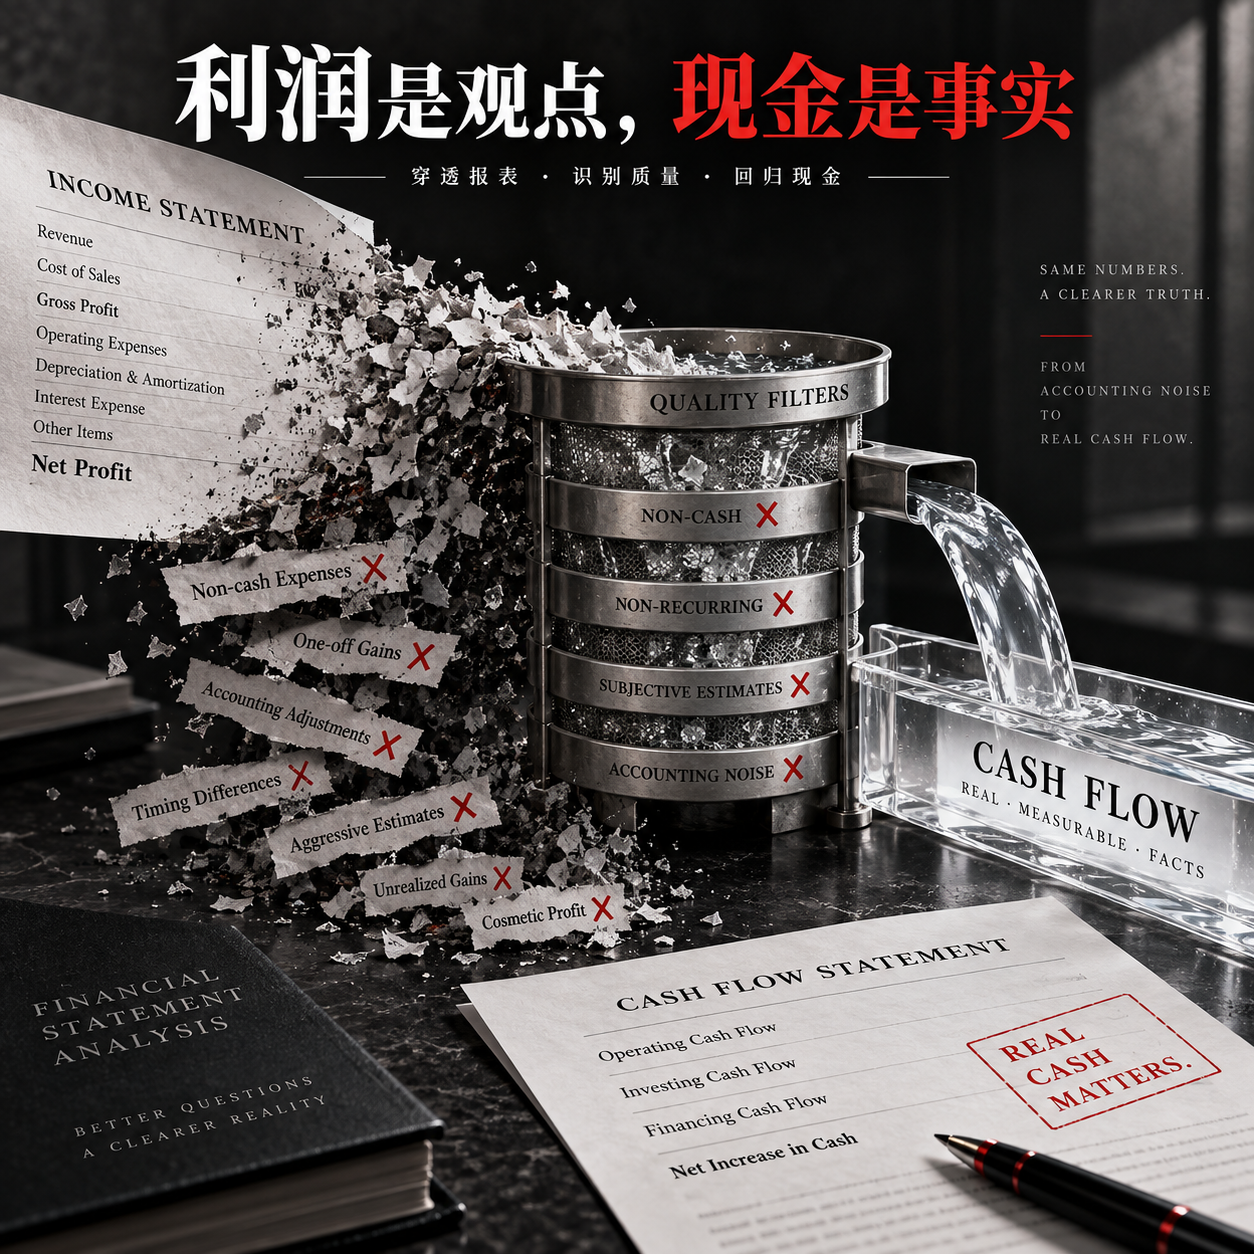
Profitto vs cassa: i fatti
Valuta la qualità degli utili e della cassa
Profitto vs cassa: i fatti
Valuta la qualità degli utili e della cassa
Anteprima
Descrizione
Riconosci la differenza tra utili contabili e cassa reale, valutando la qualità degli utili. | Crescita dell’utile netto, crescita più rapida di crediti commerciali e attività contrattuali, calo del CFO | Individua i rischi di incasso e di conversione dei ricavi, senza concludere direttamente che vi siano falsificazioni | | CFO in forte aumento, dovuto principalmente all’incremento dei debiti verso fornitori e degli acconti ricevuti | Distingui il miglioramento della cassa dalla capacità di generarla in modo sostenibile | | Utile netto negativo, CFO positivo | Non usare un rapporto con denominatore negativo per concludere che il «contenuto di cassa» sia molto elevato; scomponi invece le differenze | | CFO stabilmente positivo, FCF negativo a causa dell’espansione | Distingui la qualità della cassa operativa dalla pressione degli investimenti per l’espansione | | Sono forniti solo l’utile netto attribuibile ai soci della controllante, il CFO cumulato e un solo stato patrimoniale | Segnala i limiti delle definizioni e dei dati, svolgi prima un’analisi circoscritta e non produrre conclusioni falsamente precise |
Ideale per
Per analisti finanziari che vogliono valutare da un bilancio il contenuto di cassa degli utili, i rischi di incasso e la sostenibilità dei miglioramenti.
Come usare questo Skill
Fornisci i dati
Indica il nome dell’azienda, il periodo, il settore e gli aspetti da esaminare; se possibile, allega conto economico, rendiconto finanziario, stato patrimoniale e note.
Esegui lo Skill
Confronta utile netto, flusso di cassa operativo, flusso di cassa libero e variazioni del capitale circolante per valutare la conversione degli utili, la sostenibilità della cassa e la pressione degli investimenti.
Controlla il risultato
Ricevi un’analisi della qualità dei flussi di cassa basata sui dati forniti, con risultati chiave, limiti delle evidenze e verifiche prioritarie, senza conclusioni di frode né consigli di acquisto o vendita.
Abilità correlate
Vedi tutto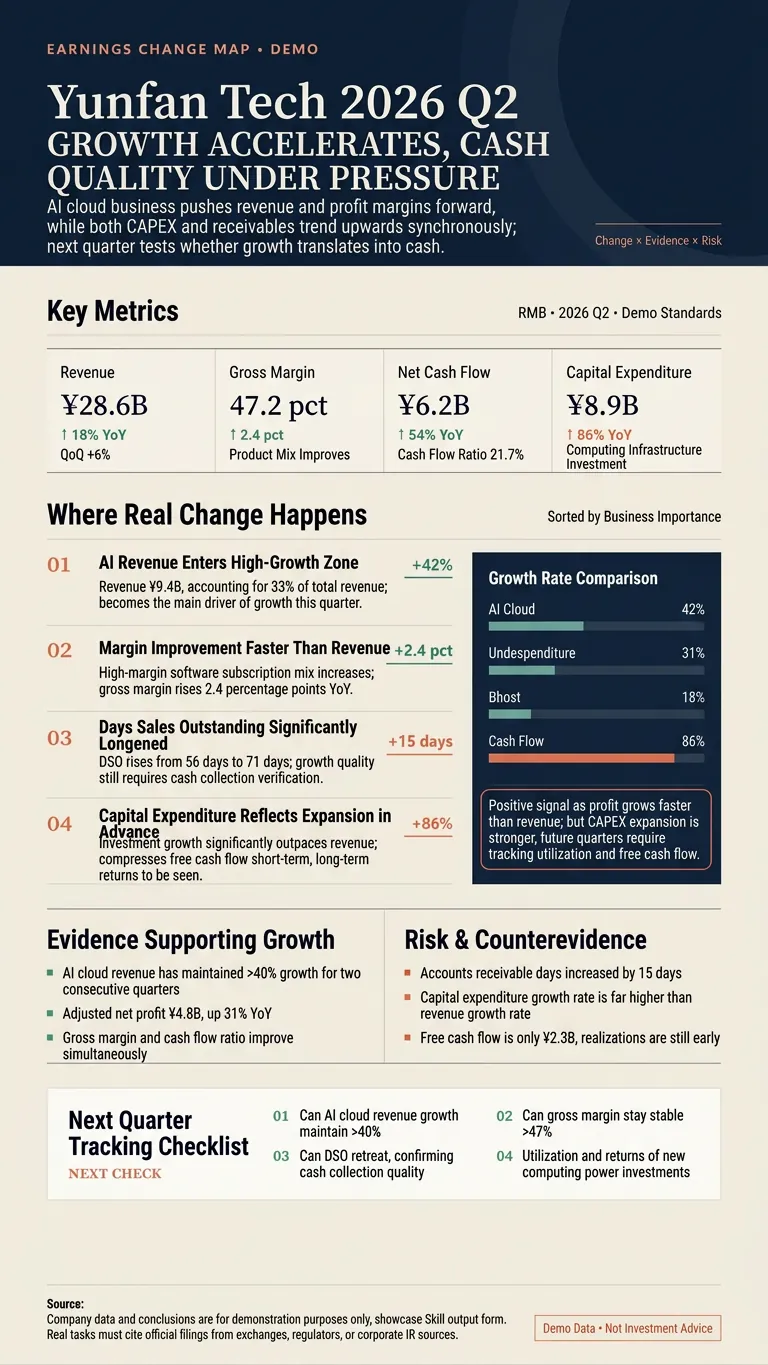
Infografica anomalie bilancio
Non si tratta di riassumere il bilancio, ma di individuare i veri cambiamenti. Inserisci il nome di un'azienda cinese (A-share), di Hong Kong o statunitense, il codice azionario, un link al bilancio o un PDF. Il sistema verifica automaticamente le informazioni ufficiali, confronta gli indicatori chiave su base omogenea, identifica accelerazioni o decelerazioni della crescita, variazioni dei margini, anomalie nei flussi di cassa, voci straordinarie e cambiamenti nelle guidance del management. Ogni volta fornisce: ① Scheda delle fonti e tabella degli indicatori chiave ② Le anomalie di bilancio più significative ③ Evidenze di supporto ed elenco dei rischi ④ Indicatori da monitorare nel prossimo trimestre ⑤ Un'infografica per investitori in formato 3:5 o 9:16 ⑥ Un breve riepilogo pronto per la pubblicazione Esempi di utilizzo: • Analizza l'ultimo bilancio di Tencent, concentrandoti su gaming, pubblicità e spese in conto capitale • Confronta gli ultimi due trimestri di NVIDIA per individuare indicatori di accelerazione o decelerazione della crescita • Verifica i flussi di cassa, le passività contrattuali e le scorte di canale di Kweichow Moutai • Controlla numeri e conclusioni di un'analisi azionaria e riassumili in un'infografica Tutti i numeri devono essere riconducibili a fonti originali come comunicati aziendali, documenti di borsa, SEC o Investor Relations dell'azienda. Fatti, calcoli e inferenze sono etichettati separatamente. I dati mancanti non vengono inventati e non vengono forniti consigli di acquisto o vendita. Adatto a investitori, creatori di contenuti finanziari, analisti e team di content marketing aziendale.
Grande brand ≠ fossato (moat)
Individua i tipi di fossato competitivo di una società, ne valuta l’autenticità e la sostenibilità e costruisce un quadro di valutazione. Esempi di richieste: 6. 【Società XX】 Gli utili non sono ancora calati, ma il titolo ha perso il 30%: quali rischi non riflessi potrebbero nascondersi dietro il bilancio? 7. 【Società XX】 Ha molta liquidità in bilancio, eppure è crollata: questa liquidità può davvero salvarla o è soggetta a limitazioni? 8. 【Società XX】 Sopravvive grazie a nuove emissioni: dopo un calo così forte, si può ancora prendere in considerazione? Gli azionisti ordinari rischiano di essere diluiti? 9. Le cinque società che possiedo sono tutte scese parecchio di recente: aiutami a capire quale non ha in realtà subito un deterioramento dei fondamentali e merita ulteriori approfondimenti. 10. Aiutami a verificare, dopo il forte calo dello scorso anno nel 【settore XX】, quali società si siano davvero riprese, senza considerare soltanto quelle che sono sopravvissute.
Informazioni
- Versione
- v4
- Ultimo aggiornamento
- Crediti per esecuzione
- In base all’utilizzo
- Modelli
- Automatico
- Casi d’uso
- Ricerca e analisiBusiness e strategiaInvestimenti e finanza
- Cosa otterrai
- Rapporto
