Buffett funziona sulle A-share?
Adatta il value investing alle A-share
Buffett funziona sulle A-share?
Adatta il value investing alle A-share
Anteprima
Descrizione
Trasforma il value investing in un approccio applicabile alle A-share e valutane la fattibilità.
Ideale per
Per investitori che vogliono trasformare i metodi classici del value investing in un quadro di ricerca per le A-share, definendone i limiti.
Come usare questo Skill
Fornisci i dati
Indica il titolo o settore da analizzare, il quadro di value investing di riferimento e i tuoi dubbi sulle caratteristiche del mercato delle A-share.
Esegui lo Skill
Confronta il quadro di value investing con il sistema, gli operatori, la trasparenza informativa e il contesto valutativo delle A-share; ne valuta l’adattabilità e propone possibili adeguamenti.
Controlla il risultato
Ricevi un’analisi di adattabilità, suggerimenti di ricerca localizzati, limiti di applicazione e un elenco di fatti da verificare, senza indicazioni su titoli o codici azionari specifici.
Abilità correlate
Vedi tutto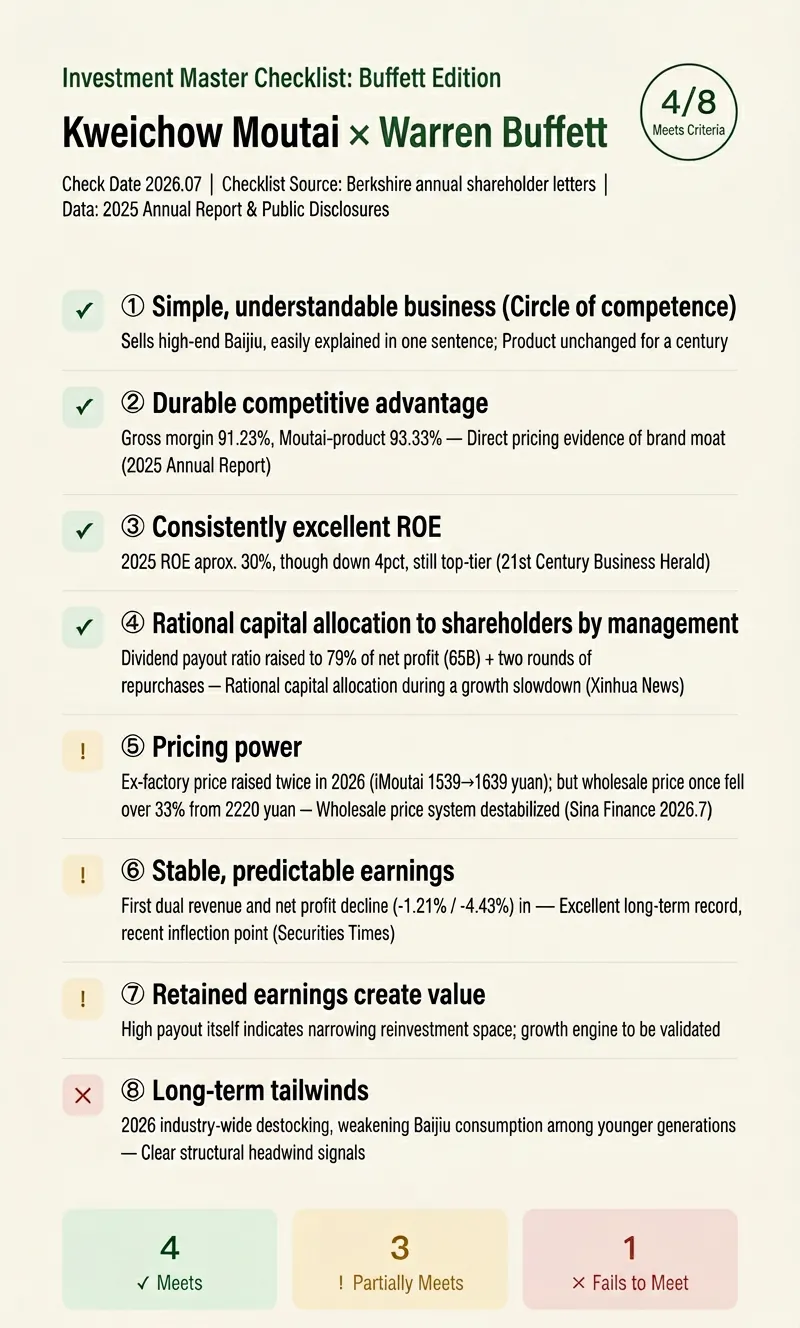
Checklist maestri investimento
Le lettere agli azionisti di Buffett, 'Il taccuino di Charlie', 'L'investitore intelligente' — i criteri dei maestri degli investimenti sono pubblici, ma nessuno li ha mai applicati sistematicamente per te. Inserisci un'azienda (A-share, H-share, azioni USA), scegli la prospettiva di un maestro: Buffett (default) / Munger / Peter Lynch / Fisher / Graham. Lo strumento verifica online le evidenze pubbliche per ogni criterio, fornendo un giudizio ✅ Conforme / ⚠️ Parzialmente conforme / ❌ Non conforme / ❓ Informazioni insufficienti, e genera un'immagine lunga di una scheda di valutazione condivisibile (verticale 3:5, adatta per Xiaohongshu / WeChat Moments). Ogni consegna include: ① Testo di verifica punto per punto: ogni criterio con giudizio, evidenza, fonte e data, più una 'traduzione in parole semplici' — cosa chiede realmente questo criterio ② Riepilogo della scheda di valutazione (N/8 criteri conformi) + i tre punti più degni di nota ③ Un'immagine lunga della scheda di valutazione, con i classici colori del value investing, pronta per essere pubblicata Tre regole ferree: · Ogni giudizio deve essere supportato da evidenze; se non si trova, segnare ❓, mai inventare dati · L'elenco dei criteri è fedele alle opere pubbliche dei maestri, senza inventare 'criteri dei maestri' · Vengono presentati solo i risultati del confronto, non rappresentano le opinioni dei maestri e non costituiscono consigli di investimento Come riutilizzarlo: analizza la stessa azienda con ciascuno dei cinque maestri per ottenere cinque prospettive che si confermano a vicenda. Adatto a chi studia value investing, creatori di contenuti finanziari e investitori comuni che vogliono capire sistematicamente un'azienda.
 Ricerca
Assistente Buffett (73 voci)
L'assistente decisionale di Buffett, per aziende/azioni, supporta l'apertura di una checklist di 73 voci, valutazione preliminare AI online (ricerca automatica di dati finanziari/valutazione/concorrenza e valutazione voce per voce), salvataggio automatico delle registrazioni di analisi, consultazione della cronologia, generazione di report. Integrato profondamente con l'assistente «价值投资决策精灵助手» sul web.

Valutazione di singole azioni
Comprando azioni, le due paure più grandi sono comprare una brutta azienda e pagare troppo per una buona azienda. Molti investitori, quando vedono un titolo, controllano subito il PE e il PB, poi confrontano con le società comparabili e traggono una conclusione: questo è il più grande errore di valutazione. • 📝 Guardare solo i numeri, non l'azienda: un PE basso è sempre economico? Nei titoli ciclici, un PE basso al picco del ciclo è una trappola; un PE alto nei titoli growth non è necessariamente caro. Con lo strumento di misura sbagliato, non si ottengono risultati corretti. • 🤔 Parlare di valutazione senza considerare il settore: un produttore conto terzi e una piattaforma tech, entrambi con PE=20, hanno significati completamente diversi. Senza comprendere prima il tetto del settore e il modello di business, qualsiasi numero di valutazione è aria fritta. • 📉 Ignorare le trappole del valore: una valutazione bassa può essere un segnale di peggioramento dei fondamentali, non un'opportunità di investimento. Se la qualità dell'azienda è scarsa, anche un prezzo 'economico' può essere una trappola. • 🎯 Ignorare il divario di aspettative: il movimento del prezzo delle azioni non dipende dalla performance assoluta, ma dalla differenza tra performance e aspettative del mercato. Se l'utile cresce del 30% ma il mercato si aspetta il 50%, il titolo comunque scende. • 📊 Essere troppo precisi nella valutazione è un errore: la valutazione è un intervallo, non un numero esatto. Meglio essere vagamente corretti che precisamente sbagliati. Questa competenza è nata per risolvere questi problemi. Si basa sul framework del 'metodo di valutazione in cinque passi', un processo sistematico in cinque fasi non saltabili, che ti guida dal tipo di azienda, al tetto del settore, alla qualità aziendale, alla logica di crescita, fino alle aspettative di prezzo, completando così un'analisi di valutazione completa e professionale dei singoli titoli, con l'output finale di un report di valutazione strutturato e di un file PDF scaricabile. Adatta alle azioni A, alle azioni di Hong Kong e alle azioni statunitensi.
Informazioni
- Versione
- v3
- Ultimo aggiornamento
- Crediti per esecuzione
- In base all’utilizzo
- Modelli
- Automatico
- Casi d’uso
- Ricerca e analisiApprendimento e istruzioneInvestimenti e finanza
- Cosa otterrai
- RapportoPiano
