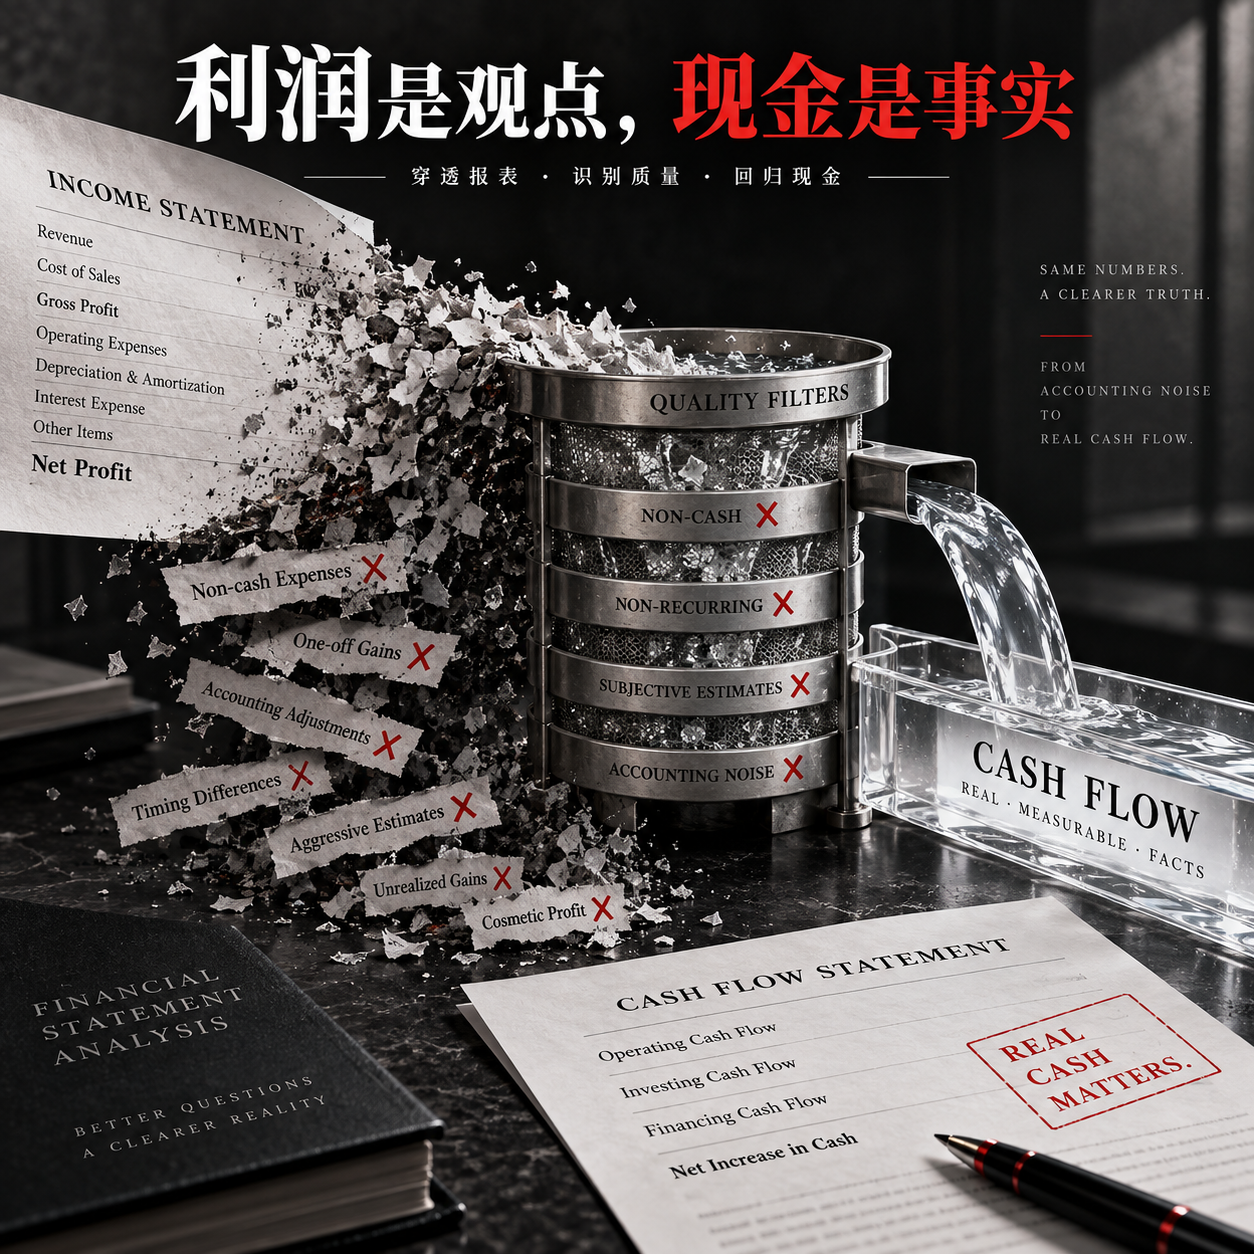
मुनाफ़ा राय, नकद हक़ीक़त
कैश फ्लो और मुनाफ़े की गुणवत्ता समझें
मुनाफ़ा राय, नकद हक़ीक़त
कैश फ्लो और मुनाफ़े की गुणवत्ता समझें
सामग्री की झलक
विवरण
कागज़ी मुनाफ़े और वास्तविक नकदी के अंतर को पहचानें और मुनाफ़े की गुणवत्ता का आकलन करें। | शुद्ध मुनाफ़ा बढ़े, प्राप्य और कॉन्ट्रैक्ट एसेट तेज़ी से बढ़ें, CFO घटे | वसूली और राजस्व के नकदी में बदलने के जोखिम पहचानें, लेकिन सीधे धोखाधड़ी का निष्कर्ष न निकालें | | CFO में तेज़ बढ़ोतरी, मुख्यतः देय और अग्रिम प्राप्तियों में वृद्धि से | नकदी में सुधार और निरंतर व्यवसाय से नकदी सृजन की क्षमता में अंतर करें | | शुद्ध मुनाफ़ा घाटे में हो और CFO सकारात्मक हो | नकारात्मक हर के साथ रूपांतरण दर से “कैश कंटेंट बहुत अधिक” न मानें; इसके बजाय अंतर का विश्लेषण करें | | CFO लगातार सकारात्मक हो, लेकिन क्षमता विस्तार के कारण FCF नकारात्मक हो | संचालन से मिलने वाली नकदी की गुणवत्ता और विस्तार निवेश के दबाव में अंतर करें | | केवल मूल कंपनी के शेयरधारकों को attributable शुद्ध मुनाफ़ा, संचयी CFO और एक अवधि की बैलेंस शीट उपलब्ध हो | परिभाषा और डेटा की सीमाएँ स्पष्ट करें, पहले सीमित विश्लेषण करें और झूठी सटीकता वाले निष्कर्ष न दें |
किनके लिए उपयोगी
उन वित्तीय विश्लेषकों के लिए जो वित्तीय विवरणों से मुनाफ़े की नकदी गुणवत्ता, वसूली जोखिम और कैश फ्लो सुधार की टिकाऊपन समझना चाहते हैं।
इस Skill का उपयोग कैसे करें
अपना इनपुट दें
कंपनी का नाम, विश्लेषण अवधि, उद्योग और मुख्य सवाल दें। संभव हो तो आय विवरण, कैश फ्लो स्टेटमेंट, बैलेंस शीट और संबंधित टिप्पणियाँ भी जोड़ें।
Skill चलाएँ
शुद्ध मुनाफ़े, ऑपरेटिंग कैश फ्लो, फ्री कैश फ्लो और कार्यशील पूंजी में बदलाव की तुलना कर मुनाफ़े के वास्तविक रूपांतरण, कैश फ्लो की निरंतरता और पुनर्निवेश के दबाव का आकलन करें।
परिणाम देखें
दी गई जानकारी पर आधारित कैश फ्लो गुणवत्ता विश्लेषण पाएँ, जिसमें मुख्य निष्कर्ष, प्रमाण की सीमाएँ और पहले सत्यापित किए जाने वाले बिंदु शामिल हों। इसमें धोखाधड़ी का निष्कर्ष या खरीद-बिक्री की सलाह नहीं दी जाएगी।
संबंधित कौशल
सभी देखें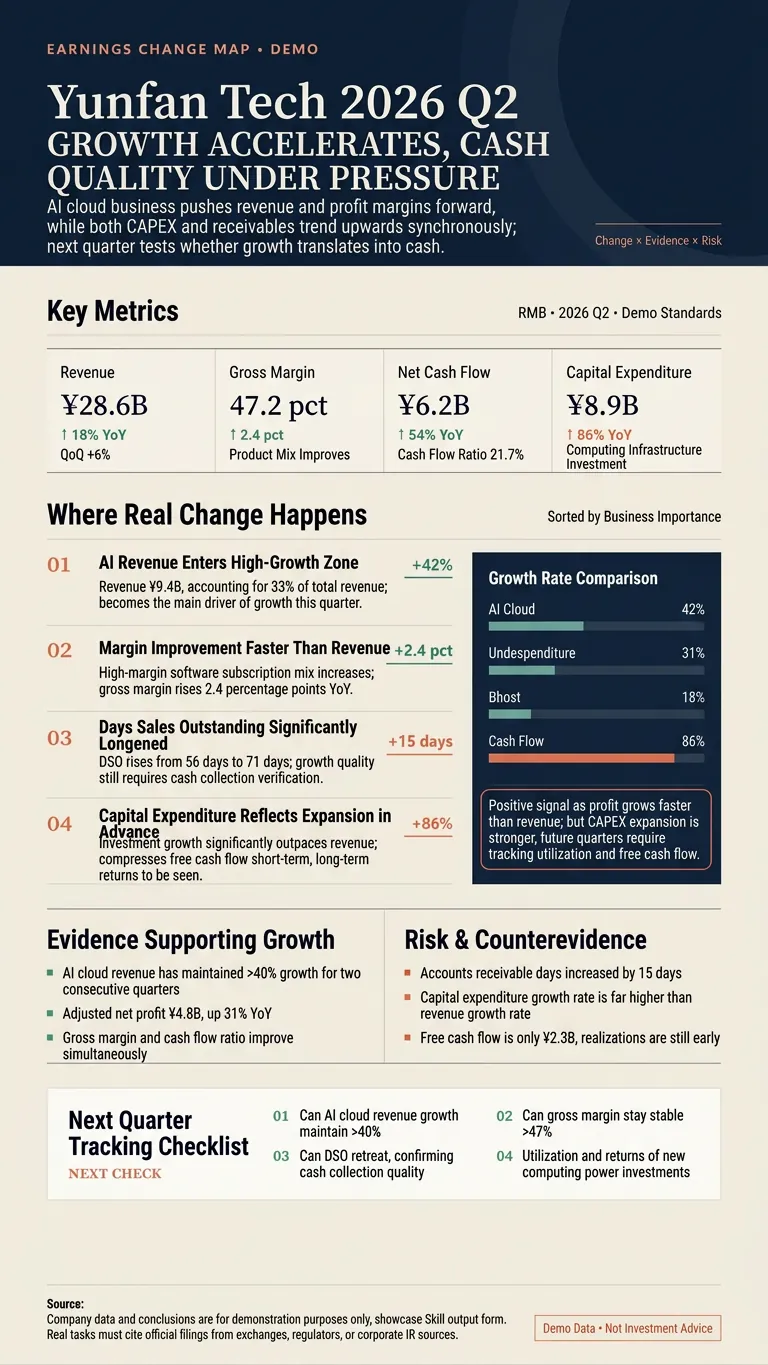
वित्तीय विसंगति लंबी छवि
यह वित्तीय रिपोर्ट को दोहराना नहीं है, बल्कि वास्तविक बदलावों का पता लगाना है। A शेयर, हांगकांग या अमेरिकी शेयर कंपनी का नाम, स्टॉक कोड, वित्तीय रिपोर्ट लिंक या PDF दर्ज करें, आधिकारिक प्रकटीकरण की स्वचालित जांच करें, समान आधार पर प्रमुख संकेतकों की तुलना करें, विकास में तेजी या मंदी, लाभ मार्जिन में बदलाव, नकदी प्रवाह में असामान्यता, एकमुश्त वस्तुएं और प्रबंधन मार्गदर्शन में बदलाव की पहचान करें। प्रत्येक बार निश्चित वितरण: ① स्रोत कार्ड और प्रमुख संकेतक तालिका ② सबसे महत्वपूर्ण वित्तीय रिपोर्ट विसंगति ③ समर्थन साक्ष्य और जोखिम सूची ④ अगली तिमाही के लिए ट्रैकिंग संकेतक ⑤ एक 3:5 या 9:16 निवेशक लंबी छवि ⑥ सीधे प्रकाशित करने योग्य संक्षिप्त सारांश। आप इसका उपयोग इस प्रकार कर सकते हैं: • टेनसेंट के नवीनतम वित्तीय विवरण का विश्लेषण करें, गेम, विज्ञापन और पूंजीगत व्यय पर ध्यान दें • NVIDIA के पिछले दो तिमाहियों की तुलना करें, विकास में तेजी या मंदी के संकेतक खोजें • क्विझोउ माओताई के नकदी प्रवाह, अनुबंध देनदारियों और चैनल इन्वेंट्री की जांच करें • एक स्टॉक विश्लेषण लेख में संख्याओं और निष्कर्षों को सत्यापित करें, फिर इसे एक छवि में व्यवस्थित करें। सभी संख्याएं कंपनी की घोषणाओं, एक्सचेंज फाइलिंग, SEC या कंपनी IR जैसे मूल स्रोतों से प्राप्त होनी चाहिए। तथ्यों, गणनाओं और अनुमानों को अलग-अलग चिह्नित किया जाता है, लापता डेटा नहीं बनाया जाता है, और कोई खरीद-बिक्री सलाह नहीं दी जाती है। निवेशकों, वित्तीय सामग्री निर्माताओं, शोधकर्ताओं और सूचीबद्ध कंपनी सामग्री टीमों के लिए उपयुक्त।
बड़ा ब्रांड ≠ मजबूत बढ़त
कंपनी की प्रतिस्पर्धात्मक बढ़त के प्रकार, वास्तविकता और टिकाऊपन की पहचान करें और एक मूल्यांकन ढाँचा तैयार करें। उदाहरण इनपुट: 6. 【XX公司】मुनाफ़ा अभी घटा नहीं है, फिर भी शेयर की कीमत 30% गिर चुकी है। वित्तीय रिपोर्ट के पीछे कौन-से ऐसे जोखिम छिपे हो सकते हैं जो अभी दिखाई नहीं दे रहे? 7. 【XX公司】के खाते में बहुत नकदी है, फिर भी शेयर इतनी बुरी तरह क्यों गिरा? क्या यह नकदी संकट से बचा सकती है या इस पर पाबंदियाँ हैं? 8. 【XX公司】नए शेयर जारी करके खुद को संभाल रही है। इतनी गिरावट के बाद भी क्या इसमें निवेश किया जा सकता है? क्या आम शेयरधारकों की हिस्सेदारी घट सकती है? 9. मेरे पास मौजूद इन 5 कंपनियों के शेयर हाल में काफ़ी गिरे हैं। पता लगाएँ कि किस कंपनी की बुनियाद वास्तव में खराब नहीं हुई है और वह गहन जाँच के लायक है। 10. पिछले साल 【XX板块】 में आई बड़ी गिरावट के बाद किन कंपनियों ने वास्तव में सुधार किया, इसका बैकटेस्ट करें। सिर्फ बची हुई कंपनियों पर निर्भर न रहें।
जानकारी
- संस्करण
- v4
- आखिरी अपडेट
- रन क्रेडिट
- उपयोग के अनुसार
- मॉडल
- स्वचालित
- उपयोग के मामले
- शोध और विश्लेषणव्यवसाय और रणनीतिनिवेश और वित्त
- आपको क्या मिलेगा
- रिपोर्ट
