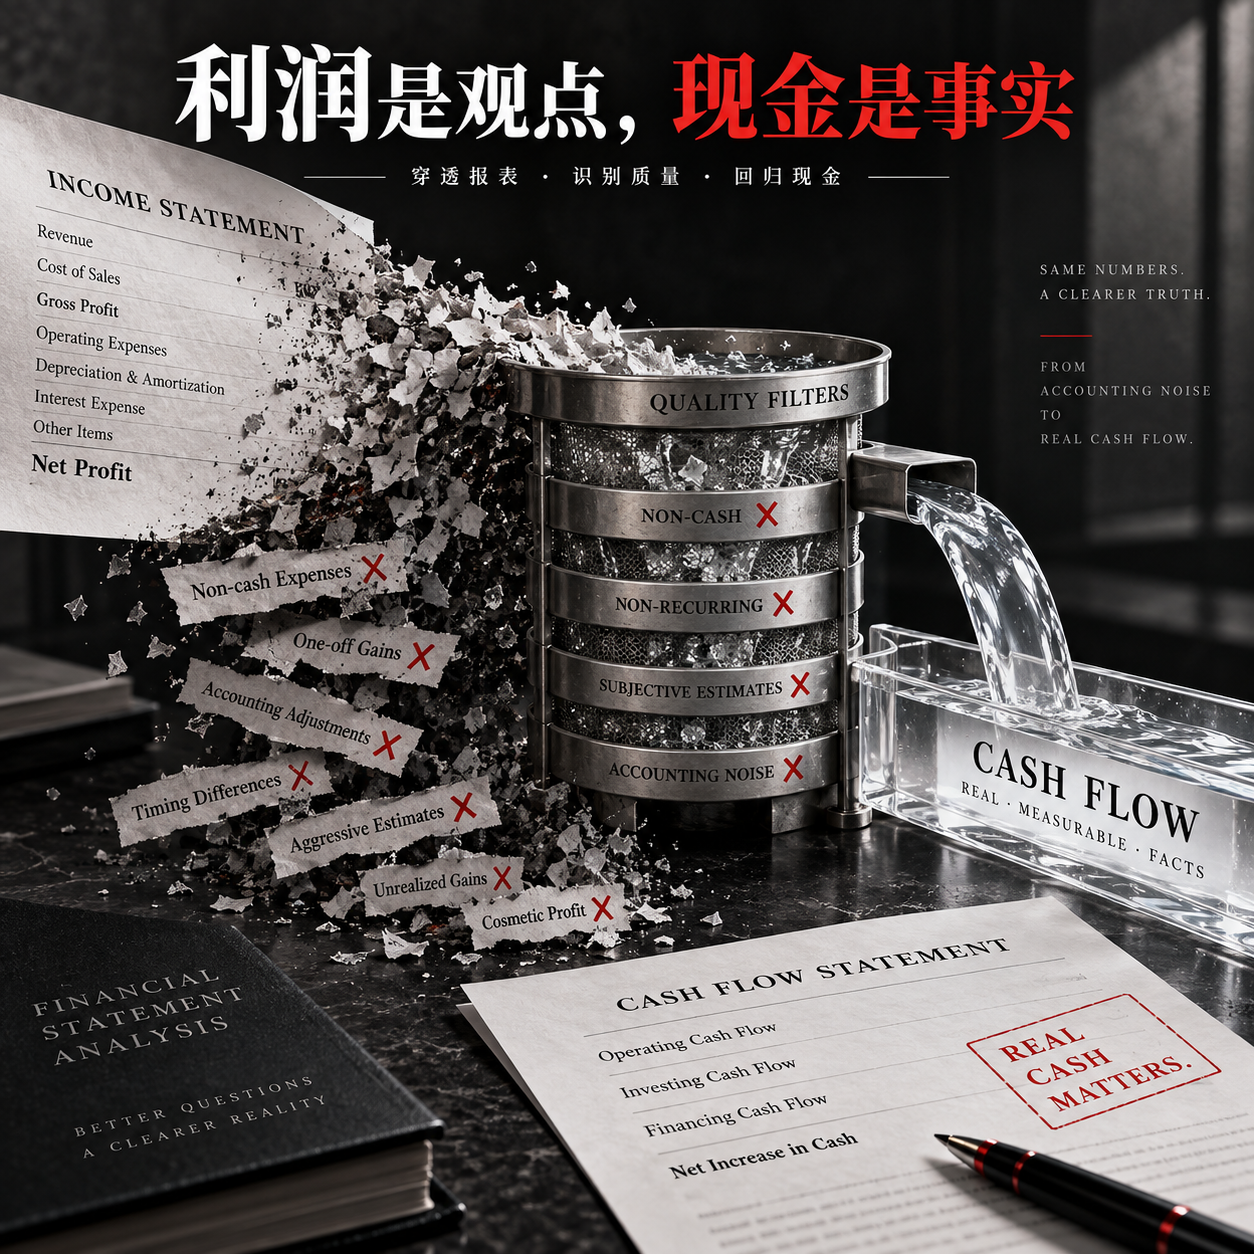
Ganancia vs. efectivo real
Analiza si las ganancias se vuelven efectivo
Ganancia vs. efectivo real
Analiza si las ganancias se vuelven efectivo
Vista previa
Descripción
Identifica la diferencia entre las ganancias en papel y el efectivo real para evaluar la calidad de las ganancias. | El beneficio neto crece, las cuentas por cobrar y los activos contractuales crecen más rápido, y el CFO cae | Identifica riesgos de cobro y de conversión de ingresos en efectivo, pero no concluye directamente que haya fraude | | El CFO aumenta considerablemente, principalmente por el incremento de las cuentas por pagar y los anticipos de clientes | Distingue entre una mejora del efectivo y la capacidad de generarlo mediante operaciones sostenibles | | Pérdida neta y CFO positivo | No uses una tasa de “contenido de efectivo” calculada con un denominador negativo; desglosa la diferencia | | CFO estable y positivo, pero el FCF es negativo por la expansión | Distingue entre la calidad del efectivo operativo y la presión de la inversión para expandirse | | Solo se proporcionan el beneficio neto atribuible a los accionistas de la matriz, el CFO acumulado y un balance de un solo período | Señala las limitaciones de los criterios y los datos, realiza primero un análisis acotado y no emite conclusiones con falsa precisión |
Habilidades relacionadas
Ver todo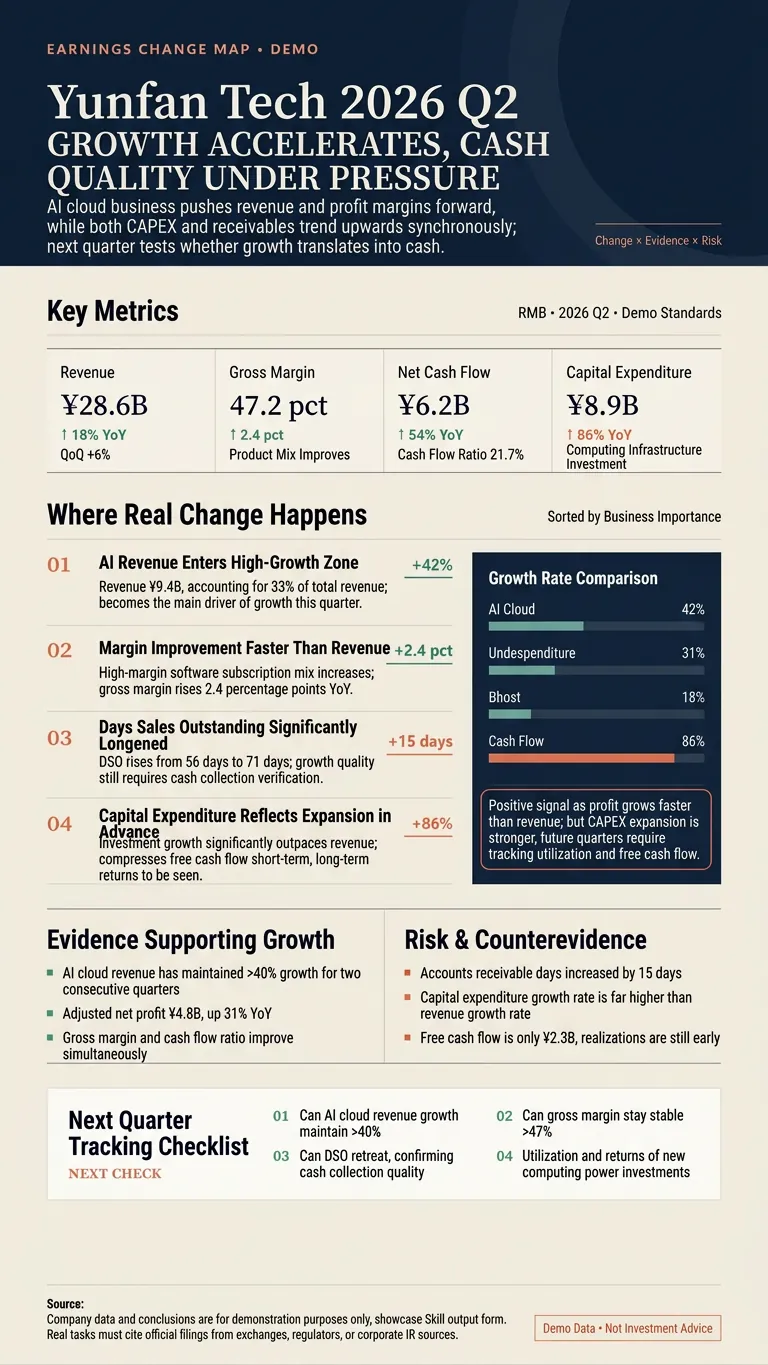
Gráfico de cambios financieros
No es repetir el informe, sino encontrar lo que realmente cambió. Ingresa el nombre de una empresa (A, H o US), su código bursátil, enlace al informe o PDF, y automáticamente coteja con la divulgación oficial, compara indicadores clave con el mismo criterio, identifica aceleración o desaceleración del crecimiento, cambios en márgenes, anomalías en flujo de caja, partidas únicas y cambios en la guía de la dirección. Cada entrega incluye: ① Tarjeta de fuentes y tabla de indicadores clave ② El cambio más importante en el informe ③ Evidencia de respaldo y lista de riesgos ④ Indicadores a seguir el próximo trimestre ⑤ Un gráfico largo para inversores en formato 3:5 o 9:16 ⑥ Un resumen breve listo para publicar Puedes usarlo así: • Analiza el último informe de Tencent, enfócate en juegos, publicidad y gastos de capital • Compara los dos trimestres más recientes de NVIDIA y encuentra indicadores de aceleración o desaceleración • Revisa el flujo de caja, pasivos por contratos e inventario en canales de Kweichow Moutai • Verifica números y conclusiones de un análisis de acciones y luego organízalo en un gráfico Todos los números deben ser rastreables a fuentes originales como comunicados de la empresa, documentos bursátiles, SEC o IR corporativo. Hechos, cálculos e inferencias se etiquetan por separado. No se inventan datos faltantes ni se brindan recomendaciones de compra o venta. Ideal para inversores, creadores de contenido financiero, analistas y equipos de contenido de empresas que cotizan en bolsa.
Gran marca ≠ foso
Identifica el tipo, la autenticidad y la sostenibilidad del foso competitivo de una empresa, y crea un marco para evaluarlo. Ejemplos de entrada: 6. 【XX公司】Las ganancias aún no han caído, pero la acción ya bajó 30 %. ¿Qué riesgos no reflejados podrían esconderse detrás de los estados financieros? 7. 【XX公司】Tiene mucho efectivo en el balance, pero la acción cayó con fuerza. ¿Ese efectivo puede salvarla o está restringido? 8. 【XX公司】Depende de nuevas emisiones para seguir con vida. Después de una caída tan fuerte, ¿todavía vale la pena considerarla? ¿Se diluirán las acciones ordinarias? 9. Las 5 empresas que tengo han caído bastante recientemente. Ayúdame a identificar cuál quizá no ha sufrido un deterioro fundamental y merece un análisis más profundo. 10. Ayúdame a hacer una prueba retrospectiva de qué empresas de 【XX板块】 realmente se recuperaron después de la fuerte caída del año pasado; no te limites a hablar de las que sobrevivieron.
Información
- Versión
- v4
- Última actualización
- Créditos por ejecución
- Según el uso
- Modelos
- Automático
- Casos de uso
- Investigación y análisisNegocios y estrategiaInversión y finanzas
- Qué obtendrás
- Informe
