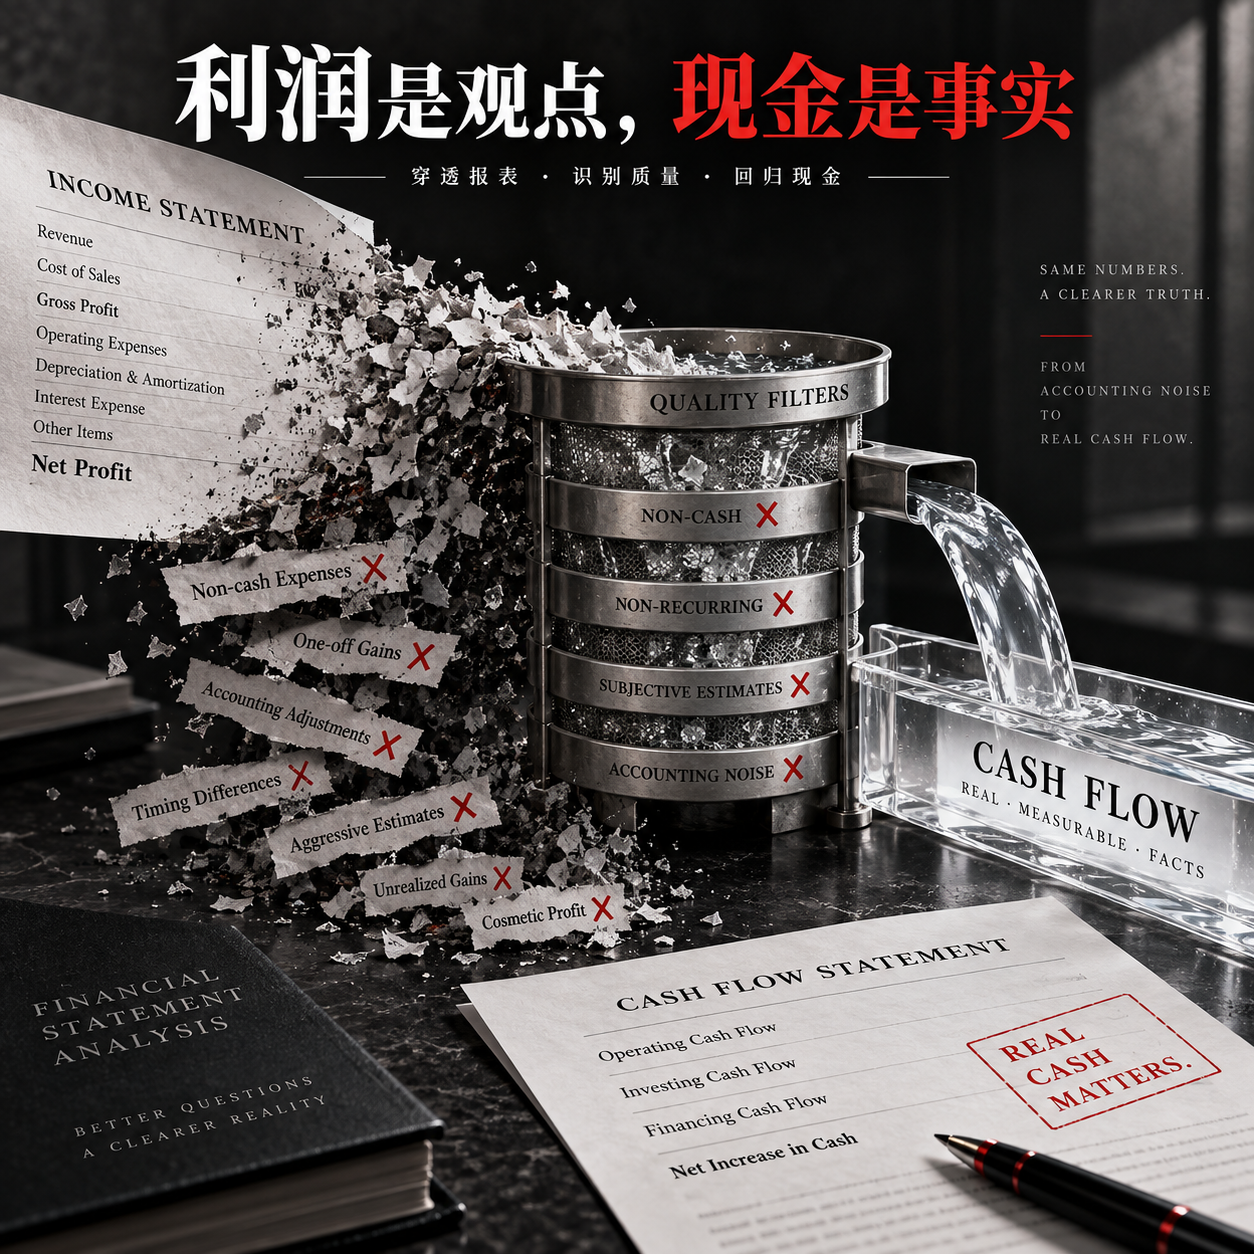
Gewinn: Ansicht, Cash: Fakt
Cashflow und Gewinnqualität prüfen
Gewinn: Ansicht, Cash: Fakt
Cashflow und Gewinnqualität prüfen
Einblicke
Beschreibung
Erkennen Sie den Unterschied zwischen ausgewiesenem Gewinn und echtem Cash und beurteilen Sie die Gewinnqualität. | Nettogewinn wächst, Forderungen und Vertragsvermögen wachsen schneller, CFO sinkt | Erkennen Sie Risiken bei Zahlungseingängen und der Umsatzrealisierung, ohne direkt auf Bilanzbetrug zu schließen | | CFO steigt stark, hauptsächlich durch höhere Verbindlichkeiten und erhaltene Anzahlungen | Unterscheiden Sie zwischen einer Cashflow-Verbesserung und der Fähigkeit, durch das laufende Geschäft dauerhaft Cash zu erwirtschaften | | Nettogewinn ist negativ, CFO positiv | Beurteilen Sie den Cash-Anteil nicht anhand einer Umwandlungsquote mit negativem Nenner, sondern schlüsseln Sie die Abweichung auf | | CFO dauerhaft positiv, FCF wegen Kapazitätserweiterungen negativ | Unterscheiden Sie zwischen der Qualität des operativen Cashflows und dem Investitionsdruck durch Expansion | | Es liegen nur der den Anteilseignern zurechenbare Nettogewinn, der kumulierte CFO und eine Bilanz für einen Zeitraum vor | Weisen Sie auf Abgrenzungs- und Datenbeschränkungen hin, führen Sie zunächst eine begrenzte Analyse durch und geben Sie keine scheinpräzisen Schlussfolgerungen aus |
Ähnliche Fähigkeiten
Alle anzeigen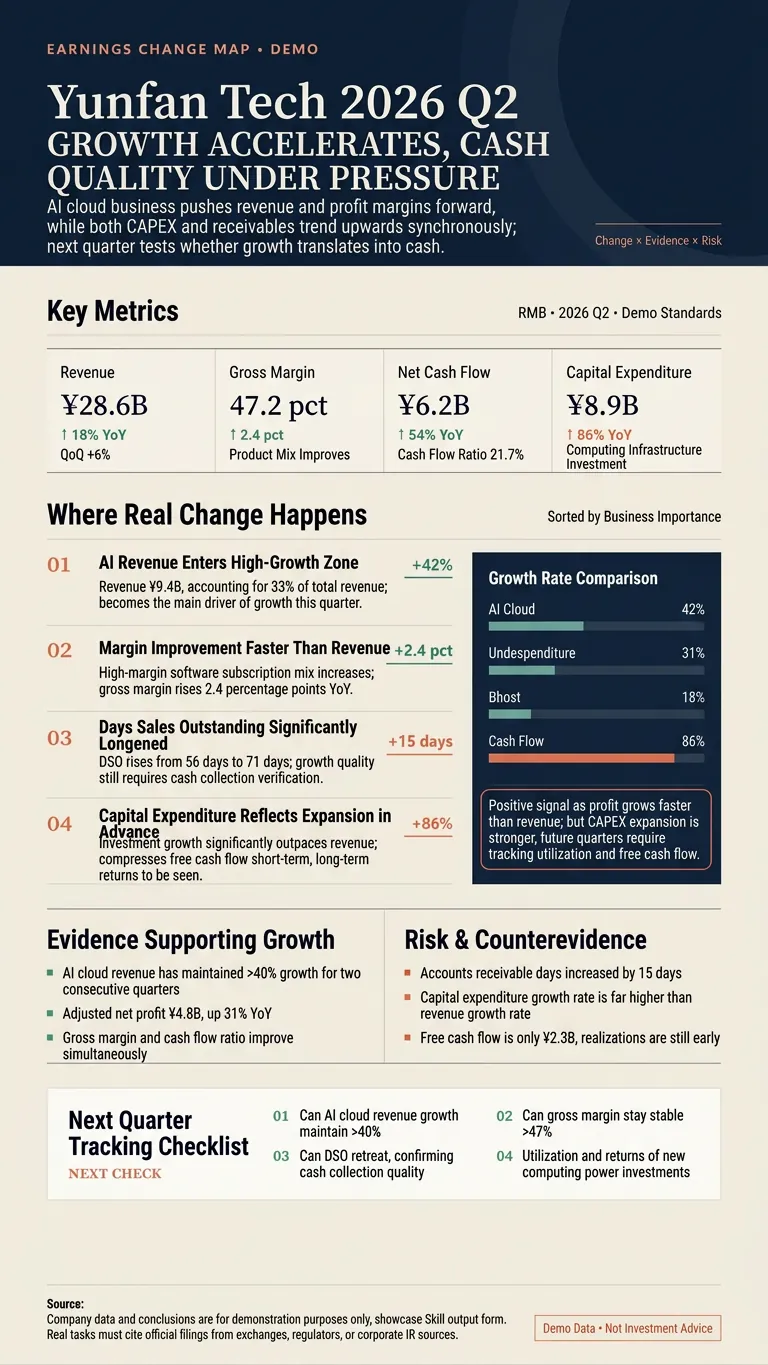
Finanzbericht-Highlights
Statt den Bericht wiederzugeben, die tatsächlichen Änderungen finden. Geben Sie einen Unternehmensnamen (A-Aktien, H-Aktien oder US-Aktien), ein Aktienkürzel, einen Berichtslink oder ein PDF ein. Automatischer Abgleich mit offiziellen Offenlegungen, Vergleich gleichartiger Kennzahlen, Erkennung von Wachstumsbeschleunigung/-verlangsamung, Margenänderungen, Cashflow-Anomalien, einmaligen Posten und Änderungen im Management-Ausblick. Jede Ausgabe enthält: ① Quellenkarte und Kennzahltabelle ② Wichtigste Berichtsänderungen ③ Belege und Risikoliste ④ Nächste Quartalskennzahlen ⑤ Eine 3:5 oder 9:16 Infografik für Investoren ⑥ Kurze Zusammenfassung Beispiele für die Nutzung: • Analysieren Sie den letzten Tencent-Bericht mit Schwerpunkt auf Spiele, Werbung und Kapitalausgaben. • Vergleichen Sie die letzten beiden Nvidia-Quartale, um beschleunigtes oder verlangsamtes Wachstum zu identifizieren. • Prüfen Sie Kweichow Moutais Cashflow, Vertragsverbindlichkeiten und Kanallagerbestände. • Überprüfen Sie Zahlen und Schlussfolgerungen einer Aktienanalyse und erstellen Sie daraus eine Infografik. Alle Zahlen müssen auf Unternehmensmitteilungen, Börsenunterlagen, SEC-Einreichungen oder Investor-Relations-Seiten zurückführbar sein. Fakten, Berechnungen und Schlussfolgerungen werden getrennt ausgewiesen. Fehlende Daten werden nicht erfunden. Es werden keine Kauf- oder Verkaufsempfehlungen gegeben. Geeignet für Investoren, Finanzautor:innen, Forscher:innen und Content-Teams von Unternehmen.
Große Marke ≠ Burggraben
Erkennt die Arten, die Substanz und die Nachhaltigkeit eines Unternehmens-Burggrabens und erstellt einen Bewertungsrahmen. Referenzanfragen: 6. 【XX公司】s Gewinn ist noch nicht gesunken, aber der Aktienkurs bereits um 30 % gefallen. Welche nicht erfassten Risiken könnten hinter dem Geschäftsbericht stecken? 7. 【XX公司】 verfügt über viel Barmittel und ist trotzdem so stark gefallen. Sind diese Barmittel tatsächlich ein Rettungsanker oder unterliegen sie Einschränkungen? 8. 【XX公司】 hält sich durch neue Aktienemissionen über Wasser. Ist die Aktie nach diesem starken Kursrückgang noch interessant? Könnten Stammaktionäre verwässert werden? 9. Die fünf Unternehmen in meinem Depot sind zuletzt deutlich gefallen. Hilf mir herauszufinden, bei welchem sich die Fundamentaldaten tatsächlich nicht verschlechtert haben und eine nähere Prüfung lohnenswert ist. 10. Backteste, welche Unternehmen sich nach dem starken Rückgang im 【XX板块】 im vergangenen Jahr später tatsächlich erholt haben. Berücksichtige nicht nur die Überlebenden.
Informationen
- Version
- v4
- Zuletzt aktualisiert
- Credits pro Ausführung
- Nach Verbrauch
- Modelle
- Automatisch
- Anwendungsfälle
- Recherche & AnalyseGeschäft & StrategieInvestitionen & Finanzen
- Deine Ergebnisse
- Bericht
