Buffetts Ansatz für A-Aktien
Value Investing für A-Aktien übersetzen
Buffetts Ansatz für A-Aktien
Value Investing für A-Aktien übersetzen
Einblicke
Beschreibung
Value Investing in einen für A-Aktien umsetzbaren Ansatz übersetzen und seine Machbarkeit beurteilen.
Geeignet für
Für Anleger, die klassische Value-Investing-Methoden in einen Forschungsrahmen für A-Aktien übertragen und ihre Anwendungsgrenzen klären möchten.
So nutzt du diesen Skill
Eingabe bereitstellen
Nenne das zu untersuchende Unternehmen oder die Branche, den Value-Investing-Rahmen sowie Bedenken zu den Besonderheiten des A-Aktienmarkts.
Skill ausführen
Der Value-Investing-Rahmen wird mit den Regeln, Marktteilnehmern, der Informationsoffenlegung und dem Bewertungsumfeld des A-Aktienmarkts verglichen. Anschließend werden seine Eignung bewertet und Anpassungen vorgeschlagen.
Ergebnis prüfen
Du erhältst eine Eignungsanalyse, Vorschläge für eine lokale Anpassung, Anwendungsgrenzen und eine Liste zu überprüfender Fakten – ohne konkrete Wertpapiere oder Aktienkürzel.
Ähnliche Fähigkeiten
Alle anzeigen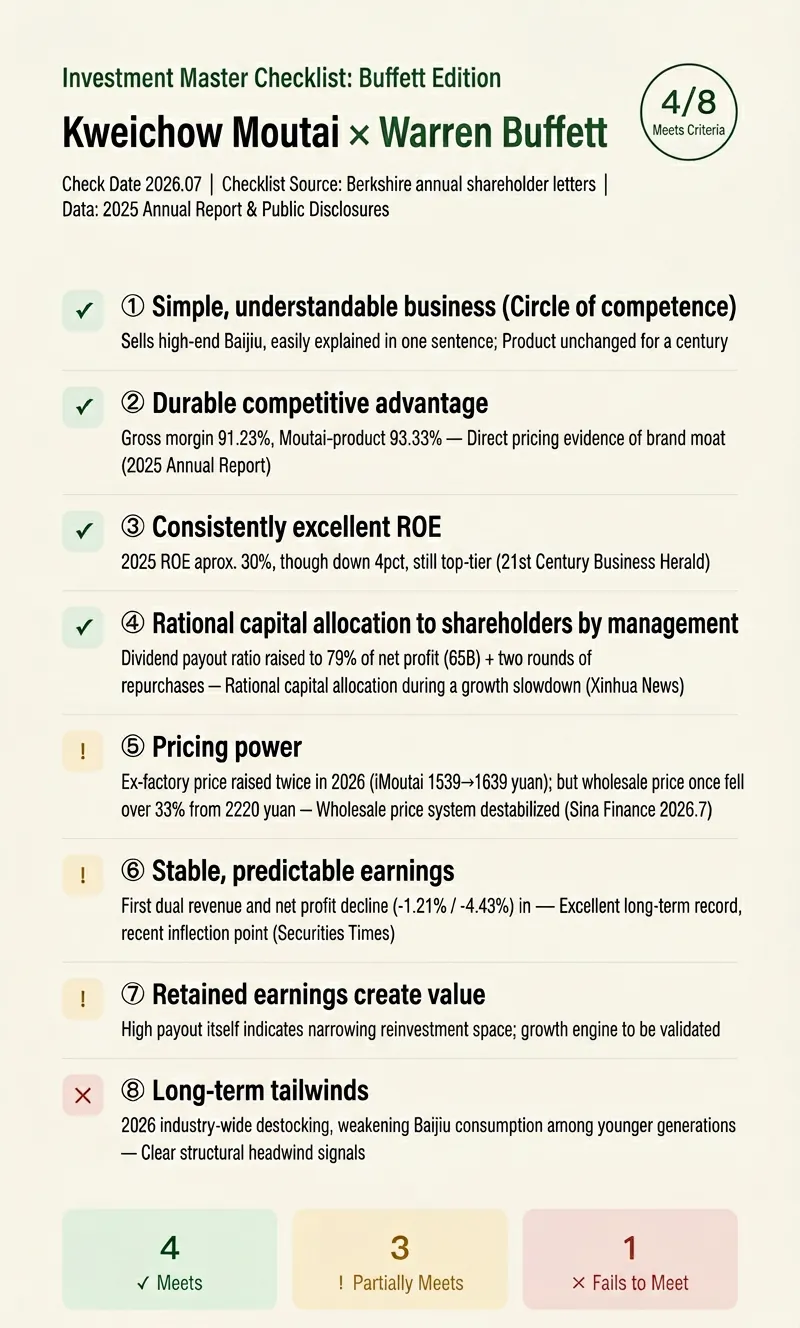
Buffetts Investment-Checkliste
Buffetts Aktionärsbriefe, 'Poor Charlie's Almanack', 'Der intelligente Investor' – die Kriterien der Anlagemeister sind öffentlich, aber niemand hat sie jemals für Sie Punkt für Punkt überprüft. Geben Sie ein Unternehmen ein (A-Aktien, H-Aktien, US-Aktien), wählen Sie einen Meister: Buffett (Standard) / Munger / Peter Lynch / Fisher / Graham. Es überprüft online jede öffentliche Information, die jedem Kriterium entspricht, und gibt eine Bewertung: ✅ erfüllt / ⚠️ teilweise erfüllt / ❌ nicht erfüllt / ❓ unzureichende Informationen. Es erstellt ein teilbares Scorecard-Bild (3:5 Hochformat, geeignet für Xiaohongshu/WeChat-Momente). Jede Lieferung: ① Prüftext Punkt für Punkt: Jedes Kriterium mit Bewertung, Beleg, Quelle und Zeitpunkt, plus 'Übersetzung in einfache Worte' – was dieses Kriterium eigentlich fragt ② Scorecard-Zusammenfassung (N/8 Kriterien erfüllt) + die drei bemerkenswertesten Punkte ③ Ein Scorecard-Bild in klassischen Value-Investing-Farben, sofort veröffentlichungsbereit Drei eiserne Regeln: · Bewertung muss mit Belegen versehen sein; wenn nichts gefunden wird, wird ❓ gesetzt, niemals Daten erfinden · Checklisteneinträge folgetreu den veröffentlichten Werken der Meister, keine erfundenen 'Meisterkriterien' · Es werden nur die Vergleichsergebnisse präsentiert, keine Meinung der Meister, keine Anlageberatung Wiederholungsspiel: Dasselbe Unternehmen mit allen fünf Meistern prüfen, fünf Perspektiven gegenseitig bestätigen lassen. Geeignet für Value-Investing-Lernende, Finanzcontent-Ersteller und normale Anleger, die ein Unternehmen systematisch verstehen möchten.
 Forschung
Buffetts 73-Punkte-Checkliste
Buffetts Entscheidungsassistent für Unternehmen und Aktien. Unterstützt das Öffnen einer 73-Punkte-Checkliste, KI-gestützte Vorab-Bewertung mit Internetzugriff (automatische Suche nach Finanzdaten, Bewertungen, Wettbewerbsinformationen usw. und Bewertung jedes Punktes), automatische Speicherung von Analyseaufzeichnungen, Abfrage des Verlaufs und Erstellung von Berichten. Tief integriert mit dem Web-Tool „Value Investing Decision Assistant“.

Einzelaktien-Bewertung
Beim Aktienkauf gibt es zwei große Ängste: erstens, ein schlechtes Unternehmen zu kaufen, und zweitens, ein gutes Unternehmen zu teuer zu kaufen. Viele Anleger reagieren auf eine Aktie zuerst mit einem Blick auf KGV und KBV, vergleichen sie mit der Branche und ziehen dann Schlüsse – genau das ist der größte Irrtum bei der Bewertung. • 📝 Nur auf Zahlen schauen, nicht auf das Unternehmen: Ist ein niedriges KGV wirklich günstig? Bei zyklischen Aktien ist ein niedriges KGV am Hoch des Zyklus sogar eine Falle; ein hohes KGV bei Wachstumsaktien ist nicht unbedingt teuer. Mit dem falschen Maßstab misst man keine richtigen Ergebnisse. • 🤔 Bewertung ohne Branchenbezug: Eine Auftragsfertigung und eine Technologieplattform – beide haben ein KGV von 20, aber die Bedeutung ist völlig unterschiedlich. Ohne die Branchengrenzen und das Geschäftsmodell zu verstehen, ist jede Bewertungszahl ein Luftschloss. • 📉 Wertfallen übersehen: Eine niedrige Bewertung kann ein Signal für eine Verschlechterung der Fundamentaldaten sein, nicht für eine Anlagechance. Wenn die Unternehmensqualität schlecht ist, kann selbst ein „günstiger“ Kurs eine Falle sein. • 🎯 Erwartungsdifferenzen ignorieren: Kursbewegungen hängen nicht vom absoluten Wert der Geschäftsergebnisse ab, sondern vom relativen Unterschied zwischen den Ergebnissen und den Markterwartungen. Wenn der Gewinn um 30 % steigt, aber der Markt 50 % erwartet, fällt die Aktie trotzdem. • 📊 Zu genaue Bewertung führt zu Fehlern: Bewertung ist eine Bandbreite, keine exakte Zahl. Lieber ungefähr richtig als exakt falsch. Genau diese Probleme soll dieses Skill lösen. Es basiert auf der „Fünf-Schritte-Bewertungsmethode“ und führt Sie in einem systematischen Ablauf aus fünf nicht überspringbaren Schritten von der Unternehmensart über die Branchengrenzen, die Unternehmensqualität, die Wachstumslogik bis hin zur Preiserwartung – zu einer vollständigen, professionellen Aktienbewertung. Am Ende erhalten Sie einen strukturierten Bewertungsbericht und eine herunterladbare PDF-Datei. Geeignet für A-Aktien, Hongkonger Aktien und US-Aktien.
Informationen
- Version
- v3
- Zuletzt aktualisiert
- Credits pro Ausführung
- Nach Verbrauch
- Modelle
- Automatisch
- Anwendungsfälle
- Recherche & AnalyseLernen & BildungInvestitionen & Finanzen
- Deine Ergebnisse
- BerichtPlan
