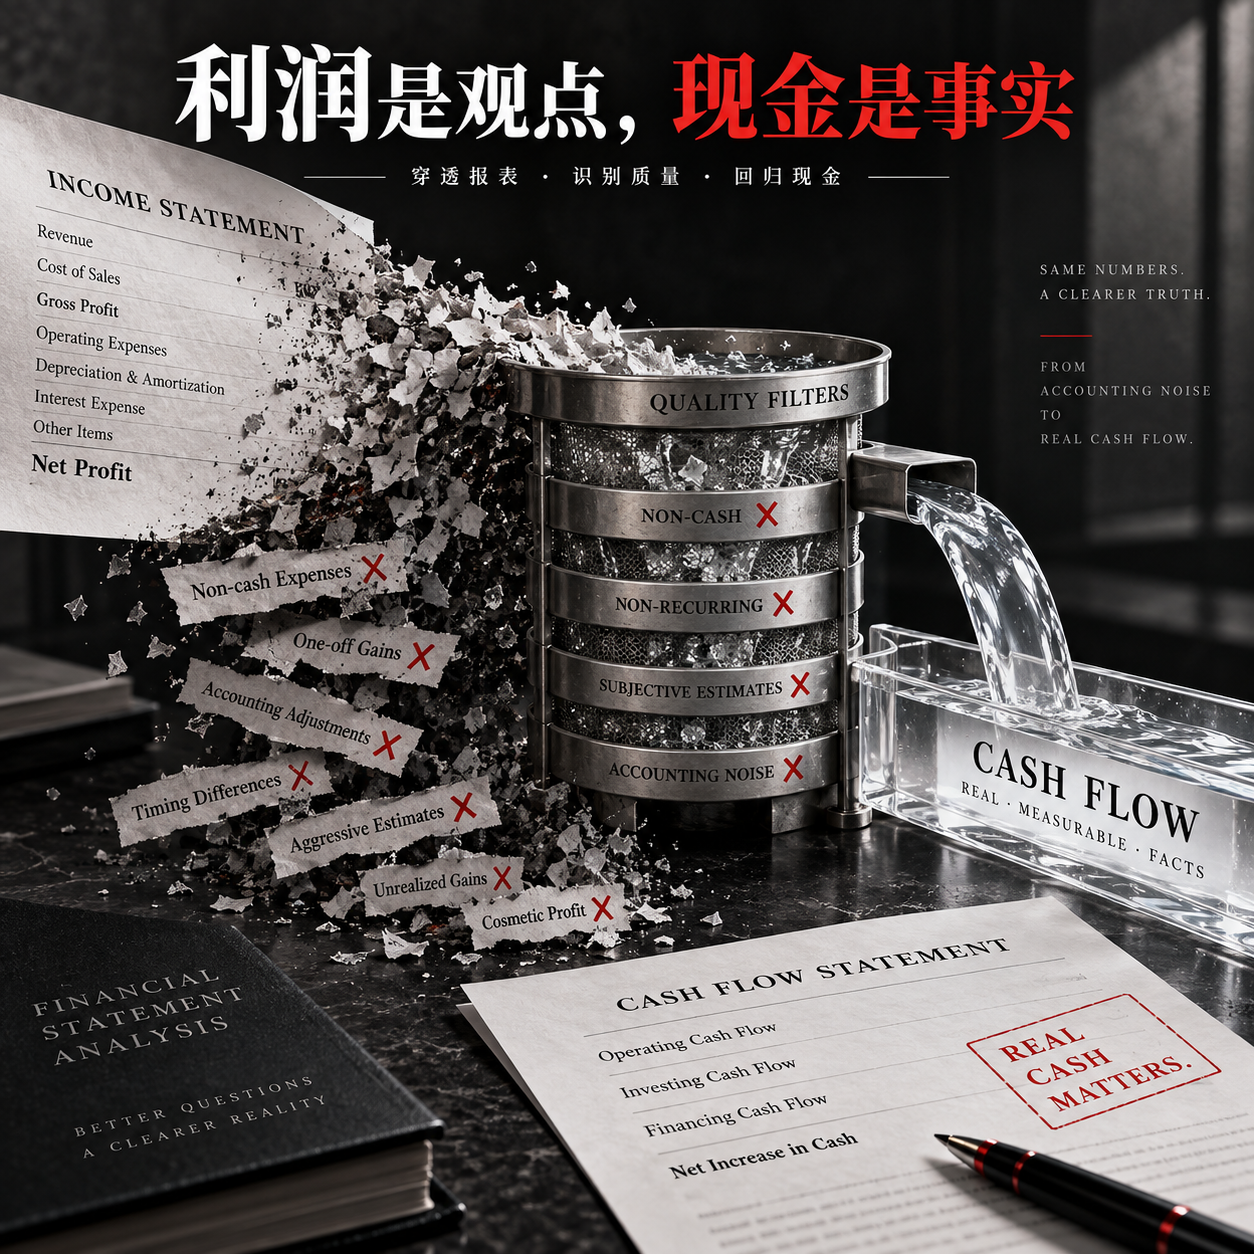
الربح رأي، والنقد حقيقة
حلّل التدفقات النقدية وجودة الأرباح
الربح رأي، والنقد حقيقة
حلّل التدفقات النقدية وجودة الأرباح
معاينة المحتوى
الوصف
تعرّف على الفارق بين الأرباح الدفترية والنقد الحقيقي، وقيّم جودة الأرباح. | نمو صافي الربح، مع نمو الذمم المدينة وأصول العقود بوتيرة أسرع وانخفاض CFO | تعرّف على مخاطر التحصيل وتحول الإيرادات إلى نقد، من دون الجزم بوجود تلاعب | | ارتفاع CFO بشكل كبير، مدفوعًا أساسًا بزيادة الدائنين والدفعات المقدمة | ميّز بين تحسن النقد والقدرة المستمرة على توليد النقد من العمليات | | صافي الربح سلبي، وCFO إيجابي | لا تستخدم معدل التحول بمقام سلبي للحكم بأن «المحتوى النقدي مرتفع جدًا»، بل حلّل الفروقات بالتفصيل | | CFO موجب ومستقر، بينما يؤدي التوسع إلى جعل FCF سلبيًا | ميّز بين جودة النقد التشغيلي وضغط الإنفاق على التوسع | | توفير صافي الربح العائد للمساهمين، وCFO التراكمي، وميزانية لفترة واحدة فقط | نبّه إلى حدود التعريف والبيانات، وابدأ بتحليل محدود، ولا تصدر استنتاجات زائفة الدقة |
مناسب لـ
مناسب للمحللين الماليين الراغبين في تقييم المحتوى النقدي للأرباح ومخاطر التحصيل واستدامة تحسن التدفقات النقدية من خلال التقارير المالية.
كيفية استخدام هذا Skill
قدّم المدخلات
قدّم اسم الشركة، وفترة التحليل، والقطاع، والأسئلة التي تهمك، وأرفق قدر الإمكان قائمة الدخل وقائمة التدفقات النقدية والميزانية والإيضاحات ذات الصلة.
شغّل Skill
قارن صافي الربح والتدفق النقدي من العمليات والتدفق النقدي الحر وتغيرات رأس المال العامل، لتقييم تحقق الأرباح واستدامة التدفقات وضغط إعادة الاستثمار.
راجع النتيجة
احصل على تحليل لجودة التدفقات النقدية استنادًا إلى البيانات المقدمة، يتضمن أبرز النتائج وحدود الأدلة وأولويات التحقق، من دون الجزم بوجود احتيال أو تقديم توصية بيع أو شراء.
مهارات ذات صلة
عرض الكل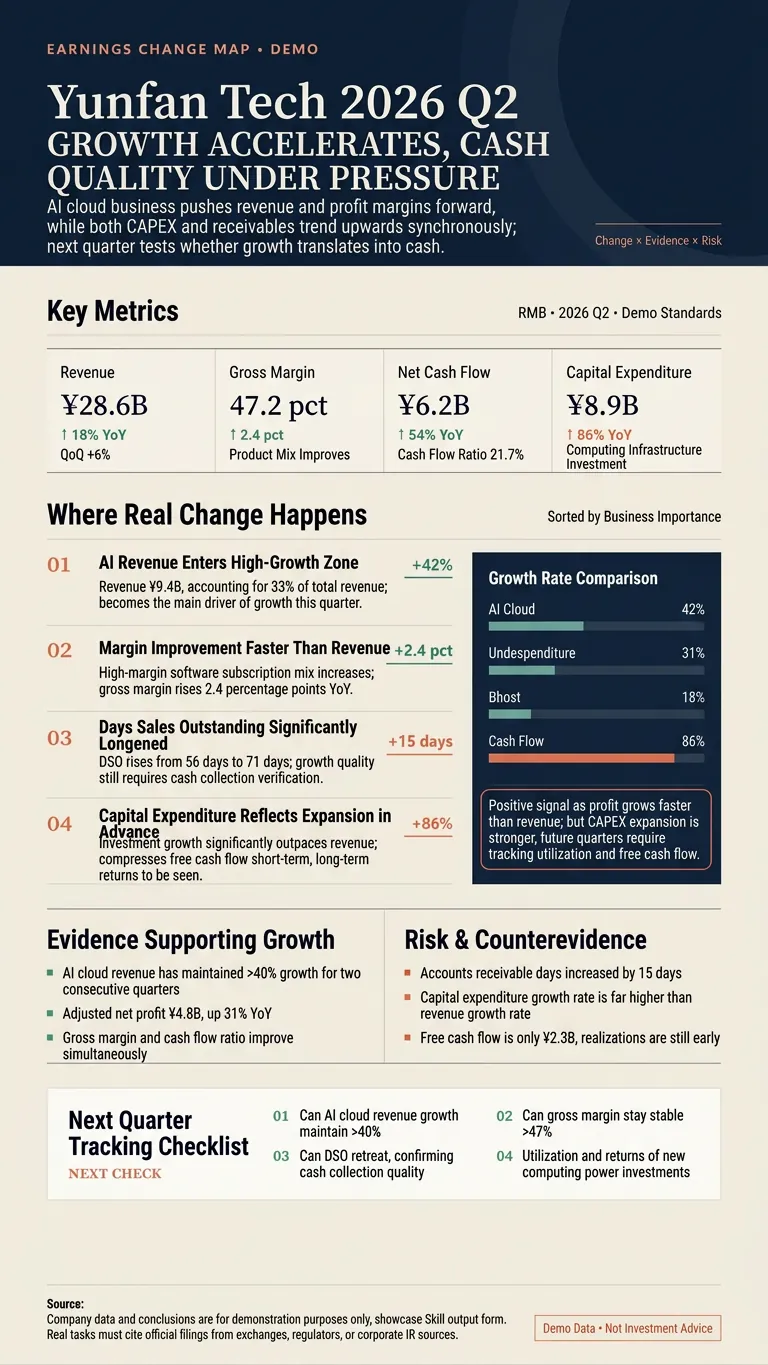
إنفوغرافيك التغيرات الشاذة
ليس مجرد إعادة سرد للتقرير المالي، بل تحديد أماكن التغير الحقيقي. أدخل اسم شركة (أسهم أ، هونغ كونغ، أو أمريكية) أو رمز السهم أو رابط التقرير المالي أو ملف PDF، وسيتم التحقق تلقائيًا من الإفصاحات الرسمية، ومقارنة المؤشرات الرئيسية بنفس الأساس، وتحديد تسارع أو تباطؤ النمو، وتغيرات هامش الربح، والشذوذ في التدفق النقدي، والعناصر لمرة واحدة، والتغيرات في توجيهات الإدارة. كل مرة يتم تسليم: ① بطاقة المصادر وجدول المؤشرات الرئيسية ② أهم تغير شاذ في التقرير المالي ③ قائمة الأدلة والمخاطر ④ مؤشرات التتبع للربع القادم ⑤ إنفوغرافيك استثماري بنسبة 3:5 أو 9:16 ⑥ ملخص قصير قابل للنشر المباشر يمكنك استخدامه كالتالي: • تحليل أحدث تقرير مالي لـ Tencent مع التركيز على الألعاب والإعلانات والنفقات الرأسمالية • مقارنة آخر ربعين لـ NVIDIA لتحديد المؤشرات المتسارعة أو المتباطئة في النمو • فحص التدفق النقدي والالتزامات التعاقدية ومخزون القنوات لـ Kweichow Moutai • التحقق من الأرقام والاستنتاجات في تحليل سهم معين، ثم تجميعها في إنفوغرافيك يجب أن تكون جميع الأرقام قابلة للتتبع إلى المصادر الأصلية مثل إعلانات الشركات، وثائق البورصة، SEC، أو علاقات المستثمرين بالشركة. يتم وضع علامة منفصلة على الحقائق والحسابات والاستنتاجات، ولا يتم اختلاق البيانات المفقودة، ولا يتم تقديم توصيات شراء أو بيع. مناسب للمستثمرين، ومنشئي المحتوى المالي، والباحثين، وفرق محتوى الشركات المدرجة.
الاسم الكبير ≠ خندق تنافسي
حدّد أنواع الخندق التنافسي للشركة، وتحقّق من حقيقته واستدامته، وابنِ إطارًا لتقييم الخندق التنافسي. أمثلة على المدخلات: 6. 【XX公司】لم تنخفض أرباحها بعد، لكن سعر السهم هبط 30%؛ ما المخاطر المحتملة خلف القوائم المالية ولم تنعكس فيها بعد؟ 7. لدى 【XX公司】سيولة نقدية كبيرة في ميزانيتها، فلماذا هبطت بهذا القدر؟ هل هذه السيولة قادرة على إنقاذها أم أنها مقيّدة؟ 8. تعتمد 【XX公司】على إصدارات أسهم جديدة للبقاء؛ هل يمكن لمسها بعد هذا الهبوط الحاد؟ وهل ستتعرّض الأسهم العادية للتخفيف؟ 9. هبطت الشركات الخمس التي أملكها كثيرًا مؤخرًا؛ ساعدني في معرفة أيّها لم تتدهور أساسياته فعليًا ويستحق البحث المتعمق. 10. ساعدني في اختبار ما بعد هبوط 【XX板块】 الحاد العام الماضي: أي الشركات تعافت فعلًا لاحقًا؟ لا تكتفِ بالحديث عن الشركات التي نجت.
المعلومات
- الإصدار
- v4
- آخر تحديث
- أرصدة التشغيل
- حسب الاستخدام
- النماذج
- تلقائي
- حالات الاستخدام
- البحث والتحليلالأعمال والاستراتيجيةالاستثمار والتمويل
- ما ستحصل عليه
- تقرير
