هل تنجح طريقة بافيت في أسهم A؟
تحويل الاستثمار القيمي إلى منهج لأسهم A
هل تنجح طريقة بافيت في أسهم A؟
تحويل الاستثمار القيمي إلى منهج لأسهم A
معاينة المحتوى
الوصف
تحويل الاستثمار القيمي إلى منهج قابل للتطبيق في أسهم A، وتقييم مدى جدوى ذلك.
مناسب لـ
مناسب للمستثمرين الراغبين في تحويل أساليب الاستثمار القيمي الكلاسيكية إلى إطار بحث لأسهم A وتحديد حدود ملاءمتها.
كيفية استخدام هذا Skill
قدّم المدخلات
قدّم السهم أو القطاع الذي تريد دراسته، وإطار الاستثمار القيمي، ومخاوفك بشأن خصائص سوق أسهم A.
شغّل Skill
مقارنة إطار الاستثمار القيمي بأنظمة سوق أسهم A ومشاركيه وإفصاحاته وبيئة التقييم فيه، ثم تقييم مدى ملاءمته واقتراح اتجاهات التعديل.
راجع النتيجة
تحصل على تحليل للملاءمة، واقتراحات بحث محلية، وحدود الاستخدام، وقائمة بالحقائق التي تحتاج إلى تحقق، من دون توصيات بأسهم أو رموز تداول محددة.
مهارات ذات صلة
عرض الكل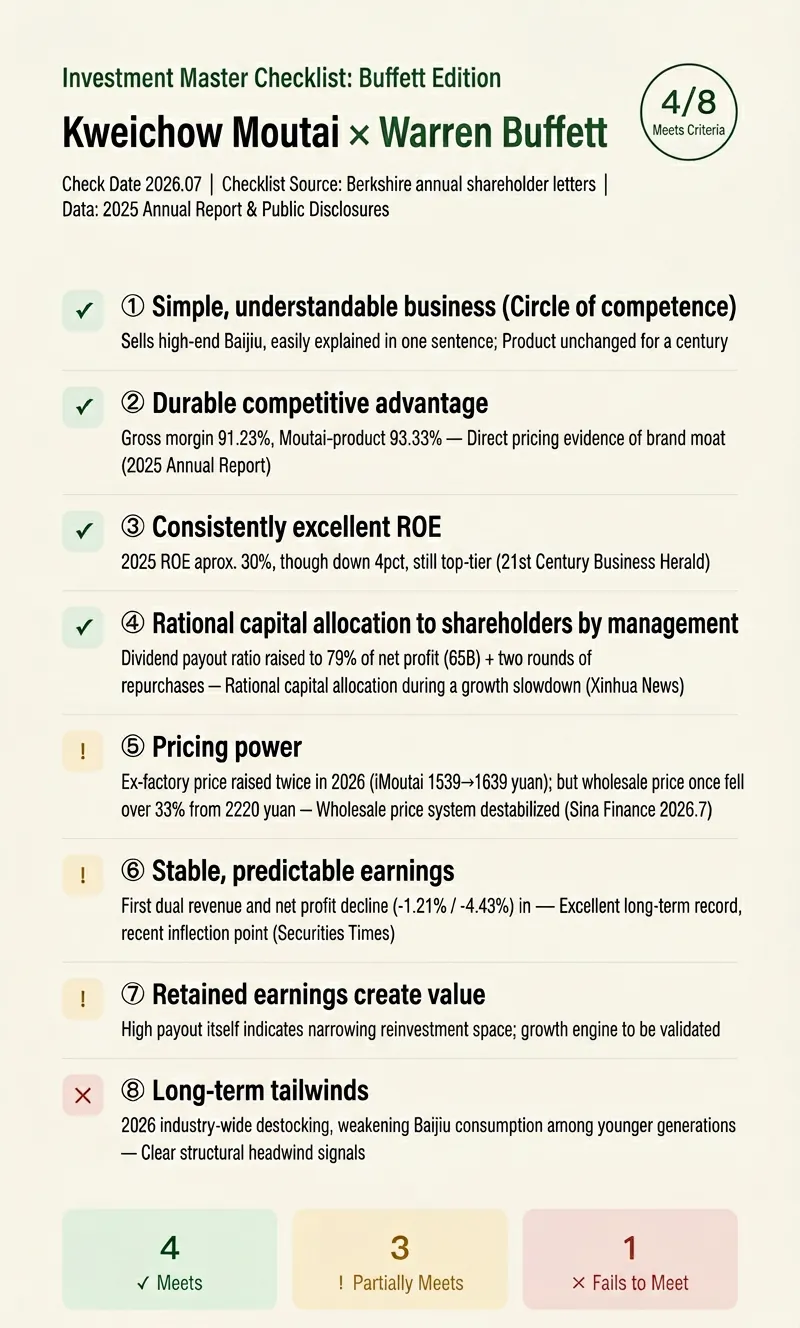
قائمة فحص بافيت للشركات
رسائل المساهمين من بافيت، وكتاب 'Poor Charlie's Almanack' لمونجر، و'المستثمر الذكي' لغراهام — معايير المستثمرين العباقرة علنية، لكن لم يساعدك أحد في مقارنتها نقطة بنقطة. أدخل شركة (أسهم صينية/هونغ كونغ/أمريكية)، واختر منظور أحد العباقرة: بافيت (افتراضي) / مونجر / بيتر لينش / فيشر / غراهام. سيتحقق الأداة عبر الإنترنت من كل معيار مقابل الأدلة العامة، ويقدم تقييمًا لكل بند: ✅ متوافق / ⚠️ متوافق جزئيًا / ❌ غير متوافق / ❓ معلومات غير كافية، ويولد صورة بطاقة تقييم قابلة للمشاركة (نسبة 3:5 عمودية، مناسبة لـ Xiaohongshu وWeChat Moments). كل تسليم: ① نص الفحص التفصيلي: كل معيار مع تقييمه ودليله ومصدره وتوقيته، بالإضافة إلى 'ترجمة بشرية' — ماذا يعني هذا المعيار أساسًا ② ملخص بطاقة التقييم (N/8 معايير متوافقة) + أهم ثلاث نقاط جديرة بالملاحظة ③ صورة بطاقة تقييم بتصميم كلاسيكي للاستثمار القيمي، جاهزة للنشر ثلاث قواعد حديدية: · يجب أن يكون التقييم مدعومًا بالأدلة، إذا لم يتم العثور عليها يُعلم بـ ❓، ولا يتم اختلاق البيانات أبدًا · عناصر القائمة مخلصة للكتابات العامة للعباقرة، ولا يتم اختراع 'معايير العباقرة' · يتم عرض نتائج المقارنة فقط، ولا تمثل آراء العباقرة، ولا تشكل نصيحة استثمارية طريقة إعادة الاستخدام: قم بفحص نفس الشركة مع كل من العباقرة الخمسة مرة واحدة، وستتكامل خمسة منظورات بعضها مع بعض. مناسب لمتعلمي الاستثمار القيمي، وصانعي المحتوى المالي، والمستثمرين العاديين الذين يريدون فهم شركة بشكل منهجي.
 بحث
مساعد بافيت (73 بند)
مساعد قرارات بافيت، مخصص للشركات والأسهم. يدعم فتح قائمة فحص مكونة من 73 بندًا، والتقييم المسبق عبر AI (يبحث تلقائيًا عن البيانات المالية والتقييم والمنافسة وغيرها ويُقيّم كل بند)، وحفظ تلقائي لسجلات التحليل، واستعلام التاريخ، وإنشاء التقارير. متكامل بعمق مع «مساعد قرار الاستثمار بالقيمة» على الويب.

تحليل تقييم الأسهم
أكثر ما يخشاه المستثمرون عند شراء الأسهم أمران: شراء شركة سيئة، أو دفع سعر مرتفع مقابل شركة جيدة. عندما يحصل المستثمر على سهم، يكون أول رد فعل له هو النظر إلى PE وPB ثم مقارنتهما بالشركات المماثلة والوصول إلى استنتاج – وهذا هو بالضبط أكبر خطأ في التقييم. • 📝 النظر إلى الأرقام فقط دون فهم الشركة: هل يعني انخفاض PE بالضرورة أن السهم رخيص؟ في الأسهم الدورية، قد يكون انخفاض PE في ذروة الدورة فخًا؛ وفي أسهم النمو، لا يعني ارتفاع PE بالضرورة أن السهم باهظ الثمن. إذا استخدمت المسطرة الخاطئة، فلن تحصل على النتيجة الصحيحة. • 🤔 تقييم الأسهم بمعزل عن القطاع: شركة تصنيع بأجر ومنصة تكنولوجية، كلاهما لديه PE=20، لكن المعنى مختلف تمامًا. دون فهم سقف القطاع ونموذج الأعمال أولًا، يكون أي رقم تقييم بلا أساس. • 📉 تجاهل فخ القيمة: قد يكون انخفاض التقييم إشارة إلى تدهور الأساسيات وليس فرصة استثمارية. إذا كانت جودة الشركة ضعيفة، فحتى لو بدا السهم "رخيصًا" فقد يكون فخًا. • 🎯 تجاهل فجوة التوقعات: لا يعتمد صعود السهم أو هبوطه على القيمة المطلقة لأداء الشركة، بل على الفرق بين الأداء وتوقعات السوق. إذا ارتفع الربح بنسبة 30% لكن السوق كان يتوقع 50%، فسوف ينخفض السهم. • 📊 الدقة المفرطة في التقييم تؤدي إلى أخطاء: التقييم عبارة عن نطاق وليس رقمًا دقيقًا، من الأفضل أن تكون صحيحًا تقريبًا على أن تكون دقيقًا بشكل خاطئ. تم تصميم هذه المهارة لحل هذه المشكلات. وهي تعتمد على إطار عمل «منهجية الخطوات الخمس للتقييم»، وتستخدم عملية منهجية من خمس خطوات لا يمكن تخطيها لمساعدتك في إجراء تحليل كامل واحترافي لتقييم الأسهم الفردية خطوة بخطوة، بدءًا من نوع الشركة، وسقف القطاع، وجودة الشركة، ومنطق النمو، وصولًا إلى توقعات الأسعار. وينتج عن ذلك تقرير تقييم منظم وملف PDF قابل للتنزيل. وهو مناسب للأسهم الصينية من النوع A وأسهم هونغ كونغ والأسهم الأمريكية.
المعلومات
- الإصدار
- v3
- آخر تحديث
- أرصدة التشغيل
- حسب الاستخدام
- النماذج
- تلقائي
- حالات الاستخدام
- البحث والتحليلالتعلم والتعليمالاستثمار والتمويل
- ما ستحصل عليه
- تقريرخطة
