新星榜
热门免费技能
超强公众号活人感写作
把微信公众号文章、推文和口播稿改得更像一个真实的人在说话:有具体场景,有个人判断,也有自然的情绪和口语节奏,读者读起来不端着、不生硬,能感受到内容背后的作者和立场。 无论是从零撰写、旧稿改写、文字润色,还是针对“活人感”“去 AI 味”“更像真人”的审阅,都能在保留事实、品牌调性和核心信息的前提下,减少套话、排比和过度结构化表达。文字会更贴近公众号阅读习惯,开头自然,中段有观点,结尾不喊口号;必要时还会通过生活细节、动作、对话或小冲突,让内容更具体、更有画面。 你会得到适合发布的公众号正文,并可同步获得多个标题、可选金句、配图建议和活人感自检反馈。不会为了制造“人味”编造经历、数据或引语,也不会滥用网络热词、过度煽情或牺牲品牌气质,适合个人账号、品牌内容和需要自然口吻的口播表达。
收集 PNCP 招标公告
通过关键词查询巴西国家公共采购门户(PNCP),并整理找到的招标公告附件。默认应用以下筛选条件:状态:已结束;工具类型:招标公告;方式:电子竞价;层级:联邦。所有筛选条件均可由用户调整。展示找到的招标公告供用户确认;用户确认后,创建专用项目(每个公告对应一个组),查找每项采购的附件,尝试将其保存到项目中;当文件类型不受支持(application/octet-stream)时,提供每个附件的直接下载链接,并生成表格报告。
生成花田家长好评海报
把老师发来的家长好评聊天截图,按花田社区书房固定模板,自动生成一张 9:16 竖版、红白撞色、品牌感强的高端家长好评海报,可直接发朋友圈。固定要素:正红主色 + 白色留白 + 金色点缀的三段式版式、花田官方 logo、固定主标题与 slogan;可变槽位:家长称呼、家长原话金句、老师表扬要点。适用场景:老师在 YouMind / work buddy 中提交家长好评截图,快速产出统一、美观、可信赖的口碑海报。
客户成交关键分析
• 视频基本信息与分析限制 • 老师行为 → 客户感受 → 可见结果 • 五大维度评分与证据可信度 • 完整时间戳证据链 • 正面、负面背景、保留意见与未提及事项 • 可执行的改进建议 • 遗漏检查结果
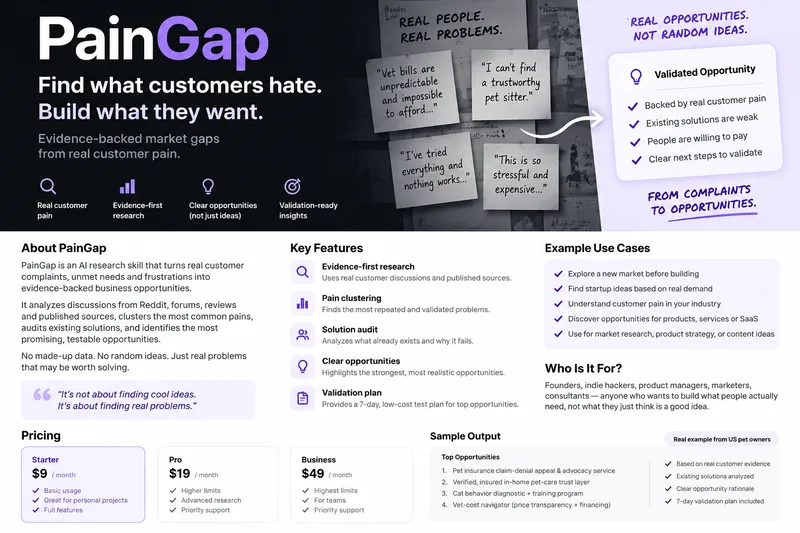
PainGap
PainGap turns real customer complaints, unmet needs, and weak existing solutions into evidence-backed business opportunities. It researches real market pain, checks competitors, identifies commercial signals, and creates practical validation plans before you build.
视频速查表
观看长视频时,想快速掌握要点,而不是反复重看?此技能可将任意视频——视频链接(YouTube 等)或现有文字稿——整理成紧凑的带时间码速查表。 智能模式会自动识别视频类型: • 教程/教学类 → “片段 → 你能从中获得什么”配对(术语、设置、公式、服务、步骤); • 访谈、新闻、Vlog、对话类播客 → “论点 → 核心收获”配对。 输出始终包含结构化文档;对于视觉内容,还会生成一个采用深色电影风格、带卡片的网页。结果使用视频原语言呈现——术语和名称不会被翻译。内容不会凭空添加:只提取来源中实际出现的信息,并修正明显的自动转录错误。
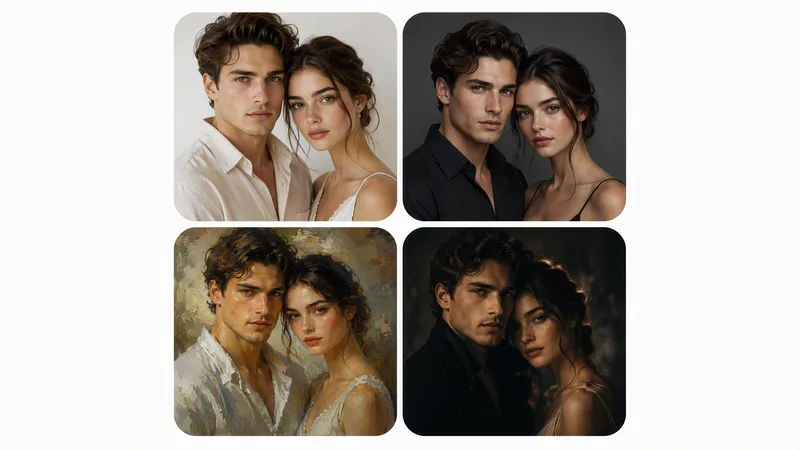
Perfect Portrait from Photo
Perfect Portrait from Photo turns an amateur photo of a person (or a group) into a perfectly retouched portrait while strictly preserving likeness, then, on request, creates artistic variations: studio, painterly, cinematic, and black-and-white. First comes photorealistic retouching to an ideal result; artistic variations follow after confirmation. Works for a single person or a group. Hard rules: never change facial features or body shape, no plastic skin, no invented details, no artifacts. The skill replies in the user's language. Превращает любительское фото человека (или группы) в идеально отретушированный портрет с сохранением сходства, а затем по желанию создаёт художественные вариации: студийную, живописную, кинематографичную и чёрно-белую. Сначала выполняется фотореалистичная ретушь до идеала, затем — вариации по подтверждению. Навык отвечает на языке пользователя.
销售与发布计划
为用户的产品或业务生成一份可执行的30天销售与发布计划文档。通过简短提问收集缺失信息,研究最新市场数据(平台佣金、价格区间),并调整内容语气以适应用户需求。最终产出一份可保存、可编辑的计划文档,包含可直接复制粘贴的文案、对比表格以及按天安排的执行日程。
评审基准日:2026-09-18(周五)收盘 1113.14 元(+0.65%)|持仓成本 1100 元|浮动盈亏约 +1.2%(基本持平)|总市值约 7000 亿元|PE(TTM) 约 210 倍、PB 约 51 倍
本文是一场结构化投委会:摆事实、列正反理由、划风险、设复核触发条件。不构成投资建议,也不输出任何买卖或仓位指令。
1. 决策议题
围绕“持有寒武纪、成本 1100 元”这一现状,本次要评审的问题是:
在一个“业绩已由预期转为兑现、但估值极高、且价格处于近一年中低位”的位置上,这笔持仓的核心逻辑是否仍然成立?在什么情形下,哪些是支持维持或调整暴露的理由,哪些是反对理由,以及出现哪些信号时必须重新评审。
拆成三个子问题:
-
现价的“贵”与“便宜”该如何界定——是相对自身历史分位的贵,还是相对“业绩已兑现”之后的贵?
-
支撑持仓的证据(业绩、国产替代、机构预期)与反对证据(估值、存货、竞争、现金流),哪一方权重更高?
-
需要补哪些新信息,才能把“维持 / 降低 / 观察”从模糊倾向变成有依据的判断?
输入信息说明:本次评审缺少“仓位占比 / 持有周期 / 原始买入理由 / 最大担忧”四项关键输入(见文末澄清问题)。以下内容基于“单一持仓、成本价买入、目前约盈亏平衡”的默认假设展开;补齐后结论的重心可能移动。
2. 各方案支持理由
方案一:继续持有(维持现有暴露)
1|业绩兑现是真的,不是预期。 2026H1 营收 59.96 亿元(+108.13%)、归母 23.11 亿元(+122.61%)、扣非 21.66 亿元(+137.30%),综合毛利率 55.25%,连续 7 个季度盈利;Q2 单季净利率冲到 41.72%。2025 年已实现首次年度盈利(营收 64.97 亿元,+453%)。这是国产 AI 芯片公司第一次用连续业绩,把“国产算力替代”落在报表上。
2|机构预期仍普遍偏多。 近 90 天 16 家机构评级(12 家买入 / 4 家增持),目标均价约 1596 元;近 3 个月 24 位分析师中 70.83% 给出“强力推荐”;中信里昂 9/14 首次覆盖即给增持、目标价 1479 元。
3|价格位置相对不高。 现价 1113 元处于 52 周区间 648.66–1620 元的中下部,较 52 周高点回撤约 31%,较 7 月高点(约 1535–1570 元)回撤约 27%–29%。成本 1100 元买在回撤后的区间,并非高位追入。
4|需求端的产业证据在增强。 下游 CSP 资本开支高增(腾讯 2026H1 资本开支 847.20 亿元、+82%;阿里 Q1 676.78 亿元、+75%);管理层称 Q3 将继续大幅增加算力采购;预付款 29.14 亿元(较 2025 年末 +291.37%)可视为锁定上游产能的信号。
5|稀缺性与生态位。 作为独立第三方 AI 芯片龙头,云端产品线占比 99.98%,已完成 DeepSeek、GLM、Qwen、Kimi、MiniMax 等主流开源模型适配;出口管制背景下,国产替代的确定性叙事仍在。
投资委员会(investment-committee)
一个人也能开投委会,用纪律替代拍脑袋,辅助做投资决策。
简历工坊
简历工坊帮使用者持续累积个人经历,形成可复用的「个人经历知识库」;并据此一键生成多风格、响应式的网页版简历与 ATS 友好的纸质版简历。当使用者提供目标岗位 JD 时,还能从知识库中匹配并突出相关经历,生成有侧重点的定制版简历(网页版 + 纸质版)。此外,只需 1-2 张正脸生活照,即可生成美式职业形象照与标准证件照。全程不虚构任何经历与数据,风格、语言与模块随简历内容和行业自适应。
现在是 2026 年 9 月末,我现在买转债是合适的吗?
I'll first ground this with the current market situation, then apply the specialized framework. 这个技能是一套银行 / 金融股(及金融类转债)专项口径——用资本充足、资产质量、息差、盈利质量这些银行专属指标,配合转债特有的转股溢价率、债底、条款,来判断"一只转债值不值"。它本身不做择时、也不给买卖评级。不过我可以先帮你把当下的市场位置和判断框架摆清楚,再请你补一个关键信息。 当下(2026 年 9 月中旬)转债估值处在什么位置 截至 9 月 16 日,中证转债收 477.63 点,创年内新低,自高点回撤 10.64%,已连续两周下跌、四周累计 -3.21%,且跌幅大于正股——属于典型的"转债主动补跌"。citation 估值上有个矛盾信号:百元平价溢价率已降至 37.19%,自 7/28 年内峰值 42.27% 压缩了 5.09pct,短期在修复;但拉长看绝对水平仍偏贵——当前处于近半年 53.2%、近一年 75.7%、近两年 87.8%、2024 年至今 91.0%、2018 年以来 97.2% 分位。citation 也就是说,跌是跌了,但还谈不上便宜。 另一个值得注意的结构信号:全口径转股溢价率中位数约 50.33%,而市值加权(剔除银行)高达 66.39%——剔除银行后反而更高,说明银行转债把整体溢价率拉低了,金融类转债相对更"便宜"。citation 更关键的是下行保护:当前转债中位数价格约 131 元、平均价格 154.6 元,双低值 223.08(近一年分位 75%),中位数转股价值仅 88.4(近一年分位 14%),而中位数到期收益率约 -10.89%——这意味着债底很薄、甚至为负,"跌下来有债底兜着"这层安全垫基本不成立,价格回撤主要由正股决定。citation 背景是 10 年期国债收益率仅约 1.68%、30 年期约 2.132% 的低利率环境。citation 风险层面,近期强赎公告密集(万讯转债、胜蓝转02 等),150 元以上高价券占比约 23%,"双高券"(价格 150+ 且溢价率 30%+)约 30 只——估值压缩与强赎是个券层面最需要盯的两点。citation "现在买合不合适"应该拆成三件事 一是买的是哪一类。银行/金融转债溢价率低、正股波动小,接近"类固收+";高价小盘转债则是纯股性博弈,波动和强赎风险完全不是一个量级。整体溢价率偏高,但结构分化极大,不能一概而论。 二是下行保护够不够。当前负到期收益率、债底偏远,安全垫很薄,这一点对偏防御的诉求尤其不利。 三是正股基本面——这是本技能的主场。如果是银行转债,要看的不是股价,而是资产质量(不良率、拨备覆盖率、关注/逾期)、资本充足(核心一级)、息差与盈利质量,再结合 PB/ROE 理解估值。 我需要你补一个信息 按这套口径,我不能直接替你回答"该不该买"(那是择时和买卖建议,超出边界);但要产出真正有用的分析,我需要知道下面两点: 明白了——你关注的是双低 / 高股息策略组合的估值性价比。先说明一点:这套技能原本是银行 / 金融专项,按"单只标的"的六段式来评;你选的是组合层面,我把这六段翻译到组合口径上用,逻辑不变、边界不变(只做估值理解,不给买卖评级)。 1. 安全垫评估(组合的"资本充足"对应项) 对转债组合而言,"资本充足"对应的是债底厚度与下行保护。当前全市场中位数到期收益率约 -10.89%,意味着多数转债的债底远在现价之下、甚至为负——"跌到债底就跌不动了"这层保护基本不成立。citation 这一点上双低组合相对占优:它的第一条腿就是"价格低",天然把仓位放在更靠近债底的标的上。但要清醒——当前价格中位数约 131 元、平均价格 154.6 元,即便双低筛出来的标的,绝对价格也普遍不低,安全垫是"相对厚"而非"绝对厚"。citation 2. 资产质量分析(正股质量与信用风险) 双低组合成分券分散在各行业,正股质量参差,必须用信用与基本面筛子过滤(剩余规模、评级、正股盈利)。高股息组合则高度集中在银行、公用事业、交运——正股基本面稳、违约概率低,但行业集中度高。转债自身信用风险历史上极低,但并非为零;一旦出现系统性信用事件,双低策略同样会回撤。citation 3. 收益来源与可持续性("息差 + 盈利质量"对应项) 双低策略的收益结构是低价提供债底(防守)+ 低溢价提供跟涨(进攻),靠"跌不深、涨得动"在震荡市里积小胜。citation 历史回测显示,双低策略 2017 年以来年度正收益概率约 71%,2019 年至 2025 年 10 月累计收益约 95.25%,牛市周期年均超额约 7.72%。citation 但有一个关键变化:底层逻辑没失效,无脑执行版本的超额收益已明显下降,2026 年需要做改良(加入评级、规模、正股质量等过滤)。citation 高股息这一端,盈利质量的核心是银行的净息差与资产质量:2026 年二季度商业银行净息差约 1.41%、环比回升 1bp,是息差筑底企稳的信号之一。citation 息差决定分红的可持续性——而分红的可持续性,才是高股息策略的"盈利质量"内核。 4. 估值理解框架 这是你关心的核心,分两块看。 双低端:当前全市场平均双低值约 223.08,处于近一年约 75% 分位——偏高。百元平价溢价率 37.19%,虽自 7/28 峰值 42.27% 压缩了 5.09pct,但仍处近一年 75.7%、近两年 87.8%、2018 年以来 97.2% 分位。citation citation 也就是说,双低的"便宜"是相对市场其他转债便宜,而非相对历史便宜。 高股息端:42 家 A 股上市银行全部破净,行业平均 PB 约 0.6 倍,板块平均股息率约 4.55%,六大行中期股息率 3.6%—4.6%。citation 对照 10 年期国债 1.65%—1.8% 的收益率,利差仍有约 2.7—2.9 个百分点——这正是险资二季度加仓近 4900 亿元、把银行股当"增强版固收"配置的核心原因。citation 但要清醒:银行板块自 2024 年起已走完一轮系统性估值修复,9 月初多只大行创历史新高,"便宜"仍在,但已不是 2023 年那种绝对洼地。citation 一句话概括这个框架:双低端是"相对便宜、绝对不便宜";高股息端是"绝对便宜、但修复已过半"。 两者目前都不构成"闭眼买"的位置。 5. 横向位置 策略之间——东方金诚周报显示,近期"双低、高评级转债表现延续占优",万得可转债双低指数在各细分指数中跌幅最小(约 1.02%),券商判断"双低转债配置性价比预计持续占优"。[citation](
如果说我现在用双低策略选择转债,那对应推荐的转债标的给我 5 只?
I have partial data. Let me try to pull a real-time double-low ranking to ground the list. I have solid real data now. Let me verify forced-redemption (强赎) status on the lowest-ranked names before presenting. Let me check whether a fuller market list is available before finalizing. A forced-redemption calendar exists. Let me pull it to exclude names in redemption. This gives me a real double-low basis. Let me pull the details on the lowest-ranked candidates. 我把筛选口径、被剔除的"陷阱标的"和最终 5 只一起给你。先声明一句:这是机械筛选结果(双低值升序),不是买入建议——本技能的边界是不给买卖指令。 筛选口径 双低值 = 转债现价 + 转股溢价率 × 100,升序取最小。但有三类标的"双低值很低、其实是坑",必须先剔除:一是已公告强赎的(套利会把溢价率压到 0 附近,那不是便宜,是风险);二是临近到期赎回的;三是 *ST / 信用瑕疵的。数据日:债价 2026-09-17、溢价率 2026-09-16。citation 被剔除的低双低值标的(说明为什么):万讯转债(123112.SZ) 双低 123.54,但已进入强赎,9/16 登记、9/17 赎回,不卖按 101.33 赎回、代价约 -26%;金田转债(113046.SH) 双低 131.68,9 月 8 日已公告"预计触发赎回条款";岭南转债(128044.SZ) 双低 76.55 看着最低,但正股是 *ST 岭南,信用瑕疵。citation citation 5 只双低候选(按双低值升序) | # | 转债 | 代码 | 正股 | 债价 | 转股溢价率 | 纯债溢价率 | 双低值 | 评级 | 到期日 | |---|---|---|---|---|---|---|---|---|---| | 1 | 美锦转债 | 127061.SZ | 美锦能源 | 110.64 | 6.51% | 2.50% | 118.24 | AA- | 2028-04-20 | | 2 | 财通转债 | 113043.SH | 财通证券 | 111.50 | 6.93% | 6.59% | 119.49 | AAA | 2026-12-10 | | 3 | 上银转债 | 113042.SH | 上海银行 | 117.70 | 2.47% | 5.87% | 120.41 | AAA | 2027-01-25 | | 4 | 重银转债 | 113056.SH | 重庆银行 | 125.97 | 5.39% | 14.83% | 131.58 | AAA | 2028-03-23 | | 5 | 常银转债 | 113062.SH | 常熟银行 | 128.00 | 5.95% | 22.16% | 134.10 | AA+ | 2028-09-15 | 数据来源:大波浪数据各券页(债价 2026-09-17、溢价率 2026-09-16)。citation 逐只的关键点 美锦转债(118.24)——五只里"债性"最足的一只:债价仅 110.64,纯债溢价率 2.50%,意味着价格已经贴近债底,下行空间被纯债价值基本锁住;同时溢价率 6.51% 又保留了跟涨弹性。它是唯一一只非金融标的(美锦能源,煤炭/氢能),AA- 评级是这组里最低的。citation 财通转债(119.49)——券商转债,AAA。但要注意:到期日 2026-12-10,只剩约 3 个月,期权价值已基本衰减完毕,双低值低主要来自"临近到期",不是估值便宜。citation 上银转债(120.41)——上海银行,200 亿大盘、AAA、票面利率 4.00%。溢价率只有 2.47%,是这组里最低的。同样要留意到期日 2027-01-25,只剩约 4 个月;且转股价值已高于到期赎回价,实际上已被市场当成准权益在看。citation 重银转债(131.58)——重庆银行,AAA,到期 2028-03,剩余约 1.5 年,是五只里"期限与估值比较平衡"的一只。纯债溢价率 14.83%,债底保护中等。citation 常银转债(134.10)——常熟银行,AA+,到期 2028-09,剩余约 2 年。纯债溢价率 22.16% 偏高,说明价格离债底较远,防守性弱于美锦,但正股(常熟银行)资产质量在农商行里属优等生。citation 一个值得注意的结构性事实 这 5 只里 4 只是银行 / 券商转债——这不是巧合。银行转债的溢价率天然被压低,原因正是本技能的专项逻辑:银行股长期破净,转股价受"不得低于每股净资产"约束、下修空间有限,正股很难站上强赎线,于是转债大概率走向"到期兑付"。结果是它们债底相对厚、股性被压住,双低值自然低。所以银行转债更像"带一点期权的高等级债",而不是弹性品种——买它要的是票息与到期保护,不是博正股翻倍。这与上一轮我给你的"高股息端=绝对便宜、修复已过半"是同一枚硬币的两面。 风险与待核实项 临近到期:财通(2026-12)和上银(2027-01)剩余期限很短,期权价值已所剩无几,若你按改良版双低(要求剩余 ≥ 1.5 年)过滤,这两只会被剔除,候选池会下移到侨银转债(136.39)、G三峡EB2(138.20) 等。citation 强赎状态:这 5 只目前都不在已公告强赎名单(当前名单为万讯、鸿路、胜蓝转02、南航、洽洽、天能、乐歌、大参),但上银溢价率仅 2.47%,需逐日核对是否逼近赎回线。citation 信用与集中度:美锦为 AA-,是这组唯一非 AAA/AA+ 的标的;四只金融券行业高度集中,若你追求分散,这个名单并不分散。 数据边界:以上取自"低溢价候选池"(转股溢价率最低的 20 只)按双低值排序,并非全市场完整排名——若有"价格极低(如 105 元附近)、溢价率略高(10% 以上)"的标的,可能不在这张表内。下单前请以集思录实时"双低"排序复核,并确认最新强赎/下修公告。 以上是机械筛选与估值理解,不构成任何买入 / 卖出建议。如果你愿意,我可以按银行专项口径(资本充足、不良率、拨备覆盖率、净息差)把重银、常银、上银这几只的正股基本面再拆一层,帮你判断"债底到底靠不靠得住"。
这转债,值不值?(financial-stock-specialist)
用银行的尺子量银行,形成坏账与资本充足率的评估框架。
热门付费技能
 图片
产品速度美学广告skill
为用户商品或人物编写运动锋芒·广角斜轴速度美学的中文ImageGen与英文Midjourney静帧提示词。适用于低机位贴近主体,斜轴空间向后拉开;前景锐利、背景定向流动,形成可读的速度与力量。不是换成运动商品就算新风格;不是商品品类分类、宣传文案、工程制图或TVC成片,默认只写提示词。
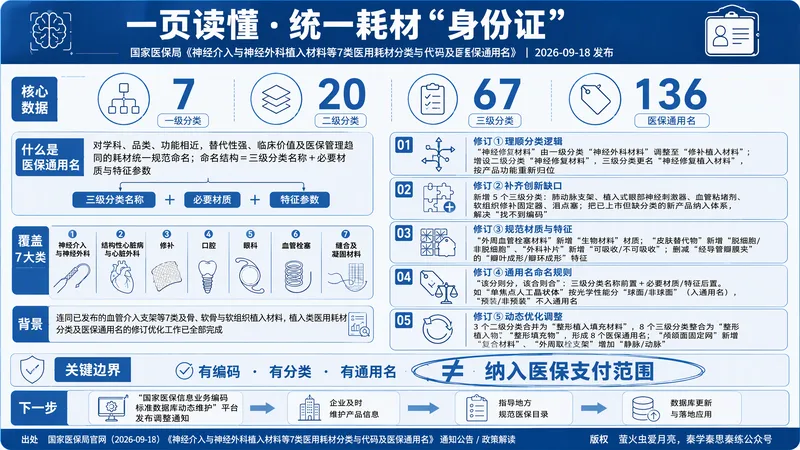
秦学秦思秦练的新闻政策可视化生成器,可出整套ppt
输入政策、新闻或官方文件(含官宣)的链接、PDF 或文本,先完整准确地提取原文,再基于原文做结构化研读——梳理核心要点、适用对象、生效时间、关键条款与影响,支持逐条原文对照与多份文件横向对比。随后按标准工作流规划封面页、目录页、内容页与结尾页,并生成商务专业风的可视化 PPT:数据可视化、机制流程图、时间轴、梯次拓扑图与 Bento 网格卡片,关键数据与核心论点突出呈现。全程以原文为唯一事实来源,杜绝 AI 杜撰;每页页脚标注具体出处,页眉或页脚标注版权文字(默认“萤火虫爱月亮,秦学秦思秦练公众号”,可按需替换)。
新闻政策精读,出整套信息图
面向新闻、政策研究者的「零杜撰」政策精读与出图技能。 输入最新政策原文、官宣文件或新闻链接,技能先把材料按 A 政策原文 / B 官方解读 / C 媒体报道三层分级,建立逐字引用的证据表并做三级标注(已核对 / 待确认 / 原文未提及),再按固定五问框架输出精读(规定了什么、改变了什么、哪些是红线、什么时候生效、谁受影响),最后生成与既有风格一致的高密度信息图(克莱因蓝剪贴板与文件夹、奶油米色背景、橙色索引标签、新拟物质感、关键信息红色加粗、固定署名「萤火虫爱月亮,秦学秦思秦练公众号」)。核心目标:图上每个数字都能在原文中定位,杜绝补写、推算,杜绝把媒体解读当作政策原文。第一步完成后会停下等待用户确认,再进入精读与出图。
塔罗牌解读整理专家
将单张塔罗牌或完整牌阵的抽牌结果,整理成清晰、贴近问题的解读,帮助你看见当下的情绪、内在动力与可能面对的外在情境。无论是感情、人际、工作、选择或自我探索,都能先厘清问题,再掌握牌面所呈现的核心方向。 解读会逐张说明牌卡关键词、能量感受、心理状态、可能事件,以及该牌在牌阵位置中的作用,同时观察牌与牌之间的重复主题、冲突拉扯与潜藏议题,让零散的牌意转化为完整脉络。你也可以选择直接、中性或温柔的语气,以及白话建议或象征诗意的表达方式。 最后会把洞见转化为可执行的方向,涵盖当下就能开始的小步骤、本周可完成的实践,以及习惯、界限或长期选择上的提醒,并附上一句适合记录在日记中的核心提醒。塔罗解读以自我探索与决策支持为主,不取代医疗、法律、财务等专业建议。
 图片
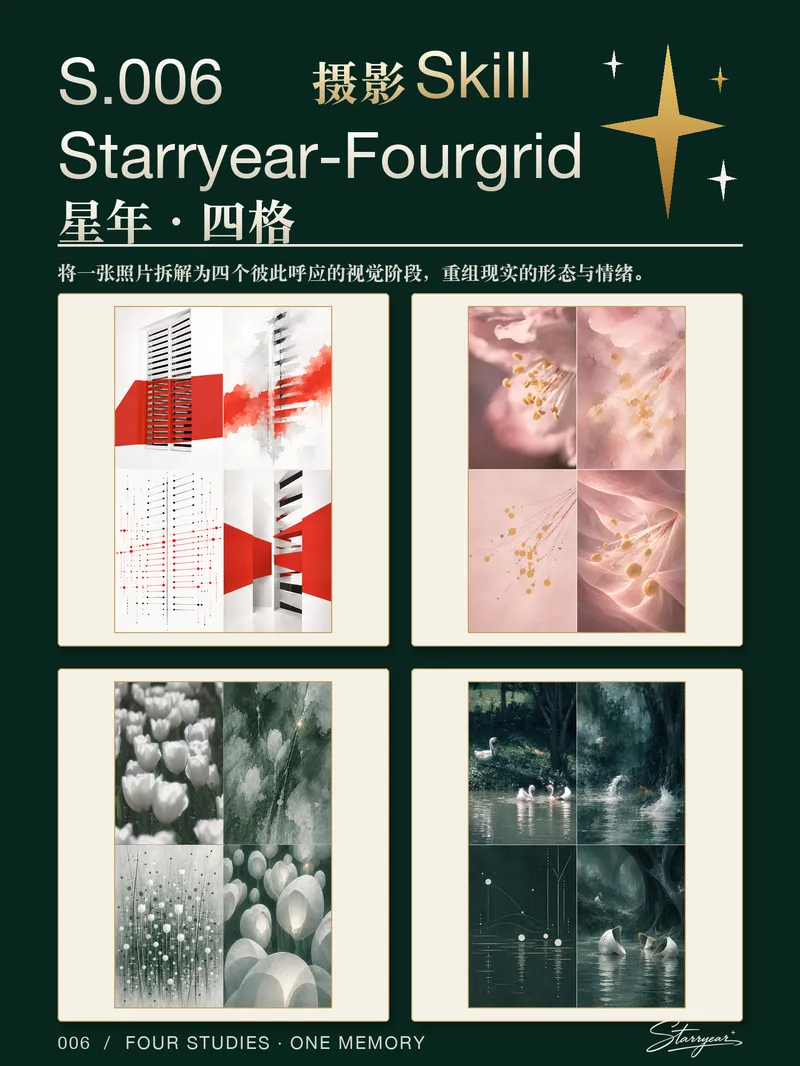
【S.006】四格
将一张照片转化为一幅垂直2:3的水墨四宫格艺术作品,保留原图作为左上角的真实影像,并从照片自身的色彩、构图关系、运动轨迹与空间节奏中,延展出三种彼此区分的视觉表达。最终作品不是普通拼贴或四种滤镜,而是一场从摄影证据到诗意记忆、点线韵律,再到超现实空间的连续转译。 第二格以半抽象、湿润、若隐若现的方式提炼照片氛围;第三格将可观察的方向、交汇、重复与疏密关系转化为克制的点线结构,摆脱具体物体轮廓;第四格则保留原图的空间语法与层次,将真实对象替换为源自照片的折叠、界面、通道或其他非具象形态,形成可辨认其出处的超现实世界。 作品会依据每次上传的照片重新提取色彩与视觉特征,避免套用固定主题、配色或构图。适合制作水墨四宫格、照片一变四、源图抽象化和编辑感视觉海报;成品为一张无文字、无边框、完整统一的垂直艺术图像。
 图片
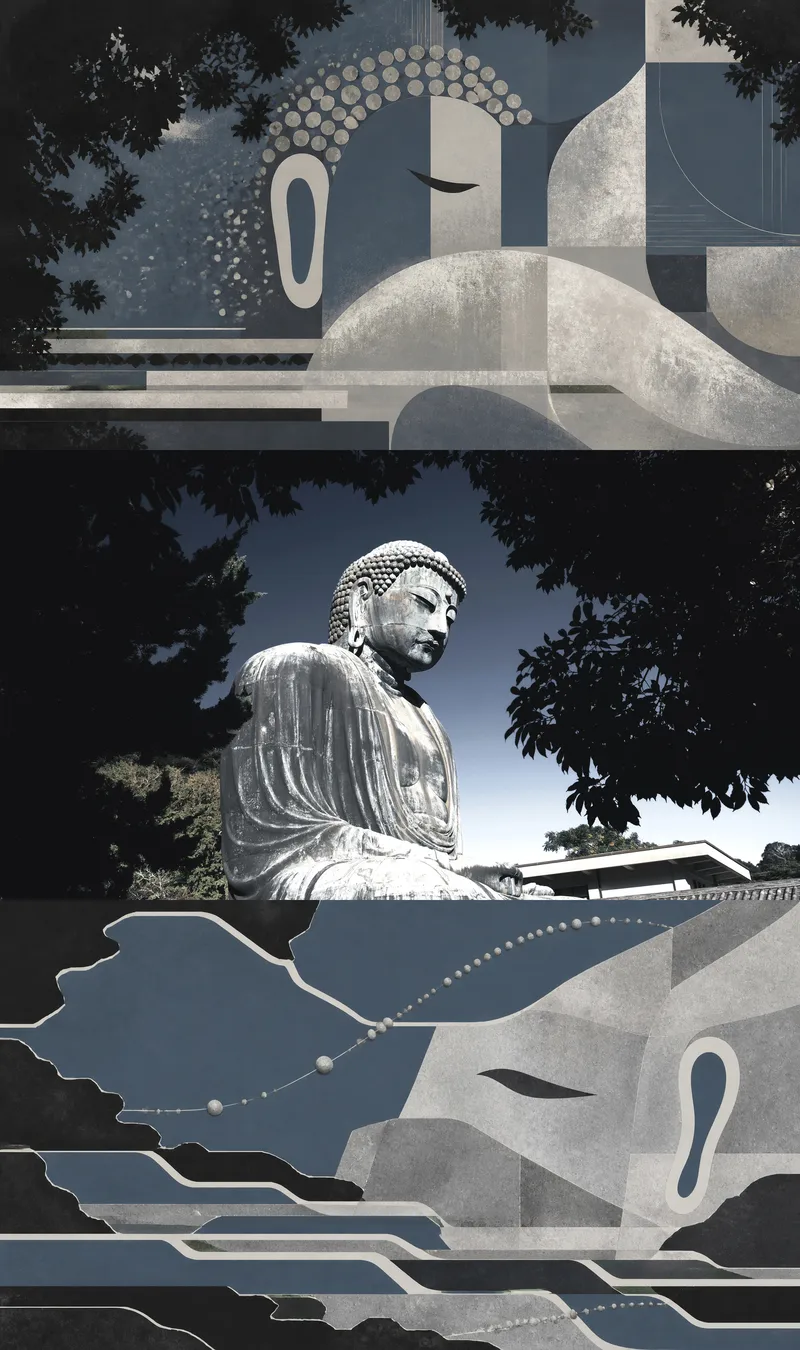
【S.002】三重记忆
将一张用户上传的照片转译为具有连续视觉逻辑的三联画:上方把主体或核心空间向内凝聚,提炼出稳定、集中且保留身份特征的抽象形态;中间保留真实原图,作为不可替代的摄影证据;下方则把照片中的色彩、轮廓、材质与空间关系向外释放,形成分散、迁移而更具超现实感的新场域。最终图像既能呈现聚合式抽象与扩散式抽象的差异,也能让观者追溯它们与原始照片之间的联系。 这项技能适合人物、动物、物体、建筑、室内或自然场景等单张照片,抽象结果会围绕照片本身的主体关系、构图方向、色彩关系和视觉节奏展开,而不是套用固定图案、通用滤镜或无关的装饰风格。它会特别关注主体数量、身份、朝向、比例及重要空间关系,确保中间面板仍是未经替换的原始照片。 你将获得一张完成的源驱动三联画,并附上用于上下两个抽象面板的主要视觉基因简述,便于理解聚合与扩散分别从原图中提取了哪些线索。
 图片
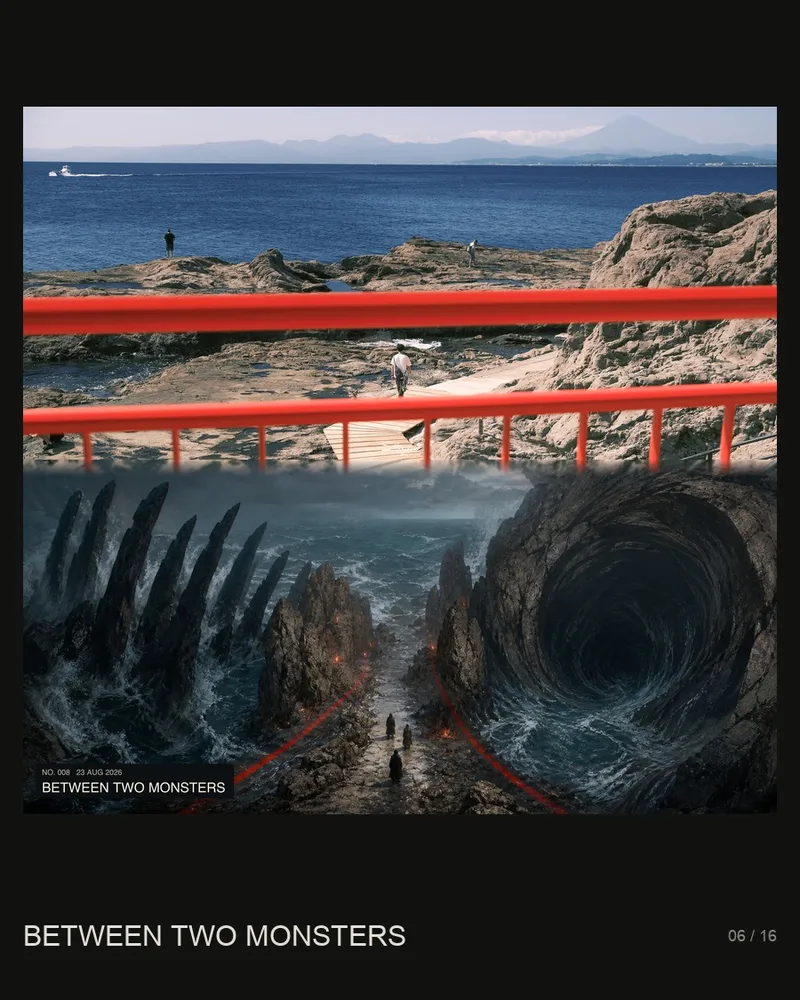
【S.003】奥德赛史诗风
将一张真实照片转化为一件具有史诗叙事感的《奥德赛》双联画:上方完整保留原始照片,下方生成与照片视觉证据相呼应的当代抽象画面。作品会从人物、动物、数量关系、姿态、空间结构、方向、光线和色彩中提炼线索,选择最契合的《奥德赛》情节,让照片成为现实证据,让下方画面成为神话阐释。 下方抽象面板不会复制照片、套用滤镜或绘制直白的神话插图,而是通过尺度、路径、围合、重复、压力与材质重量,融入一至数个具有辨识度的情节意象,例如独眼巨人的孔洞、塞壬的诱引、卡律布狄斯的漩涡、斯库拉的多重袭击、佩涅洛佩的织物或奥德修斯的归返。画面延续照片的主色、阴影与高光,并根据原始光线选择自然光、火光或朦胧临界氛围,保持清晰、克制且富有触感的“clean epic”视觉风格。 最终得到一张上下衔接的完整艺术页,附有简洁的档案编号、日期和英文情节标题,并以短说明交代所选章节、照片中的依据、神话母题及色彩方向。适合制作神话主题摄影档案、文学视觉研究、当代艺术项目或具有归返与旅程意味的个人影像作品。
撰写 LinkedIn 私信
根据一个人的 LinkedIn 资料生成个性化、低压力的 LinkedIn 私信(主题 + 正文)——你可以粘贴资料文本或上传截图。该技能会套用固定的四段式模板,根据对方的实际领域定制相关性描述,保持内容简短且不带强烈销售感,并替换所有占位符,让文案可以直接发送。它还支持同时处理多人,并将每条私信记录到同一个持续更新的记录文档中。
GardenMax 新闻通讯生成器
为 GardenMax 网店(garden-max.hu)制作每周合作伙伴产品推荐新闻通讯。用户提供季节或主题以及希望重点推荐的产品,Skill 会先生成供审批的提纲,再按照惯用的结构和语气撰写完整新闻通讯:主题、称呼、季节性开场、产品推荐、garden-max.hu 链接、联系信息区块(电话、电子邮箱)和署名。完成的新闻通讯可作为 YouMind 文档保存到项目中。
歌词翻译擂台
用户输入原文与 2-3 个英文歌词翻译,技能从五个维度(意思准确度、韵律/节奏感、意象保留、可唱性、语气/情感)进行评分,并以对比表呈现,最后选出最佳翻译并说明理由。支持选择性提供歌词上下文。
科研项目申报全流程助手
面向高校教师与科研人员的科研项目申报全流程助手:从模糊想法出发,经研究问题聚焦、学术检索与可行性论证、申报书初稿、模拟专家评审、多轮打磨,严格按用户提供的申报指南/模板产出规范本子与科研图表。全程以 youmind.md 宪法为准、CHANGELOG 留痕,产出驱动、逐步生长;遇需本地文件或代码执行的环节自动交接外部环境。
Write company research report
输入一家公司或行业,产出一份结构固定的"产品线全景调研报告"文档:业务板块、产品矩阵、用户量与关键指标、战略趋势,附来源引用与数据口径标注。
对比对象:建发股份(600153.SH)、厦门象屿(600057.SH)、厦门国贸(600755.SH)——同处厦门、同为地方国资控股的大宗商品供应链龙头,市场并称「三剑客」。数据区间:三家公司均于 2026 年 8 月下旬披露 2026 年半年度报告。
阅读说明:以下为基于公开中报数据的横向观察,用于长期研究,不构成任何买卖或仓位建议。
一、核心财务指标对照(2026 上半年)
| 指标 | 建发股份 | 厦门象屿 | 厦门国贸 |
|---|---|---|---|
| 营业收入 | 3037.84 亿元(−3.66%) | 2090.45 亿元(+2.50%) | 1962.04 亿元(+29.37%) |
| 归母净利润 | 9.89 亿元(+17.62%) | 10.66 亿元(+3.28%) | 4.26 亿元(−18.50%) |
| 扣非归母净利润 | 10.77 亿元(+59.52%) | 9.42 亿元(+184.75%) | 8.26 亿元(扭亏为盈) |
| 基本每股收益 | 0.25 元(+25%) | 0.28 元(−9.68%) | 0.10 元(−23.08%) |
| 加权平均 ROE | 1.68%(+0.64pct) | 5.04% | 1.08% |
| 毛利率 | 4.22% | 2.50%(+0.83pct) | 2.37% |
| 净利率 | — | 0.73% | 0.19% |
| 经营性现金流净额 | +66.41 亿元(−62.84%) | −138.66 亿元 | −285.55 亿元 |
| 期末总资产 | 8460.07 亿元(较年初 +15.40%) | 1361.35 亿元(+5.78%) | 1521.18 亿元(+44.39%) |
| 资产负债率 | 78.83% | 71.74%(−0.55pct) | 74.66% |
| EBITDA 利息保障倍数 | — | 6.57 | 2.48 |
注:三家的营收口径、业务构成差异较大,绝对值不宜直接对比,需结合结构看(见第四节)。
二、盈利质量:三家都在「修复」,但含金量不同
这管理层值得信吗?(management-capital-allocation)
像股东一样审管理层与资本配置,评估回购并购是否创造价值。
科技板块最近震荡,还有什么好标的是这波行情被错杀,价位性价比比较高的?
我先按「下跌标的研究筛选」的框架来准备。这个任务的核心不是直接给"错杀名单",而是先固定样本范围、时间窗口和数据口径,再用可核实资料做筛选和反向验证。所以开始前,有几个关键输入需要你确认(一次问清,最多三个): 明白了。参数已固定: - 样本范围:A股科技板块 —— 消费电子/硬件 细分 - 观察窗口:近 3 个月(约 2026-06-19 → 2026-09-19),截止今天 - 口径:以 A 股财报与行情口径为准 下面我先搭好任务清单,然后去取真实行情与披露资料。 现在确认 A 股代码在数据源里的写法,并开始取行情。 行情接口可用(A 股代码格式为 .SHE / `.SHG`)。立讯精密(002475.SHE) 近 3 个月从 68.15 → 54.10,区间约 -20.6%,是典型下跌样本。 现在我按统一规则拉取 A 股消费电子/硬件主要公司的近 3 个月行情,识别下跌样本。先取第一批(用周线以控制数据量): 我已取到第一批数据。为避免代码与公司名称错配,我先用数据源逐一核验代码对应的公司名称: 代码与公司名全部核验无误。第一批里已看到明显下跌样本(信维通信 -44.6%、蓝思科技 -40%、水晶光电 -31%、东山精密 -28%、鹏鼎控股 -25%、领益智造 -25%、长盈精密 -21.5%、立讯精密 -20.6%)。 继续取第二批(含沪市主板/科创板样本): 第二批结果(近3个月收盘口径): | 代码 | 公司 | 起 | 止 | 区间 | |---|---|---|---|---| | 601138 | 工业富联 | 78.08 | 62.71 | -19.7% | | 000725 | 京东方A | 6.55 | 5.92 | -9.6% | | 688036 | 传音控股 | 53.51 | 52.77 | -1.4% | | 601231 | 环旭电子 | 37.51 | 26.99 | -28.0% | | 600745 | 闻泰科技 | 16.90 | 16.74 | -0.9% | | 300207 | 欣旺达 | 20.80 | 20.03 | -3.7% | | 000049 | 德赛电池 | 24.05 | 22.29 | -7.3% | | 300866 | 安克创新 | 117.11 | 126.99 | +8.4% | 现在核查下跌样本的消息面,判断下跌背景。先取最大跌幅样本的公司新闻: 消息面覆盖稀疏(信维、水晶光电无新闻)。蓝思科技有 Intel TGV 玻璃封装合作的报道。东山精密与立讯精密的新闻量较大,已另存为文档,我读取关键部分: 消息面关键线索已获取: - 立讯精密:2026年7月完成港股上市,募资约31亿美元(H股首日一度跌9.6%);此前深市股价一年涨超80%,客户集中度(苹果)从75%降至57%,汽车电子占比升至11.8%。 - 宏观背景:新闻中反复出现「Nvidia万亿美元市值蒸发、AI估值回落至AI热潮前水平」「美股因美伊局势下跌、油价反弹」——指向一轮全球AI/科技股回调 + 地缘风险,这是"科技板块震荡"的重要外部驱动。 再补充检索板块层面的下跌背景: 板块下跌背景已经清晰。再补充一层:区分"受存储涨价挤压利润的传统硬件"与"受益 AI 算力的 PCB/封装环节",并核查主要候选的中报业绩: 中报分化图景已浮现。我再核实几个"股价大跌但业绩似乎不差"的样本(信维通信、水晶光电)以及"业绩承压"样本(蓝思、长盈)的真实中报数据: 关键中报数据已到手。最后补一个搜索,核实立讯、鹏鼎、环旭的中报口径: 恐慌里找错杀:A股消费电子/硬件(近3个月下跌样本研究筛选) 先说明五点: 样本为 A股消费电子/硬件 17 家主要公司,行情窗口 2026-06-15 → 2026-09-18(近约3个月),价格为收盘口径(未含分红,已用复权价核对除权);资料来自行情数据源与公开中报/新闻,截止 2026-09-19。这波下跌是多重因素叠加——全球 AI/科技股回调、存储涨价挤压传统硬件、人民币升值带来汇兑损失、苹果 Q4 指引走弱——而非单一利空。中报显示板块呈 K 型分化:AI 服务器/高速 PCB/光学龙头业绩仍在增长,而高苹果依赖的手机链(蓝思、长盈)利润接近腰斩。据此筛出 4 个"基本面暂未明显恶化"的进一步研究候选(立讯精密、工业富联、水晶光电、环旭电子),但候选 ≠ 已证实错杀。最重要的反对证据是:立讯扣非仅 +6.47%、经营现金流转负,且多数样本仍高度依赖苹果订单能见度;我未能取得全部样本口径一致的前瞻估值数据。 --- 1. 下跌背景(事实与解释分开) 口径:区间收盘涨跌幅(价格收益),基准为自身窗口起点,非"最大回撤"。 | 代码 | 公司 | 06-15收盘 | 09-18收盘 | 近3月 | |---|---|---|---|---| | 300136 | 信维通信 | 107.45 | 59.51 | -44.6% | | 300433 | 蓝思科技 | 55.77 | 33.48 | -40.0% | | 002273 | 水晶光电 | 36.94 | 25.47 | -31.0% | | 002384 | 东山精密 | 273.00 | 196.15 | -28.2% | | 601231 | 环旭电子 | 37.51 | 26.99 | -28.0% | | 002600 | 领益智造 | 16.82 | 12.58 | -25.2% | | 002938 | 鹏鼎控股 | 119.91 | 89.88 | -25.0% | | 300115 | 长盈精密 | 31.19 | 24.48 | -21.5% | | 002475 | 立讯精密 | 68.15 | 54.10 | -20.6% | | 601138 | 工业富联 | 78.08 | 62.71 | -19.7% | | 000725 | 京东方A | 6.55 | 5.92 | -9.6% | | 000049 | 德赛电池 | 24.05 | 22.29 | -7.3% | | 300207 | 欣旺达 | 20.80 | 20.03 | -3.7% | | 002241 | 歌尔股份 | 23.92 | 23.33 | -2.5% | | 688036 | 传音控股 | 53.51 | 52.77 | -1.4% | | 600745 | 闻泰科技 | 16.90 | 16.74 | -0.9% | | 300866 | 安克创新 | 117.11 | 126.99 | +8.4% | 已核实的事实(外部环境): - 全球 AI/科技回调:9/14 因 AI 风险担忧美股科技股大跌,英伟达市值一度蒸发约 1 万亿美元、估值回落至 AI 热潮前水平;美伊局势推布伦特油价至约 90 美元/桶,风险偏好收缩。citation - 苹果指引走弱:7/31 苹果 FQ3 财报营收 1094.2 亿美元(+16%)、净利 297.89 亿美元(+27%),但 8/1 股价单日 -7.35%,因四季度指引不及预期 + 存储涨价挤压利润。citation - 存储涨价传导:2026 上半年末智能手机存储芯片合约均价较 2025 年末涨幅超 200%;Q2 全球智能手机出货同比 -11%(2013 年以来最低)。citation - 全行业汇兑损失:人民币兑美元升值,果链企业普遍受损(立讯约 19.86 亿、蓝思 4.92 亿、歌尔财务费用 +557.69%)。citation - 板块内 K 型分化:截至 8/25,67 家消费电子概念股中仅约 48% 净利润同比增长,高增长者多为 AI 相关企业。citation 可能解释(未完全证实的部分): 部分个股(信维、水晶光电)前期因卫星通信/毫米波雷达、AI 眼镜/微棱镜等主题涨幅较大,本次下跌可能包含估值向中枢回归成分,而非单纯情绪冲击。 --- 2. 筛选规则与资料覆盖 | 规则/检查项 | 本次口径 | 依据 | 覆盖情况及限制 | |---|---|---|---| | 样本范围 | A股消费电子/硬件主要上市公司的自建清单(17家) | 用户指定细分 + 行业常识归类 | 非全市场全量筛选,未覆盖的同类公司未纳入 | | 下跌口径 | 区间收盘涨跌幅(价
跌,不等于错杀(contrarian-mispricing-screener)
在市场恐慌中筛出被错杀的候选公司,辅助逆向布局。 | 输入情形 | 应有表现 | | “跌了 60%,一定错杀了吧?” | 不凭跌幅判断,先检查窗口、经营预期和融资变化 | | “市盈率只有 5 倍,比同行便宜” | 核查周期位置、利润质量、债务及同行可比性 | | “最近一期利润没降,所以基本面没坏” | 检查数据期间、订单、现金回收及期后事项 | | “没有数据,你直接给十只错杀股” | 不编造名单,提供筛选框架并索取最关键资料 | | 用户只提供三家公司 | 只分析这三家,不称为全市场筛选 | | 利润稳定但应收和存货明显上升 | 检验回款、需求与减值,不只看利润表 | | 经营正常但短债集中到期 | 优先核实再融资、受限资金及契约约束 | | 利润已下滑,但用户认为股价跌得更多 | 单列为恶化后定价研究,不混入基本面稳定候选 | | 所有样本均存在重大资料缺口 | 允许候选为空,输出待核实清单 | | 用户要求回看某个历史日期 | 只用当时已公开资料筛选,后续结果单独讨论 | | “所以现在可以抄底了吗?” | 不给交易动作,返回尚未解决的问题与复核条件 |
这是一次“方法论适配”分析,不是投资建议:它不判断影石创新该买该卖,也不预测股价。要回答的只有一个问题——你想套用的巴菲特式价值投资,其底层假设放在 A 股、放在“影石创新”这家公司身上,哪些能直接用、哪些必须改、哪些根本用不上。
先把对象和你的处境摆清楚。影石创新(688775.SH,品牌 Insta360)是一家 2025 年 6 月才登陆科创板的消费电子公司,主业是全景相机、运动相机、拇指相机、云台相机,正试图向无人机与“硬件+软件+数据”扩张。它的画像很鲜明:全球全景相机市占率超过 65%,是细分赛道的绝对龙头;海外收入占比约 69%,欧美是主战场。但增长与盈利严重背离——2025 年营收 97.41 亿元、同比 +74.76%,归母净利润却只有 9.29 亿元、同比 -6.62%;2026 年一季度营收再增 83.11%,净利润却腰斩 52.02%;毛利率从 2024 年的 52.2% 降到 45.74%,2025 年上半年经营现金流同比 -60.22%。2026 年 6 月 11 日,占总股本 56.5% 的限售股解禁,全部是上市前的财务投资人,不含创始人刘靖康及管理层。你的持仓成本 137 元,现价 97.25 元,浮亏约 29%。[[citation:{"links":["https://k.sina.com.cn/article_7879922977_1d5ae152106801g0r6.html","https://www.163.com/dy/article/KRMEQQPL05568W0A.html","https://stock.stockstar.com/RB2025090500040710.shtml","https://www.163.com/dy/article/KV7BD6RL0553MHUM.html"]}]]
这里有一个必须先讲的框架要点:巴菲特的体系里没有“成本价”这个锚。137 元是你的历史,不是公司的价值。它唯一合理的用途是算税费和留记录,绝不是“要不要继续拿”的理由。用成本价决定去留,是行为金融里的“处置效应”,恰恰是价值框架要你克服的东西。后面所有分析都以“这家公司的内在价值与机会成本”为尺度,而不是“我亏了多少”。
一、原框架假设
巴菲特(以及其背后的格雷厄姆—费雪传统)不是一套估值公式,而是一组关于“什么生意值得长期持有”的前提假设。要判断它能不能本土化,得先把它拆成可检验的命题。
认知层。 只投自己真正能看懂的生意(能力圈);偏好需求稳定、技术迭代慢、盈利可预测的行业,反复回避“变化太快”的赛道。
商业层。 企业要有宽而持久的护城河(品牌、成本、网络效应、转换成本),能长期维持高资本回报(ROE/ROIC);低负债、少资本开支,能产生稳定、可预测的自由现金流(“股东盈余”);拥有定价权。
市场层。 “市场先生”短期是投票机、长期是称重机,价格波动是机会而非风险;内在价值可以被大致估算,据此在显著折价时买入(安全边际);逆向操作,别人恐惧时贪婪。
治理层。 管理层诚实、能干、以股东利益为先,尤其看重资本配置能力与对小股东的公平。
持有层。 长期甚至永久持有,让复利发挥作用,低换手、低摩擦成本。
这十条里,越靠前的越接近“世界观”,越靠后的越依赖具体的市场制度与信息环境。A 股适配的难点,主要落在后两类。
二、A 股适配分析
逐条对照 A 股特征与影石创新的具体情况。
能力圈——成立,但需要纪律。 消费电子是可感知的赛道,产品能上手、能对比,比多数行业更容易建立直觉。但影石创新的叙事正在变复杂:“摄影机器人”“硬件+软件+数据复利模型”,加上全景无人机的远期估值弹性(乐观与悲观情景的收入差近十倍),这些假设已超出多数人的能力圈。能力圈在 A 股不是知识问题,而是“承认自己不懂”的纪律问题。
可预测性——不成立。 这是整个框架在影石身上最硬的一处冲突。消费电子由新品驱动、技术迭代快、竞争白热,正是巴菲特明确回避的“快速变化行业”。数据也印证了这一点:营收 +74.76% 的同时净利 -6.62%,一季度净利 -52%,市场对明年的盈利几乎没有共识——你提供的数据里“前瞻 PE 641 倍”就是这种失锚的极端信号(盈利基数被压缩到接近临界,估值倍数随之失真)。一个盈利不可预测的公司,DCF 也好、PE 也好,输入端假设的抖动会直接淹没结论。
护城河——需修正。 全景相机 65% 以上的全球份额、自研的全景拼接与防抖算法,是真实的壁垒,也是影石最“巴菲特”的地方。但 A 股(乃至整个消费电子)的护城河是“动态的”:它需要持续、大额的研发投入去维护,而不是像可口可乐的品牌那样可以“躺着吃”。影石 2025 年研发费用达 15.3 亿元,研发人员从 514 人扩张到 2180 人;同时大疆用 Osmo 360 单品正面切入全景赛道、在云台相机上与其短兵相接,存储芯片(LPDDR4X)价格暴涨超 250% 直接压制毛利,GoPro 从“品类代名词”到被边缘化更是前车之鉴——它说明“能定义品类”不等于“能守住品类”。巴菲特偏好的是“不需要持续军备竞赛”的护城河,而影石身处一场停不下来的竞赛。[[citation:{"links":["https://xueqiu.com/3124808626/377662860"]}]]
高资本回报、低负债——部分成立。 公司 2024 年 ROIC 约 35.7%,资本回报率极强,符合“高资本回报”的标准,是明确的加分项。但需核实其负债结构与现金状况,且高 ROIC 在竞争加剧与成本上行时能否维持,才是关键。[[citation:{"links":["https://xueqiu.com/2085303554/400628861"]}]]
稳定自由现金流(股东盈余)——不成立。 巴菲特要的是可预测的“现金奶牛”。影石 2025 年上半年经营现金流净额仅 2.41 亿元、同比 -60.22%,主因是原材料备货;净利润与现金流背离,公司处于高投入的扩张期而非收获期。会计净利润不等于股东盈余,这一条在影石身上需要打问号。
定价权——需修正。 影石长期“国内定价低于海外”,海外毛利率约 47.9% 高于国内约 42.1%,说明品牌具备一定溢价能力与定价权。但这份定价权正被两头挤压:上游存储成本上涨,下游大疆的价格与产品竞争。定价权不是静态资产。
市场先生/波动即机会——需修正。 A 股的“市场先生”情绪权重远高于成熟市场:散户主导成交、涨跌停制度、题材轮动,让波动更大、错杀更多,但噪音也更多。难点在于区分“错杀”和“价值毁灭”——影石从 52 周高点 323.14 元跌到 97.25 元、年内 -58.56%,这到底是情绪宣泄,还是市场在对“增收不增利 + 竞争加剧 + 巨额解禁”做基本面重估?在 A 股,价格下跌本身不构成买入理由。
巴菲特的打法,A股能用吗?(a-share-localization)
把价值投资翻译成 A 股能落地的打法,判断可行性。