YouMind
登录
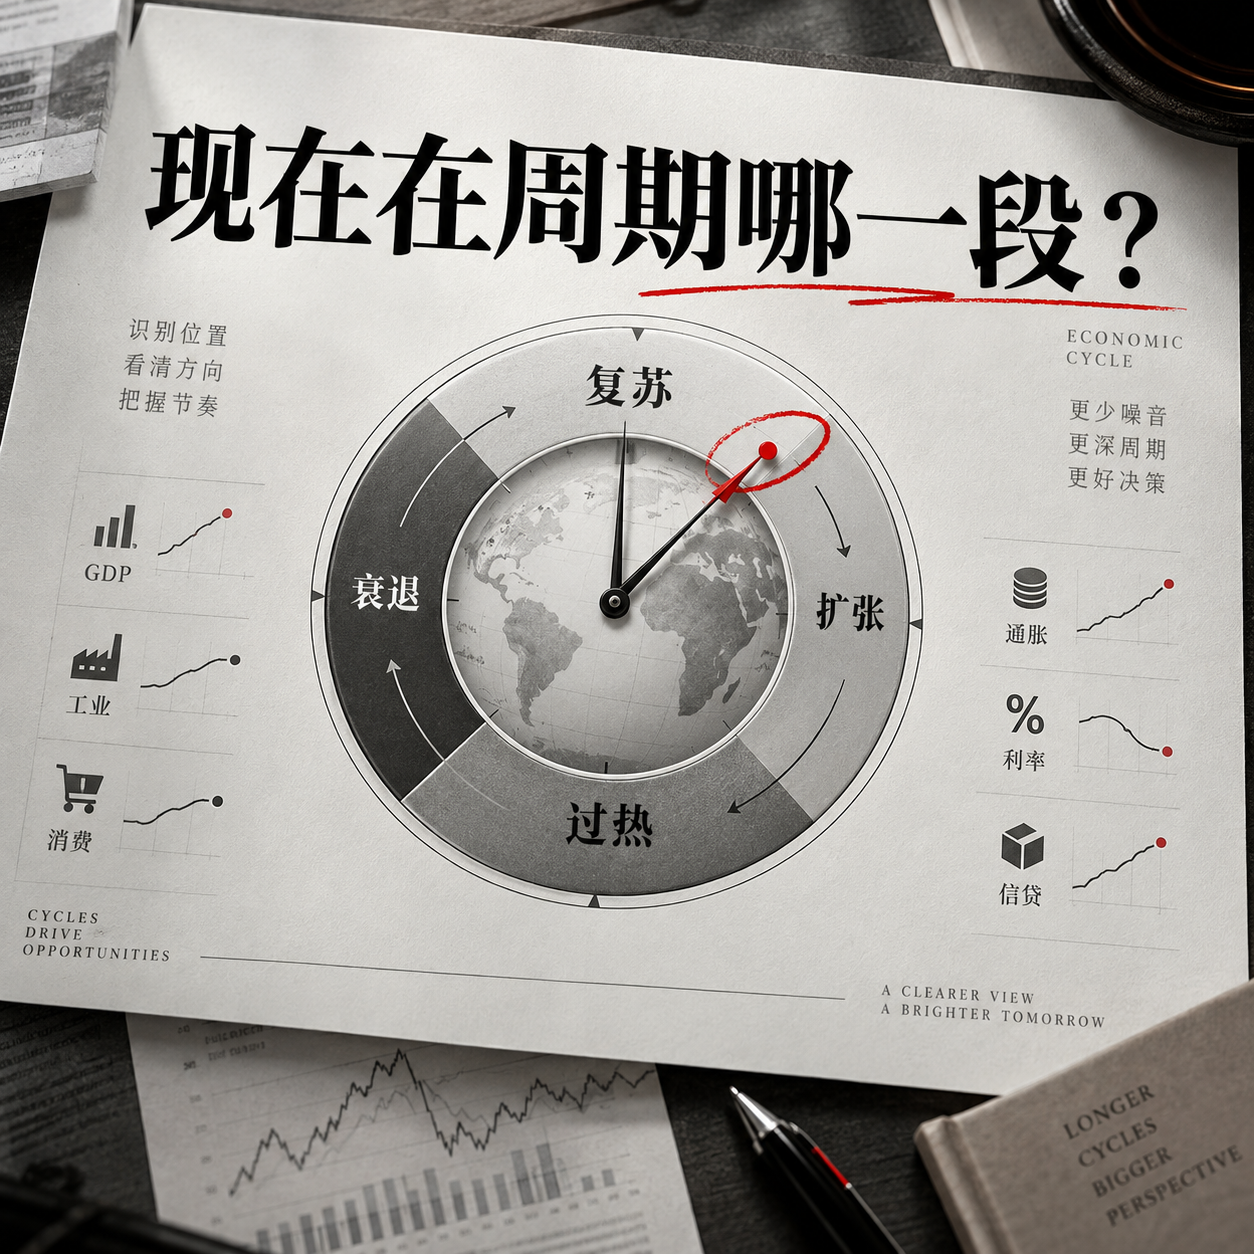
现在在周期哪一段?(cycle-positioning)

现在在周期哪一段?(cycle-positioning)

判断行业所处阶段,避免在情绪最热时盲目加码。

安装人数
0
来源YouMind

展示内容

现在在周期哪一段?(cycle-positioning)

2026年10月,光模块现在在周期的哪一段?

I'll research the current state of the optical module industry to ground the cycle-positioning analysis in fresh data. 光模块周期定位(观察窗口:2026 年 10 月) > 说明:以下数据截至 2026 年 9 月中旬,正好处在 2026Q3 财报验证窗口开启之前。本分析只做阶段判断、证据强度与跟踪框架,不预测精确拐点,也不构成任何仓位或投资建议。 1. 周期位置判断 结论:AI 数通高速光模块正处于景气扩张周期的"中后段"(中期扩张偏后 / 主升段中后段),尚未确认进入晚期过热的顶部,但后周期特征正在增多;同时行业内部呈显著的结构性分化。 拆开看:800G / 1.6T / 3.2T 这一段仍处在"供需紧张、订单排满、价格坚挺"的扩张中后段,供给端证据强度较高——龙头订单指引已排满 2027 全年,核心物料锁定到 2028,龙头高端可插拔毛利率仍高达 44%–46% 以上citationcitation。而 ≤100G 的低速段已经进入下行/出清:产能过剩率超 45%、开工率普遍不足 50%citation。所以更准确的表述是:高速段中期偏后、低速段已在下行,同业不同周期。 对"已近年段"这一步判断,证据强度为中等,主要依赖估值、降价幅度与扩产节奏,需要 10–11 月集中披露的 Q3 财报来验证。业内也有相近看法,杭州朗星资产认为当前"处于行业景气周期中段略微偏后的位置"citation。 2. 供需与价格信号 需求端仍是明确的上行,且斜率极高。 北美四大云厂商 2026 年资本开支指引约 7250 亿美元、同比 +77%,仅 2026Q2 微软、亚马逊、Meta、谷歌合计资本开支就达 1649 亿美元、同比 +86%citationcitation。高盛 9 月三度上修,将 2026–2028 年全球光模块市场分别调至约 677 亿 / 1314 亿 / 1485 亿美元(+33% / +81% / +115%);1.6T 出货量 2026 年约 3300 万只、2027 年 7100 万只,800G 及以上 2027/2028 需求上修至 1.44 亿 / 1.71 亿只citationcitation。需求还从训练侧向推理侧外溢citation。 供给端是当前真正的约束,"不缺订单、只缺产能"。 瓶颈集中在光芯片(EML)、DSP、磷化铟(InP)衬底与激光器——1.6T 单只消耗的 InP 衬底面积约为 800G 的 2.7–2.8 倍citation。Coherent 的 InP 激光器已售罄至 2027 年、数据中心 book-to-bill 超过 4 倍、订单排至 2028citation。麦肯锡测算 800G 产能到 2027 年仍短缺 40%–60%,1.6T 到 2029 年短缺 30%–40%;LightCounting 则判断缺口约 30%、并预期 2026 年底随新 InP 产能释放而缓解citation。行业口径的 2026 年 1.6T 供需缺口最高达四成citation。 价格是分歧最大的一环。 一方面有"1.6T 价格一年腰斩(从约 2000 美元级别回落)"的说法,说明稀缺溢价已开始被侵蚀citation;另一方面产业与机构反馈,800G 基本无降价空间、1.6T 实际降幅小于悲观预期,高盛甚至以"1.6T 均价跌破 700 美元"作为推翻其定价纪律判断的临界值(意味着当前仍显著高于该线),且行业惯例年降幅为 5%–10%citationcitation。高速段价格仍受供给约束支撑、低速段价格已自由落体,这是本阶段最鲜明的量价分层。 盈利处于周期高位。 中际旭创 2026H1 营收 417.78 亿元(+182.49%)、归母净利 136.51 亿元(+241.7%)、毛利率被 1.6T 拉升至 46.4%;新易盛营收 209.10 亿元(+100.3%)、净利 75.29 亿元(+91%)、毛利率 48.46%;"易中天"三家上半年合计净利 223.84 亿元(+153%),已超三家 2025 年全年;上游芯片源杰科技净利暴增 1212%citationcitation。注意"掉队者"已出现(天孚增速仅 33.92%),说明同赛道内部盈利结构在分化。 综合看:需求仍在加速、供给仍紧、高端价格与毛利仍在峰值区——这更像扩张中后段,而非衰退;但"涨价/高毛利还能维持多久"的问号已经出现。 3. 反向证据(可能推翻"仍在扩张中后段"的迹象) 以下几类信号说明周期可能比"供给紧张至 2028"的叙事更早见顶或换挡: - 估值已抢跑。 中际旭创市值约 1 万亿元、年化市盈率约 40 倍;板块 7 月大幅回调(下半年以来一度平均跌近 23%)后 8 月又反弹近 37%,交易拥挤、机构抱团明显citationcitationcitation。外资已开始调仓:摩根士丹利二季度退出中际旭创、天孚前十大流通股东,高盛对中际旭创 H 股多头持仓由 10.1% 降至 9.31%[citation](https://xueqiu.com/2144240666/40948

折叠屏现在进入一个启动器的周期了吗?

我理解你的问题是:折叠屏是否已经进入"启动(放量启动)"的周期阶段——也就是用同一套周期定位框架,判断折叠屏产业现在处在周期的哪一段。如果我理解偏了,你可以直接纠正我。 先查一下折叠屏产业的最新数据再下判断。 折叠屏周期定位:它"启动"了吗? 先直接回答你的问题:严格说,还没有真正进入"已启动"的放量周期。折叠屏目前更像是"在长达八年的导入期里,第一次摸到规模化启动的门槛"——2026 下半年(尤其是苹果入局)是一次真实但尚未确认的点火,确认窗口在 2027 年。 下面按周期定位框架拆开说。需要说明:折叠屏更接近"产品/技术渗透周期",而非光模块那种"供需—库存—价格"的商品周期,所以判断维度会有所不同。 1. 周期位置判断 结论:折叠屏处在"导入期尾声 → 规模化启动临界点"的过渡位置,属于潜在的"启动前夜 / 启动初段",而非启动成功后的中段。证据强度中等偏高。 支撑这个判断最硬的一组事实是"时间":自 2019 年首款商用以来品类走了整整八年,累计出货到 2026 年底才将突破 1 亿部,渗透率至今仅约全球智能手机的 2%citation。同时增长并不连续——2025 年全球出货约 1820 万部、同比仅 +6%,2026 上半年更同比下滑 21.6%citation。一个"已经启动"的周期,通常不会呈现这种八年原地踏步、增速反复归零的特征;它更像是一条被高价格、耐用性与使用场景三重约束压在低位、等待触发的曲线。 反过来说,2026 年确实是这条曲线第一次出现"启动条件同时具备"的年份:龙头形态收敛(大折叠成为主流)、上游成本下行、以及最强的变量——苹果首次入局,把折叠屏从"安卓试验田"拉进"全球手机主战场"citation。所以更准确的说法是:它进入了"启动的临界区",但"启动"尚未被数据确认。 若你所说的"启动器"是指"需求开始自我加速的起飞段",那么答案是"还没有,但 2026H2 是迄今最像样的一次点火"。 2. 供需与价格信号 需求端:整体仍是"平",但内部结构剧烈换血。 2026 全年出货各家口径分歧很大——TrendForce 估约 2020 万支、同比仅 +0.5%citation;IDC 相对乐观,预计 +12.6% 至 2290 万台、2027 年 2700 万台citation。面板口径则明显更强:Counterpoint 预计 2026 全年折叠屏面板出货同比 +23%,其中下半年较上半年 +53%、同比 +71%,全年 61% 集中在 H2citation。注意"下半年堆量"这一特征——这正是由苹果新品节奏驱动的一次性脉冲,而非全市场均衡复苏。 结构分化是这一轮最关键的信号:大折叠(书本式)上半年同比 +35%、份额由 50% 升至 78%;翻盖式则同比暴跌 62%、份额跌至 21%citation。也就是说,市场在用脚投票:愿意为"大屏生产力"付高价,但对"小折叠"这种偏时尚、偏降价的形态需求在退潮。这对"启动"是个偏负面的细节——最接近大众价位的那一档反而在萎缩。 供给端:历史瓶颈是良率与工艺,2026 正在被动松绑。 三星显示凭借苹果三年独家协议,二季度面板份额提升 13.5 个百分点至 66%,并被要求把供应量拉升至月供超 100 万片、2026 年 800 万片、2027 年 1500 万片citation。而曾经卡住苹果项目的核心正是良率——供应链实际良率长期停在 60%–70%,达不到苹果要求,导致项目一度搁置。国产侧面则在追赶:京东方一季度一度占约 45%(主要由华为拉动),但二季度同比 -41%、份额回落至 22%;UTG 良率从 65% 提升到 80%citationcitation。 价格端:零部件在降,整机仍贵——这是"启动"尚未成立的直接原因。 供应链成本确实在改善:UTG 模组价格下降约 30%,铰链单机成本降至约 200 元区间citationcitation。但终端售价仍集中在 ¥ 9999–15999(苹果国行 15999 元起),且维修经济性极差——苹果内屏更换价据测算约 1155 美元citation。对多数消费者而言,折叠屏的"总拥有成本"仍高到无法进入主流换机决策,这是需求无法自我加速的根本约束。 3. 反向证据(可能推翻"正在启动"的迹象) - 增长依赖"苹果首年新鲜感",而非全市场扩张。 TrendForce 明确指出:目前苹果带来的增量"主要在抵消既有品牌的下滑",2026 全年净增速仅约 +0.5%citation。这不是一个行业级启动该有的形态。 - 八年未破小众。 渗透率仍卡在约 2%,有观点直言"七年仍未真正跳出小众市场"citation。若本轮仍只是"高端尝鲜品的又一次更新",而非价位与可靠性跃迁,那么"启动"会再次落空。 - 最便宜的形态正在失败。 翻盖式 -62% 说明价格敏感群体并未被激活;若这一档持续萎缩,"下沉放量"的路径就被堵死。 - 非苹果链条疲弱。 京东方二季度出货同比 -41%,反映华为以外的安卓链需求并不强。 - 预测本身分歧巨大。 2026 出货口径从 +0.5%(TrendForce)到 +23%(Counterpoint 面板)横跨二十多个百分点,说明连产业界对"是否启动"都未达成共识。 4. 风险信号与先行指标 值得持续跟踪的先行指标与复核触发条件: - 渗透率能否越过 2% 关口:这是"启动"最本质的刻度。若 2027–2028 稳定升向 3%–5%,启动成立;若继续在 2% 附近徘徊,则仍是小众。 - 2027 实际出货 vs +37% 预测:Counterpoint 预计 2027 全球折叠屏出货同比 +37%、创 2022 年以来新高citation。这是最重要的验证锚——达标则启动确认,落空则本轮又是一次脉冲。 - 苹果第二代的量级与供应链订单:三星显示对苹果面板 800 万片(2026)→ 1500 万片(2027)的爬坡是否兑现citation;苹果份额是否从 2026 的约 25%–28% 继续上移citation。 - 价格与成本曲线:整机是否存在跌破 ¥ 8000–1000

光模块周期位置分析

描述

辅助判断行业周期位置,识别风险信号与先行指标。

相关技能

查看全部

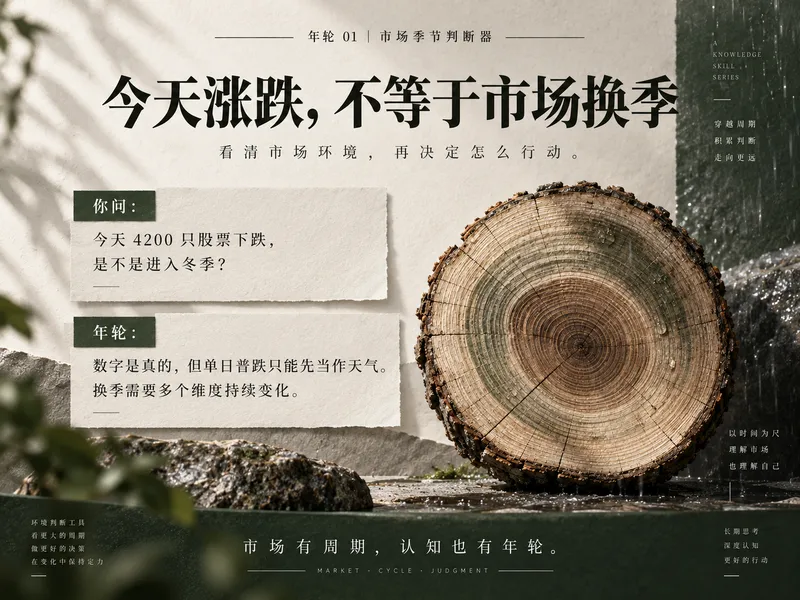
年轮|市场季节判断器

投资判断失真,不是因为看错了一条新闻,而是因为没有先判断自己正处在什么环境。 同样一次下跌,在夏末可能只是震荡,在秋初却可能意味着风险正在累积;同样一条利好,在不同阶段里的意义也完全不同。 本技能做的不是预测明天涨跌,而是先回答一个更上游的问题:现在是什么市场环境? 它会综合观察: 估值位置 情绪与拥挤 政策方向 市场行为 经济背景 行业与全市场的结构差异 然后给出: 当前更接近哪个季节 是否处在换季过渡区 哪些证据支持这个判断 哪些证据彼此冲突 最近的变化只是“天气”,还是已经值得改判 什么未来变化会让当前判断失效 它不会把四季变成机械打分,也不会给出“82% 概率进入秋季”这种伪精确答案。 更重要的是,它允许: 全市场和行业处在不同季节。 A 股整体可能还在夏末,但某个高拥挤赛道已经出现秋季特征;另一个长期低迷行业,则可能刚从冬末开始解冻。 四个典型使用场景 现在到底是什么季节? 现在 A 股整体更接近春、夏、秋还是冬? 年轮会用最新可核验证据做环境判断,而不是只看今天涨跌。 今天的大跌只是天气吗? 今天 4000 多只股票下跌,是不是已经进入冬天了? 年轮会先判断这是不是单日冲击,再看中期趋势、政策、估值和情绪有没有一起发生持续变化。 为什么全市场和行业可以不同季? A 股、AI/算力、消费分别是什么季节? 年轮会分别判断,不会把全市场结论直接复制给每个行业。 一条政策新闻真的会让市场换季吗? 央行最新政策是不是意味着市场重新进入春天? 年轮会区分一次事件和持续政策方向,也会判断它影响的是短期情绪,还是中期基本面。 示例提问 现在 A 股整体处于春夏秋冬哪个季节? 分别判断当前 A 股、AI/算力、消费处于什么季节。 今天超过 4000 只股票下跌,这只是天气,还是已经换季? 最近成交持续缩量、指数还在高位,这更像夏末还是秋初? 央行最新政策会不会改变当前市场季节? 为什么指数还在涨,但大多数股票已经不好赚钱? 它不会做什么: 精确预测顶部和底部; 给出具体换季日期或伪精确概率; 提供个股目标价或精确买卖点; 给出个性化仓位比例; 在证据不足时硬凑一个季节答案。 它是市场环境判断工具,不是择时预测工具。
J
02k

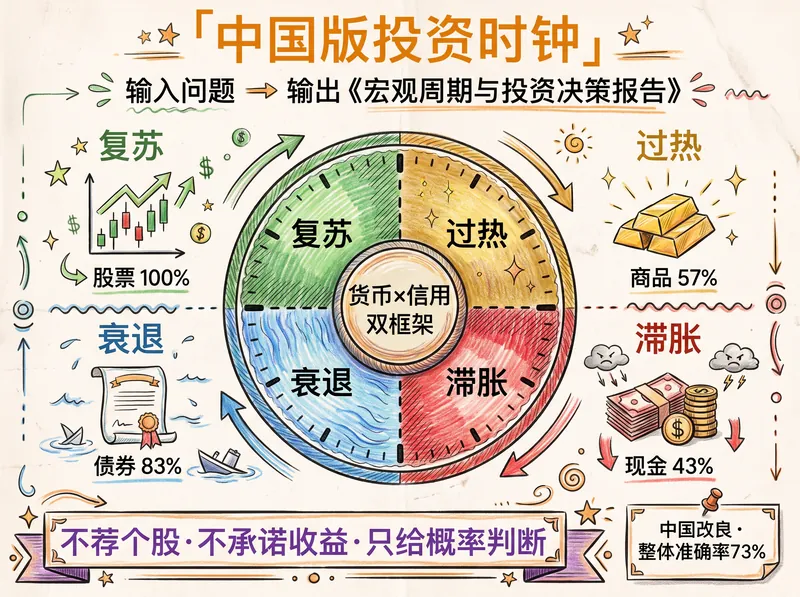
中国版投资时钟V3

基于货币×信用双框架与改良美林时钟的中国宏观经济周期推理引擎,为投资者输出周期定位、行业轮动方向与资产配置决策参考的概率判断,不荐个股、不承诺收益。

J
22.5k

信息

版本
v6
更新时间
运行积分
按实际用量
模型
自动选择

准备好更大胆地创作了吗?

现在在周期哪一段?(cycle-positioning)