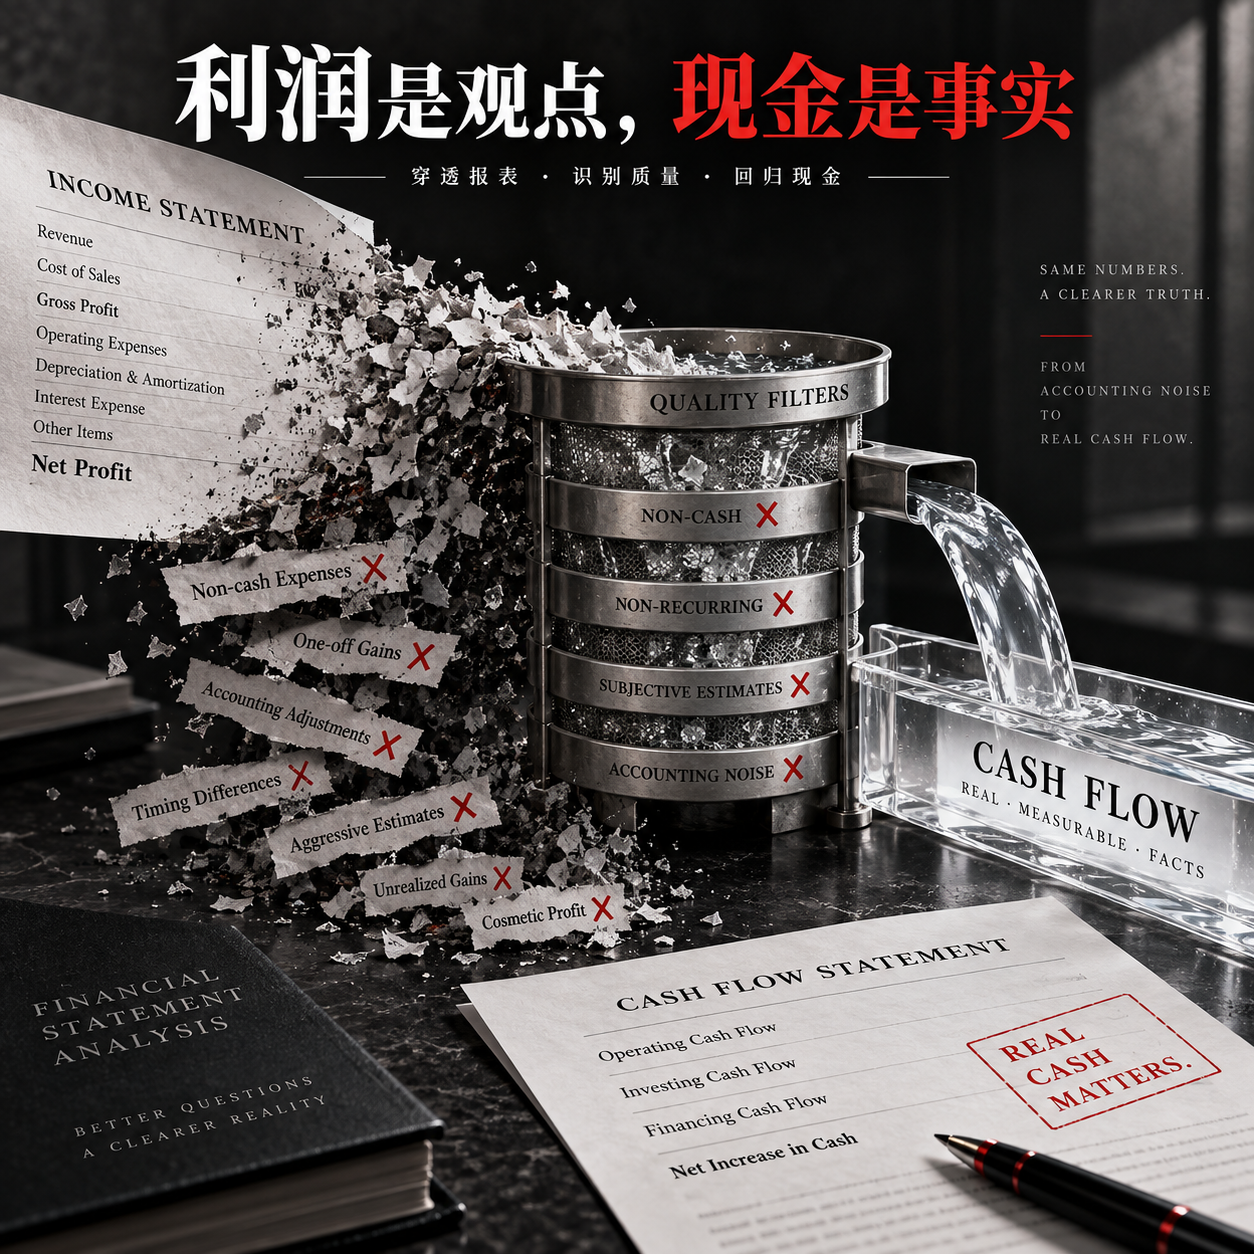
Lợi nhuận hay tiền thật?
Bóc tách chất lượng lợi nhuận và dòng tiền.
Lợi nhuận hay tiền thật?
Bóc tách chất lượng lợi nhuận và dòng tiền.
Xem trước nội dung
Mô tả
Nhận diện khác biệt giữa lợi nhuận trên giấy và tiền mặt thực tế, từ đó đánh giá chất lượng lợi nhuận. | Lợi nhuận ròng tăng, các khoản phải thu và tài sản hợp đồng tăng nhanh hơn, CFO giảm | Nhận diện rủi ro thu hồi tiền và hiện thực hóa doanh thu, nhưng không trực tiếp kết luận gian lận | | CFO tăng mạnh, chủ yếu do các khoản phải trả và tiền nhận trước tăng | Phân biệt sự cải thiện tiền mặt với năng lực tạo tiền bền vững từ hoạt động kinh doanh | | Lợi nhuận ròng âm, CFO dương | Không dùng tỷ lệ chuyển đổi có mẫu số âm để kết luận “hàm lượng tiền mặt rất cao”, mà phân tích nguyên nhân chênh lệch | | CFO ổn định ở mức dương, FCF âm do mở rộng công suất | Phân biệt chất lượng tiền mặt từ hoạt động kinh doanh với áp lực đầu tư cho tăng trưởng | | Chỉ cung cấp lợi nhuận ròng thuộc cổ đông công ty mẹ, CFO lũy kế và bảng cân đối kế toán của một kỳ | Nêu rõ giới hạn về phạm vi và dữ liệu, trước hết thực hiện phân tích có giới hạn, không đưa ra kết luận chính xác giả tạo |
Kỹ năng liên quan
Xem tất cả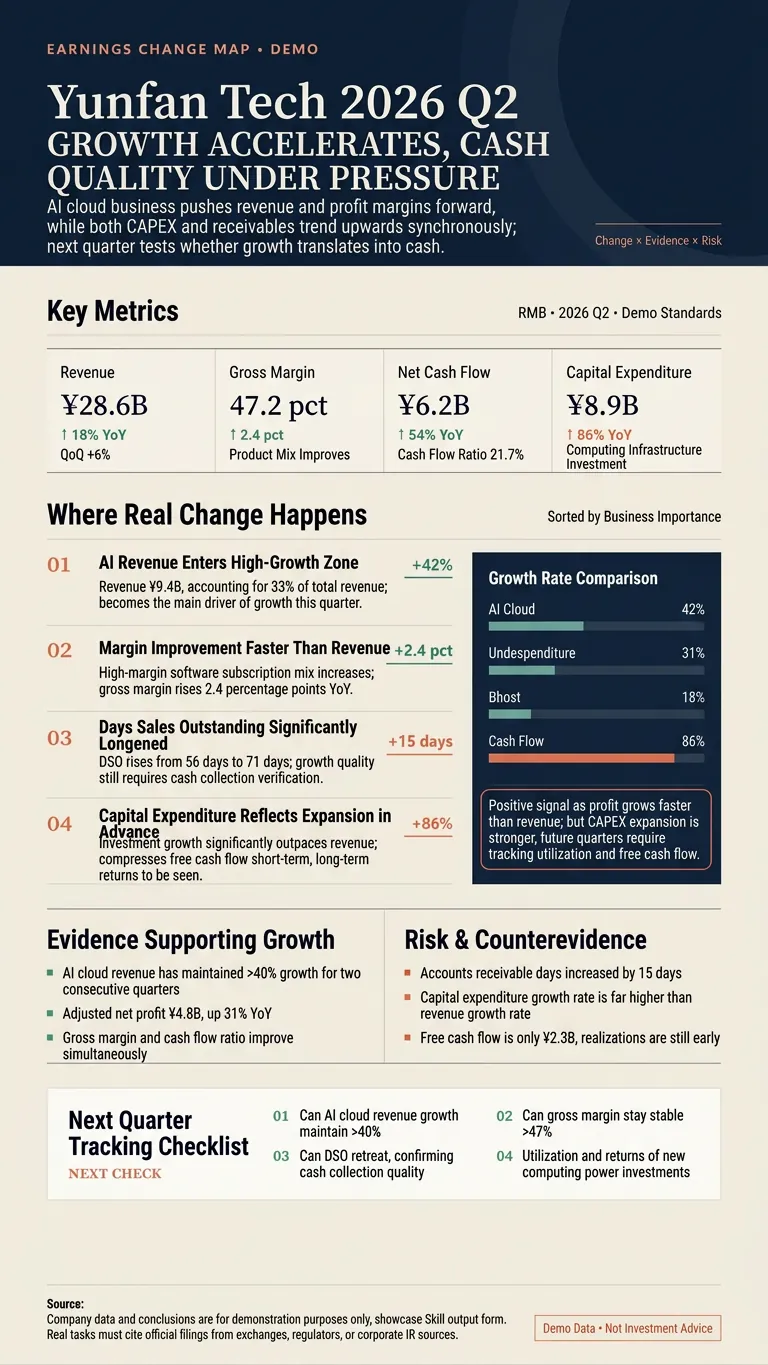
Ảnh dài biến động tài chính
Không phải là tường thuật lại báo cáo tài chính, mà là tìm ra những điểm thực sự thay đổi. Nhập tên công ty, mã cổ phiếu, liên kết báo cáo tài chính hoặc PDF của cổ phiếu A, cổ phiếu Hồng Kông hoặc cổ phiếu Mỹ, tự động đối chiếu với công bố chính thức, so sánh các chỉ tiêu chính cùng kỳ, nhận diện tăng trưởng tăng tốc hoặc chậm lại, thay đổi tỷ suất lợi nhuận, bất thường dòng tiền, các khoản mục một lần và thay đổi hướng dẫn quản lý. Mỗi lần giao cố định: ① Thẻ nguồn và bảng chỉ tiêu chính ② Biến động quan trọng nhất của báo cáo tài chính ③ Bằng chứng hỗ trợ và danh sách rủi ro ④ Chỉ tiêu theo dõi cho quý tiếp theo ⑤ Một ảnh dài tỷ lệ 3:5 hoặc 9:16 cho nhà đầu tư ⑥ Bản tóm tắt ngắn có thể đăng trực tiếp Bạn có thể sử dụng như sau: • Phân tích báo cáo tài chính mới nhất của Tencent, tập trung vào game, quảng cáo và chi tiêu vốn • So sánh hai quý gần nhất của Nvidia, tìm chỉ số tăng trưởng tăng tốc hoặc chậm lại • Kiểm tra dòng tiền, nợ hợp đồng và tồn kho kênh của Kweichow Moutai • Xác minh số liệu và kết luận trong một bài phân tích cổ phiếu, sau đó tổng hợp thành ảnh dài Tất cả số liệu phải có thể truy xuất nguồn gốc từ công bố của công ty, hồ sơ sở giao dịch, SEC hoặc bộ phận quan hệ nhà đầu tư của công ty. Sự kiện, tính toán và suy luận được ghi rõ riêng biệt, không bịa đặt dữ liệu thiếu, không đưa ra khuyến nghị mua bán. Phù hợp với nhà đầu tư, người sáng tạo nội dung tài chính, nhà nghiên cứu và đội ngũ nội dung doanh nghiệp.
Thương hiệu lớn ≠ hào kinh tế
Nhận diện các loại hào kinh tế của công ty, đánh giá tính thực chất và khả năng duy trì, từ đó xây dựng khung đánh giá hào kinh tế. Ví dụ đầu vào: 6. 【XX公司】Lợi nhuận chưa giảm nhưng giá cổ phiếu đã giảm 30%; đằng sau báo cáo tài chính có thể có rủi ro nào chưa được phản ánh? 7. 【XX公司】Có rất nhiều tiền mặt nhưng vẫn giảm mạnh như vậy; số tiền này có thể cứu công ty hay đang bị hạn chế sử dụng? 8. 【XX公司】Phải dựa vào phát hành thêm để cầm cự, sau khi giảm mạnh như vậy còn có thể đầu tư không? Cổ phiếu phổ thông có bị pha loãng không? 9. 5 công ty tôi đang nắm giữ gần đây đều giảm đáng kể; hãy giúp tôi xem công ty nào thực ra chưa suy yếu về nền tảng và đáng được nghiên cứu sâu hơn. 10. Hãy kiểm định ngược đợt giảm mạnh năm ngoái của 【XX板块】 để xem công ty nào thực sự phục hồi về sau, đừng chỉ lấy những công ty sống sót làm bằng chứng.
Thông tin
- Phiên bản
- v4
- Cập nhật lần cuối
- Điểm tín dụng khi chạy
- Theo mức sử dụng
- Mô hình
- Tự động
- Trường hợp sử dụng
- Nghiên cứu và phân tíchKinh doanh và chiến lượcĐầu tư và tài chính
- Kết quả nhận được
- Báo cáo
