Buffett có hợp A-share?
Điều chỉnh đầu tư giá trị cho A-share
Buffett có hợp A-share?
Điều chỉnh đầu tư giá trị cho A-share
Xem trước nội dung
Mô tả
Chuyển hóa đầu tư giá trị thành phương pháp có thể áp dụng tại A-share và đánh giá tính khả thi.
Phù hợp với
Phù hợp với nhà đầu tư muốn chuyển các phương pháp đầu tư giá trị kinh điển thành khung nghiên cứu A-share và xác định rõ phạm vi áp dụng.
Cách sử dụng Skill này
Cung cấp đầu vào
Cung cấp mã cổ phiếu hoặc ngành muốn nghiên cứu, khung đầu tư giá trị và những băn khoăn về đặc điểm của thị trường A-share.
Chạy Skill
Đối chiếu khung đầu tư giá trị với thể chế, người tham gia, môi trường công bố thông tin và định giá của A-share để đánh giá mức độ phù hợp và đề xuất hướng điều chỉnh.
Xem kết quả
Nhận phân tích mức độ phù hợp, đề xuất nghiên cứu theo hướng bản địa hóa, phạm vi áp dụng và danh sách sự kiện cần kiểm chứng; không bao gồm mã cổ phiếu hoặc khuyến nghị mua bán cụ thể.
Kỹ năng liên quan
Xem tất cả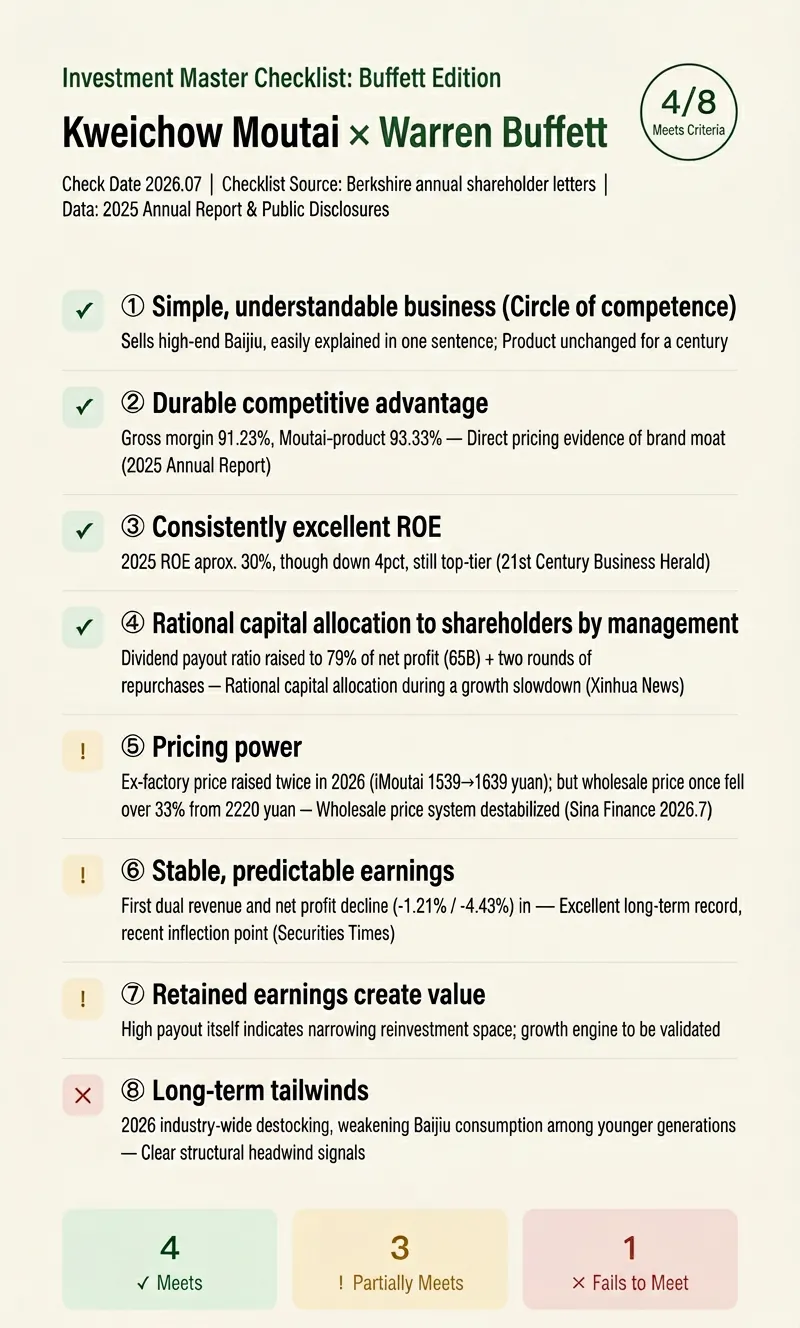
Checklist đầu tư bậc thầy|Buffett
Thư cổ đông của Buffett, 'Poor Charlie's Almanack', 'The Intelligent Investor' — tiêu chuẩn của các bậc thầy đầu tư đều công khai, nhưng chưa ai từng giúp bạn đối chiếu từng điều một. Nhập một công ty (A/HK/US), chọn góc nhìn của một bậc thầy: Buffett (mặc định)/ Munger/ Peter Lynch/ Fisher/ Graham. Nó sẽ kiểm tra trực tuyến từng tiêu chuẩn với bằng chứng công khai, đưa ra đánh giá ✅Đạt / ⚠️Đạt một phần / ❌Không đạt / ❓Thiếu thông tin, và tạo một ảnh dài thẻ điểm (tỉ lệ 3:5 dọc, phù hợp với Xiaohongshu/WeChat Moments). Mỗi lần giao: ① Kiểm tra chi tiết từng tiêu chuẩn: mỗi tiêu chuẩn kèm đánh giá, bằng chứng, nguồn và thời điểm, cùng 'giải thích dễ hiểu' — tiêu chuẩn này thực sự hỏi gì ② Tổng hợp thẻ điểm (N/8 tiêu chuẩn đạt) + ba điểm đáng chú ý nhất ③ Một ảnh dài thẻ điểm, phối màu kinh điển của đầu tư giá trị, có thể đăng ngay Ba nguyên tắc sắt: · Đánh giá phải gắn bằng chứng, không tìm được thì ghi ❓, tuyệt đối không bịa đặt dữ liệu · Các mục trong danh sách trung thành với tác phẩm công khai của bậc thầy, không bịa ra 'tiêu chuẩn của bậc thầy' · Chỉ trình bày kết quả đối chiếu, không đại diện cho quan điểm của bậc thầy, không cấu thành lời khuyên đầu tư Cách chơi mua lại: một công ty, kiểm tra với cả năm bậc thầy, năm góc nhìn xác nhận lẫn nhau. Phù hợp cho người học đầu tư giá trị, người sáng tạo nội dung tài chính, và nhà đầu tư phổ thông muốn hiểu một công ty một cách có hệ thống.
 Nghiên cứu
Trợ lý Đầu tư Buffett (73 mục)
Trợ lý quyết định của Buffett, dành cho doanh nghiệp/cổ phiếu, hỗ trợ mở danh sách kiểm tra 73 mục, chấm điểm trước qua AI (tự động tìm kiếm dữ liệu tài chính/định giá/cạnh tranh và chấm điểm từng mục), tự động lưu hồ sơ phân tích, tra cứu lịch sử, tạo báo cáo. Tích hợp sâu với 'Trợ lý Đầu tư Giá trị Thông minh' trên web.

Phân tích định giá cổ phiếu
Khi mua cổ phiếu, điều đáng sợ nhất là hai việc: một là mua phải công ty tồi, hai là mua đắt một công ty tốt. Nhiều nhà đầu tư khi cầm trên tay một cổ phiếu, phản ứng đầu tiên là xem PE bao nhiêu, PB bao nhiêu, rồi so sánh với cùng ngành và đưa ra kết luận — đây chính là sai lầm lớn nhất trong định giá. • 📝 Chỉ nhìn con số mà không nhìn công ty: PE thấp thì chắc chắn rẻ? Cổ phiếu chu kỳ ở giai đoạn đỉnh cao mà PE thấp lại là cái bẫy; cổ phiếu tăng trưởng có PE cao chưa chắc đã đắt. Dùng sai thước, không thể đo được kết quả chính xác. • 🤔 Định giá tách rời ngành: một công ty gia công và một nền tảng công nghệ, cùng có PE=20, ý nghĩa hoàn toàn khác nhau. Không hiểu rõ trần ngành và mô hình kinh doanh trước, thì bất kỳ con số định giá nào cũng là lâu đài trên không. • 📉 Bỏ qua bẫy giá trị: định giá thấp có thể là tín hiệu cho thấy nền tảng cơ bản đang suy giảm, chứ không phải cơ hội đầu tư. Công ty có chất lượng kém, dù được “rẻ” cũng có thể là cái bẫy. • 🎯 Bỏ qua chênh lệch kỳ vọng: Sự lên xuống của giá cổ phiếu không phụ thuộc vào giá trị tuyệt đối của kết quả kinh doanh, mà phụ thuộc vào chênh lệch tương đối giữa kết quả và kỳ vọng của thị trường. Lợi nhuận tăng 30%, nhưng thị trường kỳ vọng tăng 50% — vẫn giảm. • 📊 Định giá quá chính xác lại thành sai lầm: định giá là một khoảng chứ không phải con số chính xác, thà đúng một cách mơ hồ, còn hơn sai một cách chính xác. Kỹ năng này ra đời để giải quyết những vấn đề trên. Dựa trên khung “phương pháp định giá năm bước”, với quy trình hệ thống gồm năm bước không thể bỏ qua, nó giúp bạn đi từ loại hình công ty, trần ngành, chất lượng công ty, lôgic tăng trưởng đến kỳ vọng giá, tiến dần từng bước hoàn thành một bản phân tích định giá cổ phiếu chuyên nghiệp và toàn diện, cuối cùng xuất ra báo cáo định giá có cấu trúc cùng tệp PDF có thể tải xuống. Phù hợp với cổ phiếu A, cổ phiếu Hồng Kông và cổ phiếu Mỹ.
Thông tin
- Phiên bản
- v3
- Cập nhật lần cuối
- Điểm tín dụng khi chạy
- Theo mức sử dụng
- Mô hình
- Tự động
- Trường hợp sử dụng
- Nghiên cứu và phân tíchHọc tập và giáo dụcĐầu tư và tài chính
- Kết quả nhận được
- Báo cáoKế hoạch
