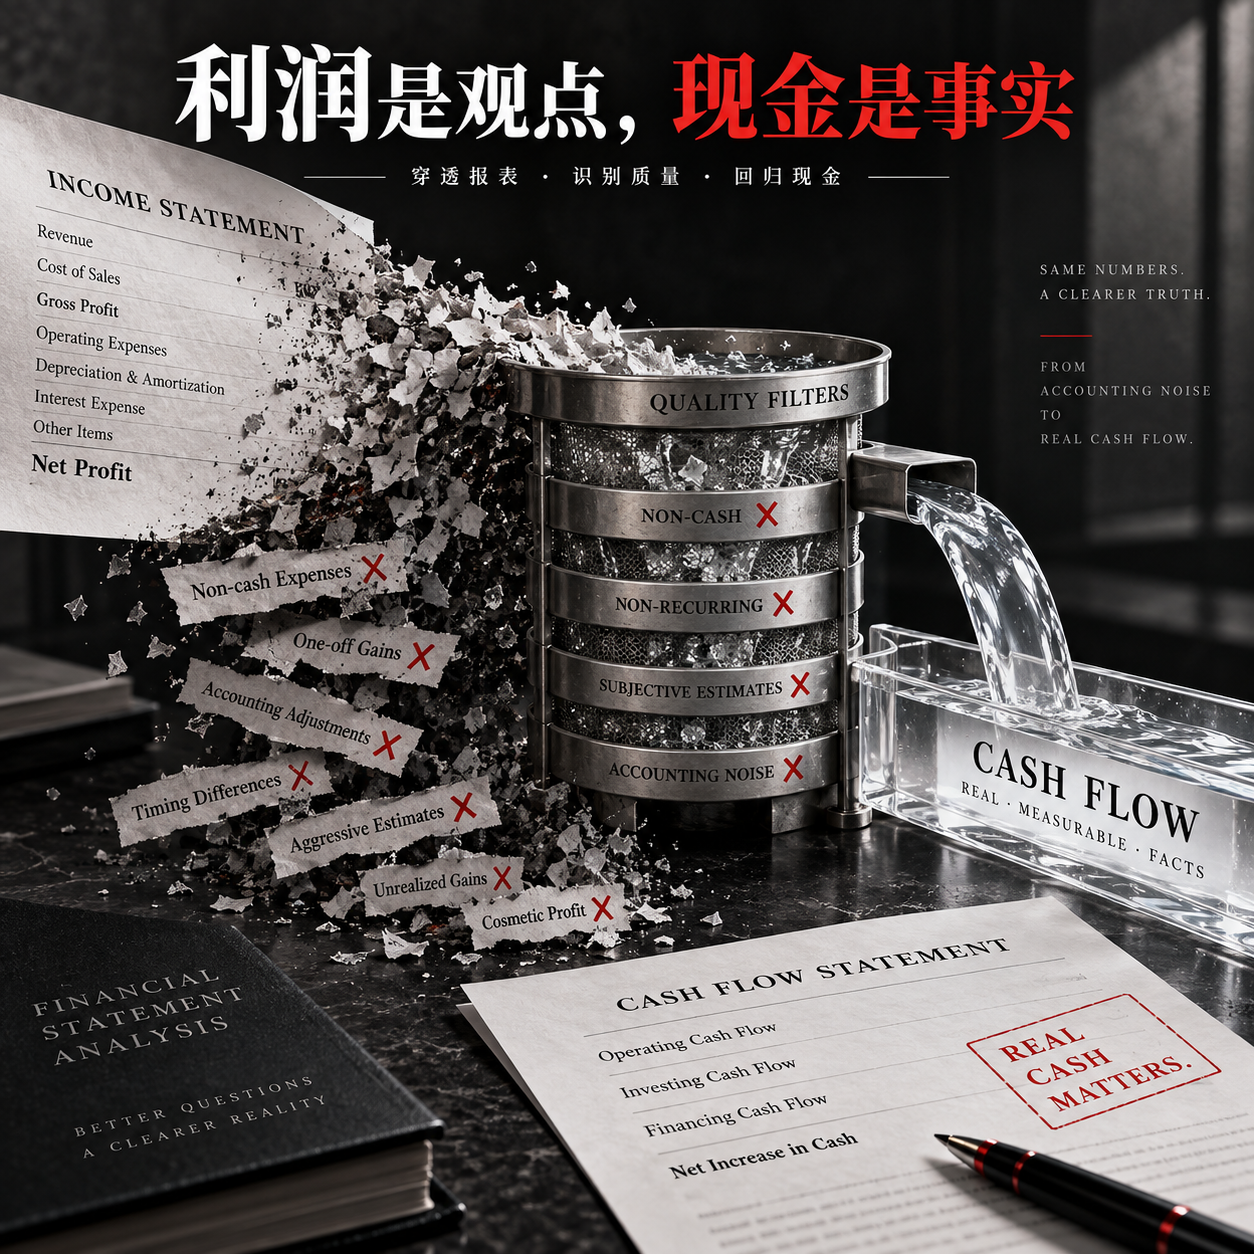
กำไรบนกระดาษ เงินสดคือจริง
แยกแยะกระแสเงินสดกับกำไร ดูว่าใครทำเงินจริง
กำไรบนกระดาษ เงินสดคือจริง
แยกแยะกระแสเงินสดกับกำไร ดูว่าใครทำเงินจริง
พรีวิวเนื้อหา
คำอธิบาย
แยกแยะความแตกต่างระหว่างกำไรบนกระดาษกับเงินสดจริง เพื่อประเมินคุณภาพของกำไร | กำไรสุทธิเพิ่มขึ้น ลูกหนี้การค้าและสินทรัพย์ตามสัญญาเพิ่มขึ้นเร็วกว่า ขณะที่ CFO ลดลง | ระบุความเสี่ยงด้านการเรียกเก็บเงินและการเปลี่ยนรายได้เป็นเงินสด แต่ไม่สรุปโดยตรงว่าเป็นการทุจริต | | CFO เพิ่มขึ้นมาก โดยมีสาเหตุหลักจากเจ้าหนี้การค้าและเงินรับล่วงหน้าเพิ่มขึ้น | แยกแยะการปรับตัวดีขึ้นของเงินสดออกจากความสามารถในการสร้างเงินสดอย่างต่อเนื่องจากการดำเนินงาน | | กำไรสุทธิติดลบ แต่ CFO เป็นบวก | ไม่ใช้ตัวชี้วัดสัดส่วนที่มีตัวส่วนติดลบเพื่อสรุปว่า “คุณภาพเงินสดสูงมาก” แต่แยกวิเคราะห์ความแตกต่างแทน | | CFO เป็นบวกอย่างสม่ำเสมอ แต่การขยายกำลังการผลิตทำให้ FCF ติดลบ | แยกแยะคุณภาพเงินสดจากการดำเนินงานออกจากแรงกดดันด้านเงินลงทุนเพื่อการขยายตัว | | มีเพียงกำไรสุทธิส่วนที่เป็นของบริษัทใหญ่ CFO สะสม และงบดุลเพียงงวดเดียว | ชี้ให้เห็นข้อจำกัดด้านขอบเขตและข้อมูล วิเคราะห์อย่างจำกัดก่อน และไม่สรุปผลแบบแม่นยำเกินจริง |
เหมาะสำหรับ
เหมาะสำหรับนักวิเคราะห์การเงินที่ต้องการใช้รายงานการเงินประเมินคุณภาพกำไรเป็นเงินสด ความเสี่ยงด้านการเรียกเก็บเงิน และความยั่งยืนของกระแสเงินสด
วิธีใช้ Skill นี้
ระบุข้อมูลนำเข้า
ระบุชื่อบริษัท ช่วงเวลาวิเคราะห์ อุตสาหกรรม และประเด็นที่สนใจ พร้อมแนบงบกำไรขาดทุน งบกระแสเงินสด งบดุล และหมายเหตุประกอบ หากมี
เรียกใช้ Skill
เปรียบเทียบกำไรสุทธิ กระแสเงินสดจากการดำเนินงาน กระแสเงินสดอิสระ และการเปลี่ยนแปลงของเงินทุนหมุนเวียน เพื่อประเมินการเปลี่ยนกำไรเป็นเงินสด ความต่อเนื่องของกระแสเงินสด และแรงกดดันจากการลงทุนซ้ำ
ตรวจสอบผลลัพธ์
รับการวิเคราะห์คุณภาพกระแสเงินสดจากข้อมูลที่ให้มา ครอบคลุมข้อค้นพบสำคัญ ข้อจำกัดของหลักฐาน และประเด็นที่ควรตรวจสอบก่อน โดยไม่สรุปว่าเป็นการทุจริตหรือให้คำแนะนำซื้อขาย
ทักษะที่เกี่ยวข้อง
ดูทั้งหมด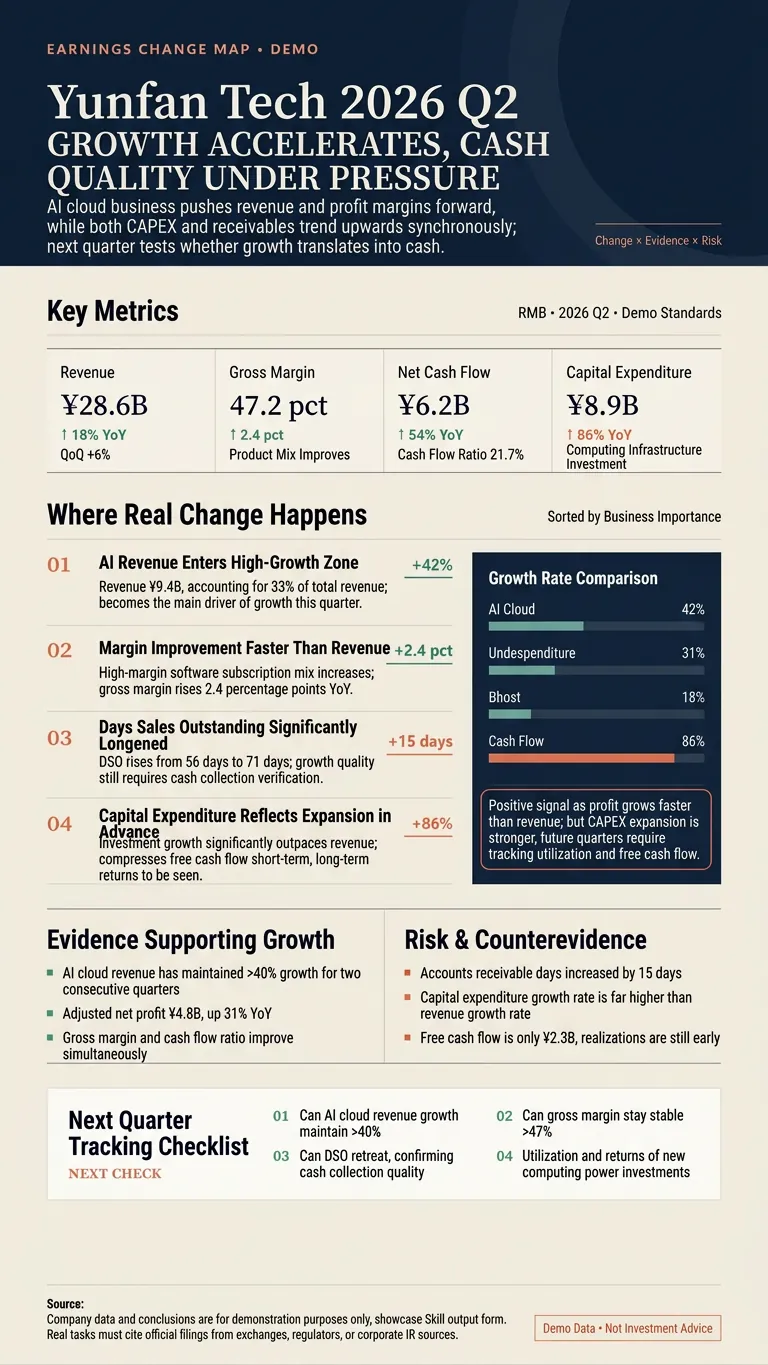
ภาพสรุปการเปลี่ยนแปลงในงบการเงิน
ไม่ใช่การถ่ายทอดรายงานทางการเงินซ้ำ แต่เป็นการค้นหาจุดที่เปลี่ยนแปลงจริง ป้อนชื่อบริษัทในตลาดหุ้นจีน A, ฮ่องกง หรือสหรัฐฯ, รหัสหลักทรัพย์, ลิงก์รายงาน หรือไฟล์ PDF ระบบจะตรวจสอบข้อมูลจากแหล่งทางการโดยอัตโนมัติ เปรียบเทียบตัวชี้วัดสำคัญที่มีนิยามเดียวกัน ระบุการเร่งหรือชะลอตัวของการเติบโต การเปลี่ยนแปลงของอัตรากำไร ความผิดปกติของกระแสเงินสด รายการครั้งเดียว และการเปลี่ยนแปลงแนวทางของผู้บริหาร แต่ละครั้งจะส่งมอบ: ① การ์ดแหล่งที่มาและตารางตัวชี้วัดสำคัญ ② การเปลี่ยนแปลงที่สำคัญที่สุดในรายงาน ③ หลักฐานสนับสนุนและรายการความเสี่ยง ④ ตัวชี้วัดที่ต้องติดตามในไตรมาสถัดไป ⑤ ภาพยาวสัดส่วน 3:5 หรือ 9:16 สำหรับนักลงทุน ⑥ สรุปสั้นพร้อมเผยแพร่ คุณสามารถใช้ได้ดังนี้: • วิเคราะห์รายงานล่าสุดของ Tencent เน้นเกม โฆษณา และรายจ่ายลงทุน • เปรียบเทียบ NVIDIA สองไตรมาสล่าสุด หาตัวชี้วัดที่เติบโตเร็วหรือชะลอตัว • ตรวจสอบกระแสเงินสด หนี้สินตามสัญญา และสินค้าคงคลังของ Kweichow Moutai • ตรวจสอบตัวเลขและข้อสรุปในบทวิเคราะห์หุ้น แล้วจัดทำเป็นภาพยาว ตัวเลขทั้งหมดต้องสามารถตรวจสอบย้อนกลับไปยังแหล่งต้นทาง เช่น ประกาศบริษัท เอกสารตลาดหลักทรัพย์ SEC หรือ IR ของบริษัท ข้อเท็จจริง การคำนวณ และการอนุมานจะแยก标明 ไม่มีการแต่งเติมข้อมูลที่ขาดหาย ไม่ให้คำแนะนำซื้อขาย เหมาะสำหรับนักลงทุน ผู้สร้างเนื้อหาการเงิน นักวิจัย และทีมงานเนื้อหาของบริษัท
แบรนด์ใหญ่ ≠ ป้อมปราการ
ระบุประเภท ความแท้จริง และความยั่งยืนของป้อมปราการทางธุรกิจ เพื่อจัดทำกรอบประเมินความแข็งแกร่งในการแข่งขัน ตัวอย่างคำถาม: 6. 【XX公司】กำไรยังไม่ลด แต่ราคาหุ้นกลับร่วง 30% ความเสี่ยงอะไรที่อาจซ่อนอยู่เบื้องหลังงบการเงินและยังไม่ถูกสะท้อนออกมา? 7. 【XX公司】มีเงินสดในงบดุลมาก แต่ทำไมราคาถึงร่วงหนัก เงินสดนี้ช่วยกอบกู้สถานการณ์ได้จริง หรือถูกจำกัดการใช้งาน? 8. 【XX公司】ต้องพึ่งการออกหุ้นเพิ่มทุนเพื่อประคองธุรกิจ หลังร่วงหนักขนาดนี้ยังควรแตะต้องหรือไม่? หุ้นสามัญจะถูกลดสัดส่วนหรือไม่? 9. บริษัท 5 แห่งที่ฉันถืออยู่ช่วงนี้ร่วงลงมาก ช่วยดูว่าบริษัทใดที่พื้นฐานยังไม่ได้แย่ลงจริงและควรศึกษาเชิงลึกต่อ 10. ช่วยทำ backtest ว่าหลังการร่วงหนักของ【XX板块】เมื่อปีที่แล้ว บริษัทใดฟื้นตัวได้จริง อย่าอ้างอิงเฉพาะบริษัทที่อยู่รอด
ข้อมูล
- เวอร์ชัน
- v4
- อัปเดตล่าสุด
- เครดิตในการใช้งาน
- ตามการใช้งานจริง
- โมเดล
- อัตโนมัติ
- กรณีใช้งาน
- การวิจัยและวิเคราะห์ธุรกิจและกลยุทธ์การลงทุนและการเงิน
- สิ่งที่คุณจะได้รับ
- รายงาน
