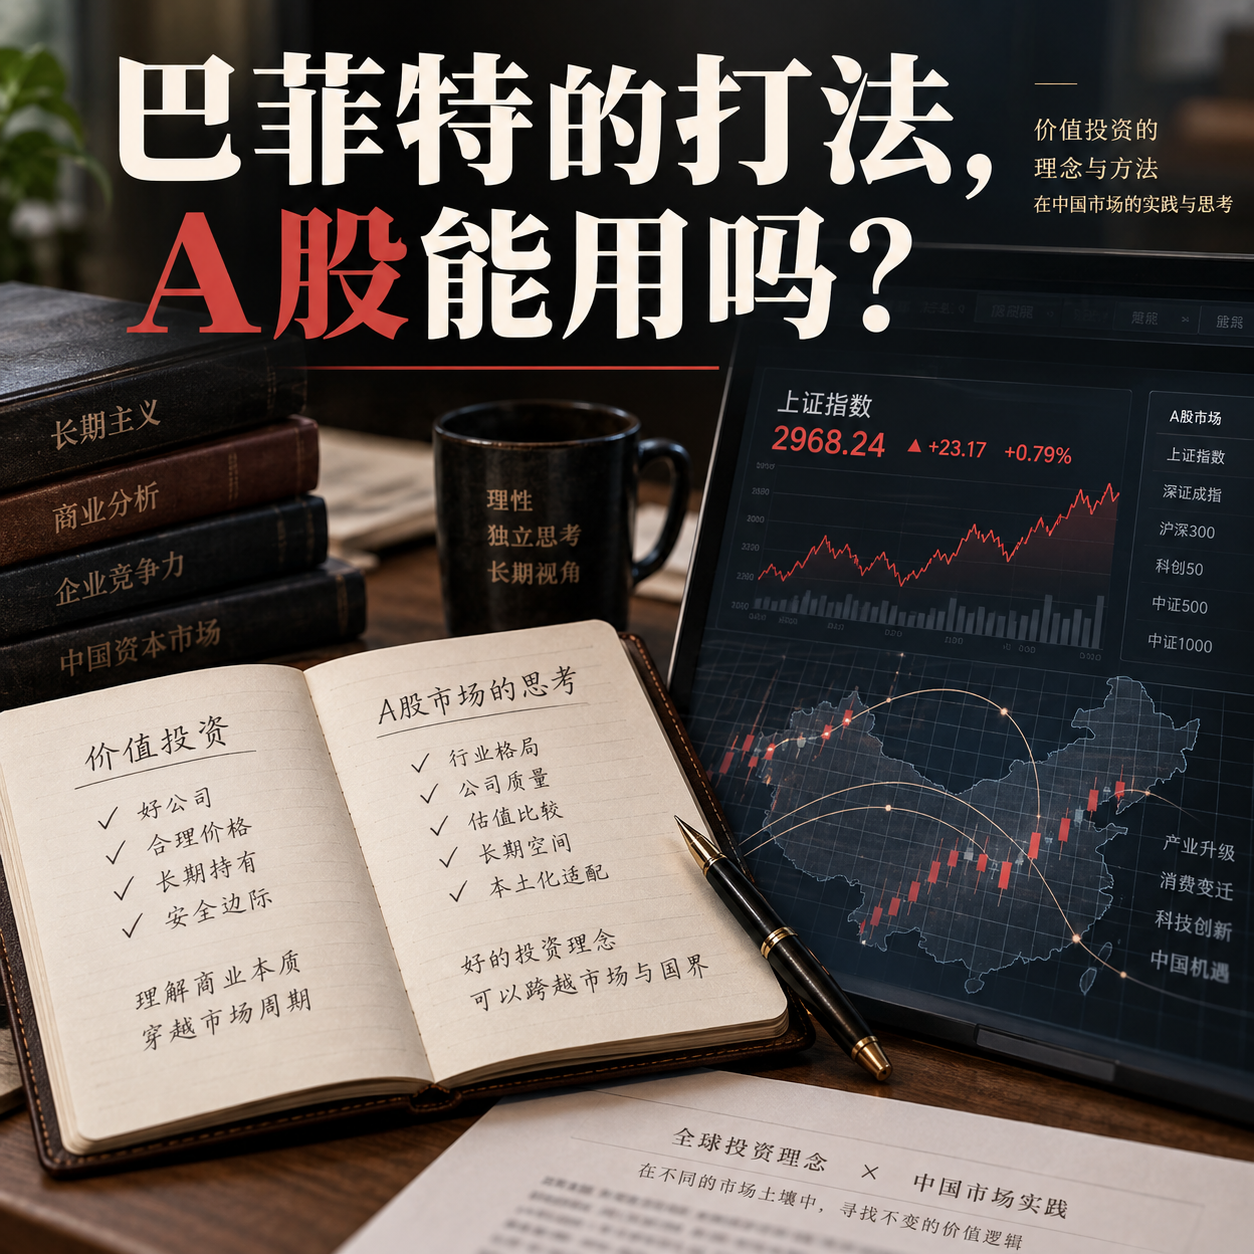
บัฟเฟตต์ใช้กับ A-Share ได้ไหม
ปรับกรอบลงทุนเน้นคุณค่าให้เข้ากับ A-Share
บัฟเฟตต์ใช้กับ A-Share ได้ไหม
ปรับกรอบลงทุนเน้นคุณค่าให้เข้ากับ A-Share
พรีวิวเนื้อหา
คำอธิบาย
แปลงการลงทุนเน้นคุณค่าให้เป็นแนวทางที่นำไปใช้ได้กับ A-Share พร้อมประเมินความเป็นไปได้
เหมาะสำหรับ
เหมาะสำหรับนักลงทุนที่ต้องการเปลี่ยนวิธีลงทุนเน้นคุณค่าแบบคลาสสิกให้เป็นกรอบวิจัยสำหรับ A-Share และกำหนดขอบเขตการใช้งานให้ชัดเจน
วิธีใช้ Skill นี้
ระบุข้อมูลนำเข้า
ระบุหุ้นหรืออุตสาหกรรมที่ต้องการศึกษา กรอบการลงทุนเน้นคุณค่า และข้อกังวลเกี่ยวกับลักษณะเฉพาะของตลาด A-Share
เรียกใช้ Skill
เปรียบเทียบกรอบการลงทุนเน้นคุณค่ากับระบบ ผู้มีส่วนร่วม การเปิดเผยข้อมูล และสภาพแวดล้อมด้านการประเมินมูลค่าของ A-Share เพื่อประเมินความเหมาะสมและเสนอแนวทางปรับใช้
ตรวจสอบผลลัพธ์
รับการวิเคราะห์ความเหมาะสม คำแนะนำการวิจัยที่ปรับให้เข้ากับท้องถิ่น ขอบเขตการใช้งาน และรายการข้อเท็จจริงที่ต้องตรวจสอบ โดยไม่ระบุหุ้นหรือรหัสหุ้นสำหรับซื้อขาย
ทักษะที่เกี่ยวข้อง
ดูทั้งหมด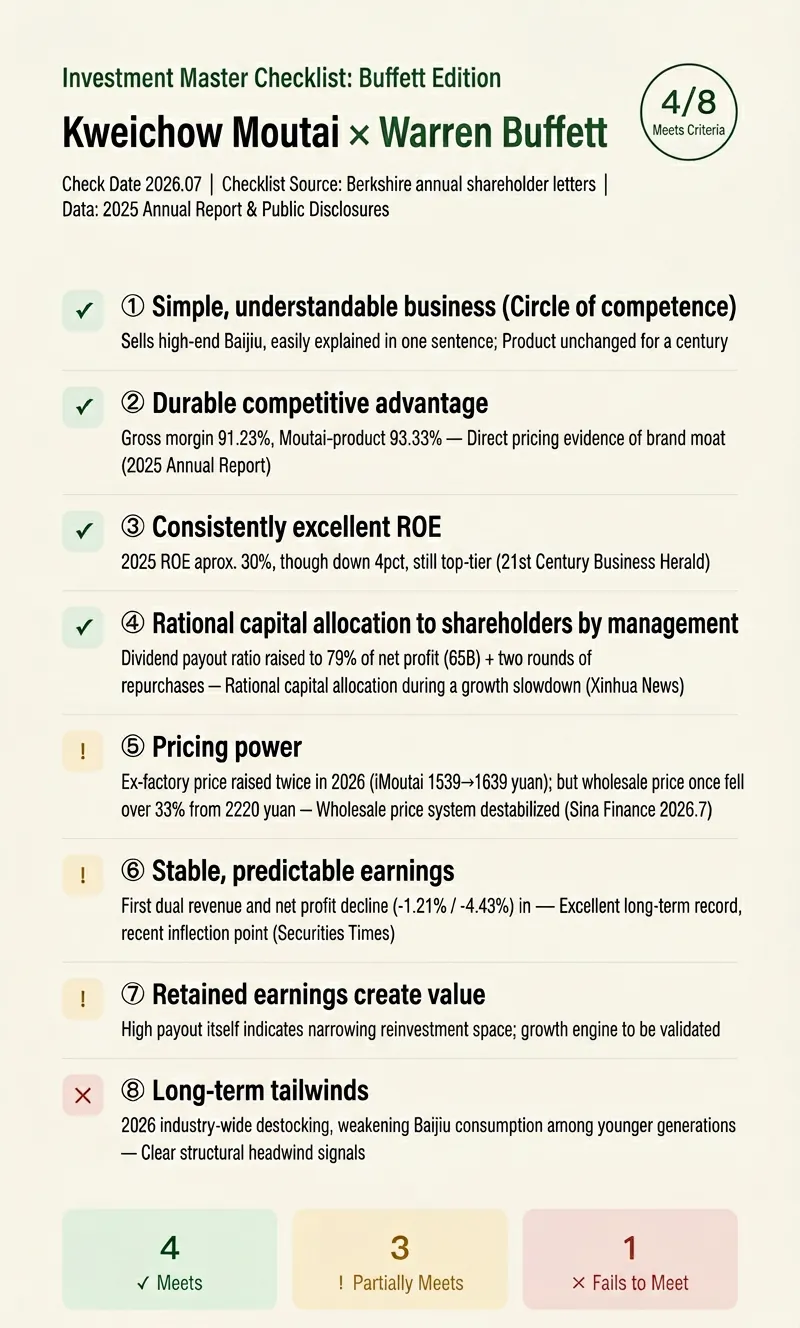
รายการตรวจสอบของปรมาจารย์ | ดูบริษัทผ่านสายตาบัฟเฟตต์
จดหมายถึงผู้ถือหุ้นของบัฟเฟตต์, Almanack ของชาร์ลี มังเกอร์, นักลงทุนที่ชาญฉลาด — มาตรฐานของปรมาจารย์การลงทุนนั้นเปิดเผยต่อสาธารณะ แต่ไม่มีใครเคยตรวจสอบทีละข้อเทียบกับบริษัทของคุณ ป้อนชื่อบริษัท (หุ้น A/หุ้นฮ่องกง/หุ้นสหรัฐฯ) เลือกมุมมองของปรมาจารย์: บัฟเฟตต์ (ค่าเริ่มต้น) / มังเกอร์ / ปีเตอร์ ลินช์ / ฟิชเชอร์ / เกรแฮม มันจะตรวจสอบหลักฐานสาธารณะสำหรับแต่ละเกณฑ์ออนไลน์ และให้ผลการประเมินทีละข้อ: ✅ ผ่าน / ⚠️ ผ่านบางส่วน / ❌ ไม่ผ่าน / ❓ ข้อมูลไม่เพียงพอ และสร้างภาพคะแนนยาวที่แชร์ได้ (แนวตั้ง 3:5 เหมาะสำหรับ Xiaohongshu/朋友圈) ผลลัพธ์แต่ละครั้ง: ① ข้อความตรวจสอบทีละข้อ: แต่ละเกณฑ์พร้อมผลการประเมิน หลักฐาน แหล่งที่มาและเวลา รวมถึง 'แปลเป็นภาษาคน' — เกณฑ์นี้หมายถึงอะไร ② สรุปคะแนน (N/8 ข้อผ่าน) + 3 ประเด็นที่ควรสังเกตมากที่สุด ③ ภาพคะแนนยาว ใช้สีคลาสสิกของการลงทุนแบบเน้นคุณค่า พร้อมแชร์ทันที สามกติกา: · ผลการประเมินต้องมีหลักฐาน หากไม่พบให้ระบุ ❓ ห้ามแต่งข้อมูล · รายการเกณฑ์ยึดตามผลงานตีพิมพ์ของปรมาจารย์ ไม่มีการคิดค้น 'มาตรฐานของปรมาจารย์' ขึ้นเอง · นำเสนอผลการเปรียบเทียบเท่านั้น ไม่ใช่ความคิดเห็นของปรมาจารย์ และไม่ใช่คำแนะนำในการลงทุน การใช้งานซ้ำ: สำหรับบริษัทเดียวกัน ตรวจสอบกับปรมาจารย์ทั้งห้าท่าน ครั้งละมุมมอง ห้ามุมมองที่ยืนยันซึ่งกันและกัน เหมาะสำหรับผู้เรียนการลงทุนแบบเน้นคุณค่า ผู้สร้างเนื้อหาทางการเงิน และนักลงทุนทั่วไปที่ต้องการทำความเข้าใจบริษัทอย่างเป็นระบบ
 วิจัย
ผู้ช่วยของ Buffett (73 ข้อ)
ผู้ช่วยตัดสินใจของ Buffett สำหรับบริษัท/หุ้น รองรับการเปิดรายการตรวจสอบ 73 ข้อ, AI ให้คะแนนล่วงหน้าออนไลน์ (ค้นหาข้อมูลงบการเงิน/มูลค่า/การแข่งขันโดยอัตโนมัติและให้คะแนนทีละข้อ), บันทึกการวิเคราะห์อัตโนมัติ, ดูประวัติ, สร้างรายงาน ผสานรวมอย่างลึกซึ้งกับเวอร์ชันเว็บ 'ผู้ช่วยนางฟ้าตัดสินใจลงทุนเชิงคุณค่า'

วิเคราะห์มูลค่าหุ้นรายตัว
สิ่งที่นักลงทุนกลัวที่สุดในการซื้อหุ้นมีสองอย่าง: หนึ่งคือซื้อบริษัทที่แย่ สองคือซื้อบริษัทที่ดีในราคาที่แพงเกินไป นักลงทุนหลายคนเมื่อได้หุ้นมา สิ่งแรกที่ทำคือดู PE และ PB แล้วเทียบกับบริษัทในอุตสาหกรรมเดียวกันแล้วสรุปทันที ซึ่งนี่คือความเข้าใจผิดที่ใหญ่ที่สุดในการประเมินมูลค่า 📝 ดูแต่ตัวเลขไม่ดูบริษัท: PE ต่ำแปลว่าถูกเสมอไปหรือ? หุ้นวัฏจักรที่อยู่ในช่วงสูงสุดของวงจร PE ต่ำกลับเป็นกับดัก ส่วนหุ้นเติบโต PE สูงก็ไม่จำเป็นต้องแพง ใช้ไม้บรรทัดผิดก็วัดผลไม่ถูก 🤔 ประเมินมูลค่าโดยไม่คำนึงถึงอุตสาหกรรม: โรงงานรับจ้างผลิตกับแพลตฟอร์มเทคโนโลยี แม้มี PE=20 เท่ากัน แต่ความหมายต่างกันลิบลับ หากไม่เข้าใจขีดจำกัดของอุตสาหกรรมและรูปแบบธุรกิจก่อน ตัวเลขการประเมินมูลค่าใด ๆ ก็เป็นเพียงปราสาทลอยฟ้า 📉 มองข้ามกับดักมูลค่า: การประเมินค่าต่ำอาจเป็นสัญญาณว่าพื้นฐานแย่ลง ไม่ใช่โอกาสลงทุน หากบริษัทคุณภาพไม่ดี ต่อให้ "ถูก" ก็อาจเป็นกับดัก 🎯 มองข้ามความแตกต่างของความคาดหวัง: ราคาหุ้นขึ้นลงไม่ได้ขึ้นอยู่กับค่าสัมบูรณ์ของผลประกอบการ แต่ขึ้นอยู่กับความต่างสัมพัทธ์ระหว่างผลประกอบการกับความคาดหวังของตลาด กำไรเพิ่มขึ้น 30% แต่ตลาดคาดหวัง 50% ก็ยังร่วงได้ 📊 การประเมินที่แม่นยำเกินไปกลับทำให้ผิด: การประเมินมูลค่าคือช่วง ไม่ใช่ตัวเลขที่แม่นยำ ควรถูกแบบคลุมเครือดีกว่าผิดแบบแม่นยำ ทักษะนี้ถูกสร้างขึ้นมาเพื่อแก้ปัญหาเหล่านี้ โดยใช้กรอบ 'วิธีประเมินมูลค่า 5 ขั้น' ซึ่งเป็นกระบวนการระบบ 5 ขั้นตอนที่ไม่สามารถข้ามได้ ช่วยให้คุณวิเคราะห์มูลค่าหุ้นรายตัวอย่างครบถ้วนและเป็นมืออาชีพ ตั้งแต่ประเภทบริษัท ขีดจำกัดอุตสาหกรรม คุณภาพบริษัท ตรรกะการเติบโต ไปจนถึงความคาดหวังด้านราคา อย่างเป็นขั้นเป็นตอน และสุดท้ายจะส่งออกรายงานการประเมินมูลค่าแบบมีโครงสร้างและไฟล์ PDF ที่ดาวน์โหลดได้ รองรับตลาดหุ้น A, ฮ่องกง และสหรัฐฯ
ข้อมูล
- เวอร์ชัน
- v3
- อัปเดตล่าสุด
- เครดิตในการใช้งาน
- ตามการใช้งานจริง
- โมเดล
- อัตโนมัติ
- กรณีใช้งาน
- การวิจัยและวิเคราะห์การเรียนรู้และการศึกษาการลงทุนและการเงิน
- สิ่งที่คุณจะได้รับ
- รายงานแผน
