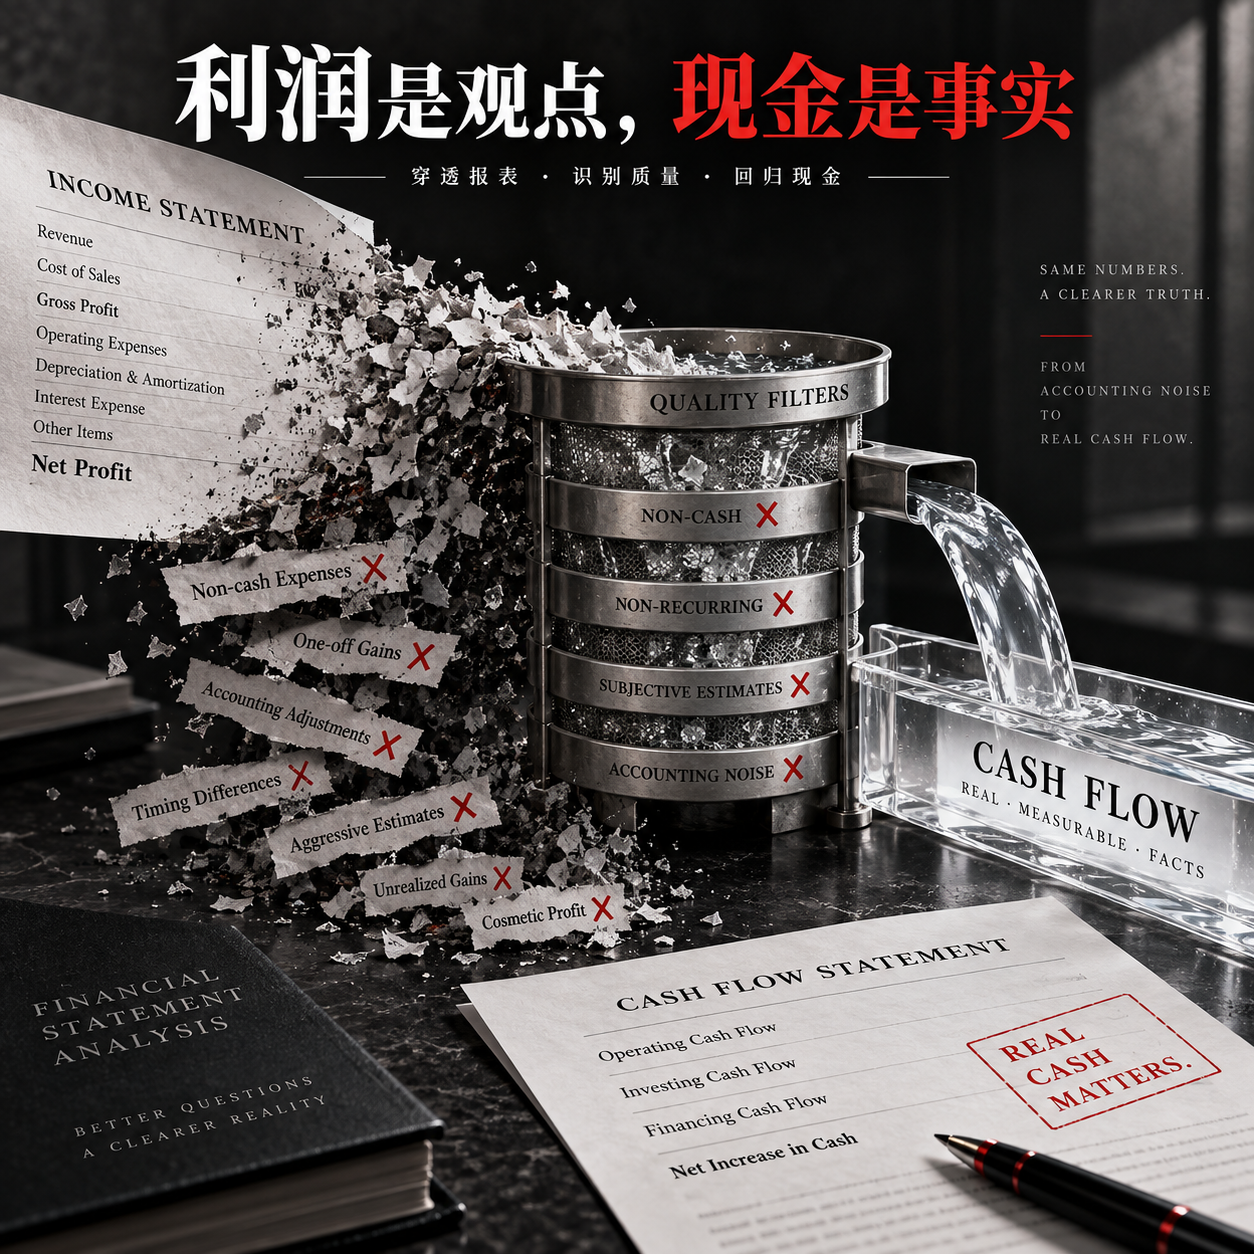
Прибыль — мнение, кэш — факт
Разберите денежный поток и качество прибыли
Прибыль — мнение, кэш — факт
Разберите денежный поток и качество прибыли
Предпросмотр
Описание
Выявляет разницу между прибылью на бумаге и реальными денежными средствами и помогает оценить качество прибыли. | Рост чистой прибыли, более быстрый рост дебиторской задолженности и контрактных активов, снижение CFO | Выявить риск проблем с поступлением оплаты и реализацией выручки, но не делать прямой вывод о мошенничестве | | Резкий рост CFO главным образом за счёт увеличения кредиторской задолженности и авансов от клиентов | Отличить улучшение денежных средств от способности устойчиво генерировать их в ходе деятельности | | Чистый убыток, положительный CFO | Не использовать коэффициент «содержания денежных средств» с отрицательным знаменателем, а разложить причины расхождения | | Стабильно положительный CFO, FCF отрицательный из-за расширения | Отличить качество денежных средств от операционной деятельности от нагрузки инвестициями в расширение | | Предоставлены только чистая прибыль, относящаяся к владельцам материнской компании, накопленный CFO и баланс за один период | Указать на ограничения методологии и данных, сначала провести ограниченный анализ и не выдавать ложные точные выводы |
Похожие скиллы
Посмотреть все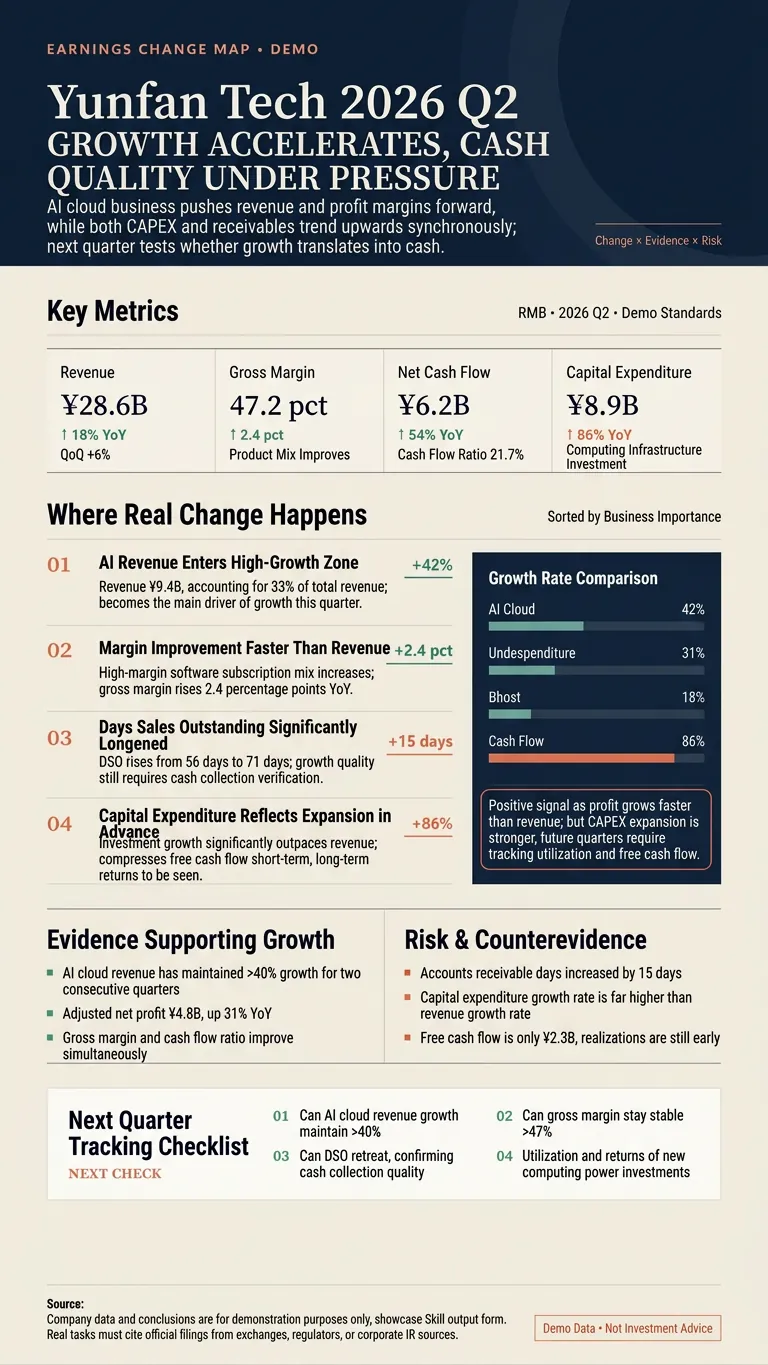
График аномалий отчётов
Не пересказ отчёта, а выявление реальных изменений. Введите название компании А-акций, Гонконга или США, тикер, ссылку на отчёт или PDF — система автоматически сверяется с официальными данными, сравнивает ключевые показатели в сопоставимых единицах, выявляет ускорение или замедление роста, изменения рентабельности, аномалии денежного потока, разовые статьи и изменения в прогнозах руководства. Каждый раз предоставляется: ① Карточка источников и таблица ключевых показателей ② Самые важные аномалии отчёта ③ Список подтверждающих факторов и рисков ④ Показатели для отслеживания в следующем квартале ⑤ Инфографика для инвестора в формате 3:5 или 9:16 ⑥ Краткое резюме для публикации Примеры использования: • Проанализируйте последний отчёт Tencent, обратите внимание на игры, рекламу и капитальные затраты • Сравните два последних квартала NVIDIA, найдите ускоряющиеся или замедляющиеся показатели • Проверьте денежный поток, контрактные обязательства и канальные запасы Kweichow Moutai • Проверьте цифры и выводы в статье об акциях, затем оформите инфографику Все цифры должны быть прослежены до первоисточников: корпоративные заявления, биржевые документы, SEC или IR компании. Факты, расчёты и выводы маркируются отдельно. Отсутствующие данные не выдумываются. Рекомендации по покупке/продаже не предоставляются. Подходит для инвесторов, финансовых авторов, исследователей и команд по корпоративному контенту.
Бренд ≠ защитный ров
Определяет тип, реальность и устойчивость защитного рва компании, формируя систему его оценки. Примеры запросов: 6. 【Компания XX】 ещё не снизила прибыль, но акции уже упали на 30%. Какие не отражённые в отчётности риски могут за этим скрываться? 7. На балансе 【компании XX】 много денежных средств, но акции так сильно упали. Эти деньги действительно могут спасти компанию или они ограничены в использовании? 8. 【Компания XX】 выживает за счёт дополнительной эмиссии. Можно ли покупать её после такого падения? Не произойдёт ли размытия долей держателей обыкновенных акций? 9. Все 5 компаний в моём портфеле недавно заметно упали. Помоги выяснить, у какой из них фундаментальные показатели на самом деле не ухудшились и какую стоит изучить глубже. 10. Помоги проверить, какие компании действительно восстановились после сильного падения 【сектора XX】 в прошлом году, не делая выводы только по выжившим.
Информация
- Версия
- v4
- Последнее обновление
- Кредиты за запуск
- По фактическому использованию
- Модели
- Автоматически
- Сценарии использования
- Исследования и анализБизнес и стратегияИнвестиции и финансы
- Что вы получите
- Отчёт
