Метод Баффетта для A-акций?
Ценностное инвестирование для рынка A-акций
Метод Баффетта для A-акций?
Ценностное инвестирование для рынка A-акций
Предпросмотр
Описание
Адаптирует ценностное инвестирование к практическому подходу для A-акций и помогает оценить его применимость.
Кому подойдёт
Для инвесторов, которые хотят превратить классические методы ценностного инвестирования в систему анализа A-акций и определить границы их применимости.
Как использовать этот Skill
Предоставьте исходные данные
Укажите интересующие акции или отрасль, выбранный подход ценностного инвестирования и опасения относительно особенностей рынка A-акций.
Запустите Skill
Сопоставит подход ценностного инвестирования с регулированием, участниками рынка, раскрытием информации и условиями оценки в A-акциях, оценит применимость и предложит направления адаптации.
Проверьте результат
Вы получите анализ применимости, рекомендации по адаптации, границы использования и список фактов для проверки — без конкретных акций или тикеров.
Похожие скиллы
Посмотреть все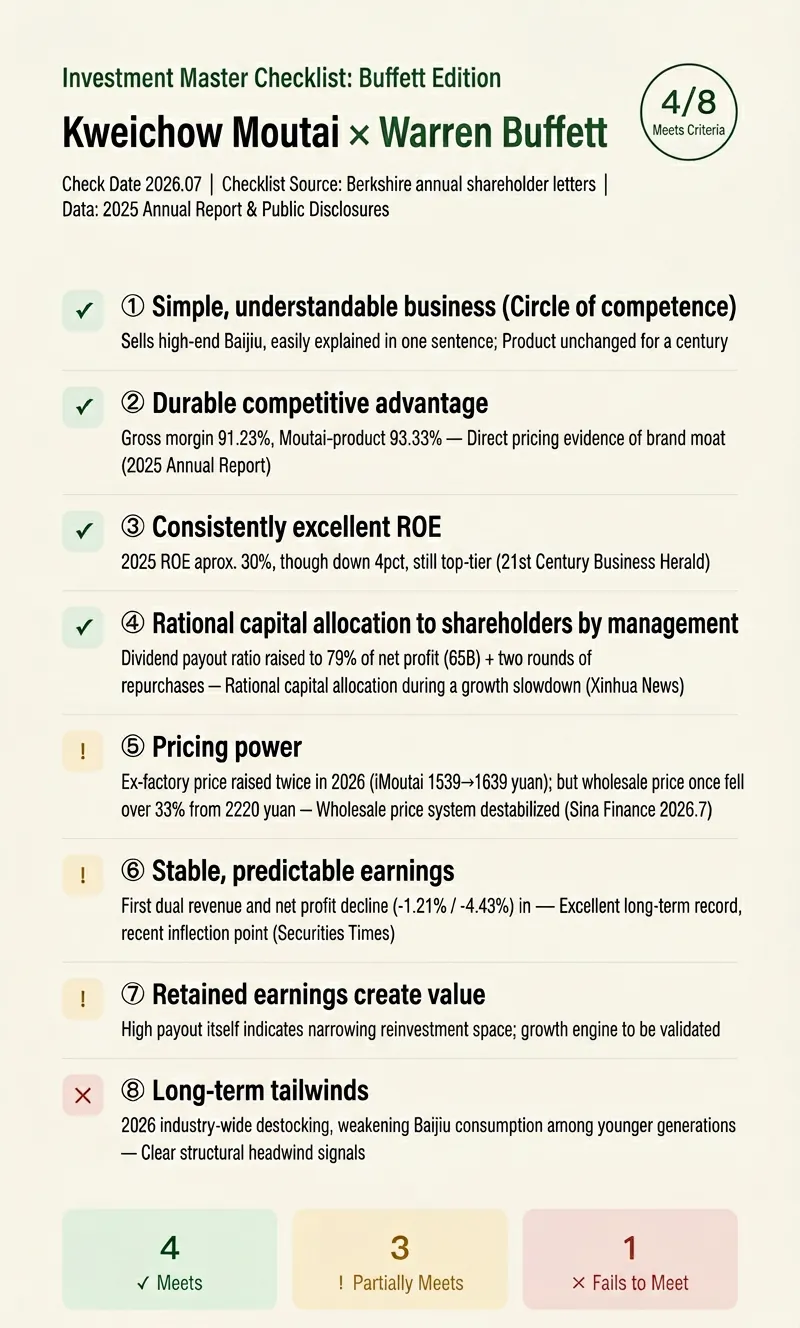
Чек-лист инвест-гуру|Баффетт
Письма акционерам Баффетта, «Альманах бедного Чарли», «Разумный инвестор» — стандарты инвестиционных гуру открыты, но никто не помогал вам сопоставлять их по пунктам. Введите компанию (акции A/H/США), выберите гуру: Баффетт (по умолчанию)/Мангер/Питер Линч/Фишер/Грэм. Сервис проверит каждый критерий по открытым данным, даст оценку ✅Соответствует/⚠️Частично/❌Не соответствует/❓Недостаточно данных и создаст карту оценок (вертикальный формат 3:5, подходит для социальных сетей). Каждый результат включает: ① Детальная проверка по пунктам: каждый критерий с оценкой, доказательствами, источником и датой, а также «перевод на человеческий язык» — что именно этот критерий означает. ② Сводка оценок (N/8 совпадений) + три наиболее примечательных момента. ③ Карта оценок в классической цветовой гамме стоимостного инвестирования, готовая к публикации. Три правила: · Оценка должна быть подтверждена доказательствами, если нет данных — ❓, никогда не выдумывать. · Пункты чек-листа строго соответствуют опубликованным работам гуру, не придумывать «стандарты гуру». · Представляются только результаты сравнения, они не выражают мнение гуру и не являются инвестиционной рекомендацией. Повторное использование: проверьте одну компанию по всем пяти гуру, пять точек зрения взаимно подтверждаются. Подходит для изучающих стоимостное инвестирование, создателей финансового контента и обычных инвесторов, желающих системно понять компанию.
 Исследование
Помощник Баффетта (73 пункта)
Помощник Баффетта для оценки компаний/акций. Поддерживает открытие 73 пунктов проверки, AI-предварительную оценку с подключением к интернету (автоматический поиск данных по финансовой отчётности, оценке стоимости, конкуренции и т.д. с пошаговой оценкой), автоматическое сохранение записей анализа, просмотр истории, создание отчётов. Глубокая интеграция с веб-версией «价值投资决策精灵助手».

Оценка стоимости акций
При покупке акций больше всего боятся двух вещей: покупки плохой компании и переплаты за хорошую. Многие инвесторы, получив акцию, первым делом смотрят на PE и PB, сравнивают с аналогами и делают вывод — это и есть главная ошибка в оценке. • 📝 Смотреть только на цифры, а не на компанию: Низкий PE обязательно означает дешевизну? Для циклических акций на пике низкий PE — скорее ловушка; для акций роста высокий PE не обязательно дорого. С неправильной линейкой не измерить правильно. • 🤔 Оценивать в отрыве от отрасли: У производителя и технологической платформы при одинаковом PE=20 смысл совершенно разный. Не разобравшись с потолком отрасли и бизнес-моделью, любые цифры оценки — воздушные замки. • 📉 Игнорировать ловушку стоимости: Низкая оценка может быть сигналом ухудшения фундаментальных показателей, а не инвестиционной возможностью. Если компания плохая, дешевизна может быть ловушкой. • 🎯 Игнорировать разницу ожиданий: Рост или падение цены акции зависит не от абсолютной величины прибыли, а от относительной разницы между прибылью и рыночными ожиданиями. Прибыль выросла на 30%, а рынок ожидал 50% — акции всё равно падают. • 📊 Слишком точная оценка — ошибка: Оценка — это диапазон, а не точное число. Лучше быть приблизительно правым, чем точно ошибаться. Этот навык создан для решения этих проблем. Он основан на рамке «метода пяти шагов» — пять обязательных системных этапов, которые помогут вам последовательно пройти от типа компании, потолка отрасли, качества компании, логики роста до ценовых ожиданий, выполнить полный и профессиональный анализ оценки акций и в итоге выдать структурированный отчёт об оценке и загружаемый PDF-файл. Подходит для рынков A, Гонконга и США.
Информация
- Версия
- v3
- Последнее обновление
- Кредиты за запуск
- По фактическому использованию
- Модели
- Автоматически
- Сценарии использования
- Исследования и анализОбучение и образованиеИнвестиции и финансы
- Что вы получите
- ОтчётПлан
