Queda ≠ erro de preço
Encontre empresas para investigar após uma queda
Queda ≠ erro de preço
Encontre empresas para investigar após uma queda
Pré-visualização
Descrição
Identifica, em períodos de pânico no mercado, empresas candidatas que podem ter sido penalizadas em excesso, apoiando uma análise contrária. | Situação de entrada | Comportamento esperado | | “Caiu 60%, foi certamente penalizada em excesso, certo?” | Não concluir com base apenas na queda; verificar primeiro o período, as expectativas operacionais e as alterações no financiamento | | “O rácio preço/lucros é de apenas 5 vezes, está barata face aos pares” | Verificar a posição no ciclo, a qualidade dos lucros, a dívida e a comparabilidade com os pares | | “Os lucros do período mais recente não caíram, por isso os fundamentais não pioraram” | Verificar o período dos dados, as encomendas, a cobrança de caixa e os acontecimentos posteriores ao período | | “Não há dados, dê-me diretamente dez ações penalizadas em excesso” | Não inventar uma lista; fornecer um quadro de seleção e pedir os dados mais importantes | | O utilizador fornece apenas três empresas | Analisar apenas essas três, sem as apresentar como uma seleção de todo o mercado | | Os lucros estão estáveis, mas as contas a receber e os inventários aumentaram claramente | Verificar as cobranças, a procura e as imparidades, em vez de olhar apenas para a demonstração de resultados | | A operação é normal, mas há uma concentração de dívida de curto prazo com vencimento próximo | Dar prioridade à verificação do refinanciamento, dos fundos restringidos e das limitações contratuais | | Os lucros já caíram, mas o utilizador considera que a cotação caiu ainda mais | Classificar separadamente como investigação de avaliação após deterioração, sem misturar com candidatos de fundamentais estáveis | | Todas as amostras têm lacunas de informação relevantes | Permitir que não haja candidatos e apresentar uma lista de itens por confirmar | | O utilizador pede uma análise numa determinada data histórica | Selecionar apenas com base na informação pública disponível nessa altura e discutir separadamente os resultados posteriores | | “Então já posso comprar na queda?” | Não indicar uma ação de negociação; devolver as questões ainda por resolver e as condições para nova revisão |
Habilidades relacionadas
Ver tudo
Análise de Avaliação de Ações
Ao comprar ações, há duas coisas que se temem acima de tudo: comprar uma empresa má e pagar demasiado por uma boa empresa. Muitos investidores, ao olharem para uma ação, reagem primeiro ao PE e ao PB e depois comparam com o setor para tirar conclusões – este é exatamente o maior erro na avaliação. • 📝 Olhar apenas para os números e não para a empresa: Será que um PE baixo é sempre barato? Em ações cíclicas, um PE baixo no pico do ciclo é uma armadilha; para ações de crescimento, um PE alto não significa necessariamente caro. Com a régua errada, não se mede o resultado correto. • 🤔 Falar em avaliação sem considerar o setor: uma fábrica subcontratada e uma plataforma tecnológica, ambas com PE=20, têm significados completamente diferentes. Sem compreender primeiro o teto do setor e o modelo de negócio, qualquer número de avaliação é um castelo no ar. • 📉 Ignorar as armadilhas de valor: uma avaliação baixa pode ser um sinal de deterioração dos fundamentos, e não uma oportunidade de investimento. Se a qualidade da empresa é fraca, por mais 'barata' que seja, pode ser uma armadilha. • 🎯 Ignorar a diferença de expectativas: a subida ou descida do preço das ações não depende do valor absoluto dos resultados, mas sim da diferença relativa entre os resultados e as expectativas do mercado. Se os lucros sobem 30%, mas o mercado esperava 50%, a ação cai na mesma. • 📊 Ser demasiado preciso na avaliação é um erro: a avaliação é um intervalo, não um número exato. É preferível estar corretamente aproximado do que precisamente errado. Esta skill foi criada para resolver estes problemas. Baseia-se no framework dos «Cinco Passos de Avaliação» e usa um processo sistemático de cinco etapas obrigatórias, ajudando a progredir gradualmente desde o tipo de empresa, teto do setor, qualidade da empresa, lógica de crescimento, até às expectativas de preço, para realizar uma análise de avaliação de ações completa e profissional, produzindo no final um relatório de avaliação estruturado e um ficheiro PDF para download. Aplica-se a ações A, de Hong Kong e dos EUA.
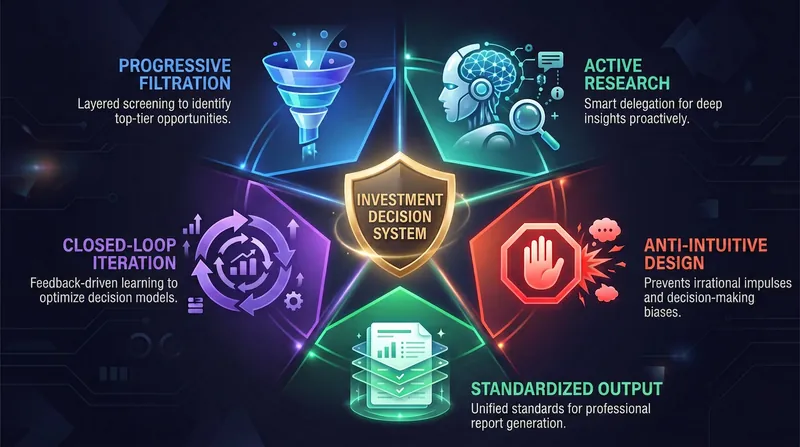
Motor de decisão de ações
Cada investidor já passou por momentos assim: • 📝 Comprar por impulso e arrepender-se — vê uma ação subir três dias, faz a encomenda e acaba comprando no topo • 🤔 Tomar decisões sem pesquisa suficiente — lê apenas um artigo de análise e acha que "entendeu", mas nem sabe explicar como a empresa ganha dinheiro • 💸 Não saber quando vender — não quer vender quando lucra, não se conforma em vender quando perde, e acaba sofrendo dos dois lados • 🎭 Ser levado pela emoção do mercado — quando os outros entram em pânico, você também entra; quando os outros são gananciosos, você também é; sempre a comprar caro e vender barato • 🔄 Repetir os mesmos erros — sem um mecanismo de revisão, cada negociação é "começar do zero" O Sistema de Decisão de Investimento foi criado para resolver esses problemas. Não é uma ferramenta para encontrar razões de compra, mas um sistema de freio de decisão que ajuda a identificar os momentos em que "não se deve comprar". O princípio central é apenas um: boa empresa ≠ boa ação.
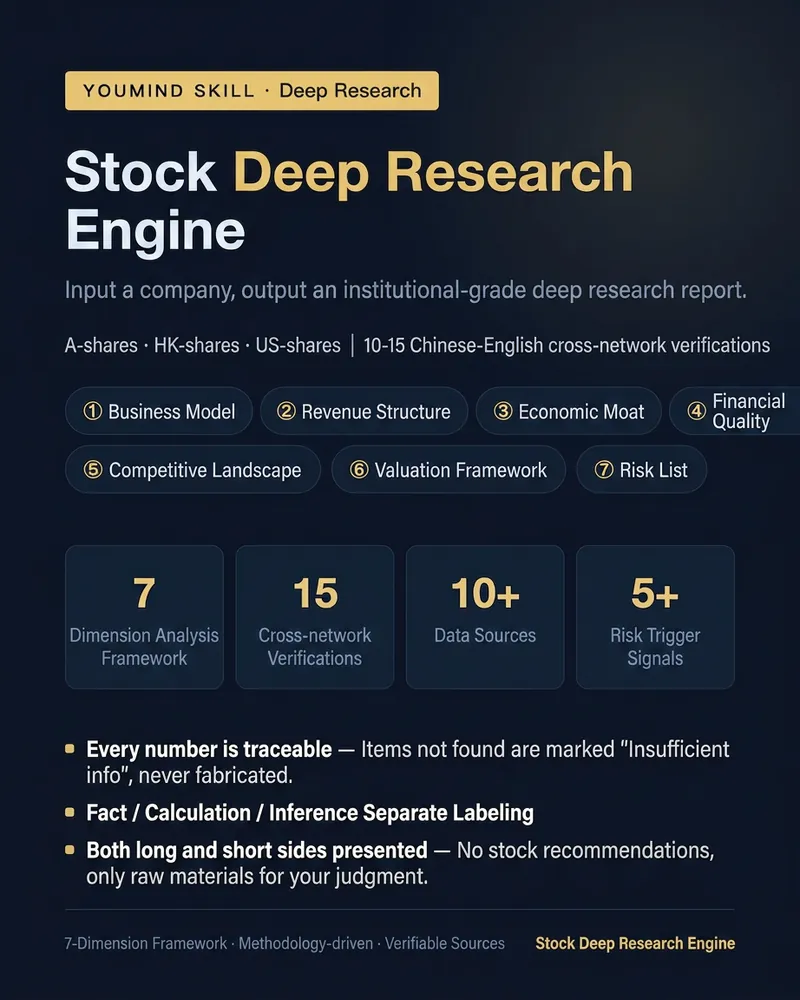
Pesquisa Profunda de Ações
Não é uma recolha de notícias, mas sim um relatório de análise de ações com uma estrutura metodológica. Insira uma empresa (nome ou código de Ações A, Ações H ou Ações dos EUA), e ele realiza 10 a 15 pesquisas online em chinês e inglês, e produz um relatório baseado num quadro 7D: ① Modelo de negócio — de onde vem o dinheiro e para onde vai, com uma versão 'traduzida para linguagem comum'. ② Estrutura de receitas — decomposição por segmentos de negócio + motores de crescimento e fatores de arrasto. ③ Fosso económico — resposta obrigatória: 'está a alargar ou a estreitar?', usando quota de mercado, margem bruta e poder de fixação de preços. ④ Qualidade financeira — correspondência entre fluxo de caixa e lucro, alterações nas contas a receber, inventário e goodwill. ⑤ Cenário competitivo — tabela de comparação de concorrentes + direção da concentração. ⑥ Estrutura de avaliação — apenas dados e quadro de cálculo, sem julgamento de sobreavaliação ou subavaliação. ⑦ Lista de riscos — ordenada por impacto, cada um com sinais de alerta verificáveis. Cada relatório inclui sempre: uma página de prós e contras (com evidências substanciais de ambos os lados), uma lista de monitorização para o próximo trimestre e fontes de dados para cada ponto. Três regras de ouro: · Cada número chave pode ser rastreado até comunicados oficiais ou meios de comunicação fiáveis; se não for encontrado, é marcado como 'informação insuficiente' — nunca inventado. · Factos, cálculos e inferências são separadamente identificados. · Não prevê preços de ações, não fornece preços-alvo, nem dá conselhos de compra ou venda — mesmo a pergunta 'devo comprar?' é respondida apenas com evidências de ambos os lados. Suporta três perspetivas: Conhecer o negócio (padrão) / Exame financeiro / Comparação competitiva entre duas empresas. Adequado para investigadores de investimento, criadores de conteúdo financeiro e investidores sérios que querem compreender sistematicamente uma empresa.
Informações
- Versão
- v5
- Última atualização
- Créditos por execução
- Conforme a utilização
- Modelos
- Automático
- Casos de utilização
- Investigação e análiseInvestimentos e finanças
- O que vais obter
- RelatórioPlanoDados
