Buffett funciona na A-share?
Adapte o investimento em valor à A-share.
Buffett funciona na A-share?
Adapte o investimento em valor à A-share.
Pré-visualização
Descrição
Converta o investimento em valor numa abordagem aplicável ao mercado A-share e avalie a sua viabilidade.
Ideal para
Para investidores que querem transformar métodos clássicos de investimento em valor num quadro de análise para o mercado A-share e clarificar os seus limites.
Como usar este Skill
Fornece os dados
Indique o ativo ou setor que pretende estudar, o enquadramento de investimento em valor e as suas preocupações sobre as características do mercado A-share.
Executa o Skill
Compare o enquadramento de investimento em valor com o sistema, os participantes, a divulgação de informação e o contexto de avaliação do mercado A-share. Avalie a sua adequação e proponha ajustes.
Verifica o resultado
Obtenha uma análise de adequação, sugestões de investigação adaptadas ao contexto local, limites de utilização e uma lista de factos a validar, sem recomendações específicas de compra ou venda nem códigos de ações.
Habilidades relacionadas
Ver tudo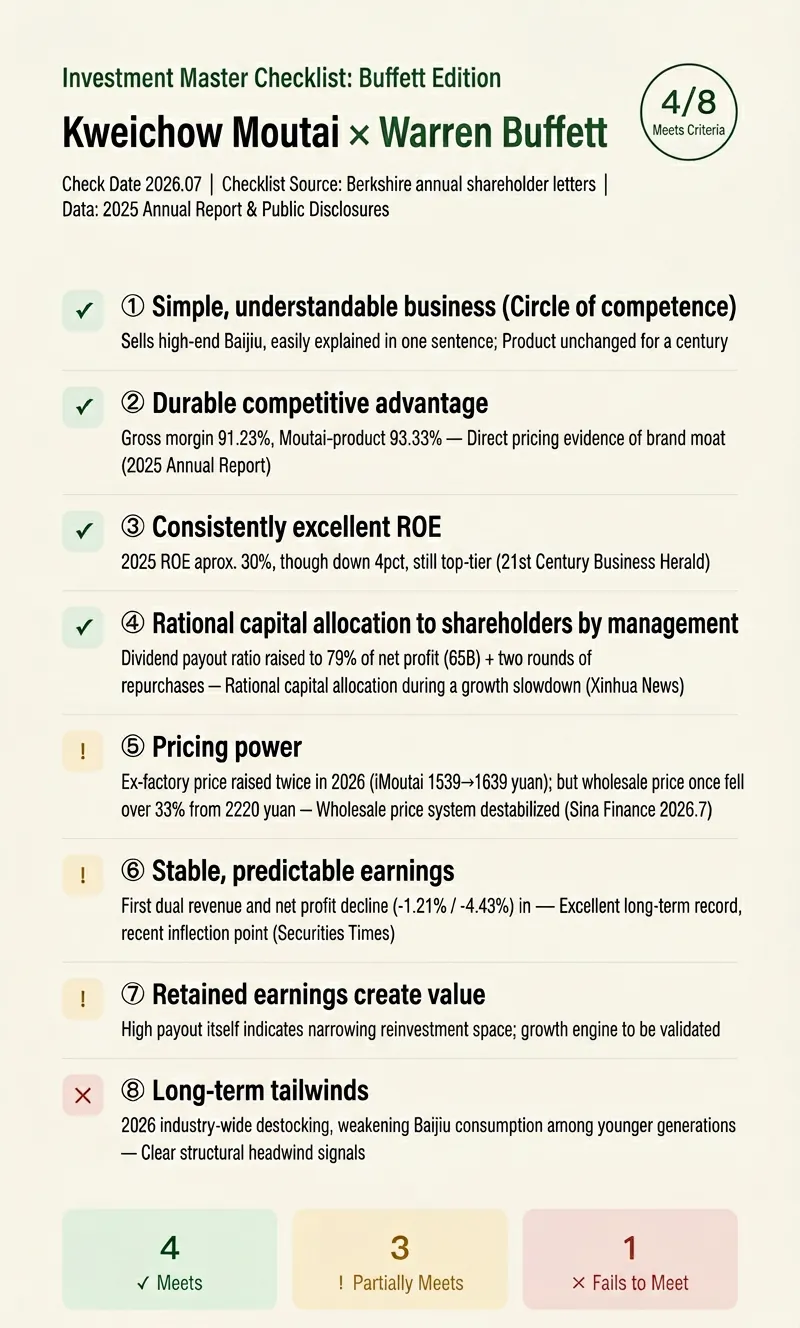
Checklist Mestres | Buffett
As cartas aos acionistas de Buffett, O Almanaque do Pobre Charlie, O Investidor Inteligente — os padrões dos mestres do investimento são públicos, mas ninguém nunca os verificou item por item por si. Insira o nome de uma empresa (Ações A/H/K/EUA), escolha a perspetiva de um mestre: Buffett (padrão), Munger, Peter Lynch, Fisher, Graham. Ele verifica online as evidências públicas para cada critério, atribuindo ✅Conforme / ⚠️Parcialmente conforme / ❌Não conforme / ❓Informação insuficiente, e gera uma imagem de cartão de pontuação partilhável (formato vertical 3:5, ideal para Xiaohongshu/WeChat Moments). Cada entrega inclui: ① Verificação detalhada: cada critério com classificação, evidência, fonte e data, mais uma explicação "em linguagem simples" — o que o critério realmente pergunta. ② Resumo do cartão de pontuação (N/8 critérios conformes) + três pontos mais relevantes. ③ Uma imagem do cartão de pontuação, com as cores clássicas do value investing, pronta para publicar. Três regras de ouro: · A classificação deve ter evidência; se não for encontrada, marca-se ❓; nunca inventar dados. · Os itens da lista são fiéis às obras públicas dos mestres, sem inventar "padrões dos mestres". · Apresenta apenas o resultado da comparação, não representa a opinião dos mestres, e não constitui aconselhamento de investimento. Reutilização: para a mesma empresa, verifique com cada um dos cinco mestres, cinco perspetivas que se corroboram mutuamente. Ideal para estudantes de value investing, criadores de conteúdo financeiro e investidores comuns que desejam compreender uma empresa de forma sistemática.
 Investigação
Assistente Buffett (73 Itens)
Assistente de decisão de Buffett para empresas/ações, com suporte para abrir uma lista de verificação de 73 itens, pré-avaliação online por IA (pesquisa automática de relatórios financeiros, avaliação, concorrência, etc., e pontuação item por item), salvamento automático de registos de análise, consulta de histórico e geração de relatórios. Totalmente integrado com a versão web do 'Assistente de Decisão de Investimento em Valor'.

Análise de Avaliação de Ações
Ao comprar ações, há duas coisas que se temem acima de tudo: comprar uma empresa má e pagar demasiado por uma boa empresa. Muitos investidores, ao olharem para uma ação, reagem primeiro ao PE e ao PB e depois comparam com o setor para tirar conclusões – este é exatamente o maior erro na avaliação. • 📝 Olhar apenas para os números e não para a empresa: Será que um PE baixo é sempre barato? Em ações cíclicas, um PE baixo no pico do ciclo é uma armadilha; para ações de crescimento, um PE alto não significa necessariamente caro. Com a régua errada, não se mede o resultado correto. • 🤔 Falar em avaliação sem considerar o setor: uma fábrica subcontratada e uma plataforma tecnológica, ambas com PE=20, têm significados completamente diferentes. Sem compreender primeiro o teto do setor e o modelo de negócio, qualquer número de avaliação é um castelo no ar. • 📉 Ignorar as armadilhas de valor: uma avaliação baixa pode ser um sinal de deterioração dos fundamentos, e não uma oportunidade de investimento. Se a qualidade da empresa é fraca, por mais 'barata' que seja, pode ser uma armadilha. • 🎯 Ignorar a diferença de expectativas: a subida ou descida do preço das ações não depende do valor absoluto dos resultados, mas sim da diferença relativa entre os resultados e as expectativas do mercado. Se os lucros sobem 30%, mas o mercado esperava 50%, a ação cai na mesma. • 📊 Ser demasiado preciso na avaliação é um erro: a avaliação é um intervalo, não um número exato. É preferível estar corretamente aproximado do que precisamente errado. Esta skill foi criada para resolver estes problemas. Baseia-se no framework dos «Cinco Passos de Avaliação» e usa um processo sistemático de cinco etapas obrigatórias, ajudando a progredir gradualmente desde o tipo de empresa, teto do setor, qualidade da empresa, lógica de crescimento, até às expectativas de preço, para realizar uma análise de avaliação de ações completa e profissional, produzindo no final um relatório de avaliação estruturado e um ficheiro PDF para download. Aplica-se a ações A, de Hong Kong e dos EUA.
Informações
- Versão
- v3
- Última atualização
- Créditos por execução
- Conforme a utilização
- Modelos
- Automático
- Casos de utilização
- Investigação e análiseAprendizagem e educaçãoInvestimentos e finanças
- O que vais obter
- RelatórioPlano
