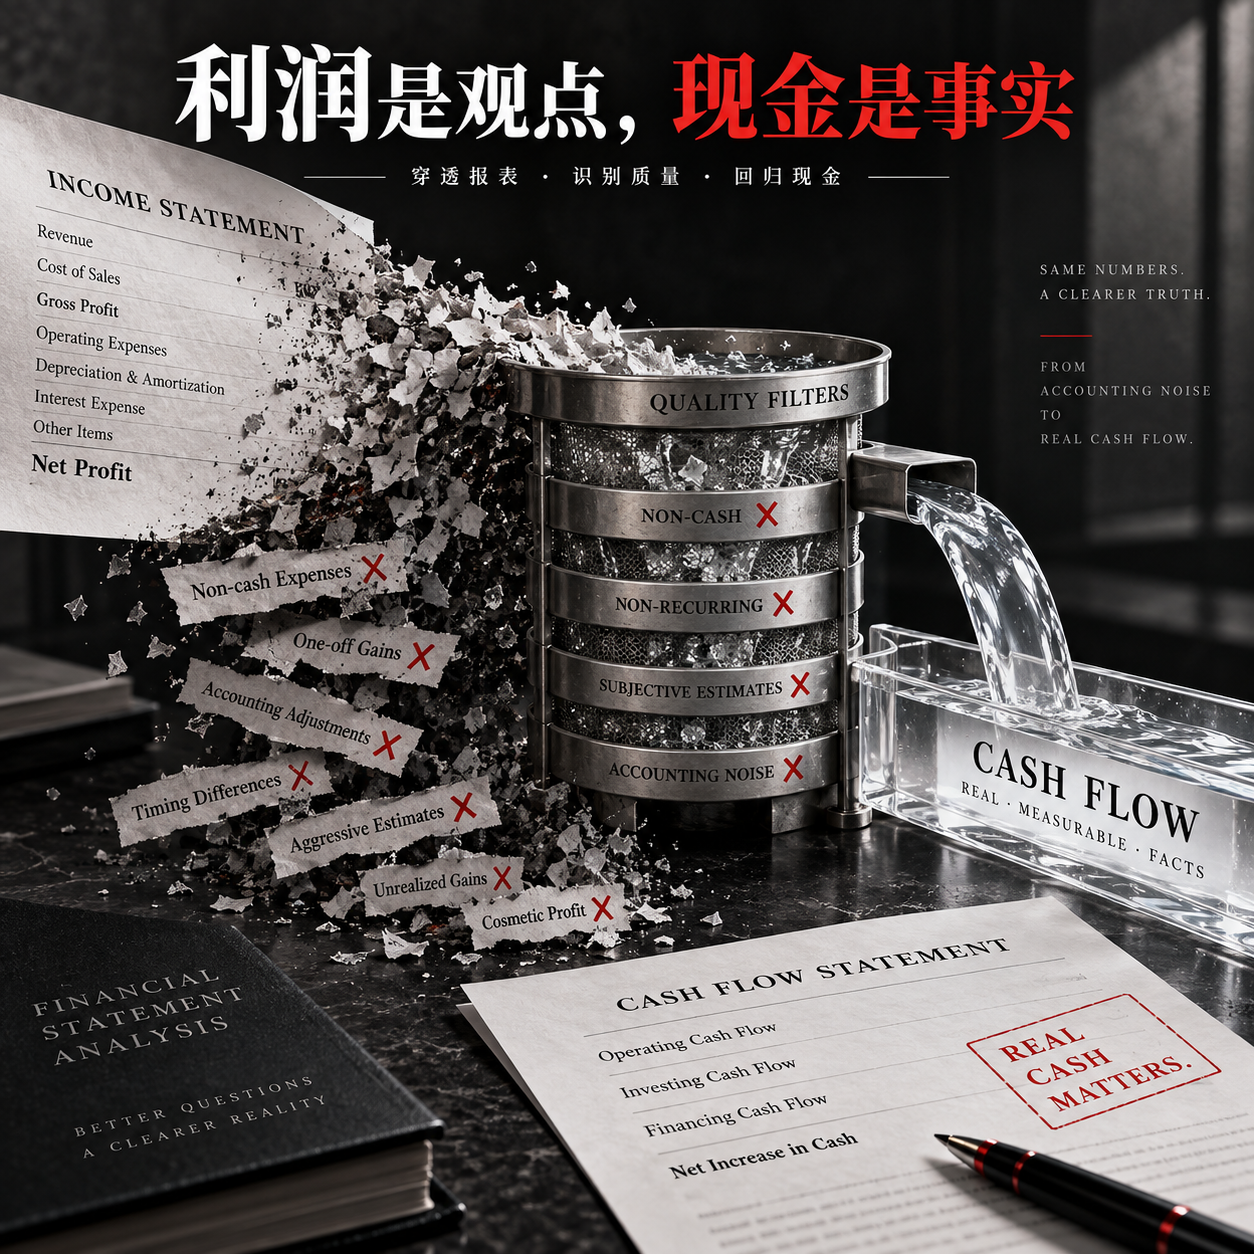
Lucro é opinião; caixa é fato
Entenda o caixa por trás do lucro
Lucro é opinião; caixa é fato
Entenda o caixa por trás do lucro
Prévia
Descrição
Identifique as diferenças entre o lucro apresentado nos demonstrativos e o caixa real para avaliar a qualidade do lucro. | Situação | Análise | | O lucro líquido cresce, mas contas a receber e ativos de contrato crescem mais rápido, enquanto o CFO cai | Identifique riscos na realização da receita e nos recebimentos, sem concluir diretamente pela existência de fraude | | O CFO aumenta significativamente, principalmente devido ao crescimento de contas a pagar e recebimentos antecipados | Diferencie uma melhora pontual do caixa da capacidade de geração pelo negócio recorrente | | Há prejuízo líquido, mas o CFO é positivo | Em vez de usar uma taxa de “conteúdo de caixa” com denominador negativo, decomponha as diferenças | | O CFO é consistentemente positivo, mas a expansão torna o FCF negativo | Diferencie a qualidade do caixa operacional da pressão causada pelos investimentos em expansão | | São fornecidos apenas o lucro líquido atribuível aos acionistas da controladora, o CFO acumulado e um balanço patrimonial de um único período | Sinalize as limitações de escopo e de dados, faça primeiro uma análise limitada e não produza conclusões falsamente precisas |
Habilidades relacionadas
Ver tudo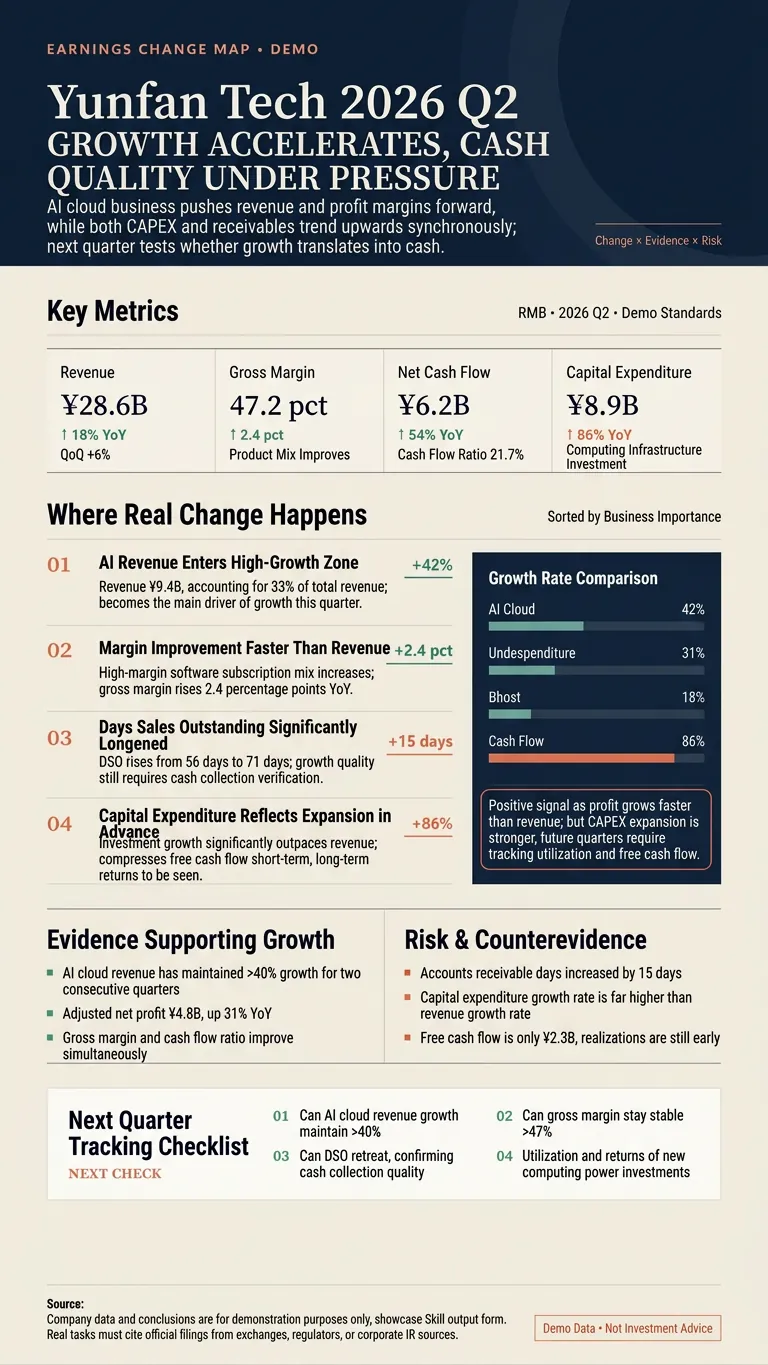
Gráfico Anomalias Financeiras
Não é recontar o relatório financeiro, mas sim identificar onde realmente houve mudanças. Insira o nome da empresa (ações A, H ou EUA), código da ação, link do relatório financeiro ou PDF, e automaticamente verifica as divulgações oficiais, compara indicadores-chave na mesma base, identifica aceleração ou desaceleração do crescimento, mudanças na margem de lucro, anomalias no fluxo de caixa, itens únicos e alterações nas orientações da administração. Entregas fixas de cada vez: - Cartão de fonte e tabela de indicadores-chave - As anomalias mais importantes do relatório financeiro - Evidências de apoio e lista de riscos - Indicadores a acompanhar no próximo trimestre - Um gráfico longo do investidor no formato 3:5 ou 9:16 - Um resumo curto pronto para publicação Você pode usar assim: - Analisar o relatório financeiro mais recente da Tencent, com foco em jogos, publicidade e gastos de capital - Comparar os últimos dois trimestres da NVIDIA, identificando indicadores de aceleração ou desaceleração do crescimento - Verificar o fluxo de caixa, passivos contratuais e estoque de canais da Kweichow Moutai - Verificar números e conclusões de uma análise de ações e depois organizar em um gráfico longo Todos os números devem ser rastreáveis até fontes originais como comunicados da empresa, documentos da bolsa, SEC ou IR da empresa. Fatos, cálculos e inferências são marcados separadamente. Não fabricamos dados ausentes nem fornecemos recomendações de compra ou venda. Adequado para investidores, criadores de conteúdo financeiro, pesquisadores e equipes de conteúdo de empresas listadas.
Marca forte ≠ fosso
Identifique o tipo, a realidade e a sustentabilidade do fosso econômico de uma empresa, formando uma estrutura para sua avaliação. Entradas de referência: 6. 【Empresa XX】 ainda não viu o lucro cair, mas a ação já recuou 30%. Que riscos não refletidos podem estar escondidos por trás das demonstrações financeiras? 7. 【Empresa XX】 tem muito dinheiro em caixa, mas caiu tanto. Esse caixa pode salvá-la ou está restrito? 8. 【Empresa XX】 depende de novas emissões para sobreviver. Depois de uma queda tão forte, ainda vale considerar a empresa? As ações ordinárias podem ser diluídas? 9. As cinco empresas que tenho em mãos caíram bastante recentemente. Ajude-me a identificar quais ainda não tiveram uma deterioração dos fundamentos e merecem uma análise mais aprofundada. 10. Faça um backtest do 【setor XX】 para verificar quais empresas realmente se recuperaram após a forte queda do ano passado — sem considerar apenas as sobreviventes.
Informações
- Versão
- v4
- Última atualização
- Créditos por execução
- Conforme o uso
- Modelos
- Automático
- Casos de uso
- Pesquisa e análiseNegócios e estratégiaInvestimentos e finanças
- O que você recebe
- Relatório
