Buffett funciona na A-share?
Adapte o investimento em valor à A-share
Buffett funciona na A-share?
Adapte o investimento em valor à A-share
Prévia
Descrição
Transforme o investimento em valor em uma estratégia aplicável à A-share e avalie sua viabilidade.
Ideal para
Para investidores que querem transformar métodos clássicos de investimento em valor em um framework de análise para A-share e definir seus limites de aplicação.
Como usar este Skill
Forneça os dados
Forneça o ativo ou setor que deseja estudar, o framework de investimento em valor e suas preocupações sobre as características do mercado A-share.
Execute o Skill
Compare o framework de investimento em valor com o sistema, os participantes, a divulgação de informações e o ambiente de avaliação do mercado A-share, avaliando sua adequação e propondo ajustes.
Confira o resultado
Receba uma análise de adequação, sugestões de pesquisa adaptadas ao contexto local, limites de uso e uma lista de fatos a verificar, sem indicações específicas de compra ou venda nem códigos de ações.
Habilidades relacionadas
Ver tudo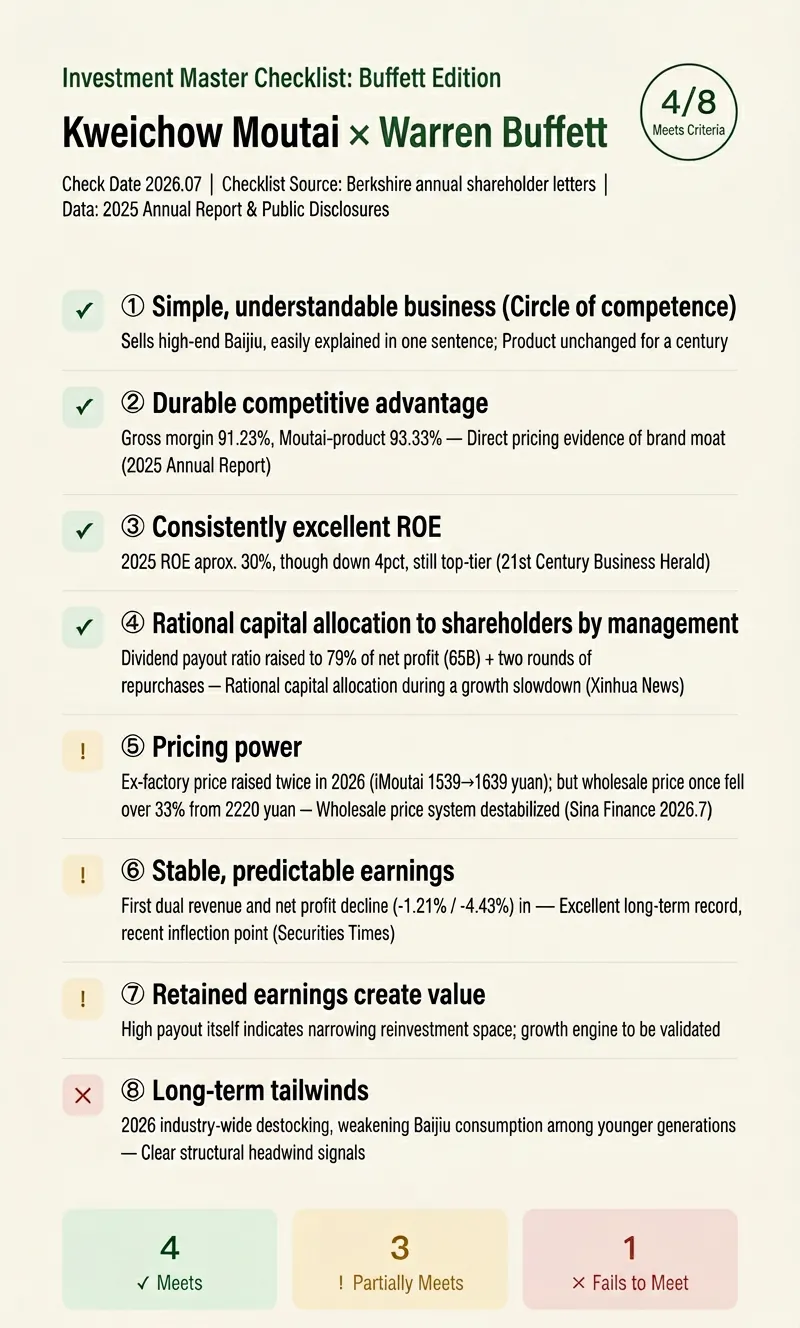
Checklist de Mestres|Buffett
As cartas aos acionistas de Buffett, 'O Almanaque de Pobre Charlie', 'O Investidor Inteligente' — os critérios dos mestres do investimento são públicos, mas ninguém nunca os verificou item por item para você. Insira uma empresa (Ações A, H ou americanas), escolha a perspectiva de um mestre: Buffett (padrão), Munger, Peter Lynch, Fisher, Graham. Ele verificará online cada critério com evidências públicas, dando ✅ Aprovado / ⚠️ Parcialmente aprovado / ❌ Reprovado / ❓ Informação insuficiente, e gerará uma imagem de scorecard compartilhável (vertical 3:5, ideal para Xiaohongshu/WeChat Moments). Cada entrega: ① Texto de verificação item por item: cada critério com julgamento, evidência, fonte e momento, além de 'explicado de forma simples' — o que o critério realmente pergunta. ② Resumo do scorecard (N/8 critérios aprovados) + os três pontos mais notáveis. ③ Uma imagem de scorecard, com cores clássicas do value investing, pronta para publicar. Três regras de ouro: · O julgamento deve estar vinculado a evidências; se não encontrado, marque ❓, nunca invente dados. · Os itens da lista são fiéis às obras públicas dos mestres, não invente 'critérios de mestres'. · Apenas apresente os resultados da comparação, não representa a opinião dos mestres e não constitui aconselhamento de investimento. Uso recorrente: a mesma empresa, verifique com cada um dos cinco mestres, cinco perspectivas se corroboram. Adequado para aprendizes de value investing, criadores de conteúdo financeiro e investidores comuns que desejam entender sistematicamente uma empresa.
 Pesquisa
Assistente Buffett - 73 Itens
Assistente de decisões do Buffett, voltado para empresas/ações. Suporta abertura da lista de verificação de 73 itens, pontuação prévia com IA online (pesquisa automaticamente dados de relatórios financeiros, avaliação, concorrência, etc., e pontua item por item), salvamento automático de registros de análise, consulta ao histórico e geração de relatórios. Integra-se profundamente com o 'Assistente de Decisões de Investimento em Valor' na versão web.

Análise de Valuation de Ações
Comprar ações tem dois grandes medos: comprar uma empresa ruim e pagar caro em uma empresa boa. Muitos investidores, ao pegarem uma ação, a primeira reação é olhar o PE, o PB e comparar com o setor para tirar conclusões — e é exatamente aí que está o maior erro da avaliação. • 📝 Olhar somente os números e ignorar a empresa: PE baixo significa barato? Em ações cíclicas, um PE baixo no pico do ciclo pode ser uma armadilha; em ações de crescimento, um PE alto não é necessariamente caro. Usar a régua errada não dá o resultado certo. • 🤔 Avaliar sem considerar o setor: uma fabricante e uma plataforma de tecnologia, ambas com PE=20, têm significados completamente diferentes. Sem entender o teto do setor e o modelo de negócios, qualquer número é um castelo no ar. • 📉 Ignorar as armadilhas de valor: avaliação baixa pode ser sinal de deterioração dos fundamentos, e não uma oportunidade. Com uma empresa de qualidade ruim, um preço "barato" pode ser uma cilada. • 🎯 Ignorar o efeito das expectativas: a variação do preço das ações não depende do resultado absoluto, mas da diferença entre o resultado e as expectativas do mercado. Se o lucro cresceu 30%, mas o mercado esperava 50%, a ação cai mesmo assim. • 📊 Precisão excessiva na avaliação gera erro: avaliação é um intervalo, não um número exato. Prefira estar aproximadamente certo a exatamente errado. Esta habilidade foi criada para resolver esses problemas. Ela se baseia no framework "método de avaliação em 5 etapas", um processo sistemático de cinco etapas obrigatórias, que leva você, progressivamente, do tipo de empresa, teto do setor, qualidade da empresa, lógica de crescimento até as expectativas de preço, completando uma análise profissional de avaliação de ações individuais. Ao final, você recebe um relatório estruturado de avaliação e um arquivo PDF para download. Aplica-se a ações A, de Hong Kong e dos EUA.
Informações
- Versão
- v3
- Última atualização
- Créditos por execução
- Conforme o uso
- Modelos
- Automático
- Casos de uso
- Pesquisa e análiseAprendizagem e educaçãoInvestimentos e finanças
- O que você recebe
- RelatórioPlano
