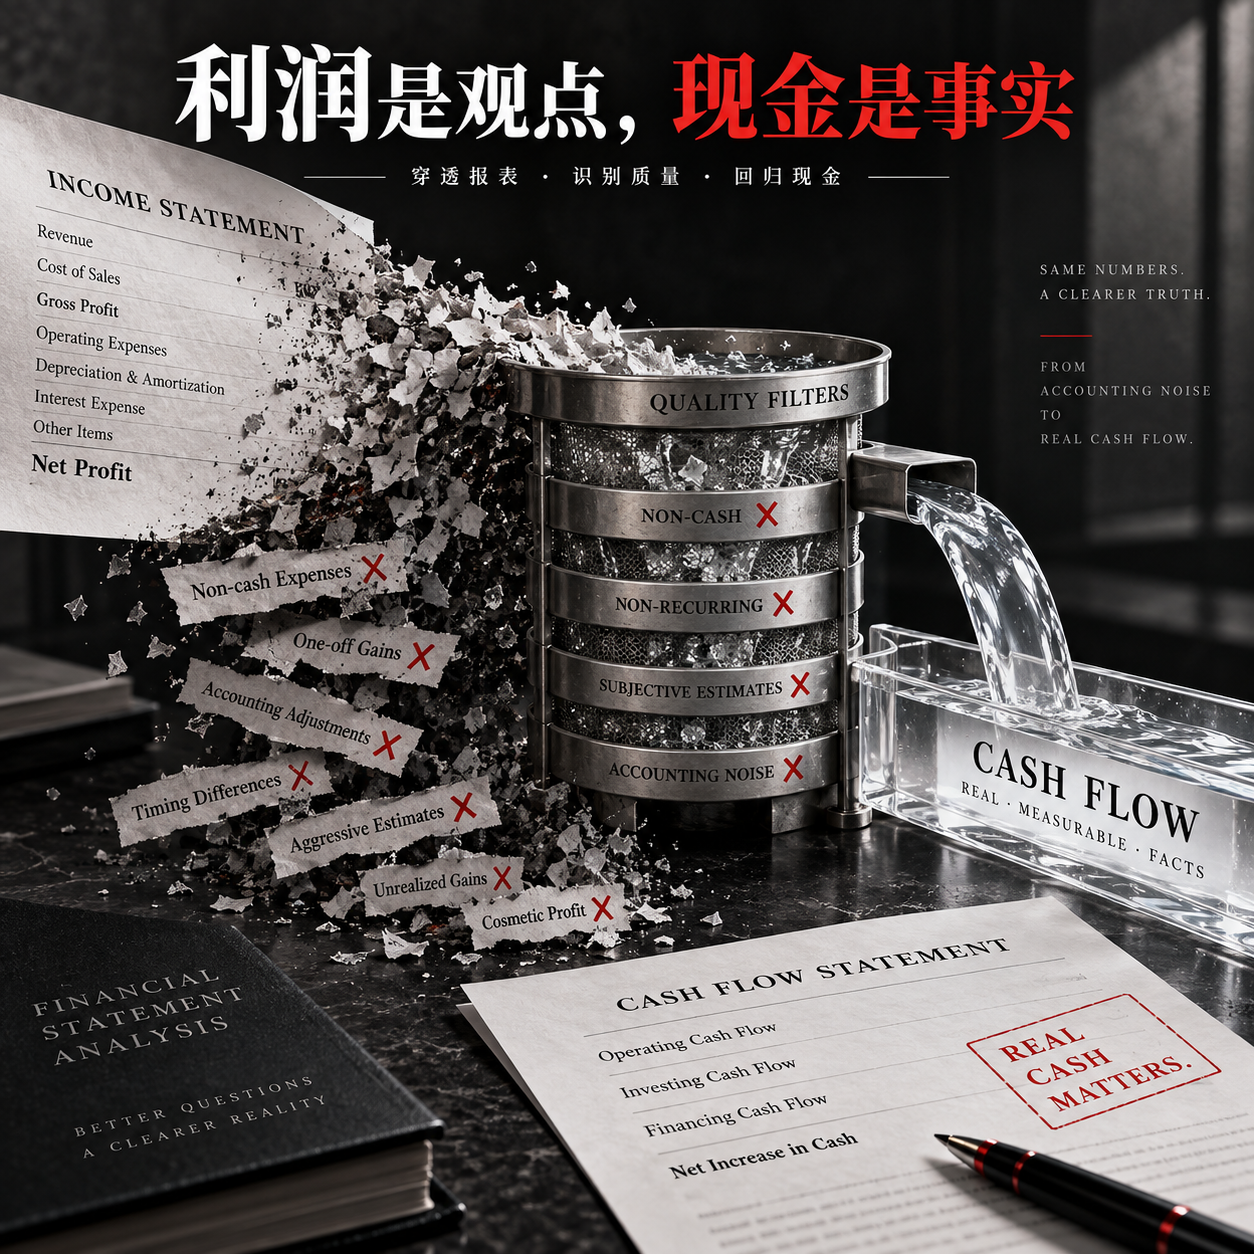
이익은 관점, 현금은 사실
이익이 실제 현금으로 전환되는지 확인하세요
이익은 관점, 현금은 사실
이익이 실제 현금으로 전환되는지 확인하세요
콘텐츠 미리보기
설명
장부상 이익과 실제 현금의 차이를 식별해 이익의 질을 판단합니다. | 순이익은 증가하지만 매출채권과 계약자산이 더 빠르게 증가하고 CFO는 감소 | 회수 및 매출 실현 위험을 식별하되, 이를 곧바로 분식으로 단정하지 않음 | | CFO가 크게 증가했지만 주로 매입채무와 선수금 증가에서 비롯됨 | 현금 개선과 지속적인 영업 창출 능력을 구분함 | | 순손실이 발생했지만 CFO는 양수 | 음의 분모를 사용한 전환율로 ‘현금 함량이 매우 높다’고 판단하지 않고 차이를 세부적으로 분석함 | | CFO는 안정적으로 양수지만 증설로 FCF는 음수 | 영업 현금의 질과 확장 투자 부담을 구분함 | | 지배주주 귀속 순이익, 누적 CFO와 한 기간의 재무상태표만 제공됨 | 산출 기준과 데이터의 한계를 알리고, 먼저 제한적인 분석을 수행하며 근거 없이 정밀한 결론을 내리지 않음 |
추천 대상
재무제표를 바탕으로 이익의 현금 전환력, 회수 위험, 현금흐름 개선의 지속 가능성을 판단하려는 재무 분석가에게 적합합니다.
이 Skill 사용 방법
입력 제공
회사명, 분석 기간, 업종과 주요 관심사를 입력하고, 가능하면 손익계산서·현금흐름표·재무상태표 및 관련 주석을 함께 제공하세요.
Skill 실행
순이익, 영업현금흐름, 잉여현금흐름과 운전자본 변화를 비교해 이익 실현도, 현금흐름의 지속 가능성, 재투자 부담을 평가합니다.
결과 확인
제공된 자료를 바탕으로 현금흐름의 질을 분석하고, 주요 발견·근거의 한계·우선 확인 사항을 제시합니다. 분식 단정이나 매수·매도 조언은 하지 않습니다.
관련 스킬
전체 보기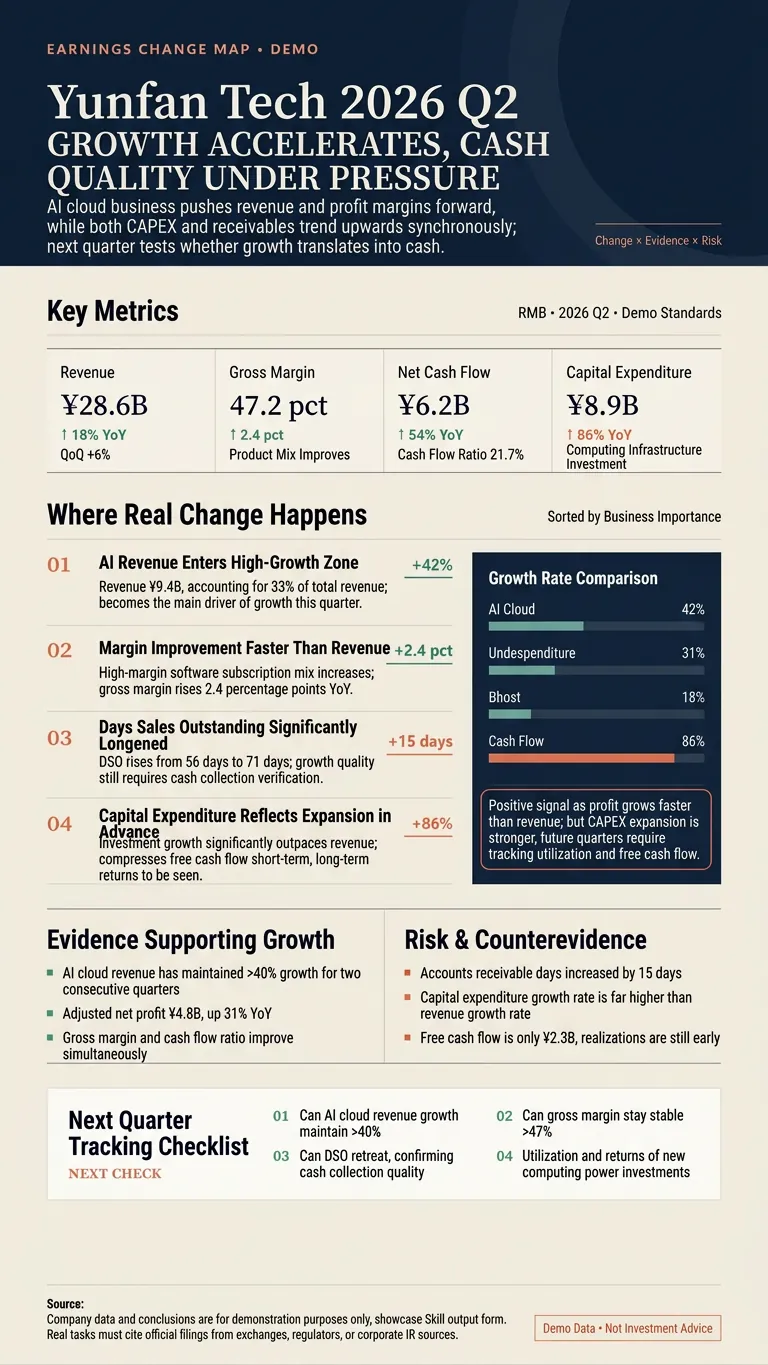
재무제표 이상 변동 분석 인포그래픽
재무제표를 단순히 요약하는 것이 아니라, 실제로 변화가 발생한 부분을 찾아냅니다. A주, 홍콩주, 미국주 회사명, 종목 코드, 재무제표 링크 또는 PDF를 입력하면 공식 공시를 자동으로 확인하고, 동일 기준의 핵심 지표를 비교하여 성장 가속화 또는 둔화, 수익률 변화, 현금 흐름 이상, 일회성 항목, 경영진 가이던스 변화를 식별합니다. 매번 고정 제공: ① 출처 카드 및 핵심 지표표 ② 가장 중요한 재무제표 변동 ③ 뒷받침 증거 및 위험 목록 ④ 다음 분기 추적 지표 ⑤ 3:5 또는 9:16 비율의 투자자용 롱 이미지 ⑥ 바로 게시 가능한 짧은 요약 다음과 같이 활용할 수 있습니다: - 텐센트 최신 재무제표 분석, 게임, 광고, 자본 지출에 중점 - 엔비디아 최근 두 분기 비교, 성장 가속화 또는 둔화 지표 파악 - 구이저우 마오타이의 현금 흐름, 계약 부채, 채널 재고 확인 - 주식 분석 글의 숫자와 결론 검증 후 롱 이미지로 정리 모든 숫자는 회사 공시, 거래소 파일, SEC 또는 회사 IR 등 원출처로 추적 가능해야 합니다. 사실, 계산, 추론은 별도로 표시하며, 누락된 데이터를 조작하지 않고, 매수/매도 조언을 제공하지 않습니다. 투자자, 금융 콘텐츠 크리에이터, 연구원, 상장사 콘텐츠 팀에 적합합니다.
대형 브랜드 ≠ 해자
기업 해자의 유형과 진위, 지속 가능성을 파악해 해자 평가 프레임워크를 구축합니다. 참고 입력: 6. 【XX회사】는 이익이 아직 줄지 않았는데 주가는 이미 30% 하락했습니다. 재무제표 이면에 반영되지 않은 위험이 있을까요? 7. 【XX회사】는 장부상 현금이 많은데도 크게 하락했습니다. 이 현금은 위기에서 회사를 구할 수 있는 현금인가요, 아니면 사용이 제한되어 있나요? 8. 【XX회사】는 증자로 연명하고 있습니다. 이렇게 크게 하락한 뒤에도 투자할 수 있을까요? 보통주가 희석될 가능성은 없나요? 9. 보유 중인 5개 기업이 최근 모두 크게 하락했습니다. 어느 기업은 실제로 펀더멘털이 악화되지 않았는지 살펴보고, 더 깊이 분석할 대상을 찾아 주세요. 10. 【XX섹터】가 지난해 크게 하락한 뒤 어떤 기업이 실제로 회복했는지 백테스트해 주세요. 살아남은 기업만 근거로 삼지는 마세요.
정보
- 버전
- v4
- 최종 업데이트
- 실행 크레딧
- 사용량에 따라 차감
- 모델
- 자동 선택
- 활용 사례
- 조사 및 분석비즈니스 및 전략투자 및 금융
- 얻을 수 있는 결과
- 보고서
