Baisse ≠ erreur de marché
Détectez des pistes après une forte baisse
Baisse ≠ erreur de marché
Détectez des pistes après une forte baisse
Aperçu
Description
Repérer, dans la panique du marché, des entreprises potentiellement injustement sanctionnées afin d’aider à une approche contrariante. | Situation | Comportement attendu | | « L’action a chuté de 60 %, elle a forcément été injustement sanctionnée, non ? » | Ne pas juger sur l’ampleur de la baisse : vérifier d’abord la période, les anticipations d’activité et l’évolution du financement | | « Le PER n’est que de 5, c’est moins cher que les concurrents » | Vérifier la position dans le cycle, la qualité des bénéfices, la dette et la comparabilité avec les concurrents | | « Le dernier bénéfice n’a pas baissé, donc les fondamentaux ne se sont pas dégradés » | Vérifier la période couverte par les données, les commandes, le recouvrement de trésorerie et les événements postérieurs à la clôture | | « Il n’y a pas de données, donne directement dix titres injustement sanctionnés » | Ne pas inventer de liste ; fournir un cadre de sélection et demander les informations les plus importantes | | L’utilisateur ne fournit que trois entreprises | N’analyser que ces trois entreprises, sans parler d’une sélection couvrant tout le marché | | Les bénéfices sont stables, mais les créances clients et les stocks augmentent nettement | Examiner les encaissements, la demande et les dépréciations, au lieu de regarder uniquement le compte de résultat | | L’activité est normale, mais d’importantes échéances de dette à court terme sont concentrées | Vérifier en priorité le refinancement, les fonds soumis à restrictions et les contraintes des covenants | | Les bénéfices ont déjà reculé, mais l’utilisateur estime que le cours a davantage baissé | Traiter séparément l’étude d’une valorisation après dégradation, sans la mélanger aux candidats dont les fondamentaux sont stables | | Tous les échantillons présentent d’importantes lacunes documentaires | Autoriser une liste de candidats vide et fournir une liste des points à vérifier | | L’utilisateur demande une analyse à une date historique précise | Utiliser uniquement les informations publiques à cette date et examiner séparément les résultats ultérieurs | | « Alors, peut-on acheter au plus bas maintenant ? » | Ne pas donner d’instruction de trading ; présenter les questions non résolues et les conditions de réexamen |
Compétences associées
Tout voir
Valorisation d'actions
Ce que les acheteurs d'actions redoutent le plus, ce sont deux choses : acheter une mauvaise entreprise, ou payer trop cher une bonne entreprise. De nombreux investisseurs, lorsqu'ils reçoivent une action, regardent d'abord le PE, le PB, puis comparent avec les pairs et concluent — c'est précisément la plus grande erreur en matière de valorisation. • 📝 Ne regarder que les chiffres sans voir l'entreprise : un PE bas est-il forcément bon marché ? En période de pic cyclique, un PE bas peut être un piège ; pour les actions de croissance, un PE élevé n'est pas nécessairement cher. Avec une mauvaise mesure, on n'obtient pas le bon résultat. • 🤔 Parler de valorisation sans tenir compte du secteur : une entreprise sous-traitante et une plateforme technologique, avec le même PE=20, ont des significations très différentes. Sans comprendre au préalable le plafond du secteur et le modèle économique, tout chiffre de valorisation est un château en Espagne. • 📉 Ignorer les pièges de valeur : une valorisation faible peut être le signe d'une détérioration des fondamentaux, plutôt qu'une opportunité d'investissement. Une entreprise de mauvaise qualité, même "bon marché", peut être un piège. • 🎯 Négliger l'écart d'attentes : la hausse ou la baisse du cours ne dépend pas de la valeur absolue des performances, mais de l'écart relatif entre les performances et les attentes du marché. Si les bénéfices augmentent de 30%, mais que le marché attendait 50%, l'action baissera quand même. • 📊 Être trop précis dans la valorisation est une erreur : la valorisation est une fourchette, pas un chiffre exact ; mieux vaut être approximativement correct que précisément faux. Cette compétence a été conçue pour résoudre ces problèmes. Elle s'appuie sur le cadre de la « méthode de valorisation en cinq étapes », un processus systématique en cinq étapes obligatoires, qui vous aide à réaliser, étape par étape, une analyse complète et professionnelle de la valorisation d'une action, en abordant successivement le type d'entreprise, le plafond du secteur, la qualité de l'entreprise, la logique de croissance et les attentes de prix, pour finalement fournir un rapport de valorisation structuré et un fichier PDF téléchargeable. Convient aux actions A, aux actions de Hong Kong et aux actions américaines.
Moteur de décision d'actions
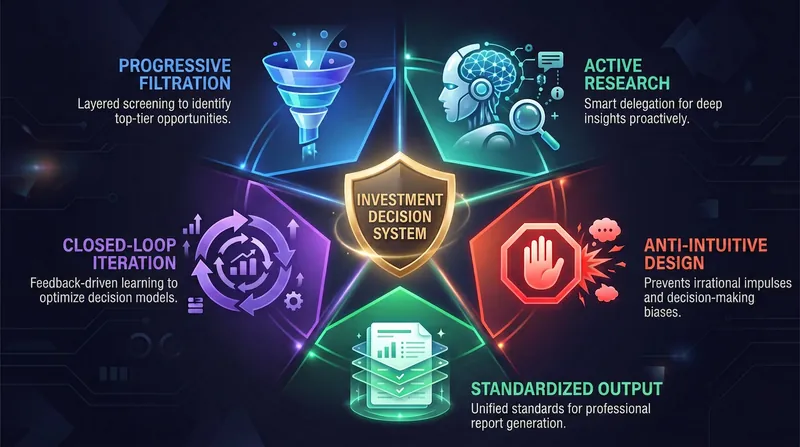
Chaque investisseur a déjà connu ces moments : • 📝 Achat impulsif et regrets – vous voyez une action grimper pendant trois jours, vous craquez et achetez au sommet. • 🤔 Décision sans recherche – vous lisez un seul article et pensez « comprendre », mais vous ne savez même pas comment l'entreprise gagne de l'argent. • 💸 Ne pas savoir quand vendre – vous ne voulez pas vendre quand c'est gagnant, ni quand c'est perdant, et vous finissez par perdre dans les deux cas. • 🎭 Emporté par le marché – vous paniquez quand les autres paniquent, vous êtes avide quand les autres sont avides, toujours à courir après les hausses et vendre lors des baisses. • 🔄 Répéter les mêmes erreurs – sans mécanisme de rétrospective, chaque transaction repart de zéro. Le système de décision d'investissement a été conçu pour résoudre ces problèmes. Ce n'est pas un outil pour trouver des raisons d'acheter, mais un système de freinage décisionnel qui vous aide à identifier les moments où il ne faut pas acheter. Le principe central est unique : une bonne entreprise ≠ une bonne action.
Analyse approfondie d'actions
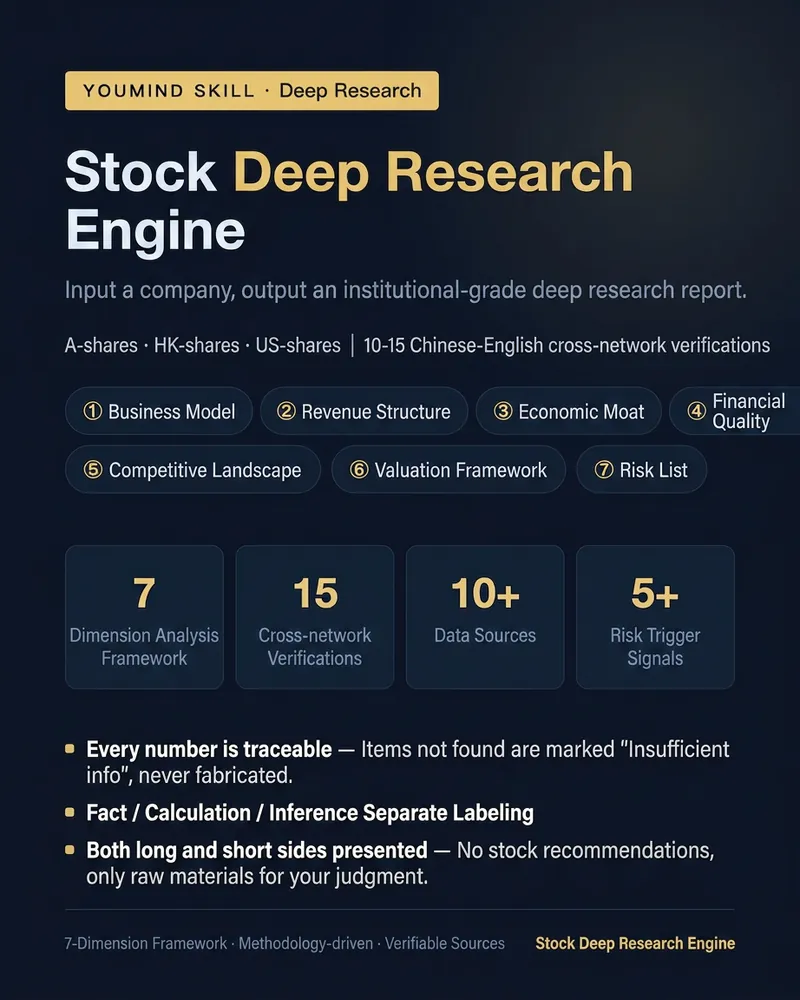
Ce n'est pas un résumé d'actualités, mais un rapport de recherche sur une action individuelle avec une structure méthodologique. Saisissez une entreprise (nom ou code boursier pour A-shares / Hong Kong / États-Unis), il effectue 10 à 15 recherches en ligne en chinois et en anglais, puis produit un rapport selon un cadre à sept axes : ① Modèle d'affaires — d'où vient l'argent et où va-t-il, avec une version « en langage clair » ② Structure des revenus — décomposition par activité + moteurs de croissance et facteurs de ralentissement ③ Fossé économique — réponse obligatoire à « s'élargit-il ou se rétrécit-il ? », utilisant la part de marché, la marge brute et le pouvoir de fixation des prix ④ Qualité financière — adéquation flux de trésorerie/bénéfices, anomalies des créances, stocks et goodwill ⑤ Paysage concurrentiel — tableau comparatif des concurrents + direction de la concentration ⑥ Cadre d'évaluation — seulement des données et un cadre de calcul, pas de jugement sur la sur/sous-évaluation ⑦ Liste des risques — classée par impact, chaque élément avec un signal déclencheur vérifiable Chaque rapport inclut systématiquement : une page bull & bear (avec des preuves tangibles des deux côtés), une liste de suivi pour le prochain trimestre, et les sources de chaque donnée. Trois règles d'or : · Chaque chiffre clé peut être retracé jusqu'à une annonce officielle ou un média faisant autorité ; si introuvable, il est marqué « information insuffisante », jamais inventé · Faits, calculs et déductions sont clairement séparés · Pas de prédiction de cours, pas d'objectif de prix, pas de conseil d'achat/vente — même pour la question « faut-il acheter », seules les preuves bull & bear sont fournies Trois perspectives disponibles : Comprendre l'activité (par défaut) / Examen des rapports financiers / Comparaison concurrentielle entre deux sociétés. Convient aux chercheurs en investissement, créateurs de contenu financier et investisseurs sérieux souhaitant comprendre systématiquement une entreprise.
Informations
- Version
- v5
- Dernière mise à jour
- Crédits par exécution
- Selon l’utilisation
- Modèles
- Automatique
- Cas d’usage
- Recherche et analyseInvestissement et finance
- Ce que vous obtenez
- RapportPlanDonnées
