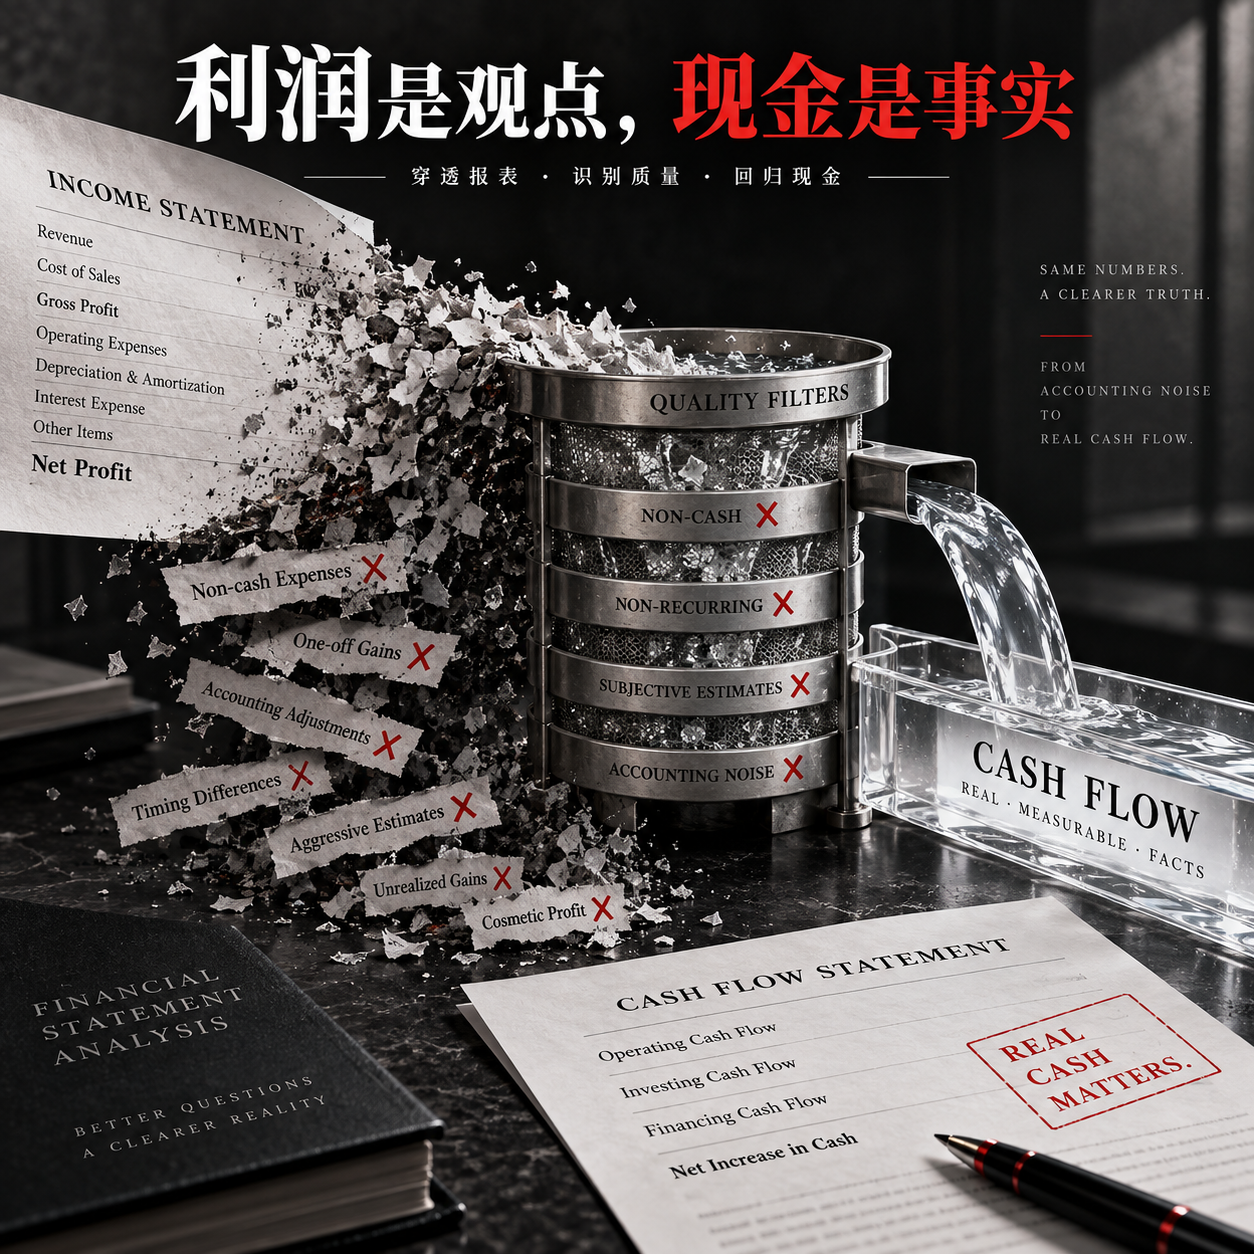
Profit : opinion, cash : fait
Analysez le cash et la qualité du profit
Profit : opinion, cash : fait
Analysez le cash et la qualité du profit
Aperçu
Description
Identifiez l’écart entre les bénéfices comptables et la trésorerie réelle, et évaluez la qualité du profit. | Le résultat net progresse, mais les créances clients et les actifs sur contrats augmentent plus vite, tandis que le CFO baisse | Repérer les risques liés aux encaissements et à la concrétisation du chiffre d’affaires, sans conclure directement à une fraude | | Le CFO augmente fortement, principalement grâce à la hausse des dettes fournisseurs et des produits constatés d’avance | Distinguer une amélioration de la trésorerie de la capacité durable de l’activité à générer du cash | | Résultat net déficitaire, CFO positif | Ne pas utiliser un taux de « contenu en cash » fondé sur un dénominateur négatif ; décomposer plutôt l’écart | | CFO durablement positif, FCF négatif en raison de l’expansion | Distinguer la qualité de la trésorerie d’exploitation de la pression liée aux investissements d’expansion | | Seuls le résultat net attribuable aux actionnaires de la société mère, le CFO cumulé et un bilan sur une période sont fournis | Signaler les limites du périmètre et des données, commencer par une analyse limitée et ne pas produire de conclusions d’une précision illusoire |
Compétences associées
Tout voir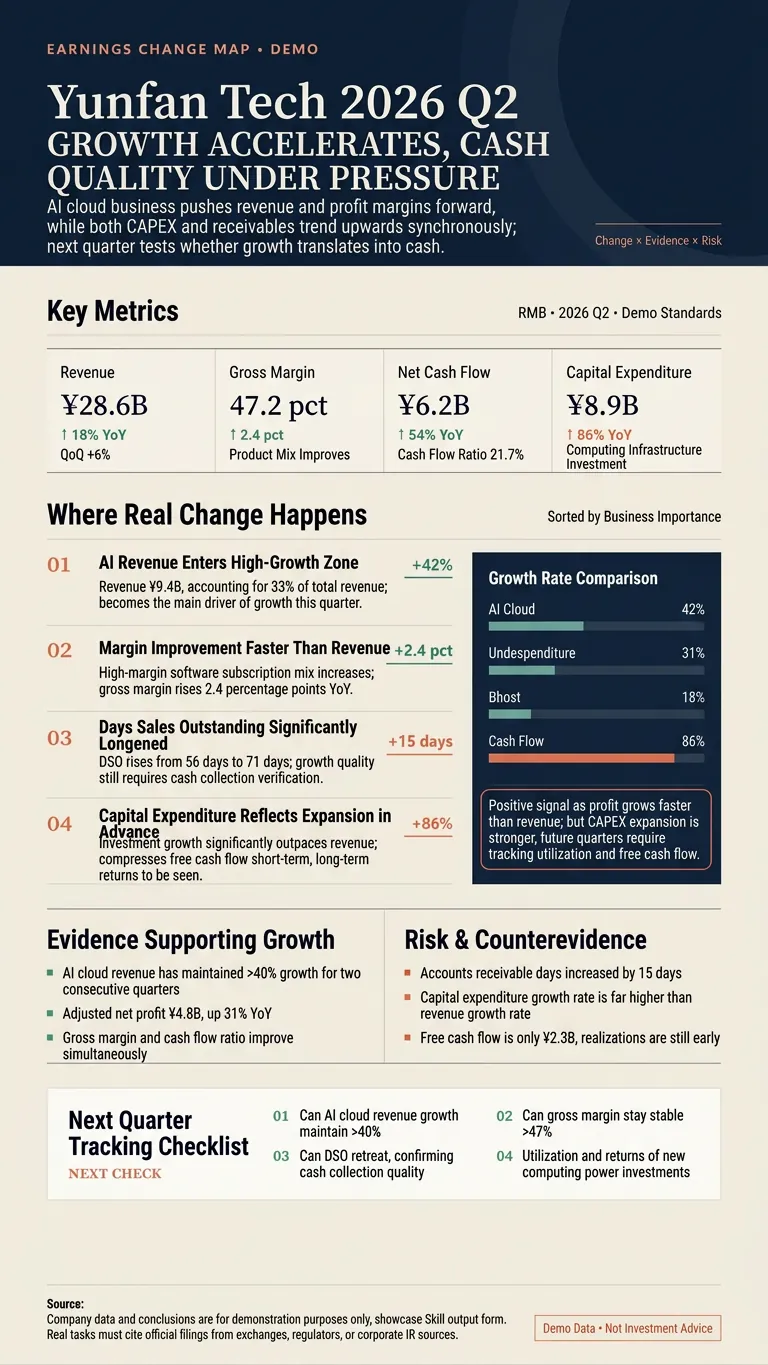
Image des écarts financiers
Il ne s'agit pas de répéter le rapport, mais d'identifier les changements réels. Saisissez le nom d'une société cotée en Chine (A), à Hong Kong ou aux États-Unis, son code boursier, un lien vers le rapport ou un PDF. L'outil vérifie automatiquement les informations officielles, compare les indicateurs clés sur une base comparable, identifie les accélérations ou ralentissements de croissance, les variations de marges, les anomalies de trésorerie, les éléments ponctuels et les changements dans les prévisions de la direction. Chaque livraison comprend : ① Une fiche de source et un tableau des indicateurs clés ② Les anomalies les plus importantes du rapport ③ Les preuves à l'appui et une liste des risques ④ Les indicateurs à suivre au prochain trimestre ⑤ Une longue image d'investisseur au format 3:5 ou 9:16 ⑥ Un résumé court prêt à être publié Vous pouvez l'utiliser pour : • Analyser le dernier rapport de Tencent, en se concentrant sur les jeux, la publicité et les dépenses d'investissement • Comparer les deux derniers trimestres de Nvidia pour identifier les indicateurs d'accélération ou de ralentissement de la croissance • Examiner les flux de trésorerie, les obligations contractuelles et les stocks de canaux de Kweichow Moutai • Vérifier les chiffres et les conclusions d'une analyse boursière, puis les organiser en une image longue Tous les chiffres doivent pouvoir être rattachés aux sources originales comme les annonces d'entreprise, les documents boursiers, la SEC ou les relations investisseurs. Les faits, les calculs et les conclusions sont séparément identifiés. Aucune donnée manquante n'est inventée et aucun conseil d'achat ou de vente n'est fourni. Convient aux investisseurs, créateurs de contenu financier, chercheurs et équipes de contenu des sociétés cotées.
Grande marque ≠ fossé défensif
Identifier le type, la réalité et la durabilité du fossé défensif d’une entreprise afin d’établir un cadre d’évaluation. Références d’entrée : 6. 【XX公司】 Les bénéfices n’ont pas encore baissé, mais le cours a déjà chuté de 30 % : quels risques non reflétés les états financiers pourraient-ils dissimuler ? 7. 【XX公司】 Elle détient beaucoup de liquidités, mais son cours a autant chuté : ces liquidités peuvent-elles la sauver ou sont-elles soumises à des restrictions ? 8. 【XX公司】 Elle survit grâce à des émissions d’actions. Après une telle chute, peut-on encore s’y intéresser ? Les actionnaires ordinaires risquent-ils d’être dilués ? 9. Les 5 entreprises que je détiens ont récemment beaucoup baissé. Aidez-moi à déterminer laquelle n’a en réalité pas vu ses fondamentaux se dégrader et mérite une analyse approfondie. 10. Aidez-moi à tester rétrospectivement, après la forte baisse de 【XX板块】 l’an dernier, quelles entreprises se sont réellement redressées, sans vous limiter à celles qui ont survécu.
Informations
- Version
- v4
- Dernière mise à jour
- Crédits par exécution
- Selon l’utilisation
- Modèles
- Automatique
- Cas d’usage
- Recherche et analyseEntreprise et stratégieInvestissement et finance
- Ce que vous obtenez
- Rapport
