Buffett en actions A ?
Adapter l’investissement value aux actions A
Buffett en actions A ?
Adapter l’investissement value aux actions A
Aperçu
Description
Traduire l’investissement value en méthode applicable aux actions A et en évaluer la faisabilité.
Compétences associées
Tout voir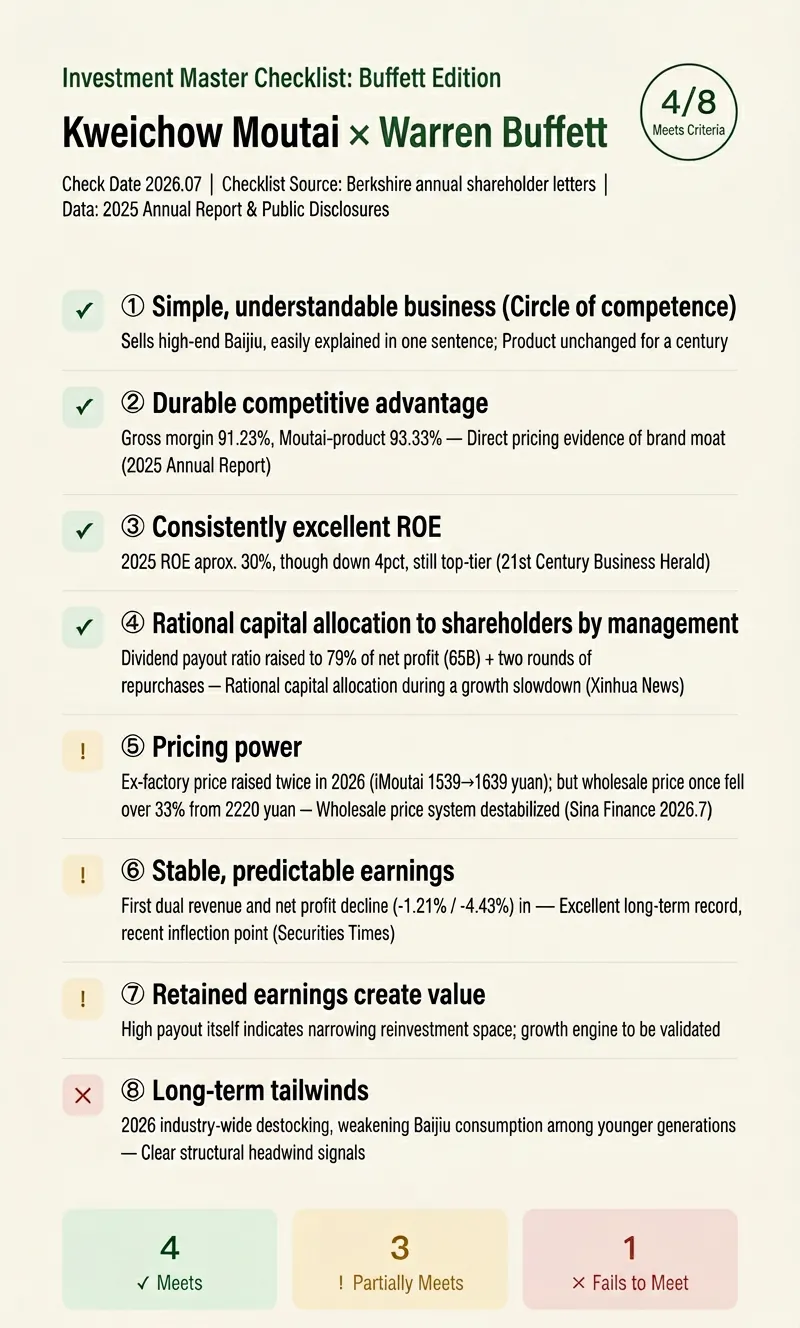
Check-list maîtres|Œil Buffett
Les lettres aux actionnaires de Buffett, 'Poor Charlie's Almanack', 'The Intelligent Investor' – les critères des maîtres investisseurs sont publics, mais personne ne les a jamais vérifiés ligne par ligne pour vous. Saisissez une entreprise (actions A, actions H, actions US), choisissez la perspective d'un maître : Buffett (par défaut), Munger, Peter Lynch, Fisher, Graham. Il vérifie en ligne les preuves publiques correspondant à chaque critère, donne une évaluation point par point : ✅ conforme / ⚠️ partiellement conforme / ❌ non conforme / ❓ information insuffisante, et génère une carte de score longue image (format vertical 3:5, adapté à Xiaohongshu et aux Moments WeChat). Chaque livraison : ① Vérification détaillée : chaque critère avec évaluation, preuve, source et date, ainsi qu'une 'traduction en langage clair' – ce que le critère signifie vraiment. ② Récapitulatif de la carte de score (N/8 critères conformes) + les trois points les plus remarquables. ③ Une carte de score longue image, avec la palette classique de l'investissement de valeur, prête à être publiée. Trois règles absolues : · Les évaluations doivent être appuyées par des preuves ; si introuvable, marquer ❓, jamais inventer de données. · Les éléments de la liste sont fidèles aux œuvres publiques des maîtres, pas de critères fabriqués. · Seulement les résultats de la comparaison, ne représentent pas l'avis des maîtres, ne constituent pas un conseil d'investissement. Astuce pour revenir : vérifiez la même entreprise avec chacun des cinq maîtres, les cinq perspectives se confirment mutuellement. Convient aux apprenants en investissement de valeur, aux créateurs de contenu financier, et aux investisseurs ordinaires souhaitant comprendre systématiquement une entreprise.
 Recherche
Assistant Buffett (73 points)
L'Assistant de décision de Buffett, pour les entreprises/actions, prend en charge : ouverture de la liste de contrôle à 73 points, pré-notation IA en ligne (recherche automatique des données financières/évaluations/concurrence, etc. et notation point par point), sauvegarde automatique des enregistrements d'analyse, consultation de l'historique, génération de rapports. Il est profondément intégré à l'« Assistant Décision Investissement Valeur » sur le Web.

Valorisation d'actions
Ce que les acheteurs d'actions redoutent le plus, ce sont deux choses : acheter une mauvaise entreprise, ou payer trop cher une bonne entreprise. De nombreux investisseurs, lorsqu'ils reçoivent une action, regardent d'abord le PE, le PB, puis comparent avec les pairs et concluent — c'est précisément la plus grande erreur en matière de valorisation. • 📝 Ne regarder que les chiffres sans voir l'entreprise : un PE bas est-il forcément bon marché ? En période de pic cyclique, un PE bas peut être un piège ; pour les actions de croissance, un PE élevé n'est pas nécessairement cher. Avec une mauvaise mesure, on n'obtient pas le bon résultat. • 🤔 Parler de valorisation sans tenir compte du secteur : une entreprise sous-traitante et une plateforme technologique, avec le même PE=20, ont des significations très différentes. Sans comprendre au préalable le plafond du secteur et le modèle économique, tout chiffre de valorisation est un château en Espagne. • 📉 Ignorer les pièges de valeur : une valorisation faible peut être le signe d'une détérioration des fondamentaux, plutôt qu'une opportunité d'investissement. Une entreprise de mauvaise qualité, même "bon marché", peut être un piège. • 🎯 Négliger l'écart d'attentes : la hausse ou la baisse du cours ne dépend pas de la valeur absolue des performances, mais de l'écart relatif entre les performances et les attentes du marché. Si les bénéfices augmentent de 30%, mais que le marché attendait 50%, l'action baissera quand même. • 📊 Être trop précis dans la valorisation est une erreur : la valorisation est une fourchette, pas un chiffre exact ; mieux vaut être approximativement correct que précisément faux. Cette compétence a été conçue pour résoudre ces problèmes. Elle s'appuie sur le cadre de la « méthode de valorisation en cinq étapes », un processus systématique en cinq étapes obligatoires, qui vous aide à réaliser, étape par étape, une analyse complète et professionnelle de la valorisation d'une action, en abordant successivement le type d'entreprise, le plafond du secteur, la qualité de l'entreprise, la logique de croissance et les attentes de prix, pour finalement fournir un rapport de valorisation structuré et un fichier PDF téléchargeable. Convient aux actions A, aux actions de Hong Kong et aux actions américaines.
Informations
- Version
- v3
- Dernière mise à jour
- Crédits par exécution
- Selon l’utilisation
- Modèles
- Automatique
- Cas d’usage
- Recherche et analyseApprentissage et éducationInvestissement et finance
- Ce que vous obtenez
- RapportPlan
