Caer no es estar mal valorada
Detecta candidatas para investigar tras una caída
Caer no es estar mal valorada
Detecta candidatas para investigar tras una caída
Vista previa
Descripción
Detecta, en medio del pánico del mercado, empresas candidatas que podrían haber sido castigadas injustamente para apoyar una estrategia de inversión contraria. | Situación de entrada | Comportamiento esperado | | «Ha caído un 60 %; seguro que la han castigado injustamente, ¿no?» | No juzgar por el porcentaje de caída; comprobar primero el periodo observado, las expectativas operativas y los cambios en la financiación | | «Su PER es de solo 5 veces, más barato que el de sus comparables» | Verificar la posición en el ciclo, la calidad de los beneficios, la deuda y la comparabilidad con empresas similares | | «El beneficio del último periodo no ha bajado, así que los fundamentales no se han deteriorado» | Comprobar el periodo de los datos, los pedidos, el cobro de efectivo y los hechos posteriores al cierre | | «No hay datos; dame directamente diez acciones castigadas injustamente» | No inventar una lista; ofrecer un marco de selección y solicitar la información más importante | | El usuario solo proporciona tres empresas | Analizar únicamente esas tres, sin presentarlo como un análisis de todo el mercado | | Los beneficios son estables, pero las cuentas por cobrar y las existencias han aumentado claramente | Comprobar los cobros, la demanda y el deterioro de activos, no mirar solo la cuenta de resultados | | El negocio funciona con normalidad, pero mucha deuda a corto plazo vence a la vez | Verificar primero la refinanciación, los fondos restringidos y las limitaciones contractuales | | Los beneficios ya han caído, pero el usuario cree que la cotización ha caído aún más | Tratarlo por separado como un estudio de valoración tras el deterioro, sin mezclarlo con candidatas de fundamentales estables | | Todas las muestras presentan carencias importantes de información | Permitir que no haya candidatas y ofrecer una lista de aspectos pendientes de verificar | | El usuario pide revisar una fecha histórica concreta | Seleccionar usando únicamente la información pública disponible en ese momento y analizar por separado los resultados posteriores | | «Entonces, ¿ya se puede comprar en mínimos?» | No indicar una acción de trading; devolver las cuestiones aún sin resolver y las condiciones de revisión |
Habilidades relacionadas
Ver todo
Valoración de acciones
Al comprar acciones, hay dos cosas que más se temen: comprar una mala empresa y pagar de más por una buena. Muchos inversores, cuando tienen una acción, lo primero que hacen es mirar el PE y el PB, y después comparan con el sector para sacar conclusiones: este es precisamente el mayor error en la valoración. • 📝 Mirar solo los números, no la empresa: ¿Un PE bajo significa necesariamente que es barato? Un PE bajo en pleno auge del ciclo es más bien una trampa; un PE alto en una acción de crecimiento no significa que sea cara. Con la regla equivocada, no se mide bien. • 🤔 Hablar de valoración sin tener en cuenta el sector: una fábrica subcontratada y una plataforma tecnológica, ambas con PE=20, tienen significados muy diferentes. Sin entender primero el techo del sector y el modelo de negocio, cualquier cifra de valoración es un castillo en el aire. • 📉 Ignorar las trampas de valor: una valoración baja puede ser señal de deterioro de los fundamentales, no una oportunidad de inversión. Si la calidad de la empresa es mala, por muy 'barata' que sea, puede ser una trampa. • 🎯 Ignorar la diferencia con las expectativas: la subida o bajada de la acción no depende del valor absoluto de los resultados, sino de la diferencia relativa entre los resultados y las expectativas del mercado. Si los beneficios suben un 30%, pero el mercado esperaba un 50%, la acción cae igualmente. • 📊 Ser demasiado preciso en la valoración también es un error: la valoración es un rango, no un número exacto; es mejor ser vagamente correcto que exactamente erróneo. Esta skill ha nacido para resolver estos problemas. Se basa en el marco del «método de valoración en cinco pasos», un proceso sistemático de cinco pasos ineludibles que te guía desde el tipo de empresa, el techo del sector, la calidad de la empresa, la lógica de crecimiento y las expectativas de precio, avanzando paso a paso para completar un análisis de valoración de acciones profesional e integral, y finalmente genera un informe de valoración estructurado y un archivo PDF descargable. Es aplicable a acciones A, H y de EE. UU.
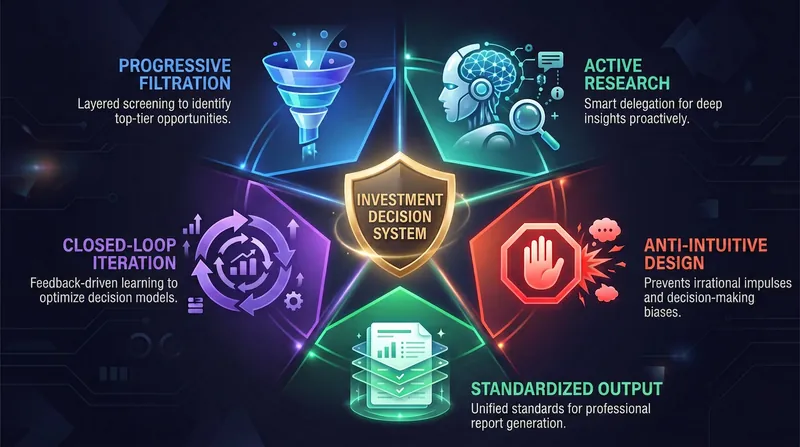
Motor de decisión de acciones
Todo inversor ha vivido momentos así: • 📝 Compras por impulso y te arrepientes — ves una acción subir tres días, te pica la mano y compras, para terminar comprando en el pico. • 🤔 Decides sin investigar lo suficiente — lees un solo análisis y crees que 'lo entiendes', cuando ni siquiera puedes explicar cómo gana dinero la empresa. • 💸 No sabes cuándo vender — no vendes cuando ganas por no soltar, ni cuando pierdes por no rendirte, y acabas sufriendo en ambos lados. • 🎭 Atrapado por el sentimiento del mercado — si otros entran en pánico, tú también; si otros son codiciosos, tú también; siempre persiguiendo subidas y vendiendo en caídas. • 🔄 Repites los mismos errores — sin un sistema de revisión, cada operación es 'empezar de cero'. El sistema de decisión de inversión nació para resolver estos problemas. No es una herramienta que te ayude a encontrar razones para comprar, sino un sistema de frenado de decisiones que te ayuda a identificar los momentos en que 'no deberías comprar'. El principio central es uno solo: una buena empresa ≠ una buena acción.
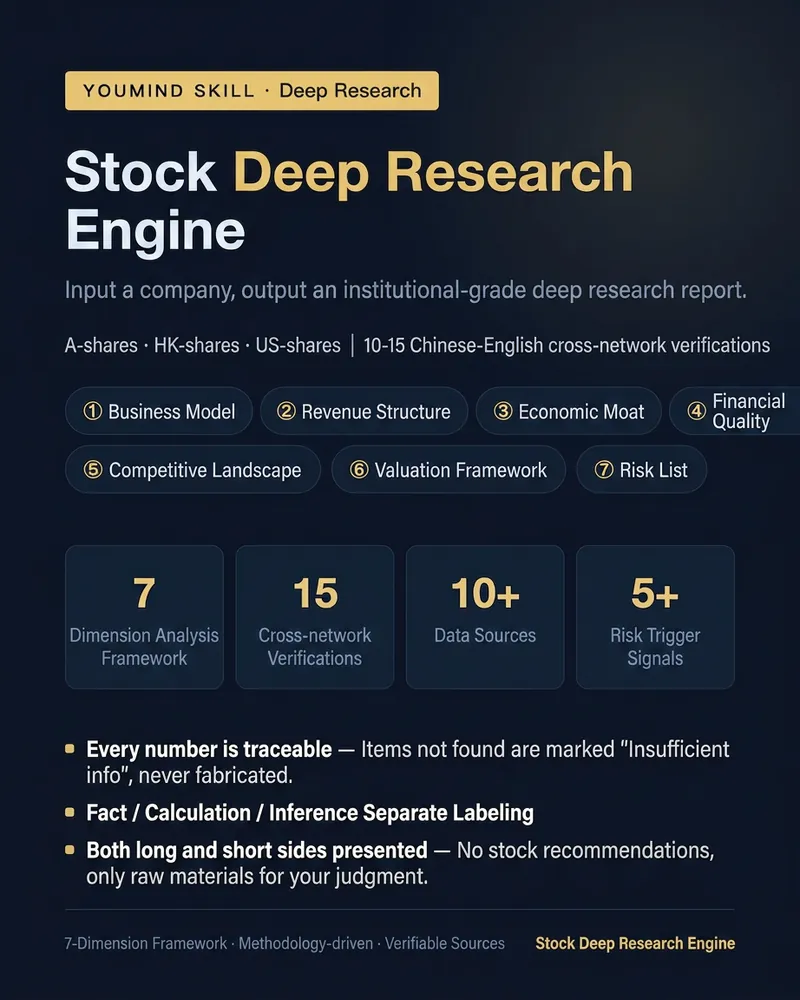
Motor de estudio profundo
No es un resumen de noticias, es un informe de investigación de valores con un esqueleto metodológico. Ingresa una empresa (nombre o código de acciones A, H o estadounidenses), realizará de 10 a 15 búsquedas en línea en chino e inglés, y elaborará un informe según el marco de siete dimensiones: 1. Modelo de negocio: de dónde viene el dinero y a dónde va, con una versión 'traducida al lenguaje común'. 2. Estructura de ingresos: desglose por negocio + motores de crecimiento y lastres. 3. Ventaja competitiva: responde obligatoriamente si se está ampliando o reduciendo, basándose en la cuota de mercado, margen bruto y poder de fijación de precios. 4. Calidad financiera: coincidencia entre flujo de caja y beneficios, cambios en cuentas por cobrar, inventario y fondo de comercio. 5. Panorama competitivo: tabla comparativa de competidores + tendencia de concentración. 6. Marco de valoración: solo proporciona datos y marco de cálculo, no juzga si está sobrevalorado o infravalorado. 7. Lista de riesgos: ordenados por impacto, cada uno con señales de activación verificables. Cada informe incluye de forma fija: una página de perspectivas alcistas y bajistas (con evidencia sustancial en ambos lados), una lista de seguimiento para el próximo trimestre y fuentes de datos detalladas. Tres reglas inquebrantables: · Cada cifra clave se puede rastrear hasta comunicados o medios autorizados; si no se encuentra, se marca como 'información insuficiente', nunca se inventa. · Hechos, cálculos e inferencias se etiquetan por separado. · No se pronostica el precio de la acción, no se da precio objetivo, no se dan recomendaciones de compra o venta; incluso ante la pregunta '¿debería comprar?', solo se responden con evidencia alcista y bajista. Admite tres perspectivas: entender el negocio (predeterminado), revisión de estados financieros, comparación competitiva entre dos empresas. Adecuado para investigadores de inversiones, creadores de contenido financiero e inversores serios que quieran entender sistemáticamente una empresa.
Información
- Versión
- v5
- Última actualización
- Créditos por ejecución
- Según el uso
- Modelos
- Automático
- Casos de uso
- Investigación y análisisInversión y finanzas
- Qué obtendrás
- InformePlanDatos
