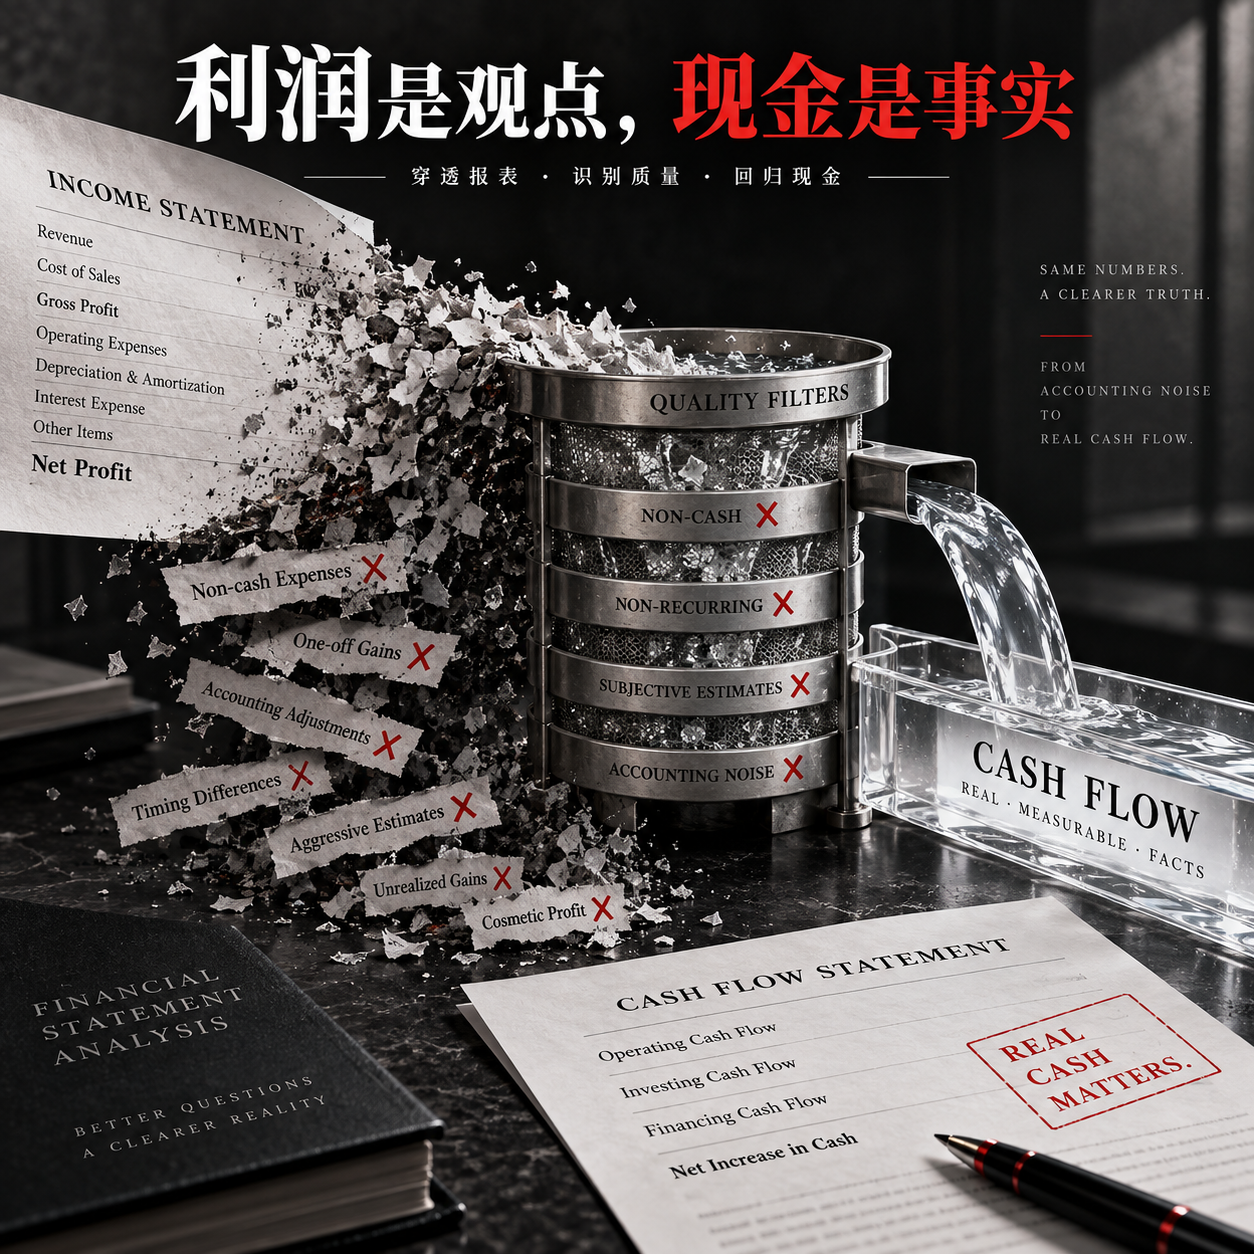
Beneficio vs. caja real
Comprueba si el beneficio se vuelve caja
Beneficio vs. caja real
Comprueba si el beneficio se vuelve caja
Vista previa
Descripción
Identifica las diferencias entre el beneficio contable y el efectivo real para evaluar la calidad del beneficio. | El beneficio neto crece, las cuentas por cobrar y los activos contractuales crecen más rápido, y el CFO disminuye | Identifica riesgos de cobro y de conversión de ingresos en efectivo, pero no determina directamente que exista fraude | | El CFO aumenta considerablemente, principalmente por el incremento de las cuentas por pagar y los cobros anticipados | Distingue entre una mejora de la caja y la capacidad de generación de efectivo de las operaciones sostenidas | | Hay pérdidas netas, pero el CFO es positivo | No uses una tasa de conversión con denominador negativo para afirmar que el contenido de caja es muy alto; descompón las diferencias | | El CFO es estable y positivo, pero la expansión hace que el FCF sea negativo | Distingue entre la calidad del efectivo operativo y la presión de inversión derivada de la expansión | | Solo se facilitan el beneficio neto atribuible a la dominante, el CFO acumulado y un balance de un periodo | Señala las limitaciones de los criterios y los datos; realiza primero un análisis limitado y no emitas conclusiones falsamente precisas |
Habilidades relacionadas
Ver todo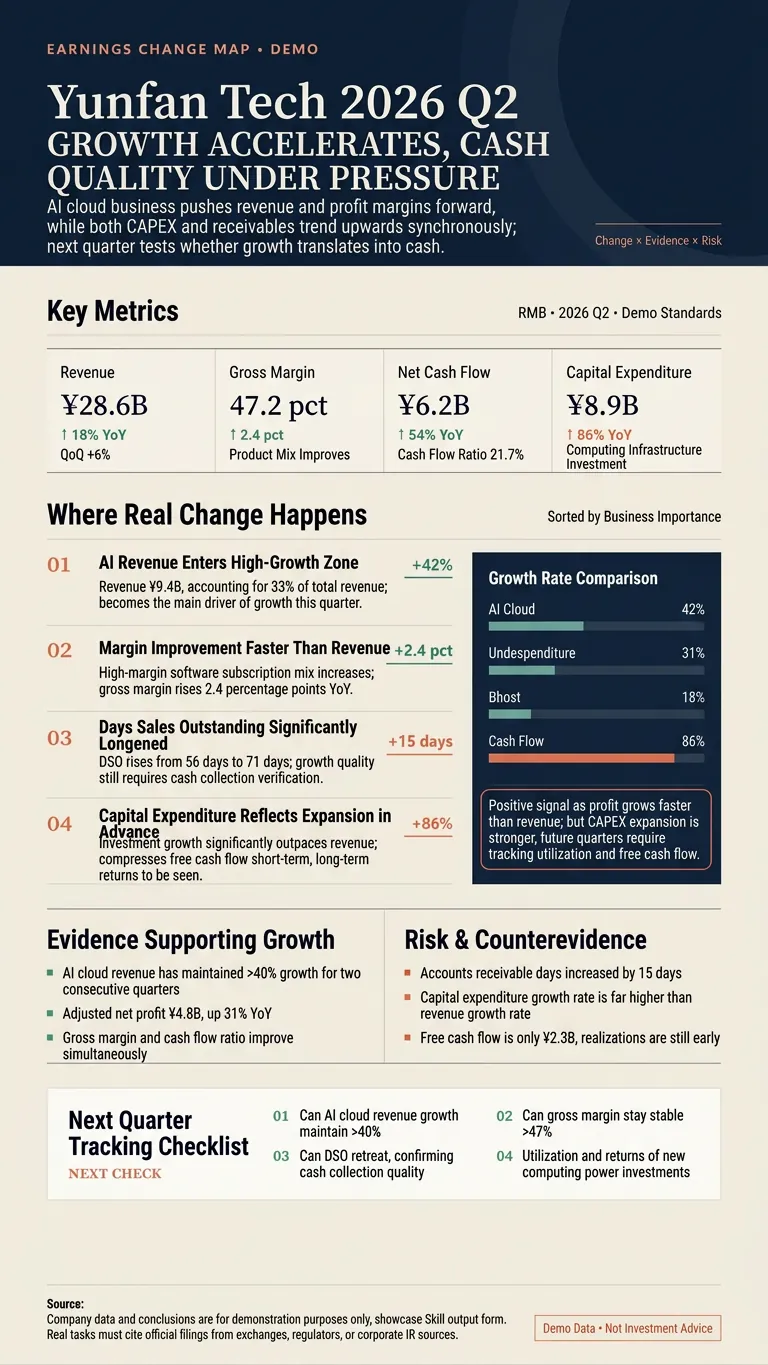
Gráfico de cambios en informes
No es repetir el informe financiero, sino encontrar lo que realmente ha cambiado. Ingrese el nombre de la empresa (A-share, H-share o estadounidense), el código de la acción, el enlace al informe o PDF. Automáticamente verifica las divulgaciones oficiales, compara indicadores clave bajo el mismo criterio, identifica aceleración o desaceleración del crecimiento, cambios en márgenes de beneficio, anomalías en flujo de caja, partidas únicas y cambios en las guías de la administración. Cada entrega siempre incluye: ① Tarjeta de fuente y tabla de indicadores clave ② Los cambios más importantes del informe ③ Evidencia de respaldo y lista de riesgos ④ Indicadores de seguimiento para el próximo trimestre ⑤ Un gráfico de inversión en formato 3:5 o 9:16 ⑥ Un resumen breve listo para publicar Puedes usarlo así: • Analizar el último informe de Tencent, enfocándote en juegos, publicidad y gastos de capital • Comparar los dos trimestres más recientes de NVIDIA para identificar indicadores de aceleración o desaceleración • Revisar el flujo de caja, pasivos por contratos e inventario de canales de Kweichow Moutai • Verificar los números y conclusiones de un análisis de acciones y luego convertirlos en un gráfico Todos los números deben poder rastrearse a fuentes originales como anuncios de la empresa, documentos de la bolsa, la SEC o el IR de la empresa. Los hechos, cálculos e inferencias se etiquetan por separado. No se inventan datos faltantes ni se ofrecen recomendaciones de compra o venta. Adecuado para inversores, creadores de contenido financiero, investigadores y equipos de contenido de empresas que cotizan en bolsa.
Gran marca ≠ foso económico
Identifica los tipos de foso económico de una empresa, comprueba si son reales y evalúa su sostenibilidad para crear un marco de análisis. Ejemplos de entrada: 6. 【Empresa XX】 Aún no han caído sus beneficios, pero la acción ya ha bajado un 30 %. ¿Qué riesgos no reflejados podrían esconderse tras sus estados financieros? 7. 【Empresa XX】 Tiene mucho efectivo en balance, pero la acción ha caído tanto. ¿Ese efectivo puede salvarla o está restringido? 8. 【Empresa XX】 Depende de ampliaciones de capital para sobrevivir. Tras una caída tan fuerte, ¿sigue siendo posible invertir? ¿Se diluirán las acciones ordinarias? 9. Las cinco empresas que tengo han caído bastante últimamente. Ayúdame a identificar cuál no ha sufrido realmente un deterioro de sus fundamentos y merece un análisis más profundo. 10. Ayúdame a comprobar qué empresas se recuperaron de verdad tras la fuerte caída del año pasado en 【sector XX】. No te limites a hablar de las que sobrevivieron.
Información
- Versión
- v4
- Última actualización
- Créditos por ejecución
- Según el uso
- Modelos
- Automático
- Casos de uso
- Investigación y análisisNegocios y estrategiaInversión y finanzas
- Qué obtendrás
- Informe
